摘要
- 盲签名的目的,是让Mark Twain Bank无法把一枚已花出的eCash电子币对应回为它提供资金的账户提款。
- 银行仍负责验证账户、发行美元电子币、检查商户存款,并把电子币兑换成商户的银行存款。
1995年10月23日,DigiCash宣布Mark Twain Bank开始接受美元eCash账户申请。最有未来感的是密码学;最日常的,是开户流程。申请表可以在线提交、邮寄或传真,公告还说账户密码会通过邮寄送达。数字现金登场时,仍得等邮差。
这不是只供一笑的细节。它说明DigiCash把承诺放在哪里。它希望一枚电子币在一个特定意义上像现金:银行不能从提款记录里找出后来由商户存入的那枚币来自哪位客户。但让这枚币获得支付能力的仍是银行。隐私被嵌在银行体系之中,并没有把银行移出体系。
银行签名,却看不到币号
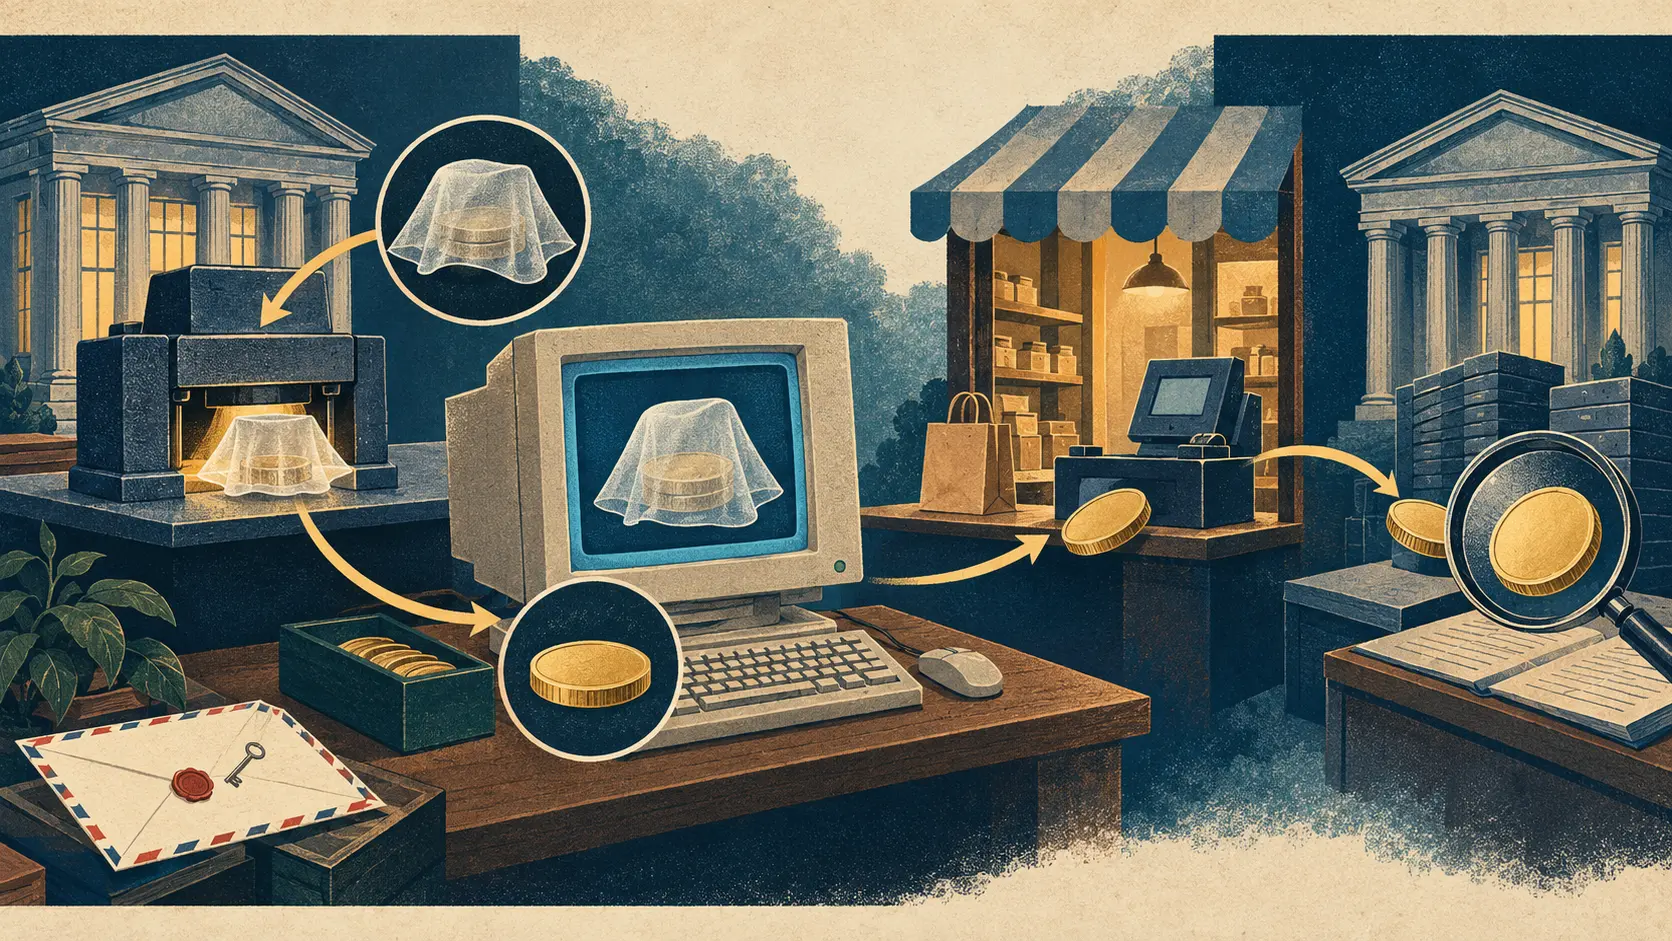
David Chaum在1982年有关盲签名的论文中写出了这个机制。客户生成带有随机序列号的票据,在请求银行签名之前先对它做盲化。银行扣减账户余额,对看不见原始号码的票据签名。客户去掉盲化因子后,得到一枚签名有效、但银行签署时没见过序列号的电子币。
付款时,商户把电子币提交给银行。银行验证签名,检查该序列号是否已花过,将已清算的币记录下来,再向商户账户入账。唯一序列号用于识别重复使用;盲签名则要阻断银行把这次存入与最初提款配对。Chaum论文说明的是协议原理,不是对Mark Twain Bank实际部署软件的审计。Chaum的1982年论文
这里的区别很具体:银行可以知道谁提了款,却无法从商户后来提交的一枚币认出它对应哪一次提款。隐私保护针对的是这条密码学关联。它没有删掉客户账户、商户的银行关系,也没有抹去网络可能留下的所有痕迹。
付款像现金,资金链仍像银行
DigiCash的公告描述了客户电脑上的钱包软件:软件挑选随机币号,将币盲化后发给银行签名,客户再从本地钱包向卖方付款。商户存币时,银行检查币号,避免一枚已被接受的币再次兑换。DigiCash称,银行无法把已花出的币与某笔具体提款联系起来。DigiCash于1995年10月23日发布的公告
但“像现金”不等于“没有银行”。Mark Twain Bank受理申请、验证账户、为美元面额签名,也处在兑付环节上。美国总审计总署后来说明,银行在发行eCash时承担相应负债;商户存入电子币后,价值会转回银行存款。报告还称,截至1996年10月,Mark Twain是美国提供eCash的银行。GAO/GGD-97-73报告
电子币能隐藏一条关联,却仍有发行者。这是设计最重要的边界:消费记录本不应从银行提款记录中还原,但客户仍靠银行把账户余额变成有签名的电子币,再把商户交回的币变成存款。DigiCash以非独家许可向Mark Twain提供技术,并表示计划把系统许可给金融机构,而不是自己运营发行系统。银行不是无关紧要的管道;它承担了已发行价值的责任。
协议边界清楚,运营记录缺席
公开资料说明了预定协议和银行角色,却没有Mark Twain Bank的签名密钥托管记录、交易日志或交易量。这些材料会改变我们对运营信任和实际使用规模的判断;不会改变已知的职责分界:消费环节用盲签名隔离关联,发行和兑付仍由银行负责。
1999年9月,美联储理事Edward Gramlich称DigiCash的网络系统已经停止,并把市场接受度描述为缓慢。这是他的演讲记录,并不能证明某项技术、邮寄密码或某个商业决定单独导致停运。Gramlich,美联储,1999年9月17日
真正有用的问题不是eCash是否在所有意义上都“匿名”,而是谁能看到支付的哪一段。盲签名要隐藏的是可识别账户的提款与之后电子币之间的对应关系;银行仍管理账户、签名和兑付。密码走邮路,说明密码学设定的隐私边界,比开户服务的操作方式更先进。
来源
- David Chaum,“Blind Signatures for Untraceable Payments,” CRYPTO ’82。
- DigiCash,“First Bank to Launch Electronic Cash,” 1995年10月23日。
- U.S. General Accounting Office,Payments, Clearance, and Settlement: A Guide to the Systems, Risks, and Issues, GAO/GGD-97-73。
- Edward M. Gramlich,美联储,“Electronic Money in the United States,” 1999年9月17日。
会员简报
档案背景详情
使用相应会员等级登录,即可解锁完整简报与来源注释。
仅限战略圈层会员
Strategic Circle
所有读者均可浏览。加入并登录后可解锁档案简报。
加入 Strategic Circle仅限 Leadership Alliance
Leadership Alliance
符合条件的 IP 资产所有者和管理层可登录查看 Leadership Alliance 简报。
加入 Leadership Alliance