Zusammenfassung
- Die blinde Signatur sollte verhindern, dass Mark Twain Bank eine ausgegebene eCash-Münze dem Kontoabzug zuordnet, mit dem sie finanziert worden war.
- Die Bank authentifizierte Konten, gab Dollar-Münzen aus, prüfte Einzahlungen und wandelte die Münzen eines Händlers wieder in ein Bankguthaben um.
Am 23. Oktober 1995 kündigte DigiCash an, dass Mark Twain Bank Anträge auf eCash-Konten in US-Dollar annahm. Der neue Teil war die Kryptografie. Der Zugang hatte eine vertraute Nebenbedingung: Anträge konnten online, per Post oder Fax eingehen; das Passwort werde per Post zugestellt, hieß es in der Mitteilung. Digitales Geld wartete also erst einmal auf den Briefträger.
Das ist mehr als eine hübsche Pointe. An diesem Detail lässt sich die Grenze des Versprechens ablesen. DigiCash wollte eine bargeldähnliche Eigenschaft: Die Bank sollte eine später von einem Händler eingereichte Münze nicht dem Kundenabzug zuordnen können, aus dem sie stammte. Ausgegeben wurde das Geld aber weiterhin von einer Bank. Die Privatsphäre lag innerhalb des Bankensystems, nicht außerhalb davon.
Die Bank signiert, ohne die Nummer zu sehen
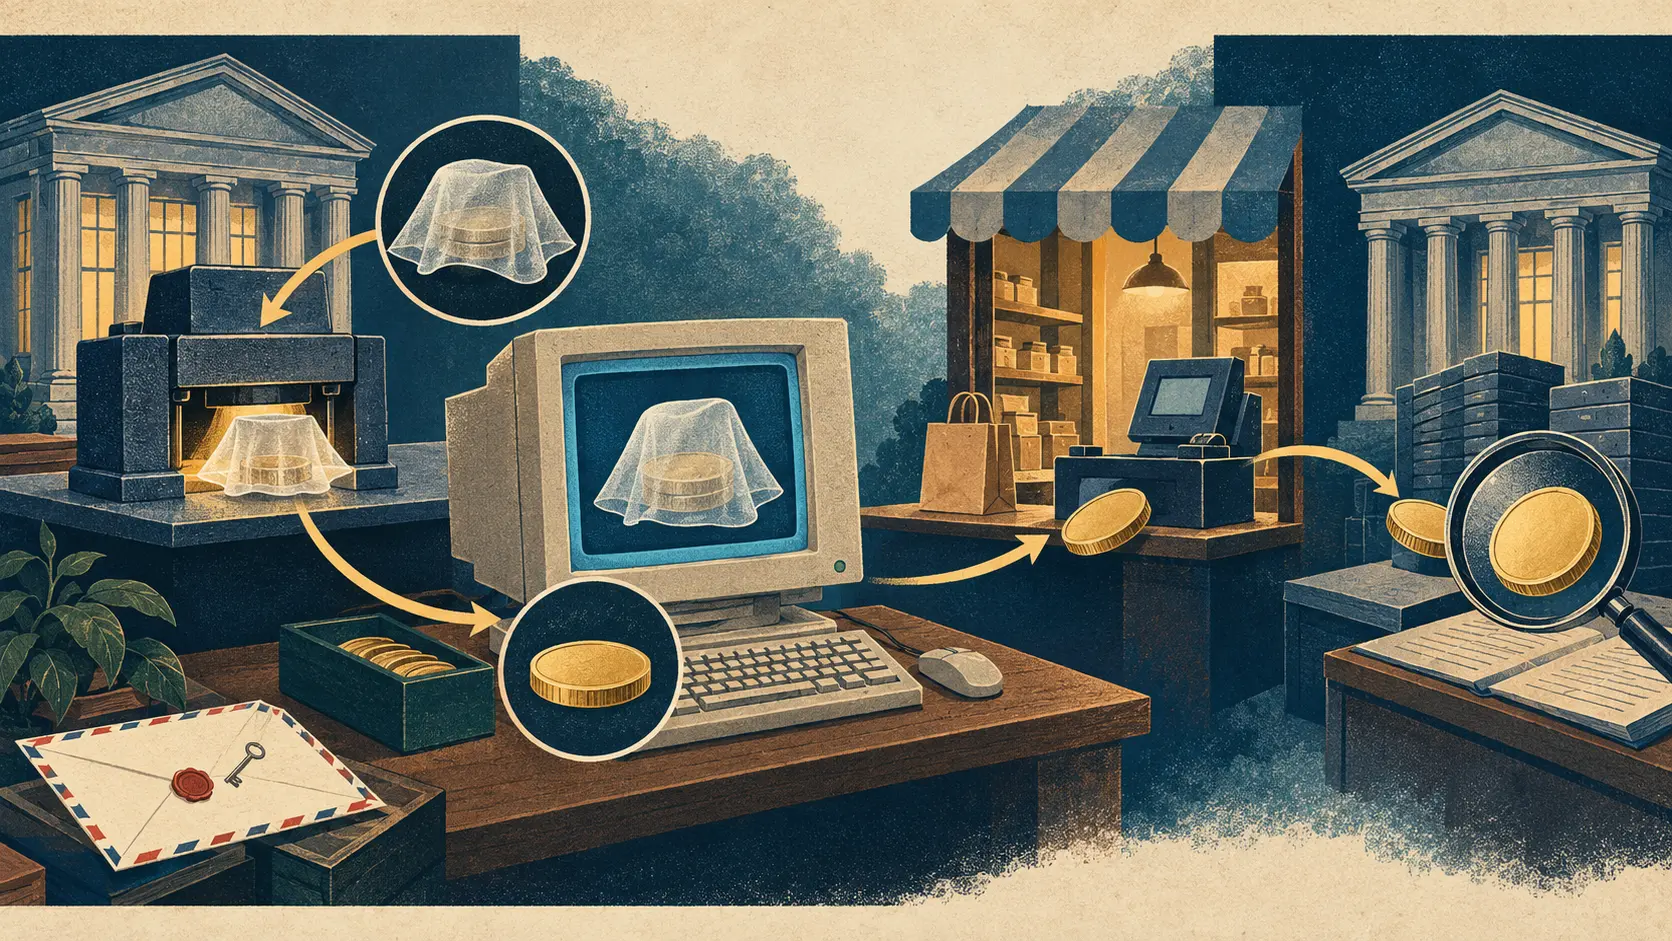
David Chaum beschrieb die blinde Signatur 1982 in einem Papier über nicht rückverfolgbare Zahlungen. Der Kunde erzeugt eine Notiz mit einer zufälligen Seriennummer und blendet sie, bevor er die Banksignatur anfordert. Die Bank belastet das Konto und signiert die verdeckte Notiz. Der Kunde entfernt die Verblendung und erhält eine gültige Münze, deren Nummer die Bank beim Signieren nicht gesehen hat.
Bei der Zahlung reicht der Händler die Münze bei der Bank ein. Sie prüft die Signatur, kontrolliert, ob die Nummer schon ausgegeben wurde, verbucht die eingelöste Münze und schreibt dem Händler den Betrag gut. Die eindeutige Nummer macht eine zweite Verwendung erkennbar. Die blinde Signatur soll dagegen verhindern, dass die signierende Bank die eingereichte Münze mit der ursprünglichen Auszahlung verknüpft. So beschreibt Chaum die Protokolllogik; es ist keine Prüfung der tatsächlich eingesetzten Software von Mark Twain Bank. Chaums Papier von 1982
Der Unterschied ist präzise: Eine Bank kann wissen, wer Geld abgehoben hat, und trotzdem nicht erkennen, welche Auszahlung eine später vom Händler vorgelegte Münze finanziert hat. Die Privatsphäre betraf diese kryptografische Verbindung. Sie löschte weder das Kundenkonto noch die Bankbeziehung des Händlers oder alle Spuren, die ein Netzwerk hinterlassen könnte.
Bargeldähnlicher Zahlvorgang, bankförmige Endpunkte
DigiCash beschrieb Software auf dem PC des Kunden, die zufällige Münznummern erzeugte, die Münzen blendete und sie zur Signatur an die Bank schickte. Aus dieser lokalen Geldbörse konnte der Kunde einen Verkäufer bezahlen. Bei der Einzahlung prüfte die Bank die Seriennummer, damit eine bereits angenommene Münze kein zweites Mal akzeptiert wurde. Laut DigiCash konnte die Bank eine ausgegebene Münze nicht einer bestimmten Auszahlung zuordnen. DigiCash-Mitteilung vom 23. Oktober 1995
„Bargeldähnlich“ hieß jedoch nicht „ohne Bank“. Mark Twain nahm den Antrag entgegen, authentifizierte das Konto, signierte den Dollarwert und war an der Einlösung beteiligt. Das US General Accounting Office beschrieb später die Haftung der Bank bei der Ausgabe und die Umwandlung in ein Bankguthaben, wenn ein Händler eCash einreichte. Im Oktober 1996 war Mark Twain laut dem Bericht die US-Bank, die eCash anbot. GAO-Bericht GGD-97-73
Die Münze konnte eine Verbindung verbergen und trotzdem einen Ausgeber haben. Darin lag die schärfste Trennlinie des Entwurfs: Der Einkaufsverlauf sollte nicht aus den Abhebungen der Bank rekonstruierbar sein, aber der Kunde brauchte die Bank, um Guthaben in signierte Münzen und die Münzen des Händlers wieder in ein Bankguthaben zu verwandeln. DigiCash vergab eine nicht-exklusive Lizenz an Mark Twain und erklärte, Systeme an Finanzinstitute lizenzieren zu wollen, statt selbst als Ausgeber aufzutreten. Die Bank war keine neutrale Leitung. Sie trug die finanzielle Verantwortung.
Eine klare Grenze, fehlende Betriebsunterlagen
Die öffentlichen Unterlagen belegen das geplante Protokoll und die Rolle der Bank. Sie enthalten weder Aufzeichnungen über die Verwahrung der Signaturschlüssel bei Mark Twain Bank noch Transaktionsprotokolle oder ein Zahlungsvolumen. Diese Unterlagen würden die Bewertung des operativen Vertrauens und der Nutzung ändern. Sie änderten nicht die belegte Trennung zwischen blindem Bezahlen und bankseitiger Ausgabe und Einlösung.
Im September 1999 sagte der Federal-Reserve-Gouverneur Edward Gramlich, DigiCashs netzwerkbasiertes System sei eingestellt worden; die Akzeptanz beschrieb er als schleppend. Das ist der amtliche Befund, kein Beleg dafür, dass ein technisches Merkmal, das Postpasswort oder eine einzelne Geschäftsentscheidung das Ende verursacht hat. Gramlich, Federal Reserve, 17. September 1999
Die nützliche Frage lautet nicht, ob eCash in jeder Hinsicht anonym war. Sie lautet: Wer konnte welchen Schritt sehen? Die blinde Signatur sollte die Verbindung zwischen einer zuordenbaren Auszahlung und einer später ausgegebenen Münze verbergen. Die Bank behielt Konto, Signatur und Einlösung. Das Passwort kam per Post: Die kryptografische Grenze war weiter entwickelt als die Kontoeröffnung.
Quellen
- David Chaum, „Blind Signatures for Untraceable Payments“, CRYPTO ’82.
- DigiCash, „First Bank to Launch Electronic Cash“, 23. Oktober 1995.
- U.S. General Accounting Office, Payments, Clearance, and Settlement: A Guide to the Systems, Risks, and Issues, GAO/GGD-97-73.
- Edward M. Gramlich, Federal Reserve, „Electronic Money in the United States“, 17. September 1999.
Mitgliederbriefing
Detaillierter Profilkontext
Melden Sie sich mit der richtigen Mitgliedschaftsstufe an, um das vollständige Briefing und die Quellennotizen freizuschalten.
Nur für den Strategischen Kreis
Strategic Circle
Offen für alle Leser. Schalten Sie Profil-Briefings nach Beitritt und Anmeldung frei.
Strategic Circle beitretenNur für Leadership Alliance
Leadership Alliance
Für qualifizierte Inhaber von IP-Assets und Management; melden Sie sich an, um Leadership-Alliance-Briefings freizuschalten.
Leadership Alliance beitreten