Resumo
- A assinatura cega deveria impedir o Mark Twain Bank de associar uma moeda eCash gasta ao saque que a financiou.
- O banco autenticava contas, emitia moedas em dólares, verificava depósitos e convertia as moedas dos lojistas em crédito bancário.
Em 23 de outubro de 1995, a DigiCash anunciou que o Mark Twain Bank começava a aceitar pedidos de contas eCash em dólares americanos. A parte futurista era a criptografia. A senha ainda tinha um caminho conhecido: o comunicado dizia que o formulário podia ser enviado pela internet, pelo correio ou por fax, mas a senha chegaria pelo correio. Dinheiro digital, com uma etapa esperando o carteiro.
Esse detalhe mostra onde ficava a fronteira da promessa. A DigiCash queria que a moeda se comportasse como dinheiro vivo em um sentido específico: o banco não deveria descobrir qual saque originou a moeda que um lojista depositava depois. Ainda assim, era o banco que tornava a moeda utilizável. A privacidade cabia dentro de um sistema bancário; não o substituía.
Assinar sem enxergar o número
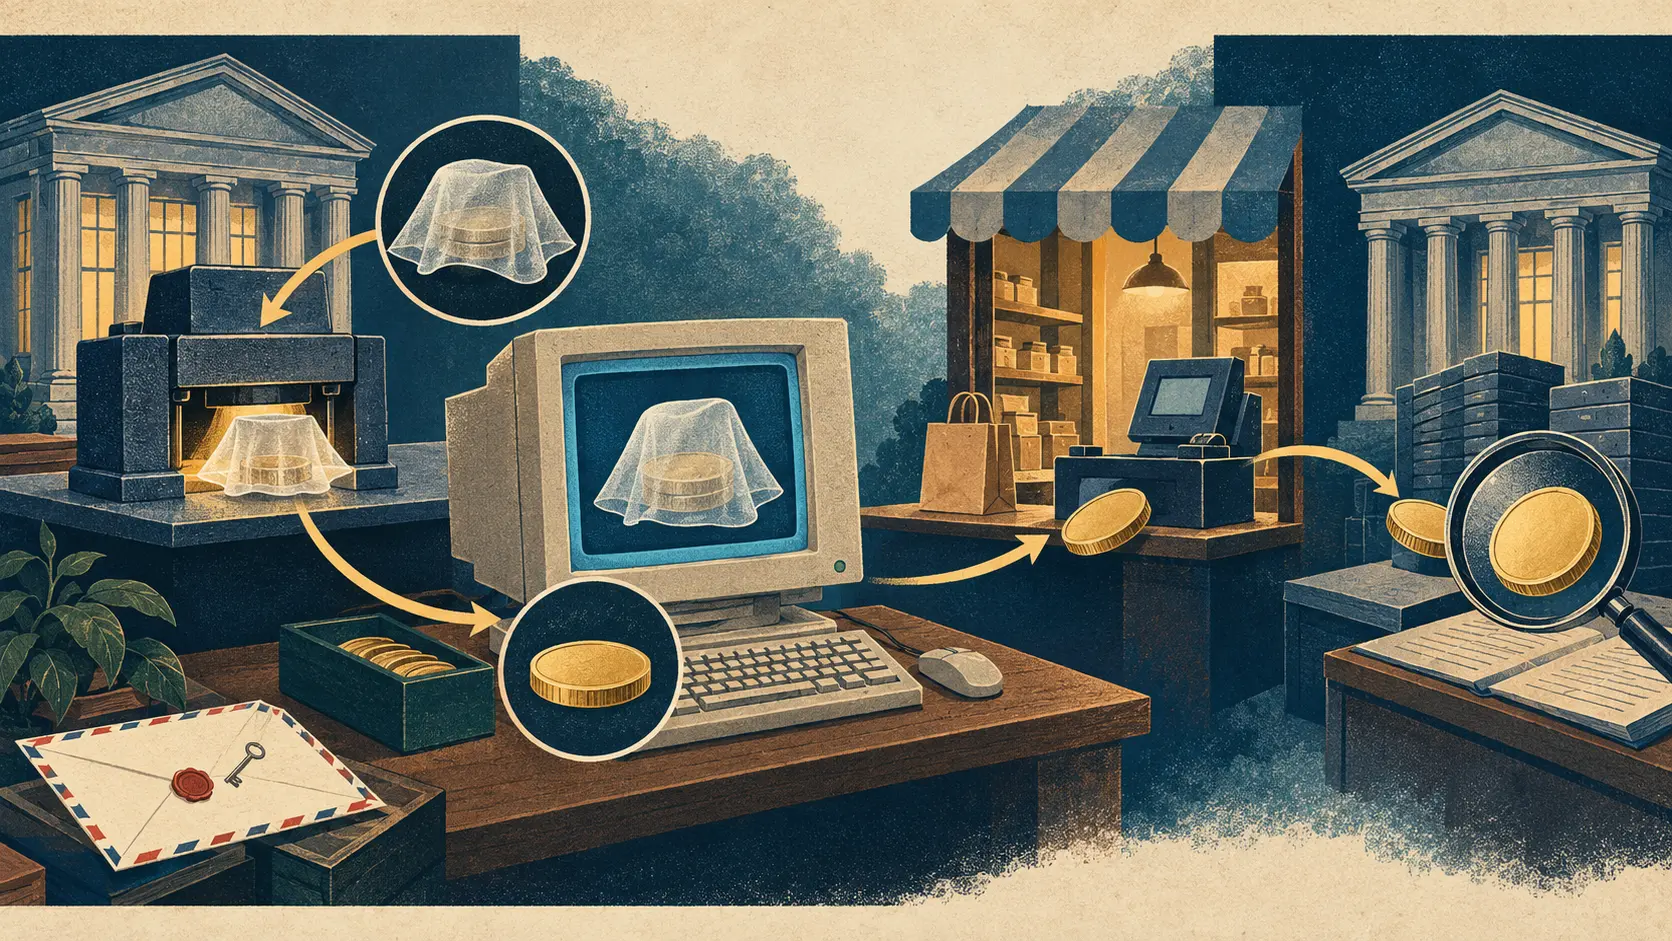
No artigo de 1982 sobre assinaturas cegas, David Chaum descreve o mecanismo. O cliente cria uma cédula com um número de série aleatório e a cega antes de pedir a assinatura do banco. O banco debita a conta e assina a cédula ocultada. O cliente retira o fator de cegamento e fica com uma moeda válida cujo número o banco não viu ao assinar.
Na hora do pagamento, o lojista deposita a moeda. O banco confere a assinatura, verifica se o número já foi gasto, registra a moeda liquidada e credita o lojista. O número único permite detectar uma segunda apresentação; a cegagem procura impedir que o banco ligue a moeda depositada ao saque original. Essa é a lógica do protocolo apresentado por Chaum, não uma auditoria do software implantado pelo Mark Twain Bank. Artigo de Chaum, 1982
A distinção é importante: o banco podia saber quem sacou e, ainda assim, não reconhecer qual saque financiou uma moeda apresentada depois por um lojista. A privacidade tratava desse vínculo criptográfico. Ela não apagava a conta do cliente, o relacionamento bancário do lojista ou todos os rastros que uma rede pudesse deixar.
Moeda parecida com dinheiro vivo, circuito de banco
O comunicado da DigiCash descreveu o software no computador pessoal do cliente escolhendo números aleatórios, cegando as moedas e mandando-as ao banco para assinatura. O cliente podia pagar o vendedor a partir dessa carteira local. Quando o lojista depositava uma moeda, o banco verificava o número para impedir que uma já aceita fosse reutilizada. A DigiCash dizia que o banco não conseguiria associar uma moeda gasta a um saque específico. Comunicado da DigiCash, 23 de outubro de 1995
Mas “parecida com dinheiro vivo” não queria dizer “sem banco”. O Mark Twain Bank recebia os pedidos, autenticava a conta, assinava o valor em dólares e participava do resgate. Mais tarde, o General Accounting Office dos Estados Unidos descreveu a responsabilidade do banco quando o eCash era emitido e sua conversão em depósito quando o lojista entregava as moedas. O relatório aponta o Mark Twain como o banco americano que oferecia eCash em outubro de 1996. Relatório GAO/GGD-97-73
A moeda podia esconder um vínculo e continuar tendo um emissor. Essa é a linha mais interessante do projeto: o histórico de gastos não deveria aparecer nos registros de saque do banco, mas o cliente ainda dependia dele para transformar saldo em fichas assinadas e as fichas do lojista em depósito. A DigiCash licenciou a tecnologia ao Mark Twain em caráter não exclusivo e disse que pretendia licenciá-la a instituições financeiras, sem operar ela própria os sistemas de emissão. O banco não era só encanamento: respondia pelo valor emitido.
Limite documentado, operação sem livros abertos
Os documentos públicos descrevem o protocolo pretendido e o papel do banco. Não incluem os registros de custódia das chaves de assinatura do Mark Twain Bank, os lançamentos das transações nem um volume de pagamentos. Esses dados mudariam a avaliação da confiança operacional e da escala de uso; não mudariam a divisão documentada entre gasto protegido por cegagem e emissão e resgate bancários.
Em setembro de 1999, Edward Gramlich, diretor do Federal Reserve, disse que o sistema de rede da DigiCash havia sido descontinuado e descreveu a aceitação como lenta. Esse é o registro oficial do resultado. Ele não prova que uma característica técnica, a senha enviada pelo correio ou uma decisão comercial específica tenha causado o encerramento. Gramlich, Federal Reserve, 17 de setembro de 1999
A pergunta não é se o eCash era anônimo em qualquer sentido possível. É quem podia observar cada etapa. A assinatura cega buscava ocultar a ligação entre um saque identificado e uma moeda gasta mais tarde. O banco manteve a conta, a assinatura e o resgate. A senha foi pelos Correios: o limite criptográfico chegou antes do processo de abertura da conta.
Fontes
- David Chaum, “Blind Signatures for Untraceable Payments”, CRYPTO ’82.
- DigiCash, “First Bank to Launch Electronic Cash”, 23 de outubro de 1995.
- U.S. General Accounting Office, Payments, Clearance, and Settlement: A Guide to the Systems, Risks, and Issues, GAO/GGD-97-73.
- Edward M. Gramlich, Federal Reserve, “Electronic Money in the United States”, 17 de setembro de 1999.
Briefing para membros
Contexto aprofundado do perfil
Faça login com o nível de assinatura correto para desbloquear o briefing completo e as notas das fontes.
Exclusivo para o Círculo Estratégico
Strategic Circle
Aberto a todos os leitores. Desbloqueie Briefings de perfil após se inscrever e fazer login.
Junte-se ao Strategic CircleSomente para Leadership Alliance
Leadership Alliance
Para proprietários e gestores qualificados de ativos de PI; faça login para desbloquear os briefings da Leadership Alliance.
Junte-se ao Leadership Alliance