Resumen
- La firma ciega debía impedir que Mark Twain Bank enlazara una moneda eCash gastada con la retirada de la cuenta que la había financiado.
- El banco autenticaba las cuentas, emitía monedas en dólares, verificaba los depósitos y convertía las monedas del comercio en un depósito bancario.
El 23 de octubre de 1995, DigiCash anunció que Mark Twain Bank empezaba a aceptar solicitudes para cuentas eCash en dólares estadounidenses. La novedad estaba en la criptografía. El acceso tenía una reliquia bastante más conocida: el comunicado decía que el cliente podía presentar la solicitud por internet, correo o fax, y que recibiría la contraseña por correo. El dinero digital arrancó con un trámite que esperaba al cartero.
Ese detalle explica el trato mejor que cualquier eslogan. DigiCash quería que una moneda se pareciera al efectivo en un sentido limitado: el banco no debía poder identificar qué retirada había producido la moneda que un comercio depositaba después. Pero seguía siendo el banco quien hacía posible gastar esa moneda. La privacidad funcionaba dentro de un sistema bancario, no en lugar de él.
Firmar sin ver el número
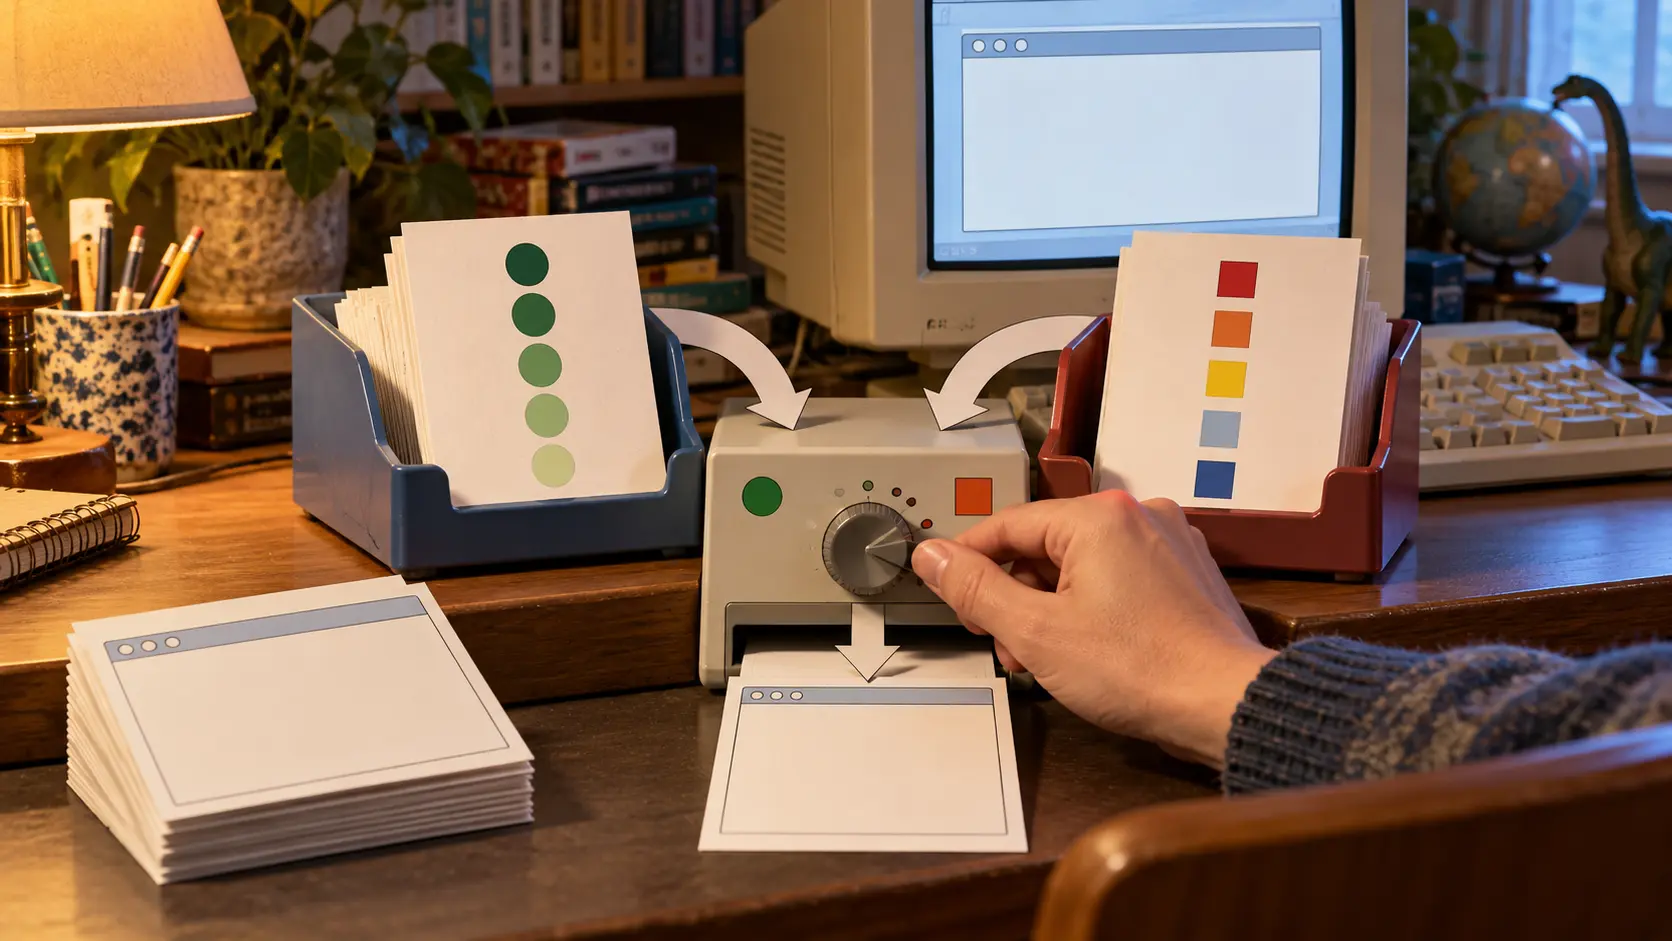
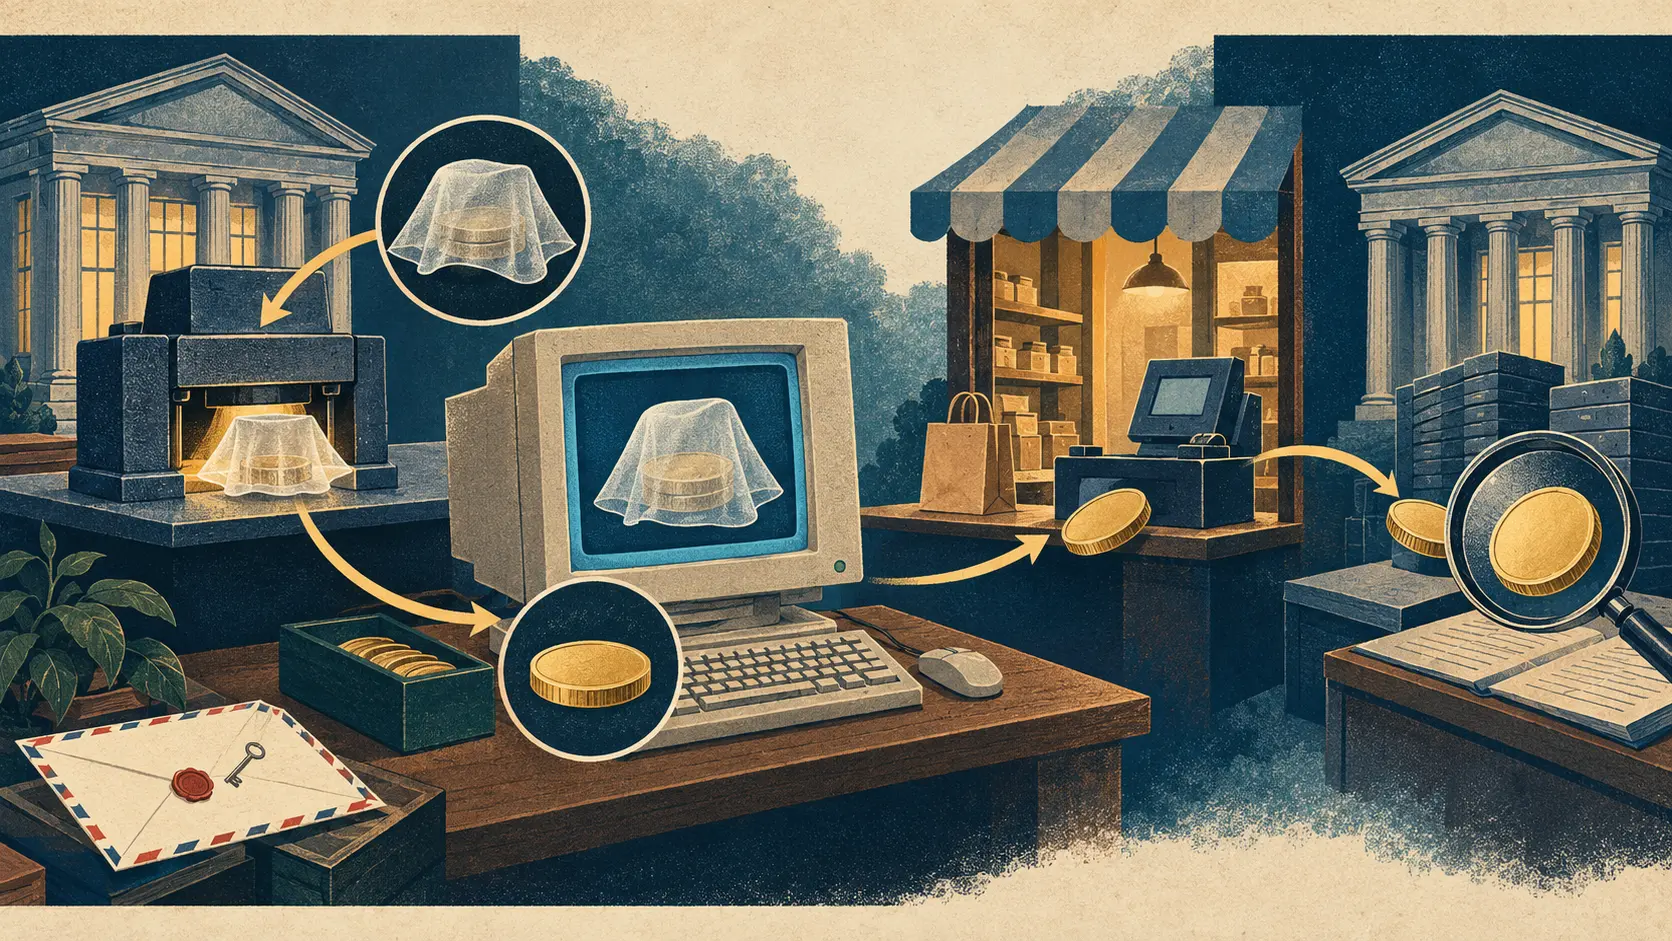
En su artículo de 1982 sobre firmas ciegas, David Chaum describe el mecanismo. El cliente crea un billete con un número de serie aleatorio y lo oculta criptográficamente antes de pedir la firma del banco. El banco carga la cuenta y firma el billete oculto. El cliente retira el velo y obtiene una moneda válida cuya serie el banco no vio al firmarla.
Cuando paga, el comercio deposita la moneda. El banco comprueba la firma, consulta si ese número ya se ha usado, registra la moneda liquidada y abona el importe al comercio. El número único permite detectar una segunda presentación; el cegado pretende impedir que el banco asocie la moneda depositada con la retirada original. Así funciona el protocolo que expone Chaum; el artículo no audita el software concreto instalado por Mark Twain Bank. Artículo de Chaum, 1982
La diferencia es precisa: el banco puede saber quién retiró dinero y no saber cuál de esas retiradas corresponde a una moneda que presenta más tarde un comercio. La privacidad cubría ese enlace criptográfico. No borraba la cuenta del cliente, la relación bancaria del comercio ni todas las huellas que pudiera dejar la red.
La moneda era privada; el circuito, bancario
El comunicado de DigiCash describía un programa en el ordenador personal que elegía números de serie al azar, cegaba las monedas y las enviaba al banco para que las firmara. El cliente podía pagar al vendedor desde ese monedero local. Cuando el comercio ingresaba la moneda, el banco comprobaba la serie para rechazar una copia ya aceptada. DigiCash afirmaba que el banco no podía vincular una moneda gastada con una retirada concreta. Comunicado de DigiCash, 23 de octubre de 1995
Pero parecerse al efectivo no significaba prescindir de un banco. Mark Twain recibía solicitudes, autenticaba las cuentas, firmaba el valor en dólares y participaba en el reembolso. La General Accounting Office describió después la responsabilidad bancaria al emitirse eCash y su conversión en depósito cuando el comercio lo ingresaba. Según el organismo, Mark Twain era el banco estadounidense que ofrecía eCash en octubre de 1996. Informe GAO/GGD-97-73
La moneda podía ocultar una relación sin dejar de tener emisor. Ahí estaba la línea central del diseño: el historial de compras no debía poder reconstruirse desde las retiradas bancarias, pero el cliente dependía del banco para convertir un saldo en fichas firmadas y las fichas del comercio en un depósito. DigiCash concedió una licencia no exclusiva a Mark Twain y dijo que quería licenciar sus sistemas a entidades financieras, no operar por sí misma los sistemas emisores. El banco era quien asumía la responsabilidad sobre el valor.
Un límite claro; faltan los libros de operaciones
Los documentos públicos describen el protocolo previsto y el papel del banco. No muestran los registros de custodia de las claves de firma de Mark Twain Bank, los apuntes de transacciones ni cuántas compras hubo. Esos datos cambiarían la evaluación de la confianza operativa y del alcance del uso, no la división documentada entre gasto privado y emisión y reembolso bancarios.
En septiembre de 1999, el gobernador de la Reserva Federal Edward Gramlich dijo que el sistema de DigiCash basado en red se había discontinuado y describió su aceptación como lenta. El discurso fija ese resultado; no demuestra que una función técnica, la contraseña postal o una decisión comercial concreta causara el cierre. Gramlich, Reserva Federal, 17 de septiembre de 1999
La pregunta útil no es si eCash era anónimo en todos los sentidos. Es quién podía ver cada tramo. La firma ciega pretendía ocultar el vínculo entre una retirada identificada y una moneda gastada después. El banco conservaba la cuenta, la firma y el reembolso. La contraseña viajó por correo: la frontera criptográfica iba por delante del proceso de alta.
Fuentes
- David Chaum, “Blind Signatures for Untraceable Payments”, CRYPTO ’82.
- DigiCash, “First Bank to Launch Electronic Cash”, 23 de octubre de 1995.
- U.S. General Accounting Office, Payments, Clearance, and Settlement: A Guide to the Systems, Risks, and Issues, GAO/GGD-97-73.
- Edward M. Gramlich, Reserva Federal, “Electronic Money in the United States”, 17 de septiembre de 1999.
Informe para miembros
Contexto ampliado del perfil
Inicia sesión con el nivel de membresía adecuado para desbloquear el informe completo y las notas de las fuentes.
Solo para el Círculo Estratégico
Strategic Circle
Abierto a todos los lectores. Desbloquea informes de perfil después de unirte e iniciar sesión.
Únete a Strategic CircleSolo para Leadership Alliance
Leadership Alliance
Para propietarios y directivos cualificados de activos de propiedad intelectual; inicia sesión para desbloquear los informes de la alianza.
Unirse a Leadership Alliance