要約
- ブラインド署名の狙いは、支払いに使われたeCashを、それを生んだ口座引き出しにMark Twain Bankが結び付けられないようにすることだった。
- 口座の認証、ドル建てコインの発行、預け入れの検査、加盟店への銀行預金としての払い戻しは、銀行が引き受けた。
1995年10月23日、DigiCashはMark Twain Bankが米ドル建てeCash口座の申込受付を始めたと発表した。新しかったのは暗号技術だ。口座を使い始める手順には、見慣れたものが残った。申込書はオンライン、郵便、ファクスで受け付ける。パスワードは郵送する。デジタル現金にも、配達を待つ段階があった。
この話は古めかしい手続きの笑い話で終わらない。設計がどこまでを変えたかを示している。DigiCashが実現しようとしたのは、銀行が保有する引き出し記録から、加盟店に預け入れられたコインの出所を追えなくすることだった。しかし、コインを使える状態にするのは銀行のままだった。プライバシーは銀行制度の外ではなく、その内側に組み込まれた。
銀行は番号を見ずに署名する
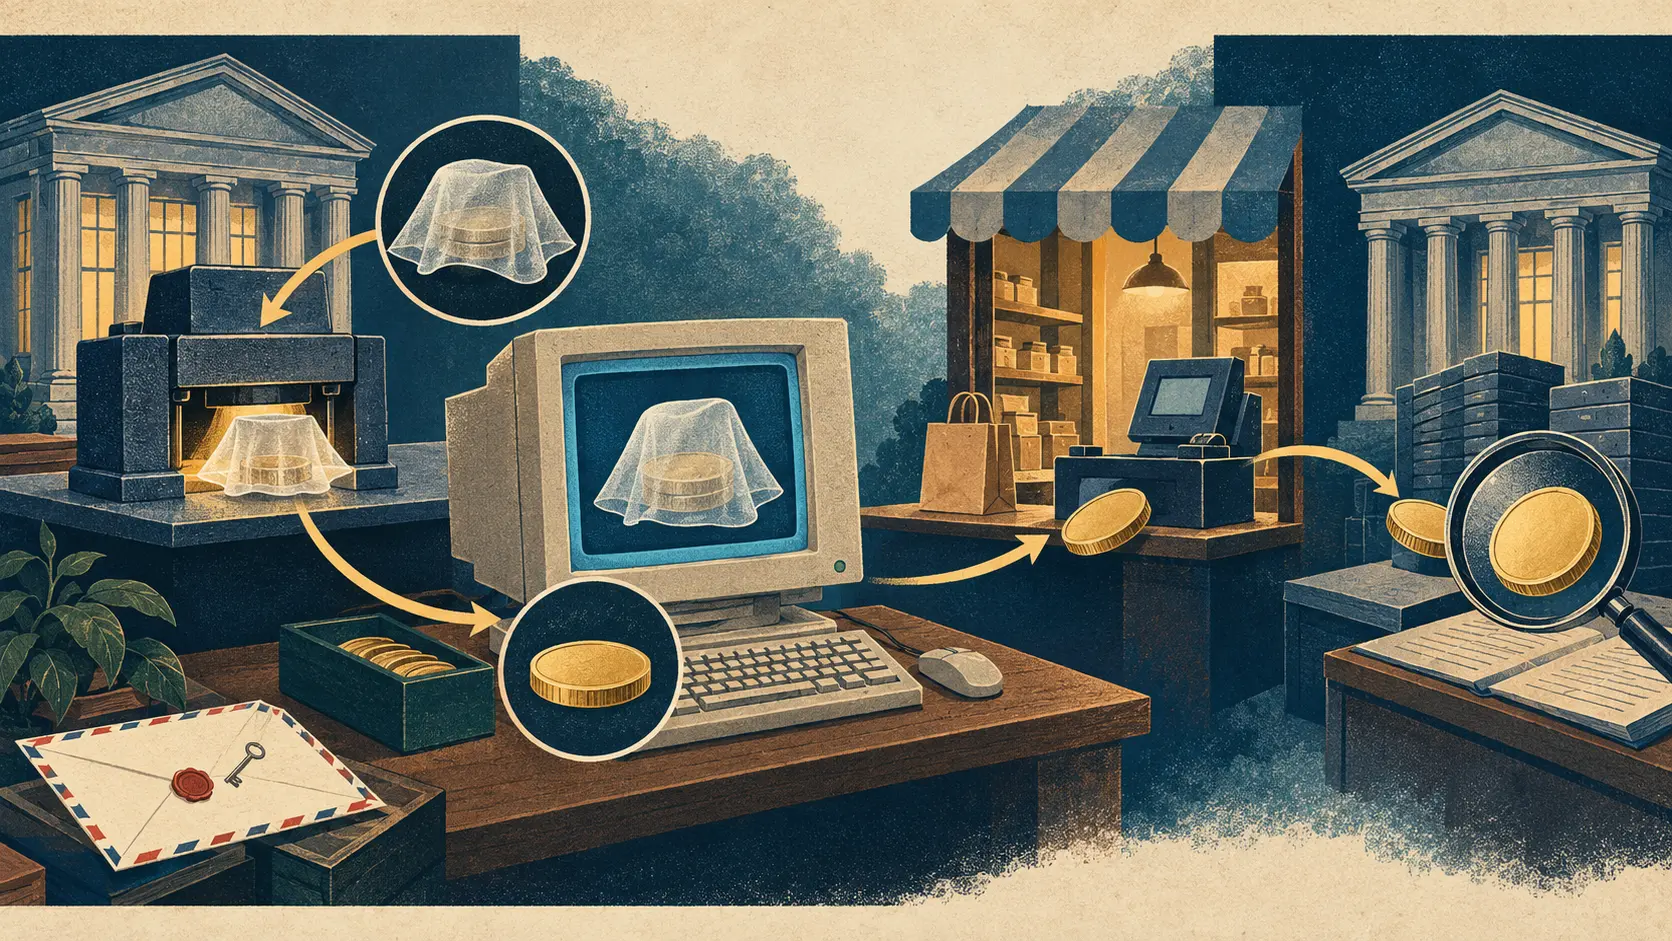
David Chaumは1982年のブラインド署名論文で仕組みを説明した。顧客はランダムなシリアル番号を持つ紙幣を作り、銀行に署名を求める前に番号を隠す。銀行は口座から金額を引き落とし、隠された紙幣に署名する。顧客は隠し方を取り除き、銀行が署名時に番号を見ていない有効なコインを得る。
支払いでは加盟店がコインを銀行に預ける。銀行は署名を検証し、番号がすでに使われていないか調べ、決済済みとして記録して加盟店に預金を付ける。一意の番号は二重使用を見つけるためのものだ。ブラインド署名は、銀行が預け入れられたコインと最初の引き出しを照合するのを防ぐ。ここで説明しているのはChaumのプロトコルであり、Mark Twain Bankの実装済みソフトウェアを監査した記録ではない。Chaumの1982年論文
区別は明確だ。銀行は誰が引き出したかを知っていても、加盟店があとで持ち込んだコインが、どの引き出しから来たかを識別できないようにできる。保護するのはその暗号上の対応関係だ。顧客口座、加盟店の預金関係、ネットワークに残り得るあらゆる痕跡まで消すわけではない。
現金に似た支払い、銀行が握る両端
DigiCashの発表によると、顧客のPC上のソフトウェアがランダムな番号を選び、コインをブラインドして銀行の署名を受ける。顧客はそのローカルな財布から売り手に支払える。加盟店がコインを預けると、銀行は番号を検査し、受け入れ済みのコインの再使用を防ぐ。DigiCashは銀行が使用済みコインを特定の引き出しに結び付けられないと説明した。DigiCashの1995年10月23日発表
だが「現金に似ている」は「銀行がいらない」ではない。Mark Twain Bankは申請を受け、口座を認証し、ドルの価値に署名し、換金を担った。米国会計検査院は後に、eCash発行時に生じる銀行の負債と、加盟店が預け入れたときに銀行預金へ戻す処理を説明した。1996年10月時点でeCashを提供していた米国の銀行はMark Twainだったという。GAO/GGD-97-73
コインは対応関係を隠せても、発行者をなくせない。顧客の購入履歴を銀行の引き出し記録から再構成させない一方、口座残高を署名済みのコインにし、加盟店のコインを預金へ戻すには銀行に頼る。DigiCashはMark Twainに非独占ライセンスを与え、発行システムを自社で運営するのではなく金融機関へ技術をライセンスする意向を示した。銀行は単なる配管ではなく、発行価値の責任を負う主体だった。
設計の境界は明瞭、運用記録は見えない
公開資料から分かるのは、意図されたプロトコルと銀行の役割だ。Mark Twain Bankの署名鍵管理記録、取引ログ、取引件数は確認できない。そうした記録があれば運用上の信頼や利用規模の評価は変わる。ブラインドされた支払いと、銀行が担う発行・換金の分担は変わらない。
1999年9月、連邦準備制度理事のEdward GramlichはDigiCashのネットワーク型システムが停止したと述べ、普及は緩慢だったと評した。これは講演が記録した結果であり、技術の一機能、郵送パスワード、特定の経営判断が停止を引き起こしたと証明するものではない。Gramlich、連邦準備制度、1999年9月17日
問うべきなのは、eCashがあらゆる意味で匿名だったかではない。支払いのどの段階を誰が見られたかだ。ブラインド署名は、特定できる口座引き出しと、後日使われるコインの対応を隠そうとした。口座、署名、換金は銀行に残った。パスワードは郵送された。暗号技術が決めた境界は、口座開設の実務より先を走っていた。
出典
- David Chaum, “Blind Signatures for Untraceable Payments,” CRYPTO ’82.
- DigiCash, “First Bank to Launch Electronic Cash,” 1995年10月23日.
- U.S. General Accounting Office, Payments, Clearance, and Settlement: A Guide to the Systems, Risks, and Issues, GAO/GGD-97-73.
- Edward M. Gramlich, Federal Reserve, “Electronic Money in the United States,” 1999年9月17日.
会員向け解説
プロフィールの詳細
適切な会員レベルでログインすると、解説全文と出典メモをご覧いただけます。
ストラテジックサークル限定
Strategic Circle
すべての読者に公開されています。参加してログインすると プロフィール解説 を閲覧できます。
Strategic Circle に参加Leadership Alliance 会員限定
Leadership Alliance
対象となる IP 資産の所有者・管理者向けです。ログインすると Leadership Alliance の解説を閲覧できます。
Leadership Alliance に参加