요약
- 블라인드 서명은 사용된 eCash 코인을 처음 자금을 댄 인출 계정과 Mark Twain Bank가 연결하지 못하게 하려는 장치였다.
- 은행은 계정을 인증하고 달러 코인을 발행했으며, 입금된 코인을 확인해 가맹점의 은행 예금으로 돌려줬다.
1995년 10월 23일, DigiCash는 Mark Twain Bank가 미국 달러 eCash 계정 신청을 받기 시작했다고 발표했다. 암호 기술은 미래에서 왔지만 계정 절차는 우편함을 거쳤다. 신청서는 온라인, 우편, 팩스로 낼 수 있었고 비밀번호는 우편으로 보내겠다고 회사는 밝혔다. 디지털 현금도 첫 단계에서 배달을 기다렸다.
이 대목은 우스운 옛날 풍경으로만 읽히지 않는다. 기술이 약속한 범위가 어디까지였는지 보여준다. DigiCash가 숨기려 한 것은 은행의 존재가 아니라, 어느 계좌 인출이 나중에 가맹점에 들어온 특정 코인을 만들었는지였다. 코인을 쓸 수 있게 만드는 주체는 여전히 은행이었다. 프라이버시는 은행 제도 바깥이 아니라 그 안에 들어 있었다.
번호를 보지 않고 서명하기
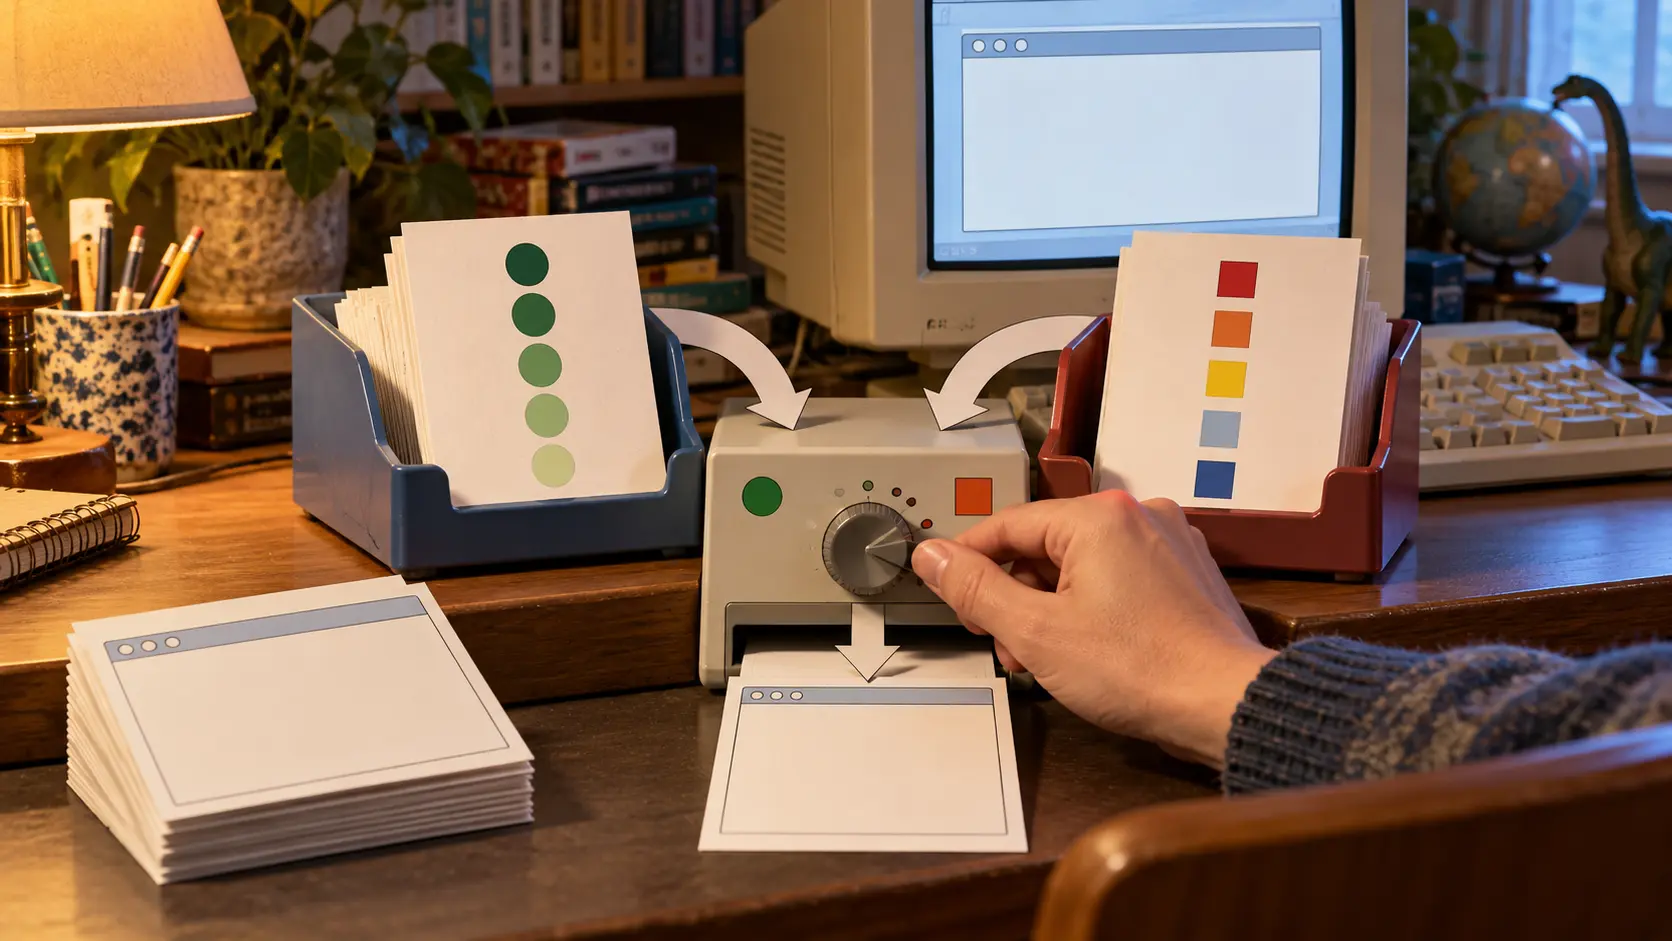
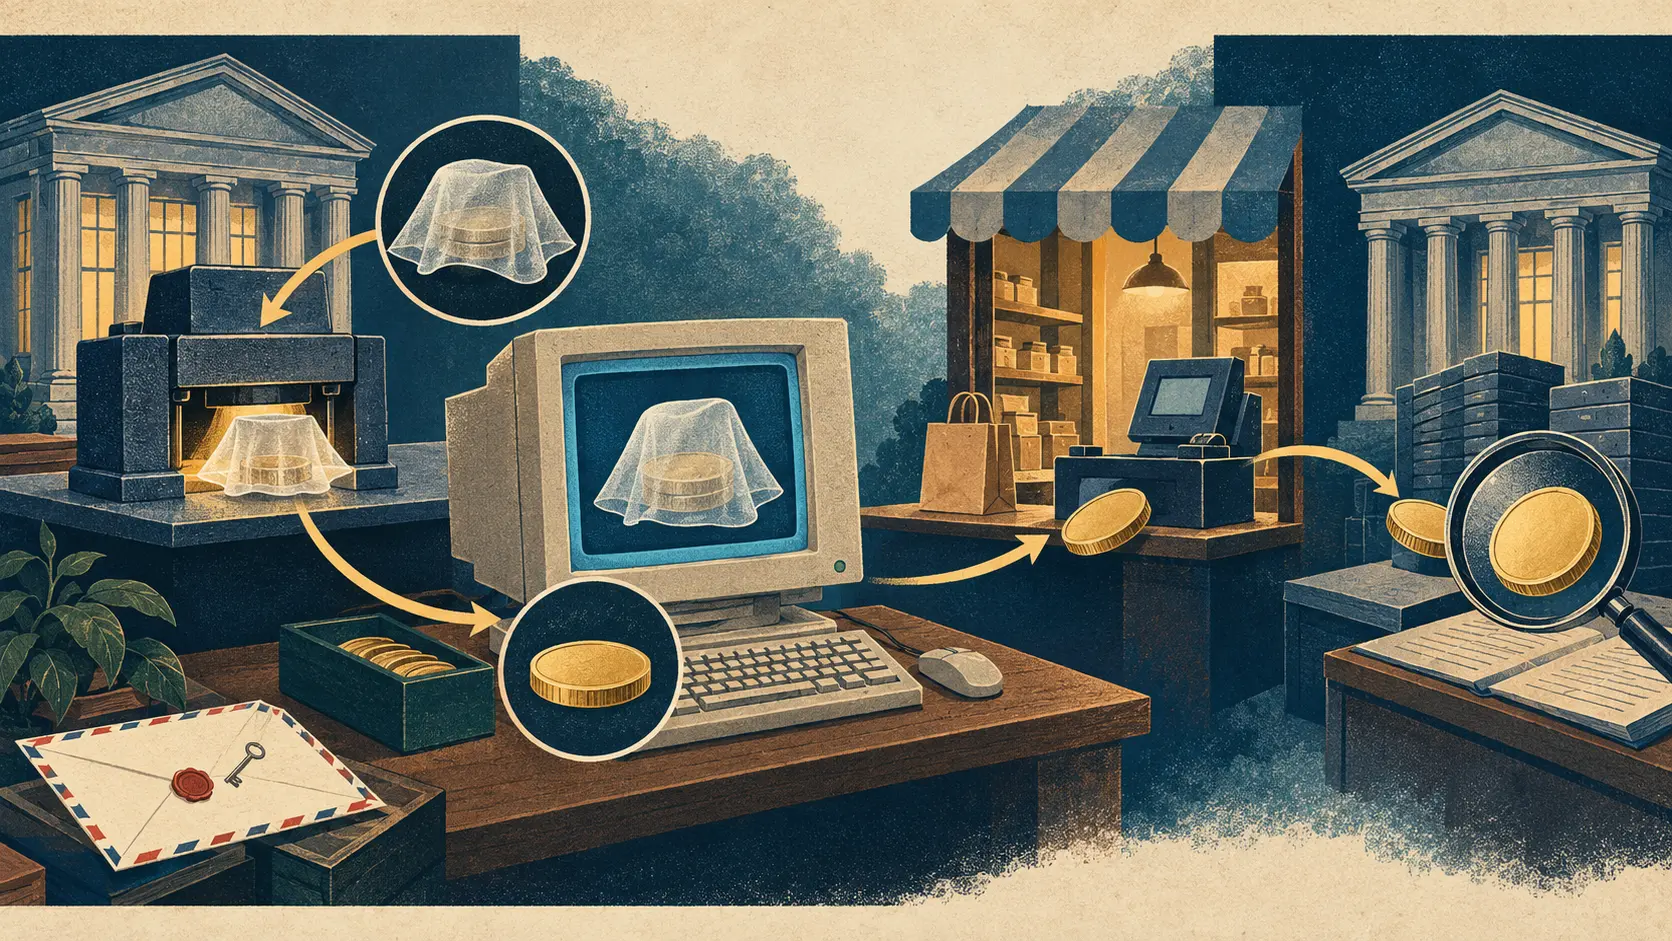
David Chaum은 1982년 블라인드 서명 논문에서 기본 원리를 설명했다. 이용자는 무작위 일련번호가 붙은 지폐를 만들고 은행에 서명을 요청하기 전에 번호를 가린다. 은행은 계좌에서 금액을 인출하고 가려진 지폐에 서명한다. 이용자가 가림 요소를 걷어 내면 은행이 서명 당시 보지 못한 번호가 붙은 유효한 코인이 남는다.
결제 때 가맹점은 코인을 은행에 예치한다. 은행은 서명을 검증하고 같은 번호가 이미 사용됐는지 확인한 다음, 코인을 결제된 것으로 기록하고 가맹점에 예금을 적립한다. 고유 번호는 중복 사용을 찾아내고, 블라인드 서명은 예치된 코인과 최초 인출을 연결하지 못하게 한다. Chaum의 논문이 설명하는 프로토콜 원리와 Mark Twain Bank가 실제 배포한 소프트웨어에 대한 감사는 별개의 기록이다. Chaum의 1982년 논문
차이는 구체적이다. 은행은 누가 인출했는지 알아도 가맹점이 나중에 가져온 코인이 어느 인출에서 비롯됐는지 알아내지 못하도록 할 수 있다. 보호 범위는 그 암호학적 연결이다. 고객 계정이나 가맹점의 은행 관계, 네트워크가 남길 수 있는 모든 흔적까지 사라지는 것은 아니다.
현금 같은 지불, 은행이 쥔 양 끝
DigiCash 발표에 따르면 고객 PC의 소프트웨어가 무작위 코인 번호를 고르고, 코인을 블라인드한 뒤 은행의 서명을 받았다. 고객은 PC 지갑에서 판매자에게 지불할 수 있었다. 가맹점이 코인을 예치하면 은행은 이미 받아들인 번호인지 확인해 재사용을 막았다. DigiCash는 은행이 사용된 코인을 특정 인출과 연결할 수 없다고 설명했다. DigiCash의 1995년 10월 23일 발표
하지만 “현금과 비슷하다”는 말은 “은행이 필요 없다”는 뜻이 아니다. Mark Twain Bank는 신청을 받고 계정을 인증했으며, 달러 가치에 서명하고 환급을 맡았다. 미국 회계감사원은 나중에 eCash 발행 때 은행에 생기는 부채와 가맹점 예치 후 은행 예금으로 돌아가는 과정을 설명했다. 보고서는 1996년 10월 기준 미국에서 eCash를 제공한 은행이 Mark Twain이었다고 기록했다. GAO/GGD-97-73
코인은 연결을 숨길 수 있지만 발행자를 없애지는 못했다. 구매 내역이 은행의 인출 기록에서 복원되지 않도록 하면서도, 계정 잔액을 서명된 토큰으로 바꾸고 가맹점 토큰을 예금으로 바꾸는 일에는 은행이 필요했다. DigiCash는 Mark Twain에 비독점 라이선스를 줬고, 직접 발행 시스템을 운영하기보다 금융기관에 시스템을 라이선스할 계획이라고 밝혔다. 은행은 단순한 통로가 아니라 발행 가치에 대한 책임을 지는 곳이었다.
설계는 선명했지만 운영 장부는 보이지 않는다
공개 문서는 의도한 프로토콜과 은행의 역할을 보여준다. Mark Twain Bank의 서명키 보관 기록, 거래 원장, 거래 건수는 공개 자료에서 확인되지 않는다. 그런 기록이 있으면 운영상 신뢰와 사용 규모에 대한 판단이 달라질 수 있다. 블라인드된 결제와 은행의 발행·환급이 나뉜 구조까지 달라지지는 않는다.
1999년 9월, 연방준비제도 이사 Edward Gramlich는 DigiCash의 네트워크 기반 시스템이 중단됐으며 이용자 수용이 더뎠다고 말했다. 이는 공식 연설이 기록한 결과다. 특정 기술 기능, 우편 비밀번호, 한 번의 사업 판단이 중단을 일으켰다는 증거는 아니다. Gramlich, 연방준비제도, 1999년 9월 17일
핵심 질문은 eCash가 모든 의미에서 익명이었는지가 아니다. 결제의 어느 구간을 누가 볼 수 있었는가다. 블라인드 서명은 확인 가능한 인출 계정과 나중에 사용될 코인의 연결을 숨기려 했다. 계정과 서명, 환급은 은행에 남았다. 비밀번호는 우편으로 왔다. 암호학이 정한 프라이버시 경계가 계정 개설 절차보다 앞서 있었다.
출처
- David Chaum, “Blind Signatures for Untraceable Payments,” CRYPTO ’82.
- DigiCash, “First Bank to Launch Electronic Cash,” 1995년 10월 23일.
- U.S. General Accounting Office, Payments, Clearance, and Settlement: A Guide to the Systems, Risks, and Issues, GAO/GGD-97-73.
- Edward M. Gramlich, Federal Reserve, “Electronic Money in the United States,” 1999년 9월 17일.
회원 브리핑
프로필 심층 컨텍스트
올바른 멤버십 등급으로 로그인하면 전체 브리핑과 출처 노트를 볼 수 있습니다.
전략 서클 전용
Strategic Circle
모든 독자에게 공개됩니다. 가입 후 로그인하면 프로필 브리핑를 열람할 수 있습니다.
Strategic Circle 가입하기Leadership Alliance 전용
Leadership Alliance
자격을 갖춘 IP 자산 소유자 및 운영진을 위한 콘텐츠입니다. 로그인하면 Leadership Alliance 브리핑을 열람할 수 있습니다.
Leadership Alliance 가입하기