Кратко
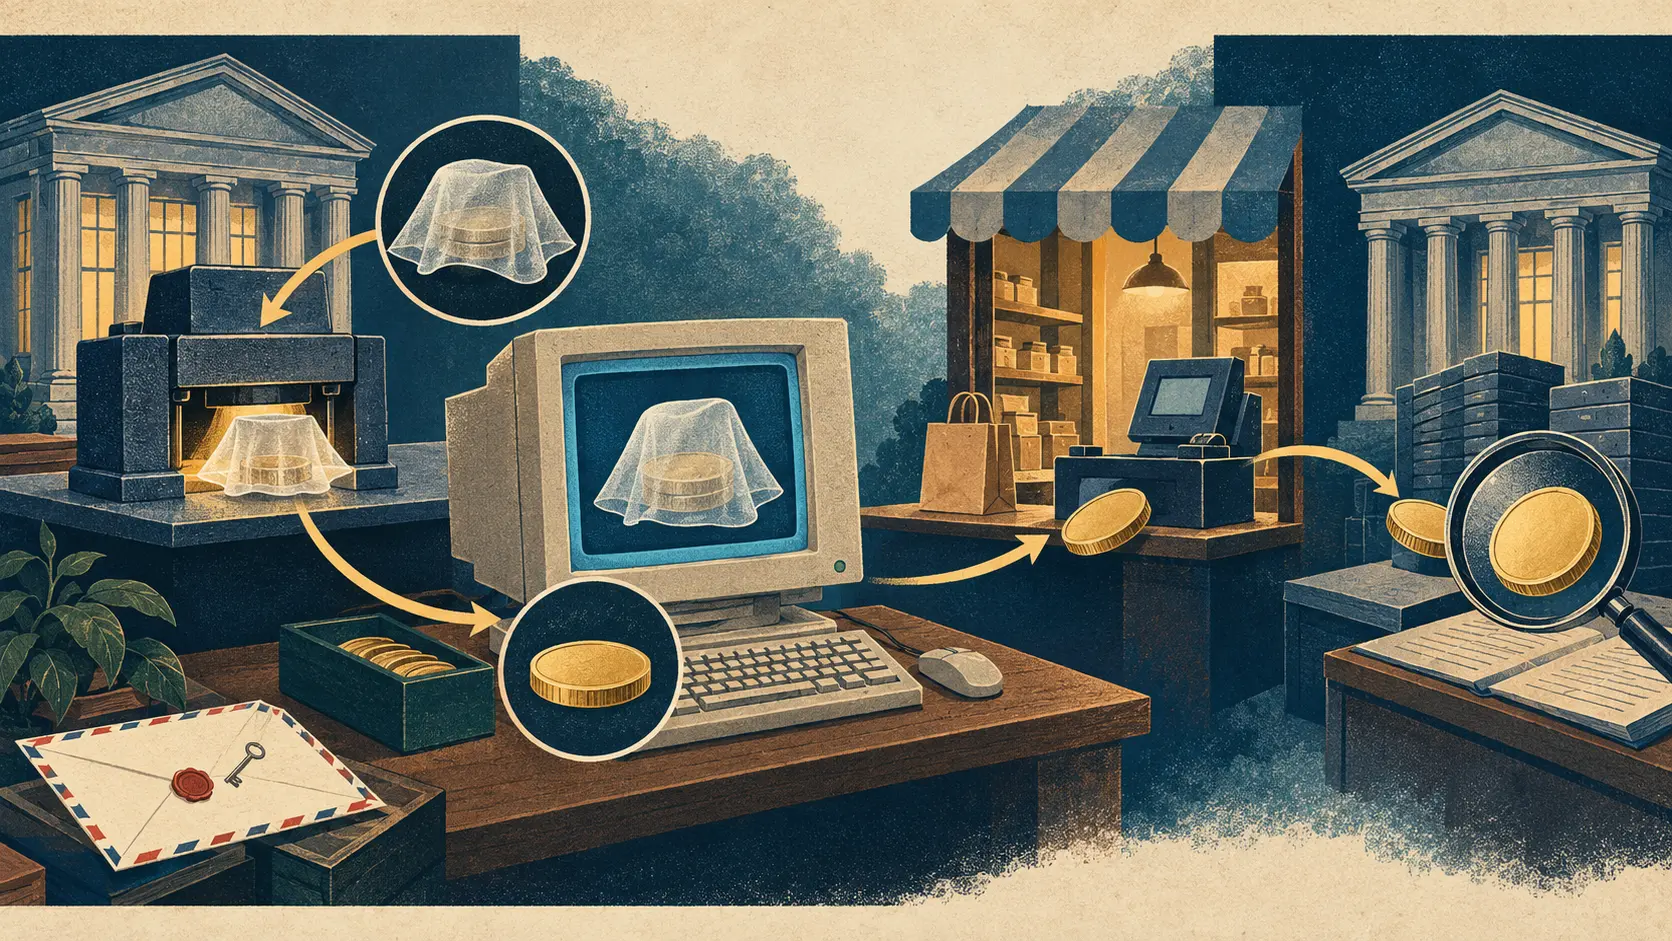
- Слепая подпись должна была не дать Mark Twain Bank связать потраченную монету eCash со снятием, из которого она появилась.
- Банк проверял счета, выпускал долларовые монеты, проверял депозиты и переводил монеты продавца обратно в банковский вклад.
23 октября 1995 года DigiCash объявила, что Mark Twain Bank начинает принимать заявки на счета eCash в долларах США. Будущее было в криптографии. Пароль шёл обычной дорогой: форму можно было отправить онлайн, почтой или факсом, а пароль, говорилось в сообщении, придёт по почте. Цифровые деньги начинались с ожидания почтальона.
Это не просто смешная деталь раннего Интернета. Она показывает, где проходила граница обещания. DigiCash хотела, чтобы монета напоминала наличные в одном конкретном отношении: банк не должен был узнать, с какого клиентского снятия появилась монета, позже внесённая продавцом. Но возможность потратить её по-прежнему создавал банк. Приватность встроили в банковскую систему, а не поставили её вне системы.
Банк подписывает, не видя номера
В статье 1982 года о слепых подписях David Chaum описал механизм. Клиент создаёт денежную записку со случайным серийным номером и скрывает его перед запросом подписи банка. Банк списывает сумму со счёта и подписывает скрытую записку. Клиент снимает маскировку и получает действительную монету с номером, которого банк не видел при подписании.
При оплате продавец передаёт монету банку. Банк проверяет подпись, выясняет, не использовался ли номер ранее, записывает погашенную монету и зачисляет деньги продавцу. Уникальный номер помогает обнаружить повторное предъявление; слепая подпись должна помешать банку связать внесённую монету с первоначальным снятием. Таков протокол в статье Chaum, а не аудит программного обеспечения, которое фактически установил Mark Twain Bank. Статья Chaum, 1982
Разница точная: банк может знать, кто снял деньги, но не определить, какое снятие профинансировало монету, которую позже предъявил продавец. Приватность касалась этой криптографической связи. Она не стирала счёт клиента, банковские отношения продавца или все следы, которые могла оставить сеть.
Платёж похож на наличные, края остаются банковскими
В сообщении DigiCash описана программа на персональном компьютере клиента: она выбирала случайные номера монет, скрывала их и отправляла банку на подпись. Затем клиент расплачивался с продавцом из локального кошелька. Когда продавец вносил монету, банк проверял её номер и не позволял принять уже использованную повторно. DigiCash утверждала, что банк не сможет связать потраченную монету с конкретным снятием. Сообщение DigiCash от 23 октября 1995 года
Но «похоже на наличные» не значит «без банка». Mark Twain принимал заявки, удостоверял счета, подписывал долларовую стоимость и участвовал в погашении. Позже американское Главное контрольно-финансовое управление описало обязательство банка при выпуске eCash и превращение монет в банковский вклад после внесения продавцом. Согласно отчёту, в октябре 1996 года Mark Twain был американским банком, предлагавшим eCash. Отчёт GAO/GGD-97-73
Монета могла скрывать связь, но не обходилась без эмитента. В этом и состояла главная граница конструкции: историю покупок не следовало восстанавливать по банковским снятиям, однако клиент зависел от банка, превращавшего остаток на счёте в подписанные токены, а токены продавца — обратно во вклад. DigiCash передала Mark Twain неисключительную лицензию и заявляла, что собирается лицензировать системы финансовым учреждениям, а не самой управлять эмиссией. Банк не был нейтральной трубой: он отвечал за выпущенную стоимость.
Граница видна; операционные книги закрыты
Открытые документы описывают задуманный протокол и роль банка. В них нет записей о хранении ключей подписи Mark Twain Bank, журналов транзакций или числа платежей. Эти документы изменили бы оценку операционного доверия и масштаба использования, но не подтверждённое разделение между слепой оплатой и банковскими выпуском и погашением.
В сентябре 1999 года управляющий Федеральной резервной системы Edward Gramlich сказал, что сетевая система DigiCash была закрыта, а её принятие шло медленно. Это итог, зафиксированный в его выступлении. Он не доказывает, что причиной стала отдельная техническая функция, пароль по почте или одно деловое решение. Gramlich, Федеральная резервная система, 17 сентября 1999 года
Полезный вопрос не в том, была ли eCash анонимной во всех смыслах. Важно, кто видел каждый этап платежа. Слепая подпись должна была скрыть связь между идентифицируемым снятием и потраченной позже монетой. Счёт, подпись и погашение оставались у банка. Пароль шёл почтой: криптографическая граница опередила процедуру открытия счёта.
Источники
- David Chaum, “Blind Signatures for Untraceable Payments,” CRYPTO ’82.
- DigiCash, “First Bank to Launch Electronic Cash,” 23 октября 1995 года.
- U.S. General Accounting Office, Payments, Clearance, and Settlement: A Guide to the Systems, Risks, and Issues, GAO/GGD-97-73.
- Edward M. Gramlich, Федеральная резервная система, “Electronic Money in the United States,” 17 сентября 1999 года.
Обзор для участников
Подробный контекст профиля
Войдите с подходящим уровнем подписки, чтобы открыть полный обзор и примечания к источникам.
Только для Стратегического сообщества
Стратегическое сообщество
Открыто всем читателям. Вступите и войдите, чтобы открыть обзоры профилей.
Вступить в Стратегическое сообществоТолько для Альянса лидеров
Альянс лидеров
Для проверенных владельцев IP-активов и руководителей. Войдите, чтобы открыть обзоры Альянса.
Вступить в Альянс лидеров