
主题
批发接入经济
在主题维度下,批发接入经济主题情报把围绕同一具体议题、信号焦点或监测主题的 BTW.MEDIA 文章串联起来。页面为读者提供更完整的阅读路径,涵盖相关报道、证据来源、市场参与者和基础设施影响,并给出足够背景,帮助理解该主题为何在公司动态、治理决策、区域影响和运营风险中值得关注。读者可以比较反复出现的信号、受影响组织、公开证据、市场背景、服务连续性、采购、竞争、合规和战略规划等问题,而不是只看一份单薄的相关文章列表。页面还会说明该主题涵盖什么、涉及哪些基础设施参与方或政策、有哪些证据支撑报道,以及该主题对运营商、客户、投资者和关注政策的读者为何重要。
欧洲与中东国家电信
TalkTalk 接近与 Octopus 就出售 PXC 进行排他性谈判
出售 PXC 将使 TalkTalk 的批发网络和消费者业务归入不同所有者,延续自 2024 年开始的运营分离。
拉丁美洲与加勒比国家电信趋势
Malbec 已抵达巴西南部海岸,距离承载客户流量仍有多道关口
Meta 与 V.tal 已在 Rio Grande do Sul 启动一条 280 公里 Malbec 海缆支线的部署,登陆站位于距 Porto Alegre 105 公里的 Balneário Pinhal,目标在 2027 年启用。海缆抵岸使线路跨过了明确的物理节点,但每对光纤最高 20 Tbps 仍是设计上限,不是已点亮或已售出的流量。
亚太地区国家电信趋势
Candle 合同先收预付款,IPS 要到2028年交付后才确认收入
IPS, Inc. 已决定就其持有的 Candle 国际海缆部分权益签订不可撤销使用权(IRU)合同,并配套 25 年运维服务。IRU 金额为 9820 万美元,按公司采用的汇率约合 160 亿日元。客户将在建设期分阶段预付,但 IPS 明确表示,海缆完工并交付使用权之前不确认销售收入。

欧洲与中东区域 ISP
LLC Daginfonet:地方宽带商的价格传导与小网络约束
LLC Daginfonet 的经济问题不是能否在达吉斯坦杰尔宾特继续提供接入服务,而是一个小型固定宽带网络在成本上行、全国运营商下沉和本地替代方案存在的环境中,是否仍能把价格提高转化为真实利润。基于公开事实,我的判断是:Daginfonet 仍有地方嵌入和营业现金流的防御性,但它的网络资源、客户规模、资本余地和供应商选择都太窄,无法把自己定价成一个强势平台;它更像一家能够存续、能小幅转嫁成本、但必须持续证明服务密度和本地响应价值的区域接入商。

欧洲与中东区域 ISP
LLC Digital Dialogue-Nets:地方宽带经济的真实资产与有限护城河
LLC Digital Dialogue-Nets 的核心问题不是它有没有网络,而是这张网络能不能在南俄若干地方市场里把接入密度、价格纪律和维护成本压成一组可持续的现金流。我的判断是:它更像一家拥有真实路由资源和本地销售面的区域宽带经营者,而不是一个可以轻松复制到全国的高利润平台;它的价值来自局部覆盖、开发商入口、企业增值服务和互联优化,风险则来自规模偏小、资本开支刚性、全国运营商竞争、许可变化以及公开数据之间仍无法闭合的经营口径。
欧洲与中东区域 ISP
LLC Enginet+:低价本地宽带的经济账与小运营商的防线
LLC Enginet+ 的核心问题不是能否证明自己是一家真实运营的本地网络公司,而是在俄罗斯莫斯科州伊万捷耶夫卡这样竞争密集的接入市场里,低月费、有限公网地址、少量员工、上游依赖和本地项目收入能否拼出足够稳的现金流。
欧洲与中东区域 ISP
LLC "Foratelecom":一张小型莫斯科光纤网的利润约束
LLC "Foratelecom" 的经济问题不是它有没有网络,而是这张网络在现有收入、成本和资本约束下能不能赚到足够的增量毛利。公开证据显示,它是真实存在的本地通信运营商,有自治系统、地址资源、牌照、电话能力和莫斯科光纤网络主张;但同一组证据也显示,2025 年收入规模很小、毛利为负、净亏损扩大、净资产为负。我的判断是:这家公司更像一家靠少数企业连接、遗留资源和本地支持能力维持的窄域接入商,而不是一家具备可验证增长弹性的区域平台;除非它能证明价格重定、客户组合升级、资本补充和网络现代化同时发生,否则经济吸引力偏弱。

欧洲与中东区域 ISP
LLC "Information Technology Center":克拉斯诺达尔小型网络的本地服务溢价考验
LLC "Information Technology Center" 不是一个可以用居民宽带价格直接理解的运营商样本。它公开可见的价值来自一个很小但受控的克拉斯诺达尔地址与路由足迹:两个自治系统、一个 46.226.224.0/21 分配、若干区域多业务网络记录、公共部门域名和 DNS 信号,以及必须在低价零售替代品、上游依赖、现场支持劳动、设备更新和俄罗斯通信合规之间成立的贡献毛利方程。

欧洲与中东区域 ISP
LLC INTER-SVYAZ-GROUP的别墅宽带经济学:局部密度能否抵住全国运营商的价格锚
LLC INTER-SVYAZ-GROUP 看起来不像一家追求全国规模的宽带公司,而像一家把资本、线路、维护人员和客户关系压在莫斯科州奥金佐沃区若干高价值聚落上的小型区域运营商。它的问题不是有没有网络,而是现有局部密度、别墅客户溢价、商业区专线收入和本地支持服务,是否足以在全国运营商继续压低家庭宽带价格时,仍然支付冗余、换代和监管合规成本。

欧洲与中东区域 ISP
LLC "IPLS":克拉斯诺戈尔斯克本地宽带商的服务溢价考验
LLC "IPLS" 的公开材料把它描绘成莫斯科州克拉斯诺戈尔斯克的城市网络运营者:有自己的自治系统、地方办公室、家庭宽带、企业专线、电话、视频与楼宇门禁服务。经济问题不在于它是否真实存在,而在于这组本地资产能否在上游容量、设备更新、现场支持与竞争折扣之后,仍然留下可持续的服务溢价。

亚太区域 ISP
LLC "Isatel" Tajikistan:塔吉克斯坦小型接入网的卫星、批发与本地交换账本
LLC "Isatel" Tajikistan 的公开轮廓并不适合被写成一个大规模宽带运营商故事。它更像是塔吉克斯坦通信市场里一个小而有位置感的节点:持有自治系统和本地地址资源,连接 Dushanbe 的交换点,依赖国家批发网络的上游能力,又用卫星、专线、政府与企业连接来解释自己为什么可以在移动数据和主流家庭宽带之外存在。
欧洲与中东区域 ISP
LLC Balttelecom:加里宁格勒小型接入商的价格、线路控制与合规压力
LLC Balttelecom 通过 SOVAtelecom 品牌服务加里宁格勒及周边市场。它的公开轮廓不像一家追求全国扩张的宽带平台,更像一家在有限地址、有限资源和高现场服务占比中经营的本地接入商:收入不大,IPv4 地址池可见,IPv6 缺席,上游关系集中,居民资费接近俄罗斯平均水平,私宅接入明显更贵,企业业务和通信设施建设则决定了这家公司能否把本地劳动、线路资产和客户关系转化为高于普通家庭宽带的利润。

欧洲与中东区域 ISP
别尔哥罗德本地接入网的真实护城河:LLC " Belgorod Networking Telecommunication Company" 的价格、路由与现金流边界
LLC " Belgorod Networking Telecommunication Company" 看起来不像一家要用全国叙事讲故事的运营商。它的可观察价值集中在别尔哥罗德本地:光纤入户、楼宇套餐、智能门禁、电视、公共 Wi-Fi、白地址、个人账户和日常客服,把一张小型接入网经营成高黏性的地区基础设施。关键问题不是它能否成为全国性电信平台,而是在俄罗斯本地宽带竞争、地址资源稀缺、上游路由依赖和资本维护压力下,这家公司已经显示出的利润率和服务宽度能否长期转化为更稳的用户生命周期。

欧洲与中东区域 ISP
LLC Cifrovie Seti Urala:乌拉尔区域宽带商的汇聚经济与价格压力
LLC Cifrovie Seti Urala:乌拉尔区域宽带商的汇聚经济与价格压力 的情报摘要说明事态进展、可核验的公开证据、相关组织、区域背景、市场风险敞口,以及可能带来的基础设施影响。欧洲与中东区域 ISP情报 语境将这一信号与网络运营、服务商策略、治理决策、资本流动、客户依赖、监管压力、合作关系动向、韧性规划、采购风险和服务连续性联系起来。

欧洲与中东区域 ISP
LLC Company NICOS:Mytishchi 本地接入网的利润边界
LLC Company NICOS 的公开证据指向一个很具体的问题:这不是一个全国性宽带平台的扩张叙事,而是一张俄罗斯 Mytishchi 本地接入网能否把现场支持、企业集成、稳定连接和真实地址资源转化为足够毛利的经营考验。

北美国家电信趋势
Zayo 新披露的是 NVIDIA 合作方,而不是第二个 8,000 英里建设项目
Zayo 于 8 月 6 日宣布与 NVIDIA 合作,为分布式 AI 基础设施提供网络容量。新事实是合作方被点名;超过 8,000 route miles、六条新线路和十个增建走廊并非新立项,这套建设包已在 4 月 16 日与一名未具名锚定客户一起公布。
欧洲与中东国家电信趋势
AST SpaceMobile欧洲测试把难题从轨道转向网络集成
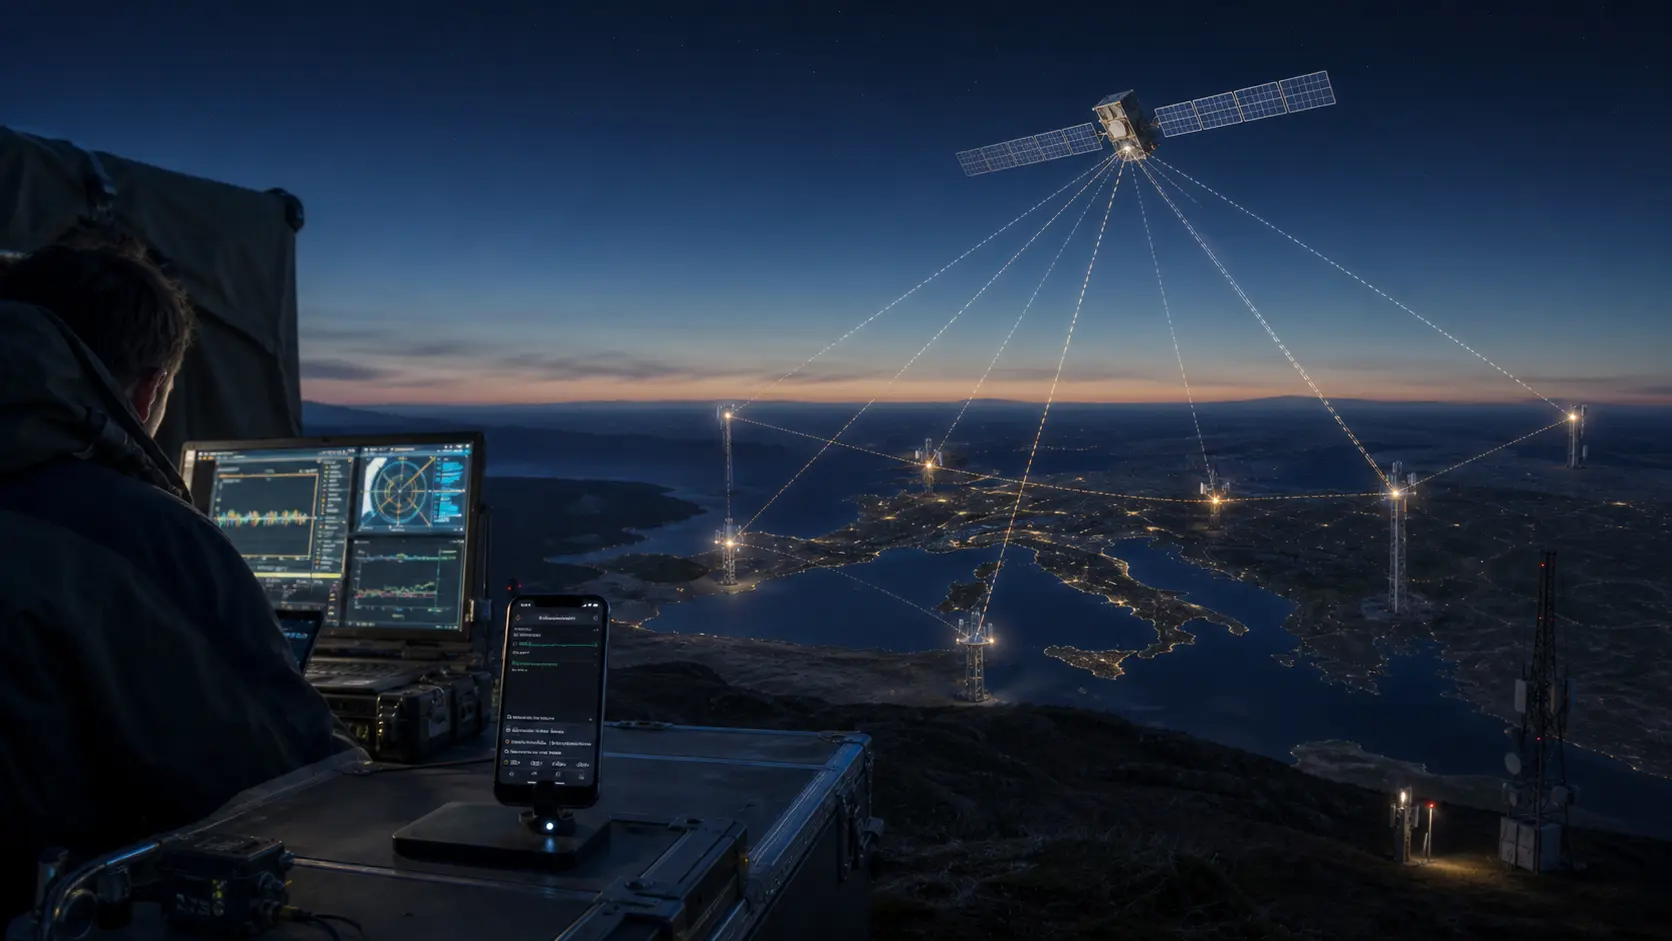
AST SpaceMobile 称,已与运营商在八个欧洲国家开展集成测试。真正的进展不是卫星宽带已经商业开通——公告并未这样说——而是运营商开始验证,天基无线接入怎样进入持牌地面网络、用户认证体系和各国监管框架。
亚太地区国家电信趋势
StarHub 收拢 MyRepublic 的网络承载,但没有接管移动客户
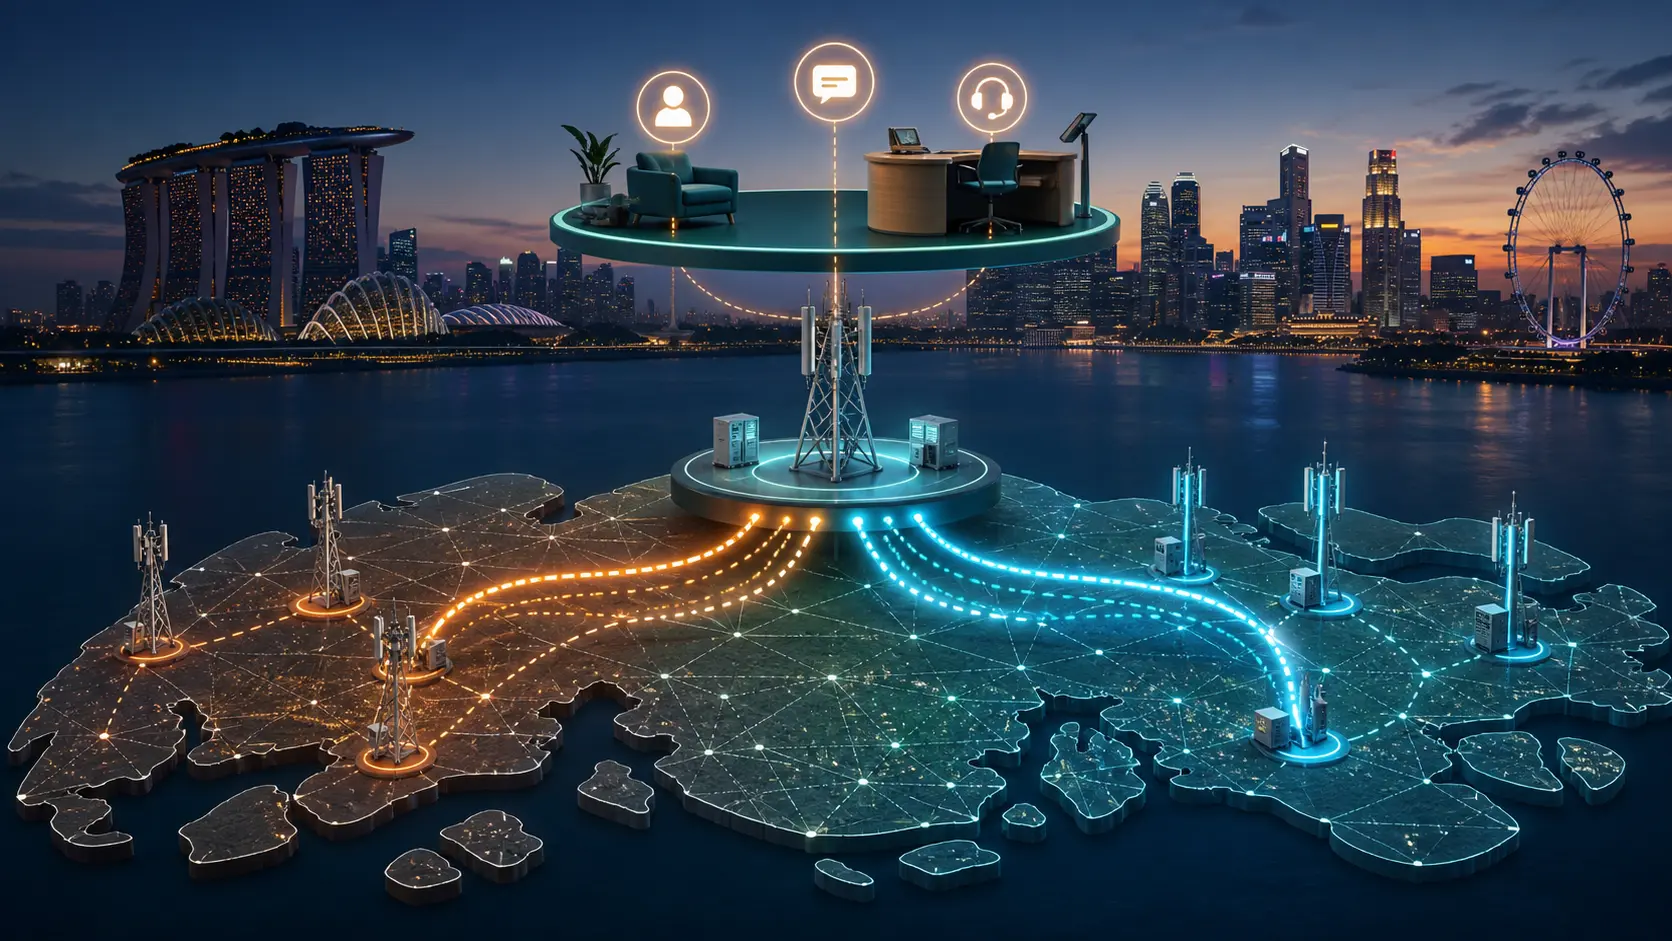
MyRepublic 将结束 4G、5G 分别依赖 M1 和 StarHub 的双网安排,把 4G 也迁至 StarHub。对新加坡移动通信市场而言,这首先是批发网络控制权和流量规模的转移;在客户数量、迁移期限和合同价格均未披露的情况下,它还不能被写成客户或移动业务的收购。

非洲国家电信趋势
Liquid 在拉各斯用无线光链路压缩“最后一段”交付时间
过去两年,近十二条 Taara 无线光链路被部署在拉各斯数据中心接入点与企业站点之间。它们绕开部分开挖等待,却没有绕开视距、供电和运行验证;设备可达 20 Gbps,不等于每条现网链路都达到了上限。

非洲国家电信趋势
EAAIF披露5000万美元份额,Liquid融资结构终于多了一层透明度
8 月 5 日出现的新信息,不是 Liquid Intelligent Technologies 又完成了一轮 6.6 亿美元融资,而是 EAAIF 在其中一笔美元银团贷款里的出资额首次被明确。这个差别决定了读者应当关注资本结构、债权人约束和资金用途,而不是把同一笔四月交易重复计入。