
主题
批发接入经济
在主题维度下,批发接入经济主题情报把围绕同一具体议题、信号焦点或监测主题的 BTW.MEDIA 文章串联起来。页面为读者提供更完整的阅读路径,涵盖相关报道、证据来源、市场参与者和基础设施影响,并给出足够背景,帮助理解该主题为何在公司动态、治理决策、区域影响和运营风险中值得关注。读者可以比较反复出现的信号、受影响组织、公开证据、市场背景、服务连续性、采购、竞争、合规和战略规划等问题,而不是只看一份单薄的相关文章列表。页面还会说明该主题涵盖什么、涉及哪些基础设施参与方或政策、有哪些证据支撑报道,以及该主题对运营商、客户、投资者和关注政策的读者为何重要。

报道
读 LACNIC 的电话文章:8 kbit/s 的语音,带宽该怎么算
编码器报的是音频码率,运营商购买的却是承载数据包的容量。LACNIC 最新电话科普已经提醒读者计算协议开销;把这笔账展开,才能看见压缩率与链路节省之间的距离。

欧洲与中东国家电信趋势
英国 PSTN 停用仍有 150 万条线路待迁移
距离 2027 年 1 月停用日期临近,Openreach 仍有约 150 万条 PSTN 线路待迁移;一项调查显示,部分客户的准备工作仍存在明显缺口。
北美云服务趋势
收购 MicroAge 后,ScanSource 也接下了渠道冲突的裁决权
ScanSource 以 2.205 亿美元完成收购,一边拥有直接服务企业客户的团队,一边准备把这些能力提供给渠道伙伴。更大的服务供给之外,伙伴还需要知道:当双方接触同一客户,谁来划定机会、信息和交付责任的边界?

全球机构趋势
ScanSource的1.612亿美元经常性收入,为何对应33.7%的毛利
一家技术分销商可以同时披露三组看似相连、实际不能连除的数字:Intelisys 供应商向终端客户开出约 28.8 亿美元账单,ScanSource 确认 1.61209 亿美元经常性收入,经常性收入又贡献公司 33.7%的毛利。真正需要解释的并非“从 28.8 亿抽走多少”,而是谁控制交付、哪一笔金额进入收入分母,以及仍有哪些成本留在毛利线以下。

全球机构趋势
Yum! Brands以 12 亿美元出售Pizza Hut中国;KFC 3% 版税新增十二年返还机制
这笔交易不能只用“买下 Pizza Hut”概括。交割后,Yum China 不再为中国内地 Pizza Hut 支付 3% 许可费,并取得当地品牌权利;但 Yum! Brands 仍是 KFC 与 Taco Bell 的许可方,继续收取餐厅收入 3% 的版税。KFC 还新增一套持续到 2038 年、按增长计算却隐去关键参数的版税折扣。12 亿美元改变了一项品牌的所有权,却没有终结两家公司之间的收费与治理关系。

北美机构趋势
Green Dot 的 B2B 入金总额达 422.53 亿美元,购买额仅增 1%
Green Dot 第二季度流入 B2B 账户项目的资金同比增加 76.33 亿美元,达到 422.53 亿美元;公司口径下的购买额却只增加 2,500 万美元。两者不能组成一个“转化率”:购买额明确排除了部分由 BaaS 合作方取得 interchange 的交易。真正决定价值的,是资金走过哪份合同、谁收取管理费,以及谁承担处理和合规成本。

领导者
Mohamed Awang-Lah 在 MY.NeuTrans 真正控制了什么
Mohamed Awang-Lah 可被明确归责的,不是马来西亚整个网络市场的变化,而是一个边界清楚的企业选择:创办一家向运营商和其他网络客户提供无源基础设施、却不直接争夺零售终端用户的供应商。公开资料能够证明这一模式被付诸实施并形成商业活动,但尚不能证明它在多大程度上降低了客户成本、加快了市场进入、减少了重复建设或改变了市场集中度。
欧洲与中东国家电信趋势
8亿英镑手风琴额度不是光纤并购预算
CityFibre 的再融资为继续收购提供了可观空间,但融资额度的标题数字无法证明某一批收购网络已经完成整合、产生贡献,并足以承担与之对应的债务。

全球国家电信趋势
卫星覆盖足迹不等于批发移动授权
一张直连手机的卫星覆盖图,只能说明信号可能到达哪里;它不能证明移动运营商已经买到、接通并验收了一项能为具体用户完成通信的批发服务。
北美区域 ISP 趋势
先收钱,再熔接:Lumen Technologies 光纤扩建的现金流耐久性测试
在 Lumen Technologies 的 Private Connectivity Fabric 扩建中,一美元可以先进入银行账户,随后才变成管道占用、光缆拉放、熔接、光学测试和可交付的光路;它也可以在相关履约义务满足、收入被确认之前停留在“递延收入”里。Lumen Technologies 没有披露任何具体客户的付款时点相对于第一次熔接或正式验收的日程,也没有披露 PCF 合同的取消、退款或验收条款,因此不能把这一顺序强行套在某一份合同上。但截至 2026 年 6 月 30 日的…

全球区域 ISP 趋势
Hyperoptic 的覆盖只有在楼宇同意后才真正可装
宽带地图可以先把一个地址涂成“已覆盖”,但运营商也许还没有权利打开楼内弱电竖井、使用公共管道,甚至进入通往住户门口的走廊。Hyperoptic 自己的安装文件说明,真正有用的覆盖单位不是邮政编码,而是从物业许可、现场勘察、楼内施工到激活全部完成的交付链。
APRICOT
一个转发器承载 64,000 个用户:APRICOT 2026 x86 BNG 内部的故障边界
缓存里的十六份状态变成一份,故障边界也随之合并了吗?5x9 Networks 在 APRICOT 2026 展示的,不只是更高的包转发率,而是一次把性能收益与用户会话集中到同一执行域的架构交换。
全球国家电信
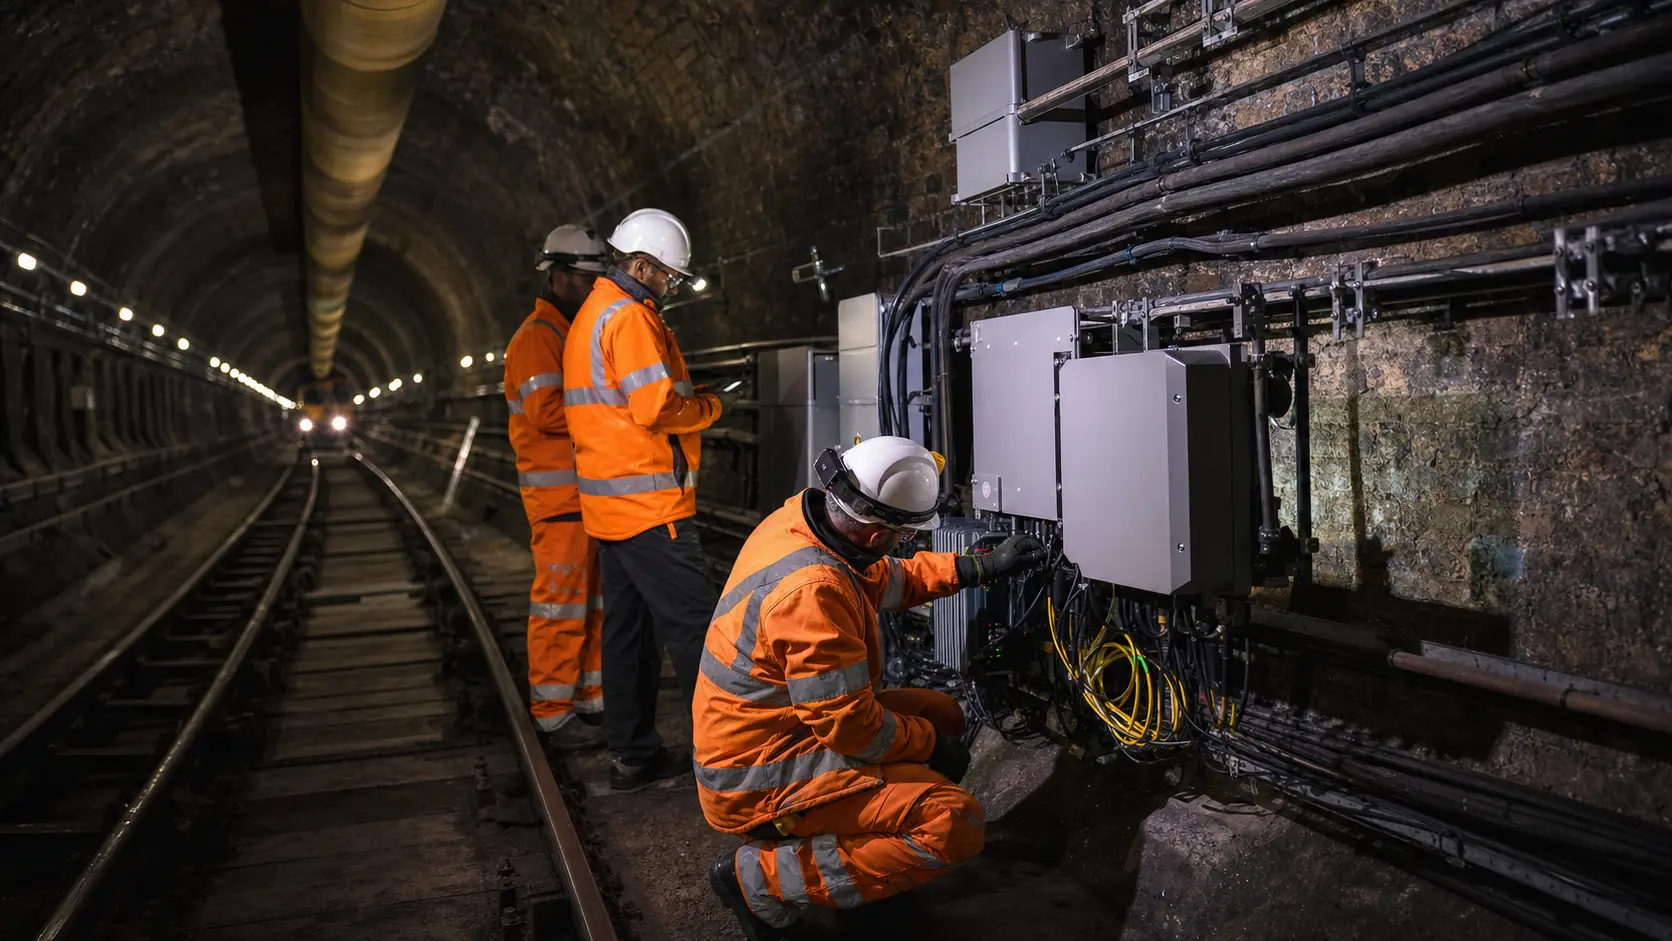
伦敦地铁少挖三遍之后,Boldyn 要证明二十年锁定值得
让四家移动运营商各自在伦敦地铁铺一套网络,当然能够增加“竞争性施工”——也能把同一条隧道挖四遍。Boldyn 的共享网避免了这种昂贵幽默。但节省重复建设的同一套架构,也把运营权、升级节奏和共同故障集中到一个二十年特许经营者手里。

全球国家电信趋势
一根暗光纤之外:IRU 如何决定网络连续性的真实边界
暗光纤 IRU(Indefeasible Right of Use)常被视为一种接近基础设施资产的长期网络权利。买方通常支付较高前期费用,获得多年期限内的排他使用能力,因此它能够提供区别于普通带宽采购的长期确定性。

欧洲与中东国家电信趋势
Deutsche Telekom 同意以 10 亿欧元收购 Fiberhost 和 Inea
若交易完成,T-Mobile Polska 将拥有一张覆盖 140 多万户家庭的光纤网络,而 Fiberhost 仍将向竞争性服务提供商开放。

欧洲与中东国家电信趋势
Kyivstar 与 Ukrtelecom 启动光纤网络互惠接入
Kyivstar 与 Ukrtelecom 将通过对方网络销售光纤服务,在首批三个地区的部署中将零售服务与实体网络所有权分开。

全球云服务趋势
互联网基础设施需要一张瓶颈地图
如果海缆登陆、回传、电力和互联仍共享同一故障域,增加光纤数量也不能保证韧性。
全球机构趋势
互联网接入需要质量底线,不只是一张覆盖地图
一个家庭即使位于“已覆盖”区域,也可能仍然无法稳定上网。真正的接入应同时经得起价格、繁忙时段性能和故障修复三项检验。

北美国家电信趋势
Grain 接手全国 800 MHz 频谱,接入模式才是下一道考题
T-Mobile US 已把全国性 800 MHz 频谱组合转让给 Grain Management,对价为 29 亿美元现金及 Grain 的全部 600 MHz 牌照。所有权已经落定,但这些低频资源如何形成网络、向谁开放、由谁运营仍没有答案。
欧洲与中东国家电信
TalkTalk 接近与 Octopus 就出售 PXC 进行排他性谈判
出售 PXC 将使 TalkTalk 的批发网络和消费者业务归入不同所有者,延续自 2024 年开始的运营分离。