摘要
- 芯片制造完成,离能交付的 AI 加速器仍有封装、连接和测试等工序;TSMC 已承认部分后端供应存在短缺。
- 与 GlobalFoundries 达成的 20 亿美元协议安排的是未来中介层供应,不是本季度的成品交货。扩产金额、晶圆数量与客户拿到设备的日期,不能直接画等号。
判断一台 AI 服务器何时能交付,光盯着晶圆厂还不够。
运算芯片要有内存配合。它们之间需要密集而可靠的连接,组装后还得通过相应测试。晶圆制造完成,意味着重要的一步做完了,并不意味着加速器已经可以装进服务器。先进封装的难处,就藏在这段距离里。
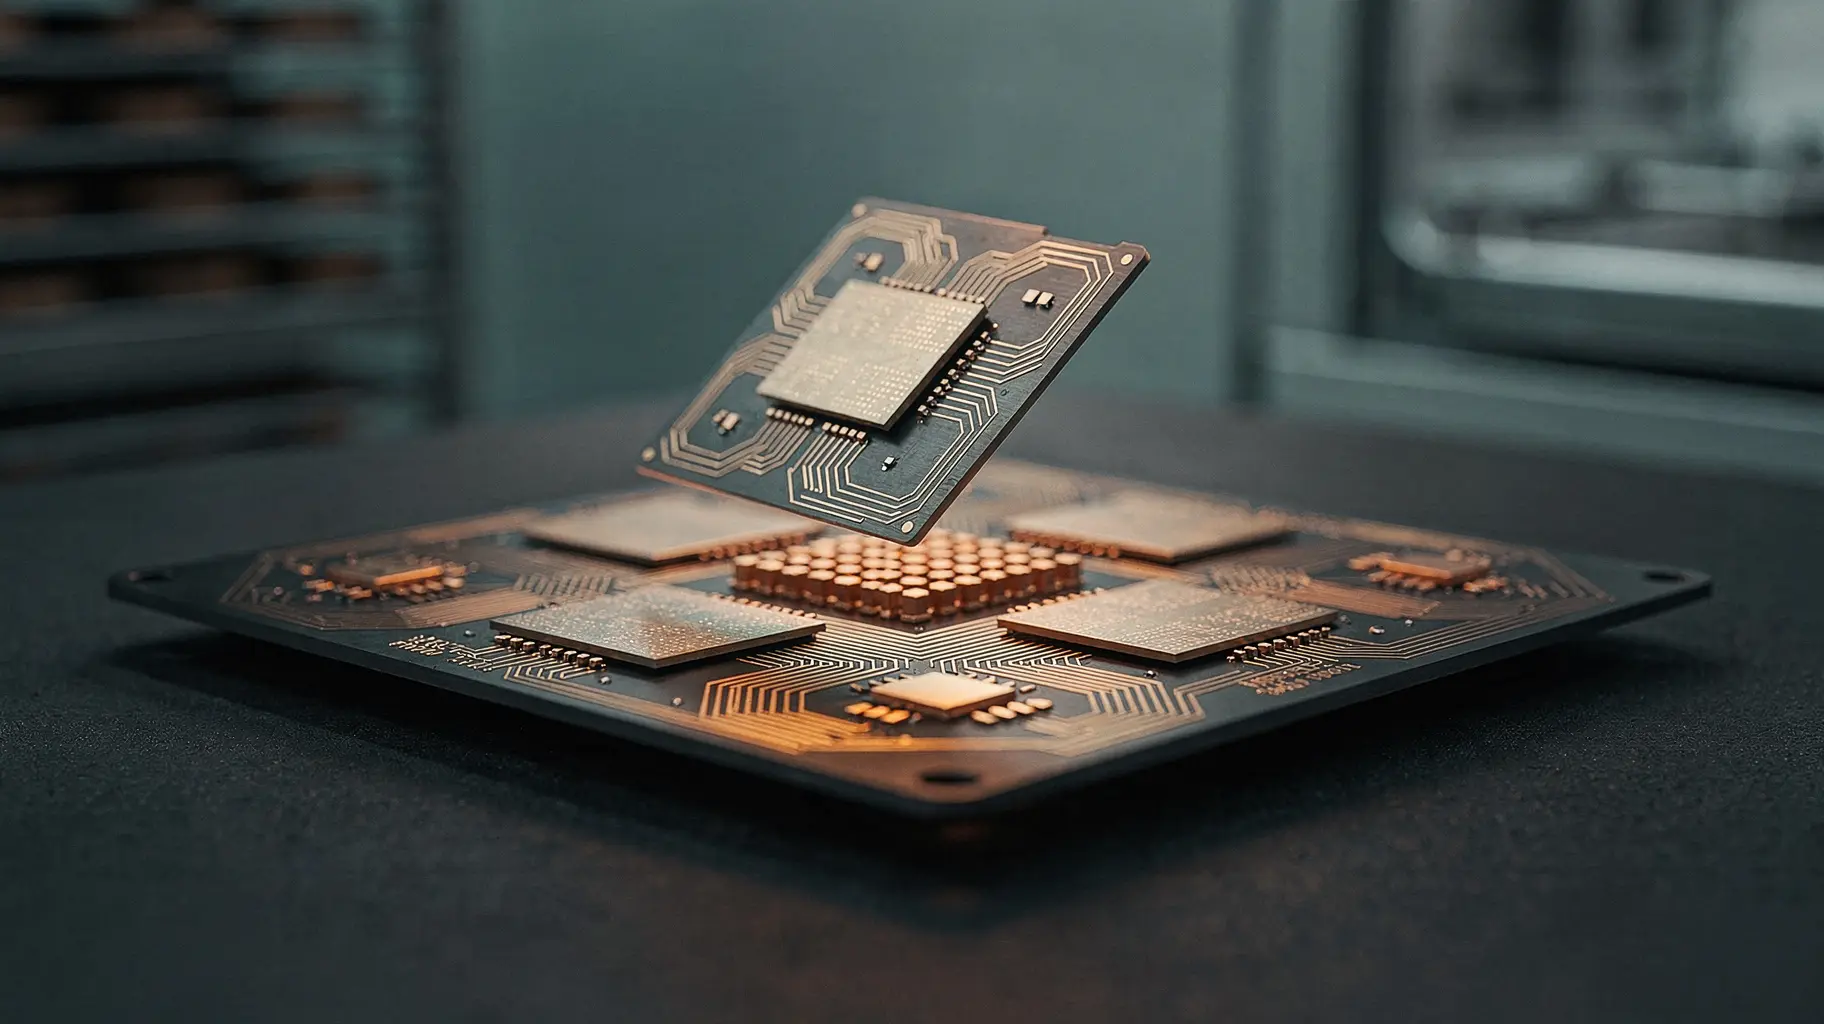
“封装”这个名字容易让人想成给成品加一层保护壳。但在 TSMC 的 CoWoS 技术体系中,它参与决定的还有芯片之间如何传递数据,以及整个组件能容纳什么设计。CoWoS-S 采用硅中介层;CoWoS-R 用聚合物和铜组成重布线层;CoWoS-L 结合重布线层、局部硅互连和其他嵌入式部件。同一个家族,不能当成同一种标准件来数。
这也是一个采购上的麻烦:晶圆处理量、封装能力和完整加速器数量之间,隔着产品尺寸、良率、工艺组合及认证要求。前一项增加,后一项不会自动同比例增加。
20 亿美元,先补芯片下面的部件
10 月 8 日的一笔协议,让这段制造过程有了明确的价格和地点。GlobalFoundries 宣布与 TSMC 达成总值 20 亿美元的多年制造协议,在美国纽约州马耳他扩充产能,为 CoWoS 体系提供硅中介层。初始期限为五年,预计量产爬坡从 2028 年上半年开始。
注意公告买的是什么:中介层,不是现成的 AI 加速器。20 亿美元是协议金额,不是公告明确列出的厂房投资额,也不能换算成多少台服务器。
一周后,C.C. Wei 在 10 月 15 日业绩电话会上解释这项合作时,提到后端供应存在一定短缺。公司已经承认这一压力,不能再说它完全是市场猜测。不过,这段表述没有给出每类产品短缺多少、哪些客户延误、具体交期多长。
新供应商和新地点可能增加选择。但 2028 年的部件计划,不能拿来兑现 2026 年的交付承诺,更不能被写成美国完整加速器制造链已在运转。
大数字为什么仍然不够用
若只看财报,扩张势头很鲜明。第三季度营收为 467.2 亿美元,超过此前 446 亿至 458 亿美元的指引;毛利率 66.4%,营业利润率 58.7%。第四季度指引则是营收 523 亿至 543 亿美元、毛利率 65% 至 67%、营业利润率 56.5% 至 58.5%。
公司在 10 月确认的全年资本预算为 600 亿至 640 亿美元。此前报道中出现的 520 亿至 560 亿美元,已经不是最新预算。
但负责交期的人不能止于“钱投得更多了”。总额没有逐项告诉他,哪种封装增加了多少可用能力、何时通过认证、能接哪款产品。第三季度 7 纳米及以下制程占晶圆营收的 79%,高性能计算占整体营收的 68%,也回答不了这些问题。两个比例的分母都不同,更不能直接充当封装数量。
于是,外部产能预测显得格外诱人。三个连续增长的数字,看上去比一大段限定条件容易使用。
7 月 11 日的 TechTimes 报道就列出这样的序列:2024 年底每月约 3.5 万片,2025 年底约 7.5 万片,2026 年底目标 12.5 万至 13 万片,并将数字归于 TrendForce。
可它链接的 TrendForce News 页面写的并不是同一套序列。该页面转述另一家报纸,给出 TSMC 在 2026 年每月 12 万至 14 万片的预测,另外列出封装伙伴 5 万至 6 万片;页面还说明新闻业务独立于研究团队。
这不是靠取一个平均值就能解决的差异。预测究竟在数 TSMC、合作伙伴,还是整个市场?对应哪类产品?方法是否一致?这些问题没有对齐,就不能把其中一组升级为“已核实的公司产能”。数字传进排期表之前,出处和口径也必须一起进去。
工厂增加了,制造路径还要接上
嘉义的进度已经比单纯的建设意向更明确。TSMC 当前的制造业务介绍写到,2025 年扩充了嘉义及台南的先进封装产能。因此,“只知道宣布要建,之后什么都不知道”并不准确。仍待确认的是各厂区具体产品的可用产出速度,而不是扩产有没有被提及。
日本要看另一张时间表:10 月电话会把第二座晶圆厂的 3 纳米量产安排在 2028 年。此前 DIGITIMES 的 8 月 7 日报道公开导语谈到熊本和日本先进封装布局,但全文需要订阅,不能据此补出当地封装线的认证或量产细节。
一张地图可以标出这些地点,却不能证明它们已经组成一条适用于某款加速器的完整路径。纽约增加中介层来源,熊本增加晶圆制造计划,嘉义和台南披露封装扩产,三者不是同一类产能。也不能反过来断言海外晶圆一定要送回台湾封装——实际经过哪里,仍需产品层面的证据。
提前付款,也要问清保留的是什么
客户不会只等待公开财报。2025 年 Form 20-F披露,部分客户通过预付款安排保留指定晶圆厂产能,符合合同条件后,由双方商定退款或抵扣应收款。这已经是明确的承诺结构,不能说公开记录中完全没有客户预付款信息。
但它没有替任何一份具体订单回答:付钱保住的是哪类产品、是否包含封装、是否保证最终交期、取消或延误由谁承担。年报还披露,2025 年最大客户贡献 19% 的营收,第二大客户占 17%,前十大合计占 78%。收入集中度可以量化,封装排队顺序却不能从这些占比反推。
对数据中心和服务器供应商,最后要落到一个很实际的问题:电力、施工与对客户承诺的日期,依赖的究竟是已确认的完整交付,还是对几道制造工序能够同步完成的估计?
估计不是不能用。危险的是估计在流转中变得越来越确定,原来的条件却逐渐消失。藏在芯片下面的中介层,不该等到交付会议上才第一次进入时间表。
资料说明
此前引用的嘉义公告链接予以保留,但本次未取得正文;扩产信息采用当前公司业务介绍。年报档案和 SEC 申报索引是定位文件的入口,客户占比及预付款内容则依据公司网站所载申报正文。本文讨论的是潜在排期风险,没有据此认定某家客户已遭受损失。
会员简报
档案背景详情
使用相应会员等级登录,即可解锁完整简报与来源注释。
仅限战略圈层会员
战略圈层
所有读者均可浏览。加入并登录后可解锁档案简报。
加入战略圈层仅限 Leadership Alliance
Leadership Alliance
符合条件的 IP 资产所有者和管理层可登录查看 Leadership Alliance 简报。
加入 Leadership Alliance