
亚太地区数据中心趋势
亚太地区数据中心趋势
数据中心:本趋势分析追踪市场变化。市场范围:亚太互联网基础设施市场。关注信号:数据中心市场趋势、AI 驱动的容量需求、供电可用性、托管业务增长、互联互通策略和区域数据中心园区投资。它聚焦于需求变化、容量限制、平台策略、投资时机、监管压力以及可能改变基础设施规划的运营假设。它将公司动态、公共政策、基础设施报告、采购信号、客户需求、服务连续性压力、区域限制、投资时机和受影响的组织相关联,使读者能够在趋势发展为重大市场事件之前理解其重要性。本页面帮助读者评估市场走势、经核实的证据、区域执行风险、竞争地位、治理相关风险、资金压力,以及受此变化影响最大的机构或公司。它面向运营商、投资者、分析师、采购方,以及关注公共政策并需要清晰了解以下方面的读者:市场走向、哪些信号具有持续性、哪些证据证实了趋势、哪些假设仍存在不确定性,以及哪些基础设施决策可能在下一周期影响采购、韧性、合规、客户依赖、服务连续性或资本规划。
最新报道
亚太地区数据中心趋势最新动态
199 篇文章
亚太地区数据中心趋势
AEMO 那 67 GW 是一座评级台,不是一块电表
同一份预测文件里,AEMO 一边写着 225 个在建数据中心、合计 67 GW,一边写着自 2025 年以来超过四成项目掉队或降级。两个数字出自同一架梯子,而横档是它自己刻的。真正值得看的是那道横档。
亚太地区数据中心趋势
三个名字,一个缩写,一座通往营收的断桥
承载这个名字的条目来自注册登记资料。提交经审计报表的主体叫另一个名字。这个季度的营收以两种货币、分两处、在不同日期出现,而其中一句在谈到一半时被切断。先定住标识,再引用数字。
亚太地区数据中心趋势
一点二五已经公布,交付时钟没有
新加坡不靠出售分配数据中心容量,而是用一份具名的申请书来招标。第二轮申请于 2025 年 12 月 1 日开启,经济发展局(EDB)与资讯通信媒体发展局(IMDA)联合发布的文件把一个能效比值精确到小数点后两位,并在同一页给出它的算法:数据中心全年总能耗除以 IT 设备全年总能耗。再往后翻三页,同一份文件里没有投产期限,没有定期回报,也没有对未达标者的处置。数兆瓦的人,最好先弄清自己在数的是什么工具。
亚太地区数据中心
Hawaiki 的两只时钟:15,000 公里的湿缆,2023 年的终端
当一条 15,000 公里的海缆在 2018 年沉入太平洋,它就把自己的物理形态锁死了:海缆、中继器、分支单元和登陆点,按设计寿命摊销,几十年不再改动。2023 年,厂商重新公布终端性能,同一根电缆的容量账本,却多出了第二种算法。湿缆是固定的,终端是迭代的。两只时钟的错位,才是海底电缆经济学里最容易被忽略的那一段。
亚太地区数据中心
两个端口、一个 ASN,却没有一张机房平面图
两个端口、一个 ASN,却没有一张机房平面图 的情报摘要说明事态进展、可核验的公开证据、相关组织、区域背景、市场风险敞口,以及可能带来的基础设施影响。亚太地区数据中心情报 语境将这一信号与网络运营、服务商策略、治理决策、资本流动、客户依赖、监管压力、合作关系动向、韧性规划、采购风险和服务连续性联系起来。
亚太地区数据中心趋势
负荷若没来,澳大利亚的电网扩建由谁买单?
数据中心接入可以先推动电网开工,实际用电却可能迟到、缩减或落空。澳大利亚能源市场委员会正把这笔预测风险摆到规则桌面上。
亚太地区数据中心趋势
东京到札幌,远程读盘只慢约3%;石狩机房还要交出自己的成绩单
一条光线路由可以通到北海道,却不会自动把一次测试搬进新机房。NTT 东日本与 BroadBand Tower 公布了跨越千余公里的存储实验;对石狩新港站点的买家来说,最关键的是把实验端点与营业端点分开看。
亚太地区数据中心趋势
STTGDC为东京拿到930亿日元贷款,绿色指标还在设计图上
STTGDC 已为东京近郊的两座数据中心拿到 930 亿日元绿色贷款,用于设备配置和后续运营。贷款列出的环境门槛之一,是设计 PUE 不高于 1.3。数字写得很清楚,真正的运营数据还没上表。
亚太地区数据中心趋势
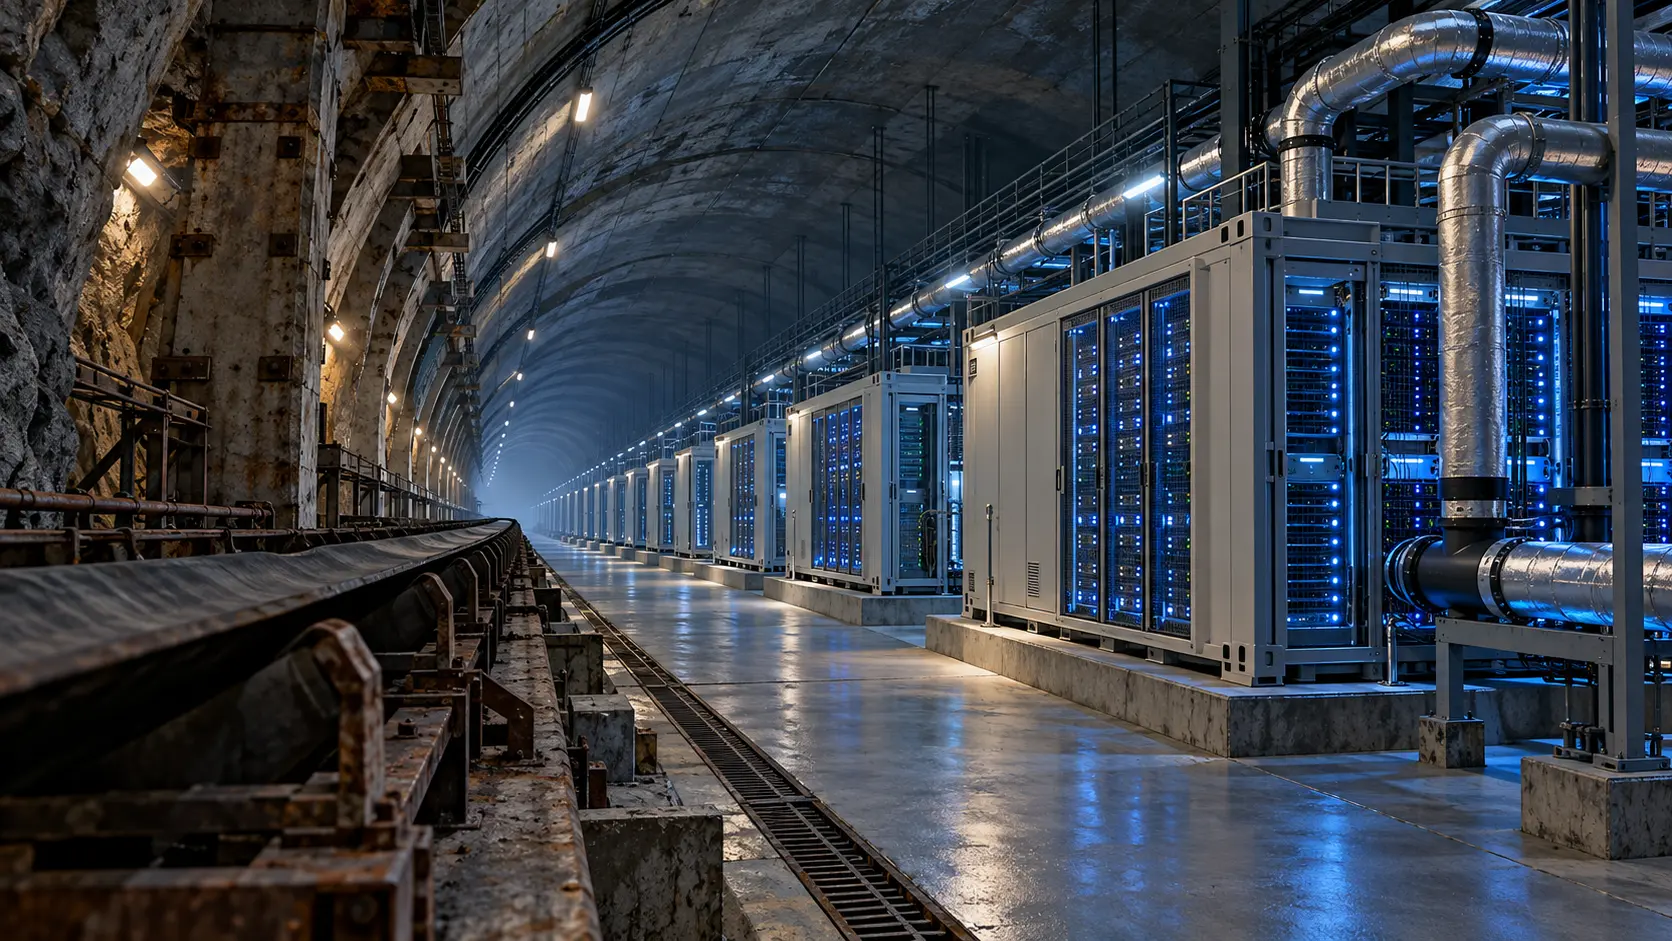
神户把旧隧道租出去了:每平方米月租37日元,昂贵的部分还没报价
神户市将约 1.7 万平方米的旧输送隧道以每年 757.2 万日元出租,折合每平方米每月约 37 日元。地下数据中心未来目标是 20 MW 受电能力;隧道改造投资、首期供电规模和签约客户,才是决定项目账本的数字。
亚太地区数据中心趋势
双叶町数据中心计划从32台增至96台,受电规模仍是2 MW
Digital Dynamic 较早的补助申请写明,福岛双叶町设施按 2 MW 受电规模配置 32 台 B200 服务器。Eole 十月的新公告改为 96 台 B300,目标年底启用。两家公司没有说明新配置是替换还是扩容。
亚太地区数据中心趋势
晚峰换了主角:电池占8%,燃气只拿到5.1%
澳大利亚 9 月季度的电力市场里,电网级电池第一次在一个季度的晚高峰发电占比上超过燃气。它们还在近一半的调度间隔里决定批发价。储能已经从候场道具走进了定价席。
亚太地区数据中心趋势
四种电源进了会谈,合同价格还没到场
Sembcorp 与 Nxera 要为新加坡数据中心研究氢能、生物甲烷、建筑光伏和马来西亚浮动光伏供电。备忘录列了选项,公告没有给出商业条款。
亚太地区数据中心趋势
Amkor韩国封装扩产押注:300%目标有了,出货量还没报数
Amkor 与 NVIDIA 计划到 2028 年底把韩国中介层晶圆产能提高 300%以上。公告给了投资金额和百分比,却没给当前基数、合格封装数量或最低采购量;工厂能不能赚钱,恰恰要看这些数。
亚太地区数据中心趋势
市议会喊停数据中心,审批章还在维州手里
Whittlesea 要求暂停数据中心审批。South Morang 的待审项目却早于维州新指引的适用日期递交,争议从选址延伸到了日历。
亚太地区数据中心趋势
KIX15画出24兆瓦,新闻稿却没写客户是谁
Digital Realty 在日本的合资公司已在大阪园区启动第五栋数据中心建设,计划于 2028 年投运。容量有数字,客户、租约和项目账单仍留白。
亚太地区数据中心
Adani 与 Jabil 的 AI 硬件合资仍待正式协议
六月,两家公司表达了合作意向;十月,它们提出了各持一半的合资框架。这个差别很关键:制造计划更具体了,但公开文件仍是非约束性谅解备忘录,并不等于资金到位的工厂或有客户订单支撑的生产计划。
亚太地区数据中心
BroadBand Tower:名录卡片错了两处,钱从哪里来仍是空白
一篇行业媒体的报道足以推翻这张名录卡片上最弱的两个字段;同一份材料却没能给出一个关于资金的数字。这种不对称本身,就是这份简报要讲的事。

亚太地区数据中心趋势
两个标签,同一个交换中心:APNIC 眼中的“很小”与新加坡自称的“最大”
同一家公司在 APNIC 的公开会员名录里是“VERY SMALL”会员,在自己的首页上却是新加坡最大的非营利互联网交换中心。两句话各自在自己的范畴里成立,因为它们统计的是不同的对象。本次阅读所保留的两个页面,都没有给出任何附带方法的交换流量数字——而这恰恰是“国内对等互联是否加深”这一问题唯一需要的量。
亚太地区数据中心
Guam Exchange:一栋楼、一张对等互联网与一个 AS 号共用同一个名字
Guam Exchange 的名录条目只有一条引用:一次针对自治系统的注册查询,而我在 2026 年 10 月 18 日检索该地址时没有得到任何可读的注册文本。运营方自己的页面指向更具体的东西——塔穆宁一条工业路上某座名义数据中心里的一张对等互联网。同一个名字下面压着三层事实,而对任何考虑在关岛落点的网络来说,真正有用的问题是:公共记录到底证实了哪一层。
亚太地区数据中心趋势
CapitaLand 清奈数据中心:资本回收之后,还要兑现租金收益
CapitaLand 10 月 15 日为清奈 01 举行揭幕仪式,披露约 194 亿印度卢比的计划投资和 53 MW 的毛电力容量。真正决定投资回报的,是更靠后的环节:34 MW IT 负载中有多少能签约、投运并开始贡献现金流。