
主题
AI 基础设施经济
在主题维度下,AI 基础设施经济主题情报把围绕同一具体议题、信号焦点或监测主题的 BTW.MEDIA 文章串联起来。页面为读者提供更完整的阅读路径,涵盖相关报道、证据来源、市场参与者和基础设施影响,并给出足够背景,帮助理解该主题为何在公司动态、治理决策、区域影响和运营风险中值得关注。读者可以比较反复出现的信号、受影响组织、公开证据、市场背景、服务连续性、采购、竞争、合规和战略规划等问题,而不是只看一份单薄的相关文章列表。页面还会说明该主题涵盖什么、涉及哪些基础设施参与方或政策、有哪些证据支撑报道,以及该主题对运营商、客户、投资者和关注政策的读者为何重要。

欧洲与中东云服务趋势
64 端口演示,距离数据中心部署还有多远
Salience Labs 在 ECOC 展示 64 端口光路交换设备后,宣布完成 1.25 亿美元 B 轮融资。这是实质性的融资与产品节点。更难的问题是:怎样把一次演示连接到可重复制造、安全接入网络,以及客户可测量的经济收益?

亚太地区数据中心趋势
塔塔电力的2.8吉瓦管线,汇集负荷、电网与绿电机会
Tata Power 披露的数字,把三类不同工作放进同一条数据中心机会管线:配电侧的预期负荷、输电相关机会,以及绿电合作接洽。总量醒目,但判断供电承诺时,关键要看每一项处于什么状态。

北美机构趋势
GlobalFoundries 纽约新厂的技术费,可能先于首片晶圆
GlobalFoundries 公布的设计把厂房资产与制造运营分开:美日两国政府持有的项目载体负责融资和持有基础设施,GF 则提供技术并负责建设、运营。公司材料把技术费起点列在 2027 年,而第一片晶圆预计到 2029 年才下线。这是待交易交割和合同落实的计划,并非已经实现的收入。

北美云服务
Cloudflare 下调 Clef-flash 价格,同时缩短托管版上下文窗口
Cloudflare 将 Clef-flash 每百万输入 token 的标示价格下调了 58%,同时把托管版上下文窗口从 64K 缩至 24K。真正影响客户成本的,是各自有多少请求能留在这个低价区间;公司公布的汇总数字没有回答这一点。

全球云服务
Akamai 与 Anthropic 的认股权证,扩张要过四道门
最高约 5% 的数字容易让人以为 Anthropic 已经拿到了一笔股权。协议写的却是一项分阶段取得、还要掏现金行权的购买权:先看一次付款,再看三档新增合同承诺。对投资者来说,区分这几步,才能判断激励到底奖励了什么、潜在稀释又处于哪一步。

欧洲与中东数据中心趋势
2CRSi在斯特拉斯堡的十亿欧元潜力,仍系于一份预售协议
2CRSi 估计,Aether AI 工厂的首期算力部署可能为集团带来超过 10 亿欧元收入。但从估值到服务器交付和开票,仍隔着场地过户、许可、电力、零部件与采购条款等环节。

北美数据中心趋势
AMD对Fermi的信用支持,要到建设完成后才生效
Fermi 称,与 AMD 签署的新信用支持协议将有助于项目融资。但公司同时披露,AMD 的义务要等建设完成、最终交付阶段开始收租后才生效。建设期间的资金桥梁,公开材料仍没有交代。
全球数据中心趋势
Siemens以投资换取Skeleton进入AI数据中心市场的独家通道
Siemens 对 Skeleton Technologies 进行战略投资,并取得在全球数据中心市场独家销售其产品的权利。真正的商业考验,是快速功率缓冲能否带来可核验的客户收益。
亚太地区国家电信
Telstra 的 AI 大单,考验 Aura 网络的投资回报
Telstra 的新 AI 客户合同据称是 Google 合作规模的数倍,显示市场对 Aura 光纤有兴趣;但公开资料没有说明比较的是现金、容量还是期限。Google 交易本身包含陆地光纤与海缆容量互换,Telstra 的回报目标也把 Aura 与 Viasat 合并计算。
北美数据中心趋势
ChronoScale 的十亿美元年化目标,关键在收入能否兑现
ChronoScale 说,两份客户协议将帮助公司在 2027 年第三季度达到 10 亿美元年化收入运行率。这个数字来自某一季度已确认的合同收入乘以四,并不代表公司已经签下未来一年的 10 亿美元销售额。真正需要检验的是,客户承诺能否转化为通电、投产、确认收入并最终收回现金的算力。
亚太地区数据中心趋势
Adani 与 Jabil 写明了股比,工厂的控制方式仍未披露
10 月 13 日的非约束性备忘录把双方 6 月的合作意向推进到拟议的 50:50 合资框架,但厂址、出资、订单、治理权和投产安排都没有随股比一并公布。
北美数据中心趋势
AEP与Mainspring的1.6GW协议有订单路径,部署地点仍未确定
AEP 已订购首批 190MW Mainspring 线性发电机,计划从 2027 年起交付;双方协议框架上限为 1.6GW。后续年度选购权可能使项目价值超过 40 亿美元,但机组将在哪里运行、如何接入电网仍未敲定。

全球数据中心趋势
Flex把AI模块集成前移到工厂,电力就绪仍按工地时间表
工厂组装的电力、计算和冷却系统,可以与数据中心现场施工并行推进。Flex 所称“最多快 50%”,并未证明可用算力、电网供电或收入会提前一半工期。

亚太地区国家电信趋势
SUBCO三条海缆合计2.41万公里,距4万公里还差什么?
SUBCO 在 9 月 22 日公布了 APX North、APX East-2 和 APX West 三套系统,分别标注 9,500 公里、10,000 公里和 4,600 公里,合计 24,100 公里。同一份公告又称计划铺设“超过 40,000 公里”的海缆,却没有说明两个数字如何对应。这是有待补充的证据缺口,并不能证明其中某个数字错误。

全球数据中心趋势
客户项目启动,决定Applied的EPIC投入节奏
Applied Materials 揭幕了一座大型半导体研发中心,但公告里真正影响资本开支节奏的,是一条脚注:随着客户项目启动,相关支出预计将逐步扩大到约 50 亿美元。这说明投资如何分阶段推进,却没有说明由谁买单、客户会买什么,也没有给出回报时间表。
全球数据中心趋势
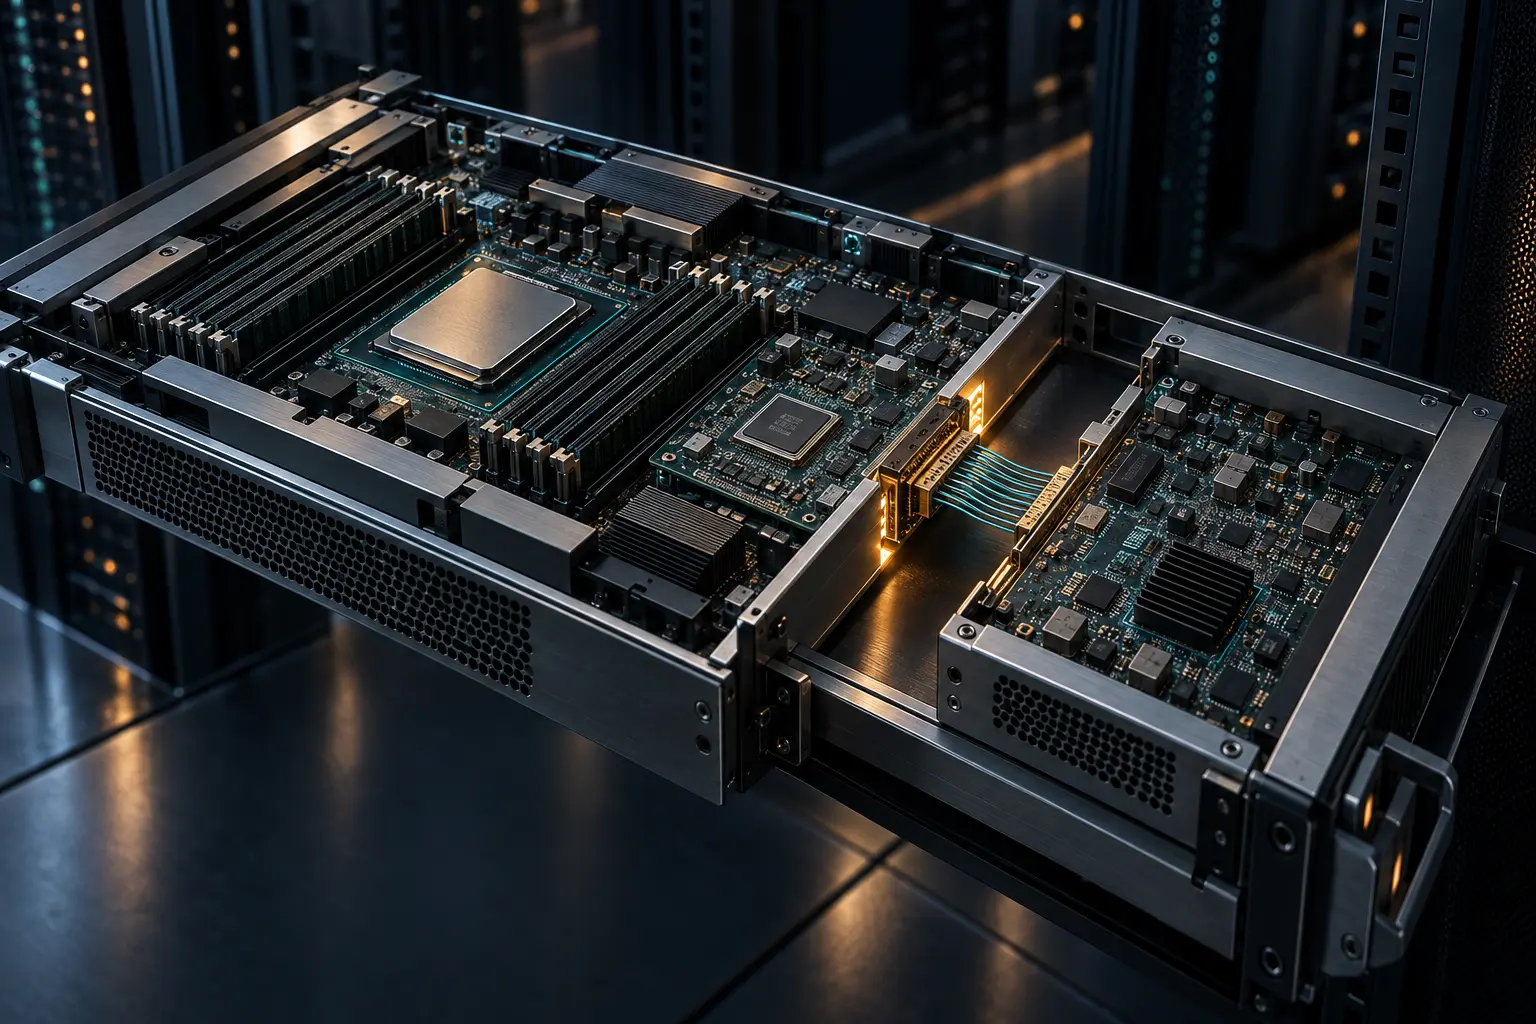
HPM/DC-SCM 管理边界如何改变 AI 服务器模块化选择
对于服务器 OEM 和运营方而言,更换计算模块并不只是替换处理器,而是重新处理主板连接、固件、管理控制和长期维护流程。Lattice Semiconductor 与 Arm 围绕 Arm AGI CPU、Lattice FPGA 和 AMI 固件展开的合作,将关注点放在 HPM 与 DC-SCM 之间的管理边界。真正值得观察的问题,不是接口名称本身,而是标准化管理路径是否能够在未来服务器设计中提供更多模块组合空间,同时仍保留本地验证和供应链控制能力。
亚太地区数据中心趋势
TTM扩建中国与槟城工厂,客户验证成为下一道关口
TTM Technologies 计划在中国和马来西亚槟城的现有工厂增加设备。改造能压缩厂房建设所需时间,却不能替客户完成产品验证,也不能证明新增产能何时会转成可交付收入。

全球数据中心趋势
Maia 扩容把推理效率变成每兆瓦的考题
Microsoft 计划从 2027 年起将 Maia 部署扩大到数吉瓦,并称 Maia 300 每兆瓦可处理的 token 数有望提高 40%。真正的经济考验是这些能力能否形成被充分利用的有效算力;项目成本、容量占比和投资回报仍未披露。

全球机构趋势
BIS的46.4%揭示AI企业关系,并非循环现金
Bank for International Settlements 将 AI 企业之间的投资与商业往来放进了同一张关系图。46.4%这个数字很醒目,但它采用了跨越五年的企业关系定义;只要一轮融资中有一位投资者与受资方存在商业联系,整轮披露金额就会被纳入。

亚太地区机构趋势
新加坡称当前AI算力供应充足,但未来需求尚难预测
新加坡两份国会答复把眼前的算力市场判断与未来的电力、用水规划分开说明;公开文件没有给出连接两者的量化口径。