
主题
批发接入经济
在主题维度下,批发接入经济主题情报把围绕同一具体议题、信号焦点或监测主题的 BTW.MEDIA 文章串联起来。页面为读者提供更完整的阅读路径,涵盖相关报道、证据来源、市场参与者和基础设施影响,并给出足够背景,帮助理解该主题为何在公司动态、治理决策、区域影响和运营风险中值得关注。读者可以比较反复出现的信号、受影响组织、公开证据、市场背景、服务连续性、采购、竞争、合规和战略规划等问题,而不是只看一份单薄的相关文章列表。页面还会说明该主题涵盖什么、涉及哪些基础设施参与方或政策、有哪些证据支撑报道,以及该主题对运营商、客户、投资者和关注政策的读者为何重要。

欧洲与中东机构趋势
EUROCONTROL 续约 BT:保住现网,不等于选定下一代
NewPENS 继续由现有供应商提供服务,为 PENS 3.0 的治理、采购和服务安排留出准备期。集体采购者买到的是连续性;下一张网络的技术细则、供应商与交付时间,仍是另一组决定。

欧洲与中东国家电信趋势
Polkomtel 扩大网络订单,单价下降不等于总账单封顶
与 Towerlink、Cellnex 签订的补充协议,把共享站址扩展和无线设备全面更新放进同一轮采购。无源设施单价下降值得关注,但要判断这笔交易,仍须把数量、服务范围与调价机制拆开。
北美机构趋势
AGCC 将光纤通道的价格写进长期租约
美国交通走廊共用设施计划进入正式征询。少挖一次地可能节约成本,但由谁管理接入、租金如何分配,才决定光纤运营商和土地权利人各自得到什么。

北美国家电信趋势
Comcast 把楼宇可服务资格带进 Fabric 采购渠道
Comcast Business 计划让企业在 Equinix Fabric 内订购最后一英里以太网。新渠道能卖出多少连接,首先取决于客户的具体地址能否得到有效报价。

北美机构趋势
NET Power将资产账面价值减至零,Baker Hughes却保住公用事业规模排他权
NET Power 已停止为原计划与 Baker Hughes 共同商业化的富氧燃烧循环继续投入,并把相关技术与 La Porte 资产组的账面价值降到零。但 9 月签署的一揽子协议并没有把合同权利一并清空:Baker Hughes 失去场地层面的专属权,Nuovo Pignone 仍独占公用事业规模设备供应路径,工业规模许可则可在特许权使用费尚未定价时继续使用。

北美机构趋势
Cerenome的2000万美元融资先到账300万,还要另付2.5%收入分成
Cerenome 把与 3i 的交易称为最高 2000 万美元融资,但这不是一笔已经躺在账上的现金。公司公告称首期资金已在交割时提供;合同显示,300 万美元购买价对应 319.1489 万美元票据本金。其余资金要逐关解锁,而票据偿付与 CNSide 收入分成是两条并行的付款链。
欧洲与中东国家电信趋势
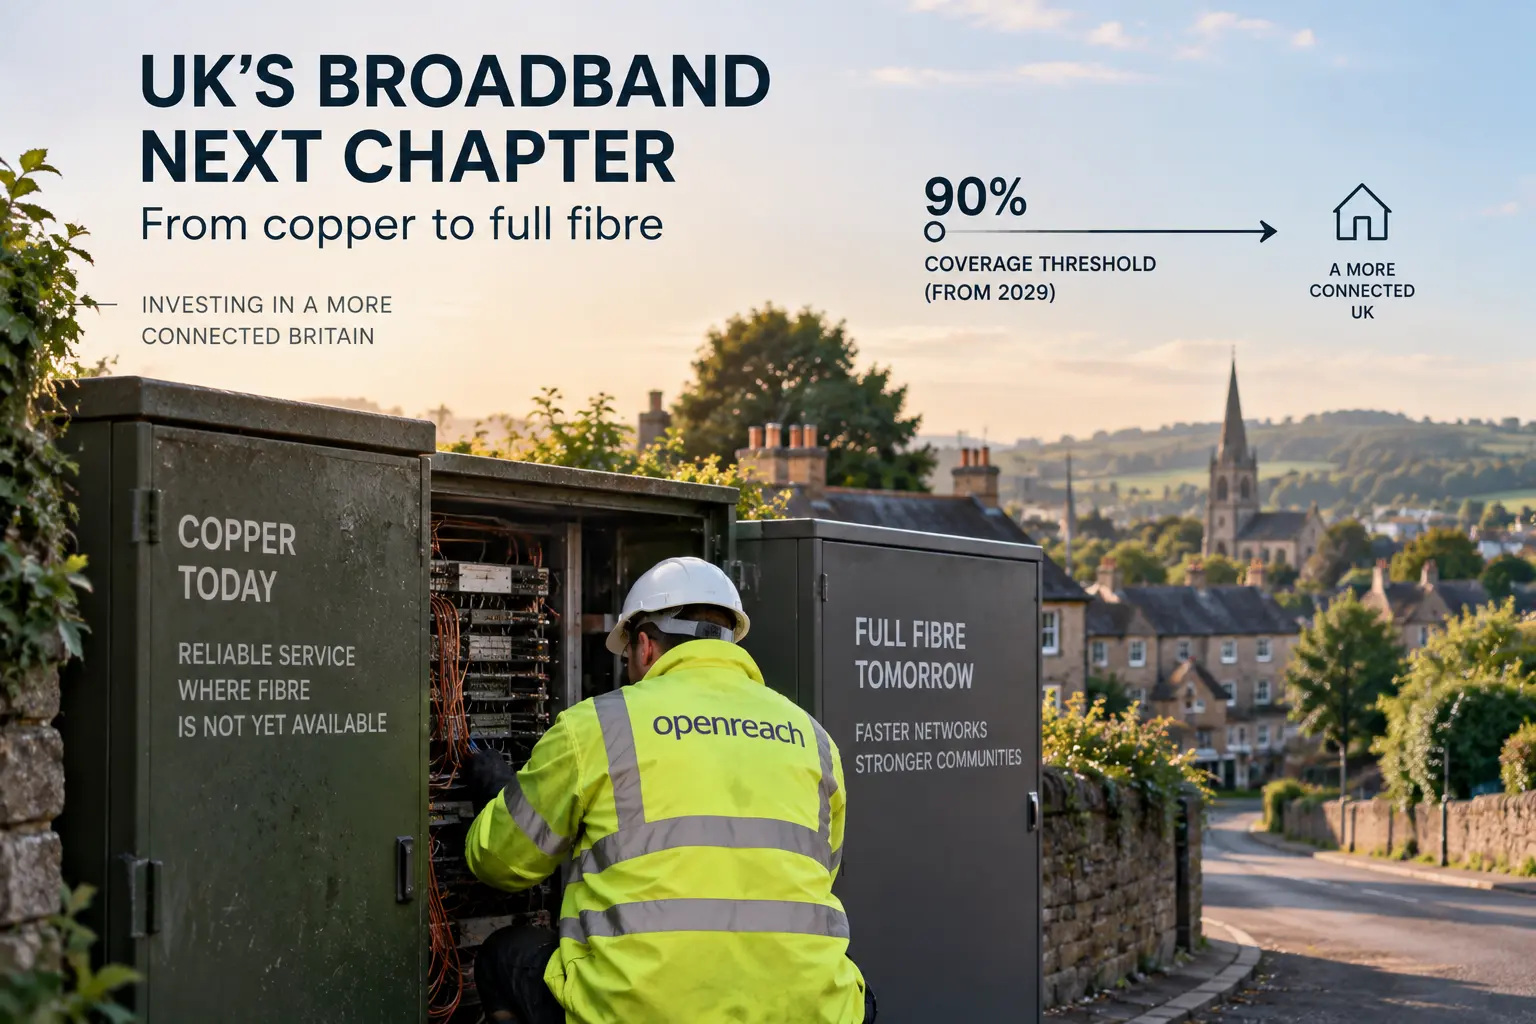
Ofcom 允许 Openreach 在覆盖率达到 90% 时上调铜缆宽带价格
从 2029 年 4 月起,交换局区域的超高速宽带覆盖率达到 90% 且满足其他条件时,Openreach 即可获得更大定价自由,无需等到 100%;未接入全光纤的用户场所仍受价格保护。

北美区域 ISP 趋势
Clearwave 与 Visionary 达成 17 州光纤并购
拟合并公司的网络预计将覆盖约 70 万户家庭和企业,把 Clearwave 的覆盖范围扩展到 Visionary 在美国西部市场。

欧洲与中东国家电信趋势
Openreach 放宽铜线定价的条件,仍要逐个地址看
交换区更容易达到覆盖门槛,不等于每户都能顺利迁移。对宽带零售商而言,真正的成本出现在把覆盖变成可用连接的过程中。

北美区域 ISP 趋势
Roanoke 调整账单,光纤资产并未易主
10 月起,一项单独列示的调整费将并入适用电价。收费行消失,不代表背后的成本消失,更不代表 Roanoke Cooperative 不再持有出租给零售运营方的光纤网络。

亚太地区国家电信趋势
Digicel PNG 与 Vodafone PNG 共塔,互惠之后还要逐站谈
双方获得在对方合适塔址安装设备的合作框架,但网络保持独立。真正影响扩张成本的,是哪些站点能够通过条件审查并投入服务。

北美国家电信趋势
8000万英里光纤不是地图,Verizon买的是供应选择权
这份协议最容易被误读的地方,不在金额,而在单位。Corning 锁定的是未来六年的高密度光纤与连接产品供应;Verizon 离建成路由、点亮容量和获得付费流量,仍隔着多本账。
北美国家电信趋势
Uniti 新增边境接入点,本地互联仍需另行落实
麦卡伦与钱德勒的新节点扩大了批发传输的可选入口,但光路通到机房,不等于流量已经能与所需网络在当地交换。

亚太地区国家电信趋势
Spark 的数据中心专线,带宽与恢复能力要分开买单
奥克兰的新互联服务提供专用固定光路,却不包含光层恢复。对采购方,关键不只是选多少带宽,还要讲清链路中断后,由哪一层、哪一方接手。
北美区域 ISP 趋势
Vision Net 把 800G 生意从城内连向城际
比灵斯至博兹曼的新走廊扩大了地方运营商的服务半径。4200 万美元投资如何变成订单,比“AI 就绪”的标签更值得追踪。

北美区域 ISP 趋势
LSC 多了一家客户,交付门槛却没有消失
第二家超大规模客户能降低单一锚定客户风险,但还不能把一条约 500 英里的在建暗光纤线路变成已验收、可计费的网络。

全球区域 ISP
INFINITYWIFI:名称相似并不等于运营实体已经被证明
现有公开记录把目录实体、自治系统线索与 Comcast 的 Xfinitywifi 服务置于相近语境中,但尚未证明它们属于同一运营实体;市场力量和现金流影响仍取决于可核验的身份与运营证据。

欧洲与中东区域 ISP 趋势
OXG 找到新资金伙伴,光纤入户之后仍要等用户付费
Societe Generale S.A. 已同意收购 Vodafone 德国光纤合资企业的一半股权。这项尚待交割的安排回应了资金来源问题,却不能替代用户开通服务。

报道
读 LACNIC 的电话文章:8 kbit/s 的语音,带宽该怎么算
编码器报的是音频码率,运营商购买的却是承载数据包的容量。LACNIC 最新电话科普已经提醒读者计算协议开销;把这笔账展开,才能看见压缩率与链路节省之间的距离。

欧洲与中东国家电信趋势
英国 PSTN 停用仍有 150 万条线路待迁移
距离 2027 年 1 月停用日期临近,Openreach 仍有约 150 万条 PSTN 线路待迁移;一项调查显示,部分客户的准备工作仍存在明显缺口。