摘要
- Mauritel 仍是毛里塔尼亚核心的固网、移动与批发容量运营商:Maroc Telecom 的子公司页面显示,截至 2025 年底 Mauritel 拥有 260 万以预付费为主的移动用户,截至 2025 年 9 月底移动市场份额为 52%;监管机构和公开网络证据显示,在人烟稀少的毛里塔尼亚,Mauritel 承担着最广泛的 4G 与固定接入负担。
- 其投资逻辑并非简单的“更多用户购买更多流量”。一份 100 毛里塔尼亚乌吉亚(MRU)的周套餐必须为一张由无线基站、柴油或备用电源、长途回传、国际容量、现场人力、牌照义务、服务质量罚款、竞争对手 SIM 卡压力、非正式卫星替代方案组成的成本池做贡献,还要面对一个更看重全国连续性而非只关注盈利性城市覆盖的监管机构。
一份 100 MRU 的流量套餐必须为一条非常漫长的道路买单
想象一下,在炎热的一天结束时,Rosso 河边集市外的一位商贩。她卖掉了蔬菜,收到努瓦克肖特表兄发来的移动支付消息,在 WhatsApp 上查看了一张批发商的商品照片,然后等待一辆可能要等到乘客凑齐才会出发的拼车。她购买的单位很小:Mauritel 向监管机构报送的 2023 年 4 月价目表显示,一周的“Pass 2,5 Go”套餐售价 100 MRU,24 小时 500 MB 套餐售价 30 MRU,而运营商自己的预付费页面则宣传从 10 MRU、75 MRU 和 200 MRU 起售的 4G 互联网日、周、月产品(https://are.mr/pdfs/tarifs_mauritel_avril_2023.pdf,https://www.mauritel.mr/offres/details/forfaits-classique?change_language=fr)。她的替代方案是真实存在的:她可以打语音电话、发短信、蹭商店 Wi-Fi、把交易推迟到抵达更大城镇时再做,或者为 Mattel 或 Chinguitel 信号更强的地区保留一张竞争对手的 SIM 卡。富裕一点的农村企业、矿业承包商或 NGO 也可以考虑卫星终端或固定无线转售商是否是更好的答案。
这就是 Mauritel 背后的经济难题。价格看起来像一件零售便利商品,但成本基础并非零售规模。以小额面值出售的一周移动数据流量,必须帮助分摊频谱费、核心网升级、进口无线设备、燃料或备用电源、安保、备件、站址租赁、登塔作业、车辆出行、回传链路、海缆容量和客户支持的成本。在努瓦克肖特,一座基站可以服务密集的用户和商铺群。但在通往 Atar、Zouerate、Bassiknou、Oualata 或 Bir Moghrein 的公路上,同样的设计逻辑就失效了。人口变稀疏,距离被拉长,电网可靠性多变,每一次车辆派工都成为一场后勤行动,而非城市里的日常差事。
Mauritel 拥有规模优势,这正是它敢于尝试的原因。Maroc Telecom 的 Mauritel 页面称,截至 2025 年 9 月底毛里塔尼亚移动市场拥有 500 万用户,相当于 97% 的渗透率;Mauritel 几乎全部为预付费的移动用户数在 2025 年 12 月 31 日为 260 万;同日其固定互联网用户为 5.9 万,以 FTTH 为主(https://www.iam.ma/w/groupe-maroc-telecom/mauritel)。DataReportal 借助 GSMA Intelligence 和 Kepios 数据的 2026 年国别报告显示,2025 年末毛里塔尼亚有 637 万蜂窝连接,但互联网用户仅有 200 万,互联网渗透率 37.4%(https://datareportal.com/reports/digital-2026-mauritania)。连接数与互联网用户之间的差距说明了很多问题。Mauritel 并非在向一个充分货币化的宽带社会销售。它是在从预付费行为、多 SIM 卡持有、参差不齐的终端质量和仍可能在话费、交通、食品、电力与学费之间取舍的家庭中,一点一点地挖掘数据收入。
因此,关键问题不是 Mauritel 是不是在位运营商——它确实是。关键问题在于,它的预付费数据引擎能否把一项全国性基础设施承诺,带到全球地理条件最严酷的国家之一。毛里塔尼亚不是只有少量农村空白的中等密度沿海市场。世界银行国别概况将其描述为以沙漠为主的国家,2026 年人口约 550 万,平均密度约为每平方公里 5 人,2025-2026 年约 61% 的人口居住在城市地区(https://www.worldbank.org/ext/en/country/mauritania)。OpenFactBook 的 World Factbook 镜像描述称,其中部、北部和东部广大地区是没有成规模人口聚居的沙漠,一半人口居住在努瓦克肖特及其周边,较小的聚居点位于南部边境附近(https://openfactbook.org/countries/mauritania/)。这种地理条件,就是藏在廉价兆字节里的那张账单。
Mauritel 的优势既是在市场的领先,也是一种覆盖负担
Mauritel 的战略资产,恰恰是使其经济性变得艰难的东西:它必须让人看得见它覆盖全国。运营商自己的公开表述称其在全国范围内提供固话、4G 移动和光纤互联网服务,同样的表述也出现在其 Moov Money/Mauritel 页面上(https://www.mauritel.mr/?change_language=fr,https://www.moov-money.mr/en/moov-mauritel/about/)。官方描述可能带有宣传色彩,但监管机构的数据让这一说法更有分量。在 2023 年度报告中,毛里塔尼亚监管局(Autorité de Régulation)表示,当年最主要的覆盖进展是三家运营商的 4G 扩展;其中 Mauritel 覆盖 328 个城镇和居民点,包括 13 个大区首府和 54 个 moughataa 中的 53 个,相比之下 Mattel 覆盖 48 个、Chinguitel 覆盖 27 个(https://are.mr/pdfs/Rapport2023FR.pdf)。
Mauritel 自己的技术覆盖页面更能说明问题,因为其地图数据列出了数以百计的具名无线点位。2026 年 7 月 5 日对该公开页面的直接提取显示共 933 个技术点位,全部带有 2G 和 3G 标记,其中 859 个带有 4G 标记;名单中包括 Bassiknou、Oualata、Tichitt、Chinguetti、Taziazt、SNIM El Galb、Zouerate 和 Bir Moghrein 等偏远或工业点位(https://www.mauritel.mr/couveture/technique?change_language=fr)。这并不能证明周边每一公里都有实际可用的覆盖——地图标记不是面向最终用户的保证。但它展示了 Mauritel 希望公开主张的网络形态:不仅是努瓦克肖特市中心,还包括居民点、公路、矿区、历史名城和毗邻边境的地点组成的网络,而那里的维护成本结构完全不同。
监管机构关于国内漫游的咨询解释了为什么覆盖不能被当作一张光鲜的地图来对待。2023 年,ARE 写道,毛里塔尼亚没有任何一家移动运营商能实现对国土或人口的 100% 覆盖,国内漫游可以帮助用户在任何有网络存在的地方维持服务,同时警告漫游不应取代各运营商自身的覆盖义务(https://are.mr/pdfs/cp_roam_2023_fr.pdf)。Maroc Telecom 2025 年前九个月的“关键事实与数据”文件随后将单一运营商语音覆盖区域内的国内漫游列为 Moov Mauritel 2025 年的亮点之一(https://www.iam.ma/documents/66341/0/Maroc%2BTelecom%2Ben%2Bbref%2B9M%2B2025%2B-%2BVersion%2Banglaise.pdf/18848d50-700c-da14-57a8-1e763930bf59?t=1767635528090)。这是一个政策信号。毛里塔尼亚正在走向连续性机制,因为要求每家运营商都实现完整的平行覆盖在经济上颇为棘手。对网络最广的 Mauritel 而言,这既意味着议价能力,也意味着托管成本。
覆盖领先也会招致检查。ARE 2025 年 9 月的 QoS 报告描述了 2025 年 7 月 7 日至 8 月 23 日期间跨语音和移动数据的路测,使用的工具包括 Nemo Walker Air,并测量通过 FTP 和 HTTP 下载 50 MB 文件(https://are.mr/pdfs/Rapport_QoS_Sept_2025.pdf)。同一报告中,Mauritel 的下载成功率表在多个地点显示出高于 10% 阈值的失败率,包括 Kamour、Ouadane、Koubenni、Bir Moghrein、Zouerate、Barkeol、Tiguent、Tintane、Tidjikja、Chami 和 Rosso 等偏远或中等规模地点。重点不是 Mauritel 独有的薄弱——监管机构对三家运营商都进行了测试。重点是:一张全国性网络会制造多得多的、服务可能令人失望并可能被监管机构观察到失败的地点。
这使覆盖从营销优势变成了运营义务。当 Mauritel 向客户宣称自己是全国性的,它就必须让努瓦克肖特的一座基站、Atar 的一个 4G 小区和沙漠公路附近一个受回传制约的站点,给用户“同一种服务”的感受。预付费用户不会按距离为网络定价。用户只会问:视频打开了吗?汇款验证码到了吗?商家的移动支付确认收到了吗?坐了一趟大巴之后同一张 SIM 卡还能用吗?Mauritel 必须把这种期望定价进一份廉价套餐里,同时又不能向客户承认,某个地方的边际兆字节比另一个地方的贵得多。
固定基础设施给 Mauritel 带来杠杆,但不是免费的午餐
Mauritel 最强的经济护城河是它的固网与回传地位。Maroc Telecom 的子公司页面称,尽管 Mattel 和 Chinguitel 在 2009 年获得了固网牌照,Mauritel 仍是毛里塔尼亚唯一的有线运营商;该页面称 Mattel 尚未发展固网或固网产品,Chinguitel 通过 CDMA 提供固网服务,而 Mauritel 部署了 ADSL 和 FTTH,并在 2025 年底拥有 5.9 万以 FTTH 为主的互联网用户(https://www.iam.ma/w/groupe-maroc-telecom/mauritel)。一份为毛里塔尼亚数字部准备的 2022 年骨干网研究将 Mauritel 描述为历史运营商、Maroc Telecom 子公司,提供移动、固网、固定互联网、移动互联网和批发容量服务;该研究还称 Mauritel 拥有一条连接努瓦迪布、努瓦克肖特、Rosso 和 Aioun 的 1,700 公里光纤网络,使其与公共 IMT 集团分享城际容量传输市场,自身约占一半(https://mtnima.gov.mr/wp-content/uploads/2024/07/Reseau-dorsal-Mauritanie-Rapport-preliminaire-VFF.pdf)。
这一固定地位对沙漠覆盖经济很重要,因为无线接入只是可见的边缘。4G 基站仍然需要回传。如果光纤到达站点或附近的汇聚点,容量和时延可以更好,边际数据成本可以下降。如果站点通过长距离微波、卫星或昂贵的租用线路接入,预付费流量套餐就必须吸收更高的单位成本。同一份部级研究观察到,农村地区的互联网接入仍明显不足,覆盖仅限于拥有家庭或移动宽带的城市和较富裕家庭,而毛里塔尼亚希望通过骨干网延伸把超高速宽带送入封闭地区,并向马里、阿尔及利亚和塞内加尔边境打开连接(https://mtnima.gov.mr/wp-content/uploads/2024/07/Reseau-dorsal-Mauritanie-Rapport-preliminaire-VFF.pdf)。
旧的语音垄断不如容量瓶颈重要。语音在电信市场中普遍在下滑,但回传依然稀缺。该部的过境容量商业化报告称,截至 2022 年底,固定宽带仍然是一个小而高端的市场:Mauritel 有 4,900 个 FTTH 用户,Sahel Telecom 有 2,600 个固定无线用户,主要服务于企业、医疗机构、公共行政和高端家庭(https://mtnima.gov.mr/wp-content/uploads/2024/05/Strategie-pour-la-commercialisation-des-capacites-excedantaires-de-connectivite-vers-les-payes-de-la-region.pdf)。报告还估计每条固定订阅的光纤带宽将在 2030 年前升至约 5 Mbps,并指出根据 Mauritel 数据得出的当前 FTTH ARPU 无法支撑面向最大客户以外的大规模光纤发展。这是一个直白的经济信号:光纤可以承载价值,但面向普通家庭的大规模光纤还不是一个大众市场的印钞机。
对 Mauritel 而言,固网有三个角色。第一,它保护努瓦克肖特、努瓦迪布和地区中心的企业与公共部门关系。第二,在光纤可达之处,它降低移动回传成本。第三,它赋予公司在容量市场中的批发和监管地位。但它也带来义务。ARE 2024 年的市场支配地位决定将 Mauritel 等运营商在多个批发市场认定为具有显著影响力;Mauritel 被明确认定在企业市场终端容量接入、有线本地环路接入和面向大众市场的高速接入领域占支配地位(https://are.mr/pdfs/decision_n%C2%B0_185_2024.pdf)。支配地位不只是租金,它带来互联、接入、非歧视、成本核算和资费导向义务。
因此,不应把 Mauritel 表面上的优势解读为毫不费力的垄断利润。一家同时拥有固网、移动、容量和国际网关资产的公司,比规模较小的纯移动竞争对手更有能力交叉补贴覆盖。但它也可能成为所有人指责的对象:当全国连接昂贵、城市光纤迟迟到不了普通家庭、偏远地区服务质量差时。在人烟稀少的国家,在位运营商的优势某种程度上是一项政治任务:做到足够大,以持续服务那些狭窄的城市竞争者可能跳过的地方。
国际带宽正在变得更有韧性,但不一定在边缘更便宜
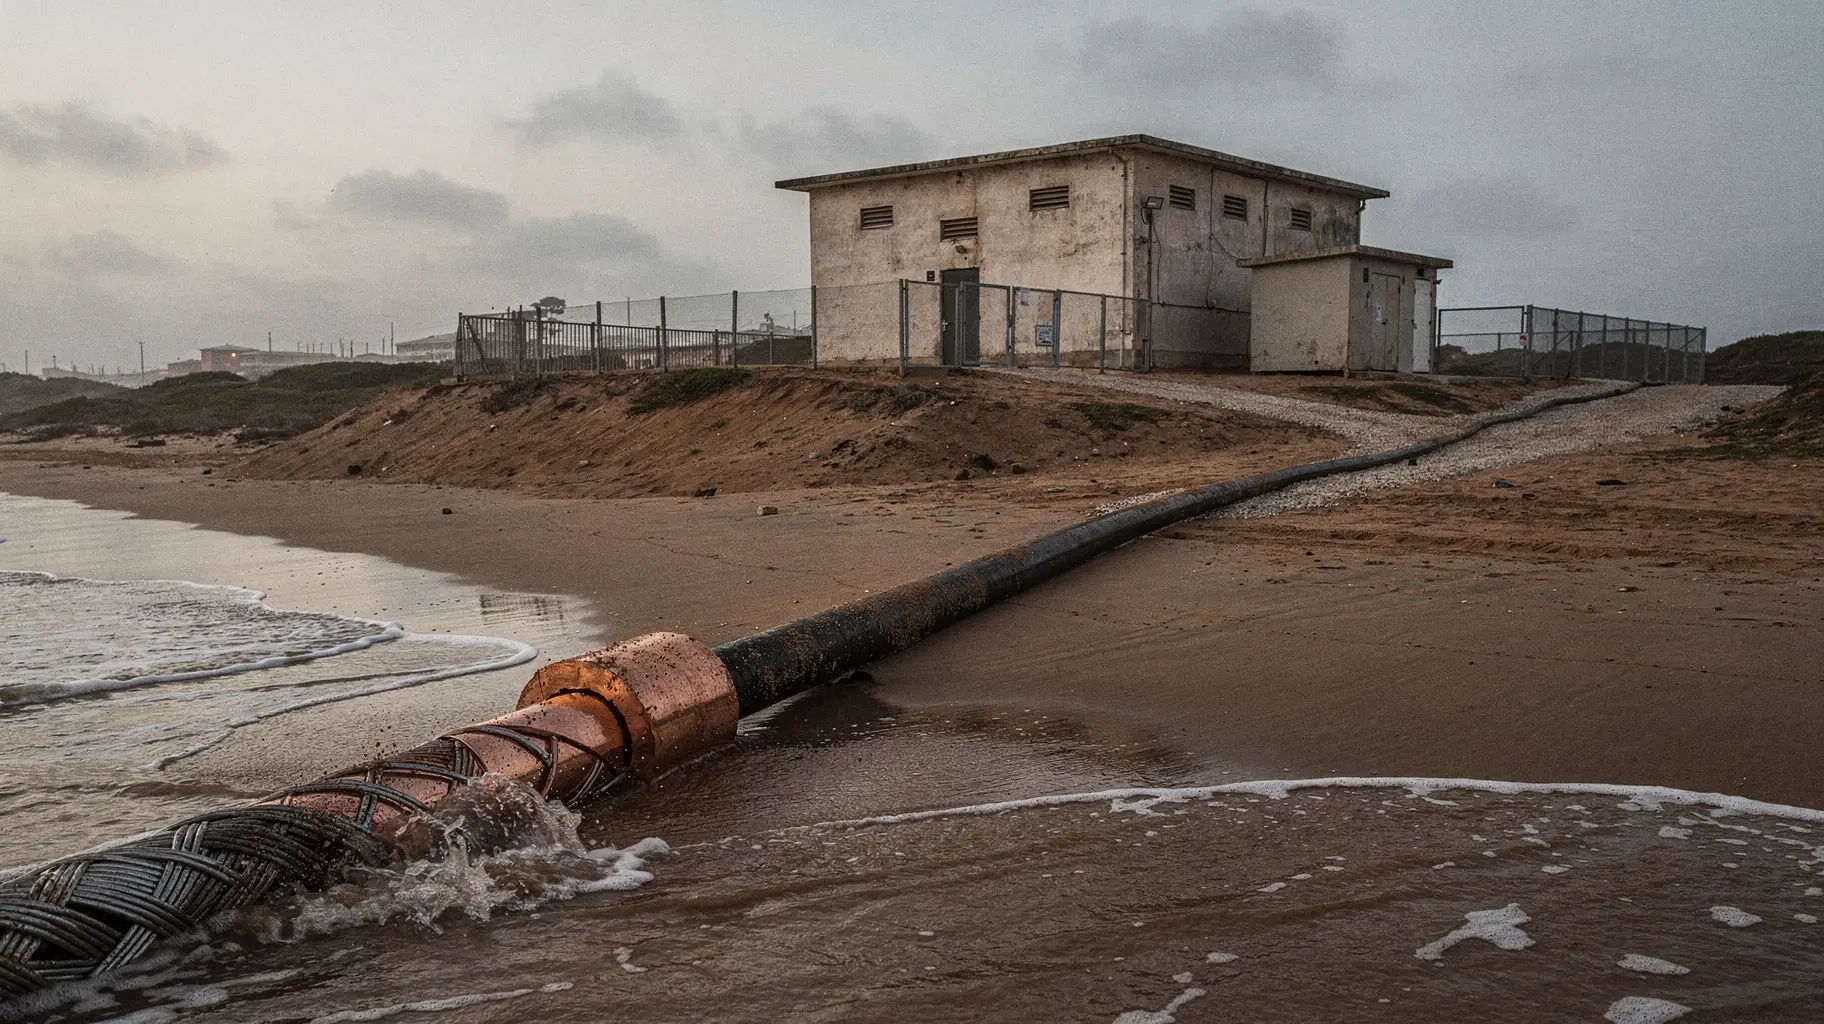
Mauritel 的数据经济始于无线网络之外。该公司通过 ACE 海缆联盟获取国际带宽,Maroc Telecom 的 Mauritel 页面称,毛里塔尼亚所有电信运营商和国家邮政服务都参与 ACE 容量联盟;同一页面称 Mauritel 于 2020 年 6 月 26 日获得政府批准,由 Maroc Telecom 集团在努瓦迪布实施西非海缆登陆(https://www.iam.ma/w/groupe-maroc-telecom/mauritel)。欧洲投资银行的 ACE 项目页面称,毛里塔尼亚的 ACE 参与包括一个分支单元、一条上岸支线海缆和一个旨在改善国际宽带连接的努瓦克肖特登陆站(https://www.eib.org/en/projects/all/20100365)。ACE 联盟自己的页面称,ACE 是首条登陆毛里塔尼亚以及西非其他若干国家的国际海缆(https://ace-submarinecable.com/en/submarine-cable/)。
更新的故事是多样性。Maroc Telecom 2025 年前九个月的文件将位于努瓦迪布的西非海缆登陆站投入使用列为 Moov Mauritel 的亮点之一(https://www.iam.ma/documents/66341/0/Maroc%2BTelecom%2Ben%2Bbref%2B9M%2B2025%2B-%2BVersion%2Banglaise.pdf/18848d50-700c-da14-57a8-1e763930bf59?t=1767635528090)。ARE 的 2025/2026 年度 BU-WAC 互联目录将 Moov Mauritel 的 WAC 业务单元描述为 Mauritel 专责国际网关的战略性实体,管理西非海缆的毛里塔尼亚分支和努瓦迪布终端站的登陆点,并列出点对点专线容量、IP 转接和可选主机托管等服务(https://are.mr/pdfs/BU-WACCatalogue2025-2026.pdf)。这很重要,因为毛里塔尼亚在历史上直接海缆多样性有限,任何单一海缆依赖都可能成为国家风险。
下一条海缆强化了同一个观点。2025 年 8 月,欧洲对外行动署表示,欧洲投资银行一笔 2,500 万欧元的贷款将帮助毛里塔尼亚通过 EllaLink 部署第二条高速海缆,为现有 ACE 海缆提供备份,并为毛里塔尼亚和内陆邻国提供额外容量(https://www.eeas.europa.eu/delegations/mauritania/deployment-second-high-speed-submarine-cable-mauritania_en)。EllaLink 2025 年 7 月的新闻稿称,其将在努瓦迪布建设海缆登陆站和一条 500 多公里的支线接入现有系统,提供从努瓦迪布到马德里的首期 200 Gbps 低时延电路,预计 2027 年初具备商用条件(https://ella.link/press-releases/mauritania-ellalink-international-submarine-cable-connection/)。Data Center Dynamics 在报道同一项目时指出,在其文章撰写之时,ACE 是该国唯一的海缆登陆(https://www.datacenterdynamics.com/en/news/ellalink-to-expand-subsea-cable-to-mauritania/)。
更多的国际容量可以降低国家脆弱性并改善批发选择。但它不会自动解决预付费沙漠难题。海缆在沿海城市登陆,而廉价的农村数据会话仍然要穿越国家骨干网、区域汇聚链路、基站供电系统和本地无线扇区。如果瓶颈在国际链路,新海缆有直接帮助。如果瓶颈是一次微波中继、一个过载扇区、一趟柴油配送、一块失效电池、一个拥塞的城市核心、一线人手短缺或一部终端设备,那么国际容量只是解决方案的一部分。
这个区分很重要,因为 Mauritel 同时是容量的买方、卖方和运营者。随着流量增长,公司从国际路由上更低的单位成本和可打包给企业与 ISP 的额外韧性中受益。但如果新海缆和公共骨干网降低了稀缺性,它也会面临价格压力。第二条海缆可能削弱在位者从国际接入中赚取稀缺租金的能力,同时通过降低中断风险增强国家服务。对 Mauritel 更有利的结果,是把海缆多样性转化为更高质量的全国数据产品;更不利的结果,则是失去批发定价权,却仍在为维护乡村无线网络买单。
柴油、电网缺口和现场人力都藏在预付费利润率之内
本文的沙漠论题取决于电力,而不仅仅是光纤。世界银行数据显示,2023 年毛里塔尼亚人口的通电率为 50.3%,而世界银行国别概况则强调该国低人口密度和沙漠地理(https://data.worldbank.org/indicator/EG.ELC.ACCS.ZS?locations=MR,https://www.worldbank.org/ext/en/country/mauritania)。世界银行营商环境数据还显示,企业经历停电是一个现实约束,该指标定义为上一财年经历过停电的企业百分比(https://data.worldbank.org/indicator/IC.ELC.OUTG.ZS,https://databank.worldbank.org/metadataglossary/world-development-indicators/series/IC.ELC.OUTG.ZS)。一座电信基站在某个城市可能有商业供电连接,而在偏远公路或工业支线上则呈现出完全不同的能源状况。
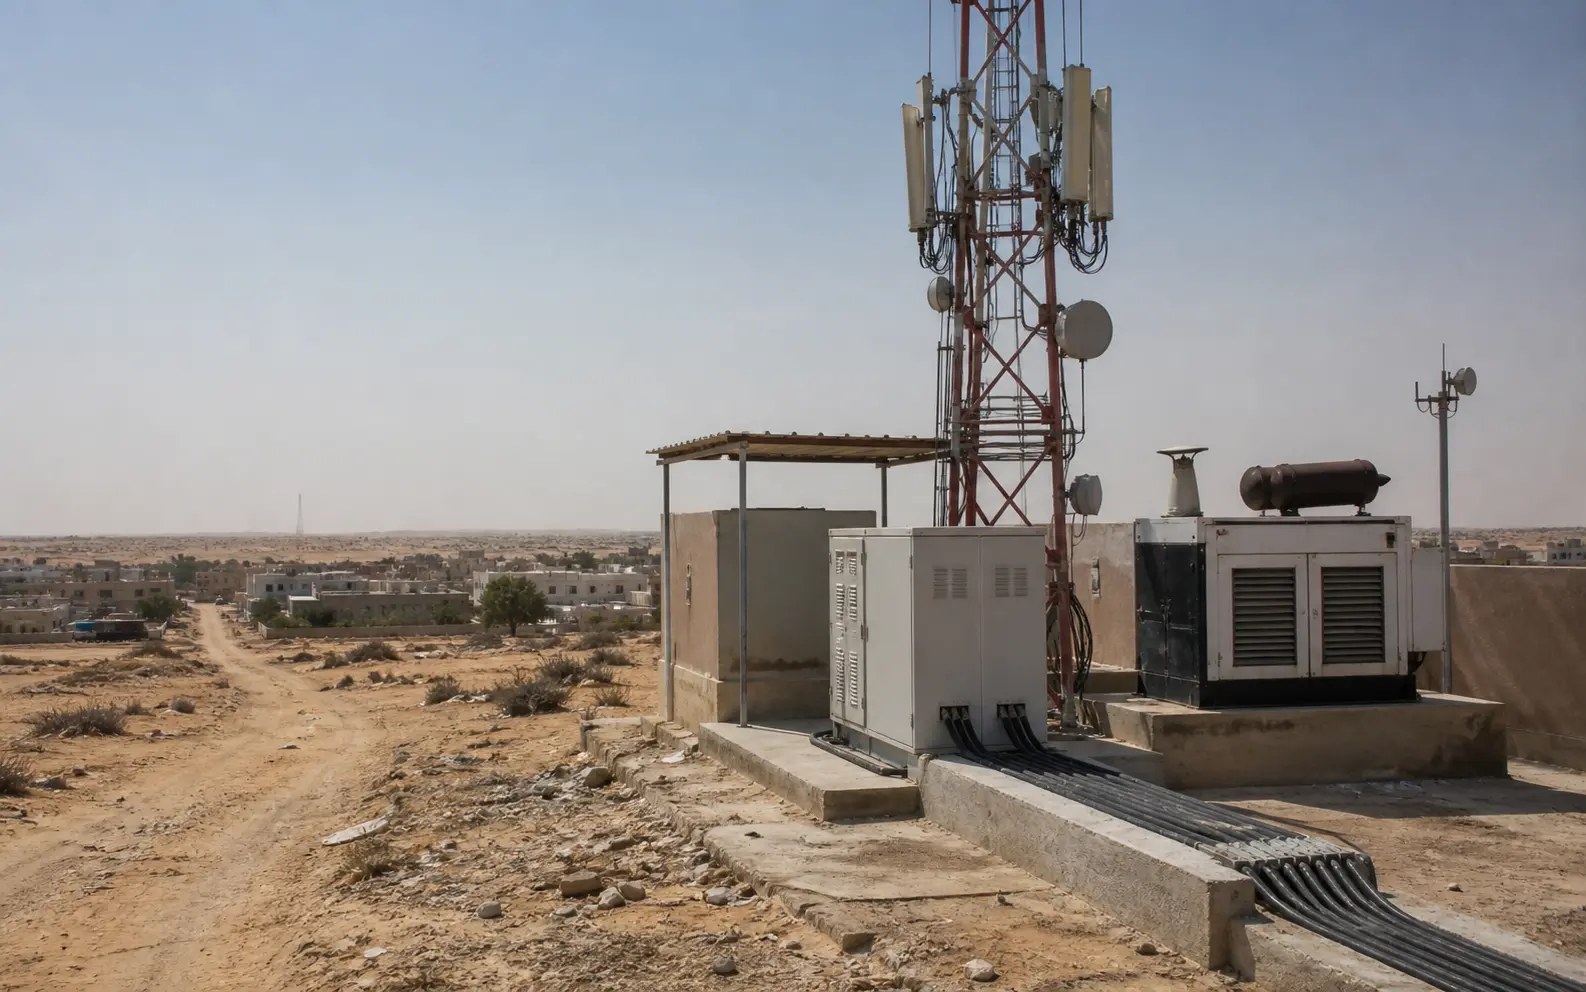
在非洲范围内,柴油和备用电源是众所周知的基站成本驱动因素。Africanews 在 2026 年 5 月报道称,柴油价格上涨正在推动运营商转向太阳能基站,并称柴油为非洲许多手机基站供电;同一趋势的美联社联合报道指出,对于离网电信基站,能源可能占运营成本高达 60%(https://www.africanews.com/2026/05/04/africas-telecom-towers-turn-to-solar-as-diesel-costs-surge/,https://ny1.com/nyc/all-boroughs/ap-top-news/2026/05/02/africas-cellphone-towers-turn-to-solar-as-diesel-costs-surge)。这些是大陆层面的数字,不是 Mauritel 的账目。但它们仍然相关,因为 Mauritel 的公开覆盖地图包含许多电网质量、距离和维护物流显然不同于努瓦克肖特市中心的地方。
维护成本不是抽象概念。覆盖地图上 Bir Moghrein 或 Chegat 的一个站点不只是电子表格里的一行。它是一次车辆出行、一次安保检查、一项备件选择、一份电池更换计划、一条可能的发电机加油路线和一份技术人员排班。Taziazt 或 SNIM 相关地点等矿业走廊上的基站可能具有商业价值,因为矿业、物流和公共服务需要连接;但也可能要求苛刻,因为工业客户期望高可用性,而站点可能远离密集的消费需求。农村 4G 站点可能具有社会价值,因为它支撑支付、家庭联络、学校管理和紧急呼叫;但财务上可能很薄,因为它触达的人口购买的是小额预付费套餐。
这正是第一份 100 MRU 套餐重要的原因。从面值看,买方支付的是一周 2.5 GB。在经济现实中,这份套餐是对一个全国成本池的索取权。在密集地区,它贡献给一个成本被许多用户分摊的高流量城市网络。在稀疏地区,如果把回传、能源、维护和沉淀在站点中的资本都算上,同一份套餐可能勉强覆盖服务一个轻度用户的可变成本。Mauritel 无法为每个地方讲述不同的全国故事。它必须管理一个混合资费结构,而成本曲线却因地而剧烈变化。
人力部分很容易被低估。这张全国网络需要无线工程师、光纤熔接工、GPON 技术员、柴油与电力专家、客服人员、营业代理、安保承包商、司机和区域主管。毛里塔尼亚的公共就业页面刊登电信网络和光纤技术员招聘类别,个别公开简历也显示 Moov Mauritel 的 GPON 集成或督导经验,但这些是市场信号而非完整的劳动力普查(https://www.emploimauritanie.com/recrutement-technicien-fibre-optique,https://www.africawork.com/fr/cabinet-recrutement/mauritanie/technicien-reseaux-telecoms,https://www.emploimauritanie.com/recrutement-mauritanie-cv/106716)。可见的一点是:全国覆盖创造了本地支持人力,而当监管机构正在测量服务质量、客户随时可以换卡时,本地支持人力不是可选项。
预付费规模保护 Mauritel,但预付费行为削弱其定价能力
Maroc Telecom 将 Mauritel 截至 2025 年底的移动用户描述为“几乎全部预付费”(https://www.iam.ma/w/groupe-maroc-telecom/mauritel)。预付费规模是有用的,因为它带来分销触达、品牌认知和现金回收,而不必承担后付费计账的完整信用风险。它还让低收入或收入不稳定用户以小额增量管理连接。这契合毛里塔尼亚的市场结构。DataReportal 统计显示,2025 年底移动连接数多于人口数量,但互联网用户仅 200 万;多 SIM 卡持有和仅语音/短信连接意味着账面上的移动用户数不等于高 ARPU 的数据用户群(https://datareportal.com/reports/digital-2026-mauritania)。
预付费行为压缩定价能力,因为客户按需要购买,而不是按合同。农村用户可能为赶集日、一笔汇款、一份成绩单、一次家庭视频通话或一段大巴旅程开通数据。努瓦克肖特的学生可能因为更便宜而购买夜间套餐。商户可能持两张 SIM 卡,把用量转到在特定街区更好用的运营商。一个家庭在现金紧张时可能配给移动数据,转而依赖语音、短信或附近 Wi-Fi。价目表的结构正反映了这一点:125 MB 售 10 MRU、300 MB 售 20 MRU、500 MB 售 30 MRU、1 GB 售 50 MRU、1.5 GB 周套餐售 75 MRU、2.5 GB 周套餐售 100 MRU、6 GB 月套餐售 200 MRU、10 GB 月套餐售 300 MRU、20 GB 月套餐售 500 MRU(https://are.mr/pdfs/tarifs_mauritel_avril_2023.pdf)。产品阶梯之所以如此细分,是因为客户预算本身就是细分的。
竞争强化了这种纪律。Mauritel 领先,但 Mattel 和 Chinguitel 仍是活跃的移动竞争者,新的固定无线或 ISP 参与者也已获批进入城市细分市场。部级骨干网报告将 Mauritel、Mattel 和 Chinguitel 列为三家全业务运营商,并列出 Sahel Telecom、Conecty、CSS-Wigo、WiMex、Smart MS/Rimatel、Netcom、Patrienet、Global Technics 等其他获批 ISP,其中许多专注于城市固定互联网或在传统运营商未提供令人满意的固网方案的地区提供无线业务(https://mtnima.gov.mr/wp-content/uploads/2024/07/Reseau-dorsal-Mauritanie-Rapport-preliminaire-VFF.pdf)。这意味着即便 Mauritel 在全国保持最强,其零售客户在本地也可能面对替代选择。
公开的性能信号具有双面性。nPerf 2026 年移动晴雨表称,在 2025 年 4 月至 2026 年 3 月的测量窗口中,Moov Mauritel 用户在毛里塔尼亚享有最佳的移动网络整体表现,包括最佳 4G 性能和多项类别的低时延;nPerf 的覆盖地图则按地点呈现 Moov Mauritel、Mattel 和 Chinguitel 的众包覆盖与速率视图(https://media.nperf.com/files/publications/MR/MR-Barometre-Mobile-connections-nPerf-2026_7918.pdf,https://www.nperf.com/en/map/MR/-/171770.Moov-Mauritel-Mobile/signal)。SpeedGeo 的公开统计同样显示,在其当前毛里塔尼亚榜单中 Moov Mauritel 在移动下载速度上领先,Mattel 和 Chinguitel 作为替代选项可见(https://www.speedgeo.net/statistics/mauritania)。这些来源并非对每一条沙漠公路的审计。它们是市场信号,表明 Mauritel 的质量主张足以重要到被比较,同时也表明客户会通过独立应用、旅行页面和口碑来比较网络。
最大的定价风险不是 Mauritel 一夜之间失去全国领先地位,而是增量数据价格持续下跌的速度快于服务困难地点的成本。如果预付费客户以更低的单价购买更多 GB,Mauritel 就需要回传和能源成本下降、更好的频谱效率、更高的利用率、更多光纤直达站点、更强的城市 ARPU、企业合同或批发收入,来维持乡村承诺的可负担性。否则,廉价兆字节就成了从密集地区向稀疏地区的利润转移。这种转移在社会上可能是可取的、在政治上是被期待的,但它仍然是一个商业事实。
监管正在把服务质量变成直接的财务成本
如果监管机构只检查牌照文件,Mauritel 的覆盖义务会轻松许多。但 ARE 在测量服务。2023 年度报告称,2023 年 8 月至 9 月的一次核查发现三家运营商在若干城市、居民点和公路沿线均存在与运营商承诺不符的缺陷,ARE 要求其在 30 个自然日内整改,随后于 2023 年 12 月至 2024 年 1 月进行后续评估(https://are.mr/pdfs/Rapport2023FR.pdf)。2024 年 11 月的 QoS 报告随后描述了 2024 年 9 月 23 日至 11 月 6 日期间针对 2G/3G 语音和 3G/4G 数据下载的另一次评估(https://www.are.mr/pdfs/Rapport_QoS_nov_2024.pdf)。2025 年 9 月的报告延续了同样的测量路径,包括语音、数据和 50 MB 文件下载测试(https://are.mr/pdfs/Rapport_QoS_Sept_2025.pdf)。
这轮检查转化成了处罚。Hespress 在 2024 年 11 月报道,因服务质量缺陷,ARE 对 Mauritel 罚款超过 3.13 亿乌吉亚,Mattel 被罚超过 1.17 亿,Chinguitel 约 1 亿;报道还提及临时的 2G 牌照限制,并将处罚与检查中发现的网络覆盖和连接质量缺陷联系起来(https://fr.hespress.com/398396-mauritel-defis-et-opportunites-pour-la-filiale-de-maroc-telecom.html)。Hespress 不是监管机构,确切的法律文书应见于 ARE 的文件,但所报道的处罚规模是一个有用的公开市场信号。它表明糟糕的质量不只是声誉问题,还可能变成现金成本和牌照风险。
经济效应是微妙的。处罚不只是罚款;它改变了维护的门槛收益率。如果一个偏远地点产生的预付费收入很少,但那里的反复劣质服务导致了监管认定,那么该站点就必须超越本地直接利润的理由而被维护。运营商可能不得不更早派出外勤团队、更早更换供电设备、在本地商业逻辑尚不明显时先行扩容,或谈判保留连续性的国内漫游条款。这提高了预防性维护、监控和备件的价值,也提高了熟悉哪些站点棘手的本地团队的价值——赶在仪表盘变红之前。
支配地位义务又增加了一层。ARE 2024 年的显著市场力量决定要求支配性运营商在相关批发市场履行互联与接入义务、非歧视、成本管控和分账核算义务(https://are.mr/pdfs/decision_n%C2%B0_185_2024.pdf)。对 Mauritel 而言,这些义务涉及移动呼叫终止、容量、暗光纤、企业终端容量、有线本地环路和面向公众的高速接入。因此,公司不能把网络仅仅当作零售资产。其中一部分是面向其他提供商、公共机构和企业连接的受监管投入品。
监管机构的方向是可以理解的:一个沙漠国家不能等待纯粹的城市经济学来决定全国覆盖。但监管不会消除成本,只是重新分配成本。牌照义务、普遍服务贡献、漫游政策、QoS 处罚和接入义务,都在推动 Mauritel 维持比狭隘零售利润模型所愿意选择的更广泛的基础设施。公司的挑战在于,让这种受监管的全国性角色保持足够的盈利性,使投资得以延续,而不是沦为防御性的合规。
回传竞争可以降低成本,并冲击 Mauritel 的稀缺租金
骨干网的故事不只属于 Mauritel。公共 WARCIP/IMT 光纤网络、SNIM 的矿业基础设施、SOMELEC 的电力相关资产、SOGEM 的跨境通道、新的 ISP 和未来的海缆登陆都很重要,因为它们可以改变在毛里塔尼亚境内搬运比特的批发价格。2022 年的骨干网研究将 WARCIP 描述为公共基础设施背景的一部分,并分析了新的公共骨干网如何在某些链路上利用 WARCIP、SOMELEC、SNIM 和 Mauritel 的既有暗光纤,而在其他地方进行土建施工(https://mtnima.gov.mr/wp-content/uploads/2024/07/Reseau-dorsal-Mauritanie-Rapport-intermediaire-VFF-1.pdf)。过境容量商业化报告称,毛里塔尼亚曾有一项来自 Ikasira 的 IP 转接服务,使用 SOGEM 连接马里、毛里塔尼亚和塞内加尔的光纤,并将区域容量出口视为一条可能的业务线(https://mtnima.gov.mr/wp-content/uploads/2024/05/Strategie-pour-la-commercialisation-des-capacites-excedantaires-de-connectivite-vers-les-payes-de-la-region.pdf)。
对客户而言,更多回传竞争是好事:它可以降低批发成本、增加路由多样性、减少对单一运营商的依赖。对 Mauritel 而言则是双刃剑。更低的回传投入成本有利于其自身乡村站点和 FTTH 抱负。但如果公共或第三方网络使城际容量更便宜,Mauritel 的 1,700 公里光纤和历史固网地位所附着的稀缺价值就会缩水。公司随后必须靠服务整合、覆盖、企业关系和零售品牌取胜,而不是仅仅依靠拥有那条路径。
同样的张力也适用于本地互联。互联网协会宣布毛里塔尼亚互联网交换点 RIMIX 于 2015 年启用,并表示 Mauritel、Mattel 和 Chinguitel 三家 ISP 已接入并将交换流量(https://www.internetsociety.org/wp-content/uploads/2017/08/Press20Release20-20IXP20Mauritania20Final20_0.pdf)。但当前的公开韧性信号仍然显示本地内容环境薄弱。互联网协会 Pulse 的 2026 年国别报告显示,毛里塔尼亚排名前 1000 的网站中只有 2% 可通过境内服务器或缓存访问;其头部 ISP 份额估计在同一国家视图中将 Mauritanian Telecommunication Company 列为 82%、Chinguitel 11%、Rimatel 7%、Mattel 7%、SpaceX Starlink 3%(https://pulse.internetsociety.org/en/reports/mr/)。这些测量不是零售收入份额,但它们既表明了 Mauritel 的中心地位,也表明热门内容在本地缓存的有限程度。
本地缓存的薄弱关系到预付费经济。如果热门视频、社交和应用更新流量更频繁地出境,那么对每一个 GB 而言,国际容量和上游路由都会更加重要。如果缓存和对等互联改善,Mauritel 可以以更低的单位成本和更好的时延交付部分流量。但本地缓存也是一个协调问题:内容提供商需要足够的用户规模、可靠的托管、商业条款和运营信心。在位者可以帮助培育这个生态,却无法强迫每个全球平台在一个小市场本地化内容。
对 Mauritel 最有利的情景,是一个成本更低、韧性更高的全国性 IP 生态,同时它仍是最优秀的零售和企业服务包装者。较不利的情景,是回传和海缆容量同质化,同时监管压力又要求维持不经济的覆盖。差别将体现在公司能否把基础设施升级转化为 ARPU、企业合同、移动支付使用、公共部门连续性和更低的故障成本。
关于卫星的非正式讨论和旅行见闻揭示地面覆盖的薄弱之处
非官方的市场信号不应被提升为已核实的事实,但当它们揭示替代方案时是有用的。2024 年一条关于 Starlink 在毛里塔尼亚的 Reddit 讨论描述了用户通过漫游安排使用该服务,尽管本地可用性存疑;评论者表示政府政策和漫游限制可能改变这一状况(https://www.reddit.com/r/Starlink/comments/1c32nqo/starlink_in_mauritania_with_a_spanish_ip_hows/)。TechAfrica News 在 2026 年 1 月报道,毛里塔尼亚已启动卫星互联网牌照招标,Starlink 和 Amazon 等 LEO 提供商尚未获准直接面向公众服务但预计将申请牌照,Starlink 计划于 2026 年在毛里塔尼亚进行商业发布(https://techafricanews.com/2026/01/29/mauritania-launches-tender-for-satellite-internet-licenses-to-expand-connectivity/)。这些信号并不能证明大规模替代,但它们表明用户和政策制定者正在寻找绕过地面空白的办法。
旅行与覆盖闲谈用消费者的语言讲述了同样的故事。一份 2026 年游客 SIM 指南称 Moov Mauritel 在毛里塔尼亚网络覆盖最佳,但也警告在努瓦克肖特之外,覆盖很快变得依赖路线,在偏远沙漠地区时断时续(https://www.traveltomtom.net/destinations/africa/mauritania/best-sim-card-mauritania)。这不是监管测试,而是面向旅行者的综述,应被视为一线信号。它强化了经济机制:在城市,客户比较价格和速度;在沙漠,他们首先问有没有信号。
卫星是最重要的战略替代品,因为它改变了偏远覆盖的价值。对普通预付费用户而言,卫星终端太贵且不实际。但对矿场、NGO、边境哨所、偏远企业、酒店、物流运营商和富裕家庭而言,如果获得牌照并有可靠支持,LEO 服务可能成为真正的替代。这不会摧毁 Mauritel 的移动业务,但可能把一部分价值最高的偏远用户从地面网络中剥离,或迫使 Mauritel 去合作、捆绑或改进面向企业的专属服务。
其中还有监管主权维度。一家国内运营商对 ARE 可见,受牌照、本地义务和国家应急期望约束。跨境卫星变通办法可能更难征税、监控、支持或纳入国家服务连续性政策。这正是卫星招标重要的原因。一旦 LEO 正式持牌,Mauritel 的沙漠经济可能从“因为没有别人能做到所以要服务偏远点位”转变为“在移动覆盖、本地支持、计费、语音连续性和监管合法性优于卫星链路的地方服务偏远点位”。预付费兆字节仍将占有一席之地,但价值最高的偏远比特可能变成争夺对象。
移动支付和公共服务抬高了连续性的价值
Mauritel 出售的不只是娱乐流量。它的网络是支付、公共行政、紧急联络、商户协作、学校、医疗机构和移民家庭支持等更广泛连续性版面的一部分。Moov Money 的公开页面将 Moov Mauritel 描述为全国提供固话、4G 移动和光纤互联网服务,并将 Moov Money 呈现为同一客户生态的一部分(https://www.moov-money.mr/en/moov-mauritel/about/)。移动支付市场份额的具体数据需要更强的公开申报材料才能得出确切结论,但战略要点很清楚:当一个预付费数据用户同时依赖消息、账户验证码、商家来电和支付确认时,覆盖质量就成了本地经济的一部分。
政府侧同样重要。毛里塔尼亚的数字骨干网文件是围绕公共政策目标撰写的:农村接入、边境连接、国家数字服务和全国宽带基础设施(https://mtnima.gov.mr/wp-content/uploads/2024/07/Reseau-dorsal-Mauritanie-Rapport-preliminaire-VFF.pdf)。欧盟委员会的 Global Gateway 页面称,一座新的努瓦克肖特数据中心和海缆连接应能帮助毛里塔尼亚管理不断增长的数据量、改善连接并加强数字主权(https://international-partnerships.ec.europa.eu/policies/global-gateway/construction-data-center-nouakchott-and-submarine-cable-mauritania_en)。这些目标并非 Mauritel 独有,但凭借其固定、移动和国际网关角色,Mauritel 是受其影响最直接的运营商之一。
连续性的经济权重不同于浏览速度。用户可以忍受缓慢的视频,却无法忍受失败的支付确认。一个区级行政办公室可以忍受普通时延,却无法忍受一整天没有行政连接。一位医务工作者不需要 500 Mbps,但需要链路在表格、转诊或物资消息必须传送时能够工作。在密集城市,冗余可以来自多个网络、光纤、Wi-Fi、固定无线和办公连接。在偏远地区,冗余可能只有一张移动网络、一个微弱的竞争对手信号、一条卫星链路或一趟物理出行。
正因如此,国内漫游、QoS 测量和海缆多样性属于同一个故事。监管机构想要用户连续性,政府想要数字服务与韧性,客户想要切实际的事务办理,Mauritel 想要足以维持网络扩张的收入。困难在于,这些目标并不总能在同一份资费中相遇。一份 10 MRU 或 100 MRU 的预付费数据产品,其定价不像一份公共服务合同,却越来越承担着类似公共服务的期望。
更好的商业模式会将此清晰分层:大众预付费用户支付可负担的数据资费;企业、公共机构和高价值偏远站点为服务保障、固定接入、备份链路、托管路由器、移动支付受理、优先支持或专属容量付费;批发用户支付受监管但可持续的互联与传输资费;政府和捐助方帮助资助骨干网和乡村延伸。较弱的模式则是让普通预付费数据独自承担过多的全国覆盖账单。
供应商敞口主要在毛里塔尼亚之外
Mauritel 的成本在人力和物流上是本地的,但供应商敞口高度外部化。无线设备、光设备、核心网软件、电池、发电机、太阳能套件、车辆、燃料价格敞口、海缆容量系统和许多专用备件都是进口的或与外币挂钩。Maroc Telecom 的母公司规模有所帮助,因为集团可以在各子公司间统筹采购、工程实践和资本规划。官方集团关键事实文件记录了 Maroc Telecom 于 2001 年收购 Mauritel 54% 股份,并描述了集团在其更广泛业务范围内为 5G、FTTH 和网络升级所做的准备(https://www.iam.ma/documents/66341/0/Maroc%2BTelecom%2Ben%2Bbref%2B9M%2B2025%2B-%2BVersion%2Banglaise.pdf/18848d50-700c-da14-57a8-1e763930bf59?t=1767635528090)。Mauritel 页面本身称,2006 年一项交易后 CMC 持有 Mauritel SA 资本的 51.527%,并描述了 Maroc Telecom 自 2004 年 7 月 1 日起的独家控制和并表(https://www.iam.ma/w/groupe-maroc-telecom/mauritel)。
集团控制可以降低采购风险,但也可能集中投资决策。毛里塔尼亚一个薄弱区的基站升级,要与摩洛哥的 FTTH、布基纳法索的移动数据增长、尼日尔的 4G 扩展、马里的光纤迁移以及 Moov Africa 的其他优先事项争夺资本。因此,Mauritel 的本地理由必须在整个集团组合内部站得住,而不仅仅是在毛里塔尼亚内部。如果集团把 Mauritel 视为一个高份额、监管压力大且增长温和的市场,资本可能流向定向 QoS 修复、盈利地区的 FTTH 和国际海缆韧性,而非全方位的乡村容量。如果 Mauritel 能证明更广泛的 4G 和固定无线升级能提升数据收入、移动支付使用和公共部门合同,理由就会增强。
外币敞口也经由燃料和设备进入。即使客户以 MRU 支付,许多资本性和运营性投入都参考外部价格。柴油价格飙升、运输成本、电池更换周期和汇率变动,都可能吞噬小额预付费产品的利润率。运营商可以用更高效的无线设备、光储混合供电、更好的站址共享、国内漫游、更智能的容量规划和光纤回传来应对。但每一项应对在降低成本之前都需要资本或协调。
这种供应商敞口正是廉价数据并不自动意味着轻松经济的原因之一。一份 100 MRU 的套餐以本地现金、通过本地商铺和 USSD 菜单售出,而服务它的设备可能是用欧元、美元或迪拉姆购买的;燃料可能经由进口石油供应链;海缆容量可能依赖国际合同;终端和应用生态是全球性的。Mauritel 的任务是把这套进口成本栈转换为一部本地预付费阶梯,同时不把其赖以生存的用户量挡在价格之外。
同样的敞口也影响故障修复。偏远站点上一个失效的电源模块、微波射频单元或光学部件,不只是技术故障,还牵涉库存管理、通关时间、供应商支持、现场派遣和更换预算。网络越是延伸到薄弱地带,Mauritel 就越需要在那些地方的预付费收入能单独支撑之前,先行持有备件和人力。这就是为什么沙漠网络是一个组合问题,而不是逐站问题。
什么会改变判断
看多 Mauritel 的理由很直接。它是移动仍是主要接入路径的国家的市场领导者;它拥有最深厚的固网与容量地位;按监管机构统计它拥有最广的 4G 版图;它背靠一个区域性电信集团;它握有 ACE 和 WAC 国际资产;毛里塔尼亚正通过 EllaLink 增加海缆多样性。如果数据使用持续增长,如果 FTTH 和固定无线扩展到精英用户之外,如果国内漫游带来批发收入而不只是义务,如果 Mauritel 用光储混合供电和光纤回传降低乡村站点成本,那么即便单价保持低位,预付费兆字节也可以变得更加有利可图。
看空的理由同样清楚。公司可能被迫维护一张昂贵边缘扩张快于城市与企业利润的全国网络。QoS 处罚可能把维护不力变成直接罚款。新的公共骨干网和新的海缆路由可能降低批发稀缺租金。卫星提供商可能蚕食部分高价值偏远需求。预付费竞争可能让数据价格持续走低。本地内容薄弱可能让国际容量对日常应用依然重要。如果 Mauritel 看起来只是一个合规成本不断上升的成熟份额领导者,母公司的资本可能被配置到别处。
最能改变评估的不是口号,而是站点和细分层面的数字:多少无线站点由电网、柴油或光储混合供电;每个乡村站点承载多少移动数据流量;多少站点是光纤直达而非微波接入;多少 WAC 容量已点亮并售出;国内漫游条款向宿主网络支付多少;多少 FTTH 用户是住宅而非企业;多少收入来自移动支付和公共部门账户;多少高价值偏远客户测试或采用 LEO 卫星;以及监管机构下一次路测中 QoS 失败是否下降。
目前看来,Mauritel 与其说是一位安享其成的在位者,不如说是一家在艰难交叉补贴中运转的全国性运营商。它拥有规模和基础设施,使毛里塔尼亚的移动互联网对数百万预付费用户而言显得寻常。但这种“寻常”是有代价的。Rosso 的商贩、Kiffa 的学生、努瓦克肖特的配送员或 Zouerate 的技术员购买的廉价周套餐,不只是一份零售产品,而是对一张横跨沙漠距离的全国性体系——基站、燃料、光纤、海缆登陆、现场人力和监管义务——的小小贡献。
这就是 Mauritel 之所以重要的原因。它的公开故事不只是“毛里塔尼亚的领导者”。更有意思的故事是:一位领导者能否在支付沙漠覆盖账单的同时,继续销售可负担的预付费数据。如果 Mauritel 能把规模转化为更低的能源成本、更强的回传、更好的本地缓存、有韧性的海缆路由、务实的国内漫游和经得起监管测量的服务质量,那么低价兆字节就能成为一种站得住的全国性公用事业。如果不能,每一位新数据客户都只会带来流量而没有足够的利润,而最艰难的那些公里,将继续把账单寄回给这张网络。