
Zusammenfassung
- Mauritel ist nach wie vor der zentrale Festnetz-, Mobilfunk- und Großhandelskapazitätsbetreiber in Mauretanien: Die öffentliche Tochterwebsite von Maroc Telecom gibt an, dass Mauritel Ende 2025 2,6 Millionen überwiegend Prepaid-Mobilfunkkunden und Ende September 2025 einen Mobilfunkmarktanteil von 52 % hatte, während Regulierungsbehörde und öffentliche Netzbelege zeigen, dass Mauritel die größte 4G- und Festnetzlast in einem dünn besiedelten Land trägt.
- Der Investitionsfall ist nicht einfach „mehr Kunden kaufen mehr Daten“. Ein wöchentlicher Prepaid-Pass für 100 MRU muss zu einem Kostenstapel aus Funkstandorten, Diesel oder Notstrom, langer Anbindung, internationaler Kapazität, Feldarbeit, Lizenzverpflichtungen, QoS-Strafen, Konkurrenz-SIM-Druck, informellen Satellitenalternativen und einer Regulierungsbehörde beitragen, die nationale Kontinuität und nicht nur profitable städtische Abdeckung will.
Ein 100 MRU-Datenpass muss für eine sehr lange Straße bezahlen
Stellen Sie sich eine Händlerin am Rosso-Flussmarkt am Ende eines heißen Tages vor. Sie hat Gemüse verkauft, eine Mobile-Money-Nachricht von einem Cousin in Nouakchott erhalten, das WhatsApp-Foto eines Großhändlers überprüft und auf ein Sammeltaxi gewartet, das möglicherweise erst abfährt, wenn genügend Passagiere da sind. Das von ihr gekaufte Produkt ist winzig: Mauritels bei der Regulierungsbehörde eingereichtes Tarifblatt vom April 2023 listet einen einwöchigen „Pass 2,5 Go“ für 100 MRU und einen 24-Stunden-Pass mit 500 MB für 30 MRU, während die Prepaid-Seiten des Betreibers selbst 4G-Internet-Tages-, Wochen- und Monatsprodukte ab 10 MRU, 75 MRU und 200 MRU bewerben (https://are.mr/pdfs/tarifs_mauritel_avril_2023.pdf,https://www.mauritel.mr/offres/details/forfaits-classique?change_language=fr). Ihr Ersatz ist real. Sie kann einen Anruf tätigen, eine SMS senden, sich in das WLAN eines Ladens einwählen, die Transaktion verschieben, bis sie eine größere Stadt erreicht, oder eine konkurrierende SIM-Karte für Orte behalten, an denen Mattel oder Chinguitel stärker sind. Ein wohlhabenderes ländliches Unternehmen, ein Bauunternehmer oder eine NGO kann auch fragen, ob ein Satellitenterminal oder ein Fixed-Wireless-Reseller eine bessere Antwort bietet.
Das ist das wirtschaftliche Rätsel hinter Mauritel. Der Preis fühlt sich wie ein Einzelhandels-Convenience-Artikel an, aber die Kostenbasis ist nicht einzelhandelsgroß. Ein wöchentliches Mobildatenvolumen, das in kleinen Stückelungen verkauft wird, muss helfen, Spektrumgebühren, Kernnetz-Upgrades, importierte Funkausrüstung, Treibstoff oder Notstrom, Sicherheit, Ersatzteile, Standortmieten, Turmbesteigungen, Fahrzeugfahrten, Backhaul-Verbindungen, unterseeische Kabelkapazität und Kundensupport zu decken. In Nouakchott kann ein Turm einem dichten Cluster von Nutzern und Geschäften dienen.
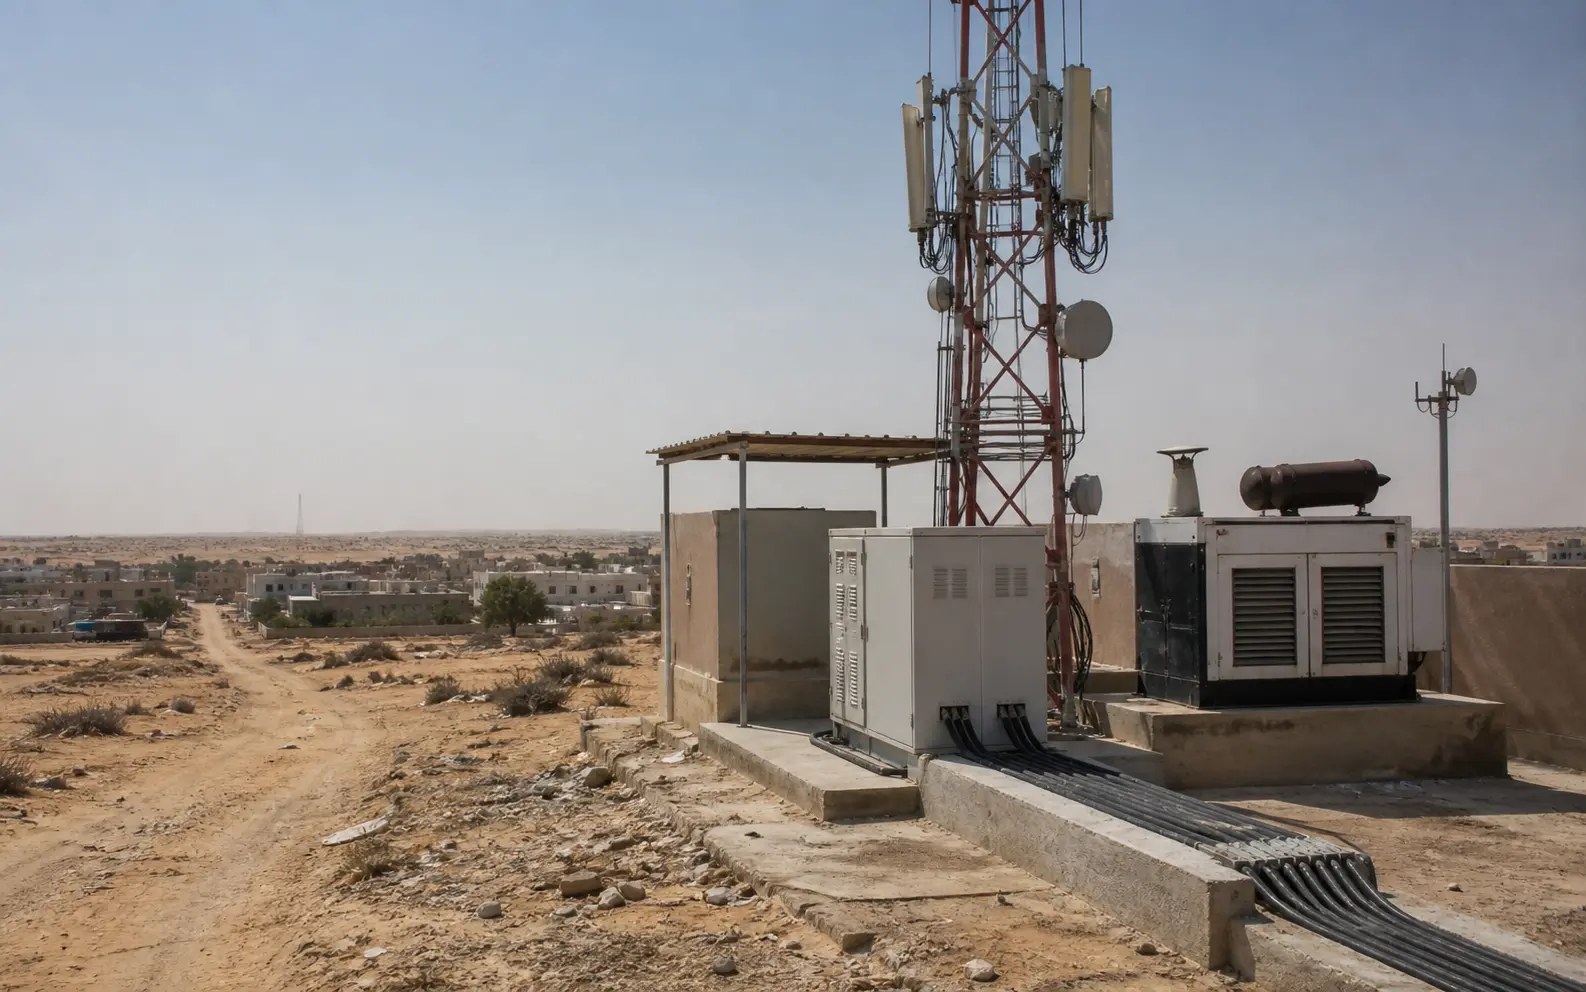
Auf einer Straße in Richtung Atar, Zouerate, Bassiknou, Oualata oder Bir Moghrein bricht die gleiche Entwurfslogik zusammen. Die Bevölkerung wird dünner, die Entfernungen nehmen zu, die Zuverlässigkeit des Stromnetzes ändert sich, und jede LKW-Fahrt wird zu einem Logistikereignis und nicht zu einem Stadtgang.
Mauritel hat Größe, weshalb es dies überhaupt versuchen kann. Die Mauritel-Seite von Maroc Telecom gibt an, dass der mauretanische Mobilfunkmarkt Ende September 2025 5,0 Millionen Kunden hatte, was einer Penetration von 97 % entspricht, und dass Mauritels Mobilfunkbasis, fast vollständig Prepaid, am 31. Dezember 2025 bei 2,6 Millionen lag; außerdem werden 59.000 Festnetz-Internetabonnenten, hauptsächlich über FTTH, zum gleichen Datum gemeldet (https://www.iam.ma/w/groupe-maroc-telecom/mauritel). DataReportals Länderbericht 2026, der GSMA Intelligence und Kepios-Daten verwendet, bezifferte Mauretanien Ende 2025 auf 6,37 Millionen Mobilfunkanschlüsse und nur 2,00 Millionen Internetnutzer, was einer Internetpenetration von 37,4 % entspricht (https://datareportal.com/reports/digital-2026-mauritania). Der Unterschied zwischen Anschlüssen und Internetnutzern sagt viel aus. Mauritel verkauft nicht an eine vollständig monetarisierte Breitbandgesellschaft. Es lockt Dateneinnahmen aus Prepaid-Verhalten, mehrfachem SIM-Besitz, ungleicher Gerätequalität und Haushalten, die möglicherweise noch zwischen Guthaben, Transport, Lebensmitteln, Strom und Schulkosten wählen müssen.
Die nützliche Frage ist daher nicht, ob Mauritel der etablierte Betreiber ist. Das ist es. Die nützliche Frage ist, ob sein Prepaid-Datenmotor ein nationales Infrastrukturversprechen in einer der unwirtlichsten Geographien der Welt tragen kann. Mauretanien ist kein mitteldichter Küstenmarkt mit einigen ländlichen Lücken. Das Länderprofil der Weltbank beschreibt es als überwiegend Wüste, mit etwa 5,5 Millionen Einwohnern im Jahr 2026, einer durchschnittlichen Dichte von etwa fünf Personen pro Quadratkilometer und etwa 61 % der Bevölkerung, die 2025–2026 in städtischen Gebieten leben (https://www.worldbank.org/ext/en/country/mauritania). OpenFactBooks World Factbook-Spiegel beschreibt weite zentrale, nördliche und östliche Gebiete als Wüste ohne nennenswerte Bevölkerungszentren, wobei die Hälfte der Bevölkerung in oder um Nouakchott und kleinere Cluster nahe der südlichen Grenzen lebt (https://openfactbook.org/countries/mauritania/). Diese Geographie ist die Rechnung, die im billigen Megabyte versteckt ist.
Mauritels Vorteil ist eine Abdeckungslast ebenso wie eine Marktführerschaft
Mauritels strategischer Vermögenswert ist gleichzeitig das, was seine Wirtschaftlichkeit schwierig macht: Es muss sichtbar national sein. Die eigene öffentliche Sprache des Betreibers besagt, dass er Festnetz-, 4G-Mobilfunk- und Glasfaser-Internedienste im ganzen Land anbietet, und derselbe Satz erscheint auf seiner Moov Money/Mauritel-Seite (https://www.mauritel.mr/?change_language=fr,https://www.moov-money.mr/en/moov-mauritel/about/). Offizielle Beschreibungen mögen werblich klingen, aber die Zahlen der Regulierungsbehörde verleihen der Behauptung mehr Gewicht. Im Jahresbericht 2023 erklärte Mauretaniens Autorité de Régulation, die wichtigste Abdeckungsentwicklung des Jahres sei der Ausbau von 4G durch die drei Betreiber gewesen; Mauritel wurde mit 328 Städten und Ortschaften gelistet, darunter 13 Regionalhauptstädte und 53 von 54 Moughataas, verglichen mit 48 Städten und Ortschaften für Mattel und 27 für Chinguitel (https://are.mr/pdfs/Rapport2023FR.pdf).
Mauritels eigene Technologie-Abdeckungsseite ist noch aufschlussreicher, da die Karten-Payload hunderte benannter Funkpunkte auflistet. Ein direkter Export der öffentlichen Seite vom 5. Juli 2026 zeigte 933 gelistete Technologiepunkte, die alle 2G- und 3G-Markierungen trugen, und 859 mit einer 4G-Markierung; die Liste umfasst abgelegene oder industrielle Referenzen wie Bassiknou, Oualata, Tichitt, Chinguetti, Taziazt, SNIM El Galb, Zouerate und Bir Moghrein (https://www.mauritel.mr/couveture/technique?change_language=fr). Das beweist keine erlebte Abdeckung in jedem umliegenden Kilometer; ein Kartenmarker ist keine Endnutzer-Garantie. Es zeigt jedoch die Form des Netzwerks, das Mauritel öffentlich beanspruchen möchte: nicht nur die Innenstadt von Nouakchott, sondern ein Netz von Ortschaften, Straßen, Bergbauzonen, Kulturerbestädten und grenznahen Orten, in denen die Wartung eine andere Kostenstruktur aufweist.
Die Konsultation der Regulierungsbehörde zum nationalen Roaming erklärt, warum Abdeckung nicht als Hochglanzkarte behandelt werden kann. Im Jahr 2023 schrieb ARE, dass kein Mobilfunkbetreiber in Mauretanien eine 100%ige Abdeckung weder des Territoriums noch der Bevölkerung biete und dass nationales Roaming den Nutzern helfen könne, den Dienst dort aufrechtzuerhalten, wo ein Netz existiert, während gleichzeitig gewarnt wurde, dass Roaming die eigenen Abdeckungsverpflichtungen jedes Betreibers nicht ersetzen solle (https://are.mr/pdfs/cp_roam_2023_fr.pdf). Maroc Telecoms Dokument „Key facts & figures“ für 9M 2025 listete später nationales Roaming in Single-Operator-Sprachbereichen zu den Highlights von Moov Mauritel für 2025 (https://www.iam.ma/documents/66341/0/Maroc%2BTelecom%2Ben%2Bbref%2B9M%2B2025%2B-%2BVersion%2Banglaise.pdf/18848d50-700c-da14-57a8-1e763930bf59?t=1767635528090). Das ist ein politischer Hinweis. Mauretanien bewegt sich in Richtung Kontinuitätsmechanismen, weil eine vollständige parallele Abdeckung durch jeden Betreiber wirtschaftlich schwierig ist. Für Mauritel, dessen Netz am breitesten ist, kann dies sowohl Verhandlungsmacht als auch Hosting-Kosten bedeuten.
Die Führungsrolle bei der Abdeckung zieht auch Inspektionen an. AREs QoS-Bericht vom September 2025 beschreibt Drive-Tests vom 7. Juli bis 23. August 2025 für Sprache und Mobildaten unter Verwendung von Werkzeugen wie Nemo Walker Air und Messung des Downloads von 50 MB-Dateien über FTP und HTTP (https://are.mr/pdfs/Rapport_QoS_Sept_2025.pdf). Im selben Bericht zeigen Mauritels Download-Erfolgstabellen in mehreren Orten Ausfälle über der 10%-Schwelle, darunter abgelegene oder mittelgroße Orte wie Kamour, Ouadane, Koubenni, Bir Moghrein, Zouerate, Barkeol, Tiguent, Tintane, Tidjikja, Chami und Rosso. Der Punkt ist nicht, dass Mauritel einzigartig schwach ist; die Regulierungsbehörde testet alle drei Betreiber. Der Punkt ist, dass ein nationales Netz viele weitere Orte schafft, an denen der Dienst enttäuschen kann und an denen die Regulierungsbehörde einen Ausfall beobachten kann.
Das verwandelt Abdeckung von einem Marketingvorteil in eine Betriebspflicht. Wenn Mauritel den Kunden sagt, es sei national, muss es einen Turm in Nouakchott, eine 4G-Zelle in Atar und einen backhaul-beschränkten Standort nahe einer Wüstenstraße wie Teile eines Dienstes wirken lassen. Ein Prepaid-Kunde bepreist das Netzwerk nicht nach Entfernung. Der Kunde fragt, ob das Video geöffnet wurde, ob der Überweisungscode ankam, ob die Mobile-Money-Bestätigung des Händlers durchkam und ob dieselbe SIM-Karte nach einer Busfahrt funktionierte.
Mauritel muss diese Erwartung in einen billigen Pass einpreisen, ohne dem Kunden einzugestehen, dass das marginale Megabyte an einem Ort viel teurer ist als das marginale Megabyte an einem anderen.
Festnetzinfrastruktur gibt Mauritel Hebelwirkung, aber kein kostenloses Mittagessen
Mauritels stärkster wirtschaftlicher Schutz ist seine Festnetz- und Backhaul-Position. Die Tochterwebsite von Maroc Telecom sagt, Mauritel sei weiterhin der einzige drahtgebundene Betreiber in Mauretanien, obwohl Mattel und Chinguitel 2009 Festnetzlizenzen erhielten; es heißt, Mattel habe keine Festnetze oder Angebote entwickelt und Chinguitel biete Festnetzdienste über CDMA an, während Mauritel ADSL und FTTH einsetzte und Ende 2025 59.000 Internetabonnenten hatte, hauptsächlich FTTH (https://www.iam.ma/w/groupe-maroc-telecom/mauritel). Eine Backbone-Studie von 2022 für Mauretaniens Digitalministerium beschrieb Mauritel als historischen Betreiber, eine Tochtergesellschaft von Maroc Telecom, und als Anbieter von Mobilfunk, Festnetz, Festnetz-Internet, mobilem Internet und Großhandelskapazität; sie besagte auch, dass Mauritel ein 1.700 km langes Glasfasernetz habe, das Nouadhibou, Nouakchott, Rosso und Aioun verbinde, und damit etwa die Hälfte des überörtlichen Kapazitätstransportmarktes mit der öffentlichen IMT-Gruppierung abdecke (https://mtnima.gov.mr/wp-content/uploads/2024/07/Reseau-dorsal-Mauritanie-Rapport-preliminaire-VFF.pdf).
Diese Festnetzposition ist für die Wüstenabdeckungsökonomie von Bedeutung, da der Funkzugang nur die sichtbare Spitze ist. Ein 4G-Turm benötigt immer noch Backhaul. Wenn Glasfaser den Standort oder einen nahegelegenen Aggregationspunkt erreicht, können Kapazität und Latenz besser und die Grenzkosten für Daten geringer sein. Wenn ein Standort über weite Strecken per Mikrowelle, per Satellit oder über eine teure gemietete Route versorgt wird, muss der Prepaid-Datentarif höhere Stückkosten absorbieren. Dieselbe vom Ministerium unterstützte Studie stellte fest, dass der Internetzugang in ländlichen Gebieten immer noch deutlich mangelhafter sei, dass die Abdeckung auf Städte und wohlhabendere Haushalte mit Heim- oder mobilem Internet beschränkt sei und dass Mauretanien Backbone-Erweiterungen wolle, um Hochgeschwindigkeitsbreitband in abgeschottete Gebiete zu bringen und die Konnektivität zu den Grenzen zu Mali, Algerien und Senegal zu öffnen (https://mtnima.gov.mr/wp-content/uploads/2024/07/Reseau-dorsal-Mauritanie-Rapport-preliminaire-VFF.pdf).
Das alte Sprachmonopol ist weniger wichtig als der Kapazitätsengpass. Sprache geht in Telekommunikationsmärkten zurück, aber Backhaul bleibt knapp. Der Transitvermarktungsbericht des Ministeriums sagte, dass Festnetz-Breitband Ende 2022 immer noch ein kleiner High-End-Markt sei: 4.900 Mauritel-FTTH-Abonnenten und 2.600 Sahel Telecom-Fixed-Wireless-Abonnenten, die hauptsächlich Unternehmen, Gesundheitseinrichtungen, öffentliche Verwaltungen und Haushalte des oberen Marktsegments bedienen (https://mtnima.gov.mr/wp-content/uploads/2024/05/Strategie-pour-la-commercialisation-des-capacites-excedantaires-de-connectivite-vers-les-payes-de-la-region.pdf). Es schätzte auch die Glasfaser-Bandbreite pro Festnetzabonnement, die bis 2030 auf 5 Mbps ansteigen soll, und stellte fest, dass der aktuelle FTTH-ARPU aus Mauritel-Daten nicht mit einer signifikanten Glasfaserentwicklung über die größten Kunden hinaus vereinbar sei. Das ist ein deutliches Wirtschaftssignal: Glasfaser kann Wert tragen, aber breite Haushaltsfaser ist noch keine Massenmarkt-Geldmaschine.
Für Mauritel hat das Festnetz drei Rollen. Erstens schützt es Geschäftsbeziehungen zu Unternehmen und öffentlichen Einrichtungen in Nouakchott, Nouadhibou und regionalen Zentren. Zweitens senkt es die mobilen Backhaul-Kosten, wo Glasfaser erreichbar ist. Drittens verschafft es dem Unternehmen eine Großhandels- und Regulierungsstellung auf Kapazitätsmärkten. Aber es bringt auch Pflichten mit sich. AREs Dominanzentscheidung von 2024 erklärte Mauritel unter anderem auf mehreren Großhandelsmärkten als bedeutend; Mauritel wurde ausdrücklich als dominant auf dem Markt für den Zugang zu Endkundenkapazität für Unternehmen, den drahtgebundenen Teilnehmeranschluss und den Hochgeschwindigkeitszugang für den öffentlichen Markt erklärt (https://are.mr/pdfs/decision_n%C2%B0_185_2024.pdf). Dominanz ist nicht nur Rente. Sie bringt Verpflichtungen in Bezug auf Zusammenschaltung, Zugang, Nichtdiskriminierung, Kostenrechnung und Tariforientierung mit sich.
Deshalb sollte Mauritels scheinbarer Vorteil nicht als müheloser Monopolgewinn gelesen werden. Ein Unternehmen mit Festnetz, Mobilfunk, Kapazität und internationalen Gateway-Vermögenswerten kann die Abdeckung besser subventionieren als ein kleinerer reiner Mobilfunkkonkurrent. Es kann auch der Betreiber werden, den alle verantwortlich machen, wenn die nationale Konnektivität teuer ist, die städtische Glasfaser nur langsam zu gewöhnlichen Haushalten gelangt oder die Servicequalität in abgelegenen Gebieten schlecht ist.
In einem dünn besiedelten Land ist der Vorteil des etablierten Betreibers teilweise ein politischer Auftrag: groß genug zu sein, um weiterhin Orte zu bedienen, die ein enger städtischer Konkurrent überspringen könnte.
Internationale Bandbreite wird widerstandsfähiger, aber nicht unbedingt günstiger am Rand
Mauritels Datenökonomie beginnt außerhalb des Funknetzes. Das Unternehmen sichert sich internationale Bandbreite über das ACE-Subseckabel-Konsortium, und die Maroc Telecom-Seite zu Mauritel sagt, dass alle mauretanischen Telekommunikationsbetreiber und der nationale Postdienst am ACE-Kapazitätskonsortium teilnehmen; dieselbe Seite sagt, dass Mauritel am 26. Juni 2020 die staatliche Genehmigung für eine Westafrika-Kabelanlandung durch die Maroc Telecom-Gruppe in Nouadhibou erhalten habe (https://www.iam.ma/w/groupe-maroc-telecom/mauritel). Die ACE-Projektseite der Europäischen Investitionsbank sagt, Mauretaniens ACE-Beteiligung umfasste eine Verzweigungseinheit, ein Zweigkabel zum Ufer und eine Landestation in Nouakchott zur Verbesserung der internationalen Breitbandkonnektivität (https://www.eib.org/en/projects/all/20100365). Die eigene ACE-Konsortiumsseite sagt, ACE sei das erste internationale Unterseekabel, das in Mauretanien landete, neben mehreren anderen westafrikanischen Ländern (https://ace-submarinecable.com/en/submarine-cable/).
Die neuere Geschichte ist Diversität. Das 9M 2025-Dokument von Maroc Telecom listet die Inbetriebnahme der Westafrika-Unterseekabel-Landestation in Nouadhibou als Highlight von Moov Mauritel (https://www.iam.ma/documents/66341/0/Maroc%2BTelecom%2Ben%2Bbref%2B9M%2B2025%2B-%2BVersion%2Banglaise.pdf/18848d50-700c-da14-57a8-1e763930bf59?t=1767635528090). AREs BU-WAC-Zusammenschaltungskatalog 2025/2026 beschreibt Moov Mauritels Business Unit WAC als strategische Mauritel-Einheit, die sich einem internationalen Gateway widmet, den mauretanischen Zweig des West Africa Cable und den Landepunkt an der Endstation Nouadhibou verwaltet; er listet auch Dienste wie dedizierte Punkt-zu-Punkt-Kapazität, IP-Transit und optionale Colocation auf (https://are.mr/pdfs/BU-WACCatalogue2025-2026.pdf). Das ist wichtig, weil Mauretanien historisch nur eine begrenzte direkte Unterseekabel-Diversität hatte und jede Abhängigkeit von einem einzelnen Kabel ein nationales Risiko darstellen kann.
Das nächste Kabel unterstreicht denselben Punkt. Im August 2025 erklärte der Europäische Auswärtige Dienst, ein EIB-Darlehen in Höhe von 25 Millionen Euro werde Mauretanien helfen, ein zweites Hochgeschwindigkeits-Unterseekabel über EllaLink zu verlegen, das eine Sicherung für das bestehende ACE-Kabel und zusätzliche Kapazität für Mauretanien und Binnenstaaten bieten solle (https://www.eeas.europa.eu/delegations/mauritania/deployment-second-high-speed-submarine-cable-mauritania_en). EllaLinks eigene Pressemitteilung vom Juli 2025 besagte, dass es eine Kabel-Landestation in Nouadhibou und eine mehr als 500 km lange Abzweigung zu seinem bestehenden System bauen werde, mit einer anfänglichen 200 Gbps-Niedriglatenzverbindung von Nouadhibou nach Madrid und einer voraussichtlichen Inbetriebnahme Anfang 2027 (https://ella.link/press-releases/mauritania-ellalink-international-submarine-cable-connection/). Rechenzentrum Dynamics berichtete über dasselbe Projekt als zweite Unterseeverbindung für ein Land, in dem ACE zum Zeitpunkt seines Artikels das einzige anlandende Kabel war (https://www.datacenterdynamics.com/en/news/ellalink-to-expand-subsea-cable-to-mauritania/).
Mehr internationale Kapazität kann die nationale Anfälligkeit verringern und die Großhandelsoptionen verbessern. Es löst nicht automatisch das Prepaid-Wüstenproblem. Ein Unterseekabel landet in einer Küstenstadt. Die billige ländliche Datensitzung muss immer noch einen nationalen Backbone, eine regionale Aggregationsverbindung, ein Turmstromsystem und einen lokalen Funksektor durchlaufen. Wenn der Engpass die internationale Verbindung ist, hilft ein neues Kabel direkt.
Wenn der Engpass ein Mikrowellensprung, ein überlasteter Sektor, eine Dieselanlieferung, eine defekte Batterie, ein überlasteter Stadtkern, ein Feldteam-Mangel oder ein Kundengerät ist, ist internationale Kapazität nur ein Teil der Lösung.
Diese Unterscheidung ist wichtig, weil Mauritel gleichzeitig Käufer, Verkäufer und Betreiber von Kapazität ist. Mit wachsendem Verkehr profitiert das Unternehmen von niedrigeren Stückkosten auf internationalen Routen und von zusätzlicher Widerstandsfähigkeit, die es an Unternehmen und ISPs paketieren kann. Aber es steht auch unter Preisdruck, wenn neue Kabel und öffentliche Backbones die Knappheit verringern. Ein zweites Kabel kann die Fähigkeit eines etablierten Betreibers, Knappheitsrenten aus dem internationalen Zugang zu erzielen, schwächen, während es den nationalen Dienst durch geringeres Ausfallrisiko stärkt.
Die bessere Version für Mauritel ist, Kabeldiversität in ein qualitativ hochwertigeres nationales Datenprodukt zu verwandeln. Die schlechtere Version ist, die Großhandelspreisgestaltungskraft zu verlieren, während man weiterhin für den Unterhalt des ländlichen Funknetzes zahlt.
Diesel, Stromlücken und Feldarbeit sitzen in der Prepaid-Marge
Die Wüstenthese des Artikels hängt von der Stromversorgung ab, nicht nur von Glasfaser. Daten der Weltbank beziffern den Bevölkerungszugang zu Elektrizität in Mauretanien im Jahr 2023 auf 50,3 %, während das Länderprofil der Weltbank die geringe Dichte und die Wüstengeographie des Landes betont (https://data.worldbank.org/indicator/EG.ELC.ACCS.ZS?locations=MR,https://www.worldbank.org/ext/en/country/mauritania). Geschäftsumfeld-Daten der Weltbank zeigen auch, dass Unternehmen unter Stromausfällen als einer aktuellen Einschränkung leiden, wobei der Indikator als Prozentsatz der Unternehmen definiert ist, die im letzten Geschäftsjahr Ausfälle erlitten haben (https://data.worldbank.org/indicator/IC.ELC.OUTG.ZS,https://databank.worldbank.org/metadataglossary/world-development-indicators/series/IC.ELC.OUTG.ZS). Ein Telekommunikationsturm kann in einer Stadt einen kommerziellen Stromanschluss haben und an einer abgelegenen Straße oder einem Industriestrang ein ganz anderes Energieprofil.
In ganz Afrika sind Diesel und Notstrom ein bekannter Kostenfaktor für Türme. Africanews berichtete im Mai 2026, dass steigende Dieselpreise die Betreiber zu solarbetriebenen Türmen treiben, und sagte, dass Diesel viele der Mobilfunkmasten Afrikas antreibt, während AP-syndizierte Berichterstattung über denselben Trend feststellte, dass Energie bis zu 60 % der Betriebskosten für netzunabhängige Telekommunikationstürme ausmachen kann (https://www.africanews.com/2026/05/04/africas-telecom-towers-turn-to-solar-as-diesel-costs-surge/,https://ny1.com/nyc/all-boroughs/ap-top-news/2026/05/02/africas-cellphone-towers-turn-to-solar-as-diesel-costs-surge). Dies sind kontinentale Zahlen, keine Mauritel-Konten. Sie sind dennoch relevant, weil Mauritels öffentliche Abdeckungskarte viele Orte umfasst, an denen Stromqualität, Entfernung und Wartungslogistik offensichtlich anders sind als im zentralen Nouakchott.
Die Wartungskosten sind nicht abstrakt. Ein Standort in Bir Moghrein oder Chegat auf der Abdeckungskarte ist nicht nur eine weitere Tabellenzeile. Es ist eine Fahrzeugfahrt, eine Sicherheitsüberprüfung, eine Ersatzteilentscheidung, ein Batteriewechselplan, eine mögliche Generatorbetankungsroute und ein Technikerplan.
Ein Turm in einem Bergbaukorridor wie Taziazt oder um SNIM-verbundene Standorte kann kommerziell wertvoll sein, weil Bergbau, Logistik und öffentliche Dienste Konnektivität benötigen; er kann auch anspruchsvoll sein, weil Industriekunden Verfügbarkeit erwarten und der Standort weit von der dichten Verbrauchernachfrage entfernt sein kann. Ein ländlicher 4G-Standort kann sozial wertvoll sein, weil er Zahlungen, Familienkontakte, Schulverwaltung und Notrufe unterstützt; er kann finanziell dünn sein, weil die Bevölkerung, die er erreicht, kleine Prepaid-Pakete kauft.
Deshalb ist der erste 100 MRU-Pass wichtig. Auf den ersten Blick zahlt der Käufer für 2,5 GB für eine Woche. In der wirtschaftlichen Realität ist der Pass ein Anspruch auf einen nationalen Kostenpool. In dichten Gebieten trägt der Pass zu einem hochvolumigen städtischen Netz bei, in dem die Kosten auf viele Nutzer verteilt sind. In dünn besiedelten Gebieten deckt derselbe Pass möglicherweise kaum die variablen Kosten der Bedienung eines leichten Nutzers, wenn man Backhaul, Energie, Wartung und das im Standort gebundene Kapital einbezieht. Mauritel kann nicht für jede Ortschaft eine andere nationale Geschichte erzählen.
Es muss eine gemischte Tarifstruktur verwalten, während die Kostenkurve je nach Ort stark variiert.
Die Arbeitskomponente ist leicht zu unterschätzen. Das nationale Netz erfordert Funkingenieure, Glasfaserspleißer, GPON-Techniker, Diesel- und Stromspezialisten, Kundendienstmitarbeiter, Handelsvertreter, Sicherheitsauftragnehmer, Fahrer und regionale Aufsichtspersonen. Öffentliche Arbeitsmarktseiten für Mauretanien bewerben Rekrutierungskategorien für Telekommunikationsnetze und Glasfasertechniker, und einzelne öffentliche CV-Spuren zeigen Moov Mauritel GPON-Integrations- oder Überwachungserfahrung, aber dies sind Marktsignale und keine vollständige Personalbestandsaufnahme (https://www.emploimauritanie.com/recrutement-technicien-fibre-optique,https://www.africawork.com/fr/cabinet-recrutement/mauritanie/technicien-reseaux-telecoms,https://www.emploimauritanie.com/recrutement-mauritanie-cv/106716). Der sichtbare Punkt ist, dass die nationale Abdeckung lokale Support-Arbeitskräfte schafft, und lokale Support-Arbeitskräfte sind nicht optional, wenn die Regulierungsbehörde den Dienst misst und Kunden die SIM-Karte wechseln können.
Prepaid-Skala schützt Mauritel, aber Prepaid-Verhalten schwächt Preissetzungsmacht
Mauritels Mobilfunkbasis wird von Maroc Telecom zum Jahresende 2025 als „quasi-totalement prépayé“ beschrieben (https://www.iam.ma/w/groupe-maroc-telecom/mauritel). Prepaid-Skala ist nützlich, weil sie Vertriebsreichweite, Markenvertrautheit und Bargeldeinzug ohne das volle Kreditrisiko der Postpaid-Abrechnung schafft. Sie ermöglicht es auch einkommensschwachen oder unregelmäßigen Einkommensnutzern, Konnektivität in kleinen Schritten zu verwalten. Das passt zu Mauretaniens Marktstruktur. DataReportal zählte Ende 2025 mehr Mobilfunkanschlüsse als Menschen, aber nur 2,00 Millionen Internetnutzer; Multi-SIM-Besitz und reine Sprach-/SMS-Anschlüsse bedeuten, dass die nominelle Mobilfunkbasis nicht dasselbe ist wie eine Datenbasis mit hohem ARPU (https://datareportal.com/reports/digital-2026-mauritania).
Prepaid-Verhalten komprimiert die Preissetzungsmacht, weil Kunden nach Bedarf kaufen, nicht nach Vertrag. Ein ländlicher Kunde kann Daten für einen Markttag, eine Überweisung, ein Schulergebnis, einen Familienvideoanruf oder eine Busfahrt aktivieren. Ein Nouakchott-Student kann einen Nachtpass kaufen, weil er billiger ist. Ein Händler kann zwei SIM-Karten besitzen und die Nutzung auf den Betreiber verlagern, der in einem bestimmten Bezirk funktioniert. Ein Haushalt kann mobile Daten rationieren, wenn das Geld knapp ist, und auf Sprache, SMS oder nahes WLAN zurückgreifen. Die Tarifblattstruktur spiegelt dies wider: 125 MB für 10 MRU, 300 MB für 20 MRU, 500 MB für 30 MRU, 1 GB für 50 MRU, 1,5 GB wöchentlich für 75 MRU, 2,5 GB wöchentlich für 100 MRU, 6 GB monatlich für 200 MRU, 10 GB monatlich für 300 MRU und 20 GB monatlich für 500 MRU (https://are.mr/pdfs/tarifs_mauritel_avril_2023.pdf). Die Produktleiter ist granular, weil das Kundenbudget granular ist.
Wettbewerb verstärkt diese Disziplin. Mauritel führt, aber Mattel und Chinguitel bleiben aktive Mobilfunkkonkurrenten, und neuere Fixed-Wireless- oder ISP-Einsteiger wurden in urbanen Nischen zugelassen. Der ministeriumsgestützte Backbone-Bericht listete Mauritel, Mattel und Chinguitel als die drei globalen Betreiber und nannte zusätzlich autorisierte ISPs wie Sahel Telecom, Conecty, CSS-Wigo, WiMex, Smart MS/Rimatel, Netcom, Patrienet, Global Technics und andere, viele davon konzentriert auf Festnetz-Internet in städtischen Gebieten oder funkbasierte Dienste, wo traditionelle Betreiber keine zufriedenstellenden Festnetzlösungen bereitgestellt hatten (https://mtnima.gov.mr/wp-content/uploads/2024/07/Reseau-dorsal-Mauritanie-Rapport-preliminaire-VFF.pdf). Das bedeutet, dass der Einzelhandelskunde von Mauritel auch dann lokalen Alternativen gegenüberstehen kann, wenn Mauritel national am stärksten bleibt.
Öffentliche Leistungssignale wirken in beide Richtungen. Das mobile Barometer von nPerf 2026 besagt, dass Moov Mauritel-Teilnehmer im Messzeitraum April 2025–März 2026 die beste mobile Internetleistung in Mauretanien genossen, einschließlich bester 4G-Leistung und niedriger Latenz in mehreren Kategorien, während nPerfs Abdeckungskarten Crowd-Sourced Moov Mauritel-, Mattel- und Chinguitel-Abdeckungs- und Bitratenansichten nach Standort präsentieren (https://media.nperf.com/files/publications/MR/MR-Barometre-Mobile-connections-nPerf-2026_7918.pdf,https://www.nperf.com/en/map/MR/-/171770.Moov-Mauritel-Mobile/signal). SpeedGeos öffentliche Statistiken platzieren Moov Mauritel ebenfalls vorn bei der mobilen Download-Geschwindigkeit in seiner aktuellen Mauretanien-Tabelle, wobei Mattel und Chinguitel als Alternativen sichtbar sind (https://www.speedgeo.net/statistics/mauritania). Diese Quellen sind keine Prüfungen jeder Wüstenstraße. Sie sind Marktsignale, dass Mauritels Qualitätsversprechen glaubwürdig genug ist, um zu zählen, aber auch, dass Kunden Netzwerke über unabhängige Apps, Reiseportale und Mundpropaganda vergleichen.
Das stärkste Preisrisiko ist nicht, dass Mauritel seine nationale Führung über Nacht verliert. Es ist, dass der inkrementelle Datenpreis weiterhin schneller fällt als die Kosten für schwer zu bedienende Standorte. Wenn Prepaid-Kunden mehr Gigabyte zu niedrigeren Stückpreisen kaufen, benötigt Mauritel fallende Backhaul- und Energiekosten, bessere Spektrumeffizienz, höhere Auslastung, mehr glasfasergestützte Standorte, stärkeren städtischen ARPU, Unternehmensverträge oder Großhandelseinnahmen, um das ländliche Versprechen erschwinglich zu halten.
Andernfalls wird das billige Megabyte zu einer Margenübertragung von dichten zu dünn besiedelten Gebieten. Diese Übertragung mag sozial wünschenswert und politisch erwartet sein, aber sie bleibt eine geschäftliche Tatsache.
Regulierung verwandelt Qualität in eine direkte finanzielle Belastung
Mauritels Abdeckungsverpflichtung wäre einfacher, wenn die Regulierungsbehörde nur die Lizenzunterlagen messen würde. ARE misst den Dienst. Der Jahresbericht 2023 sagte, eine Mission von August bis September 2023 habe Mängel bei den Betreiberverpflichtungen in mehreren Städten, Ortschaften und Straßenachsen für alle drei Betreiber festgestellt, und ARE habe ihnen aufgefordert, innerhalb von 30 Kalendertagen nachzukommen, bevor eine Folgeevaluerung von Dezember 2023 bis Januar 2024 stattfinde (https://are.mr/pdfs/Rapport2023FR.pdf). Der QoS-Bericht vom November 2024 beschreibt dann eine weitere Evaluierung vom 23. September bis 6. November 2024 mit 2G/3G-Sprach- und 3G/4G-Daten-Download-Tests (https://www.are.mr/pdfs/Rapport_QoS_nov_2024.pdf). Der Bericht vom September 2025 setzte denselben Messpfad mit Sprach- und Datentests fort, einschließlich 50-MB-Datei-Downloads (https://are.mr/pdfs/Rapport_QoS_Sept_2025.pdf).
Diese Inspektionssequenz führte zu Sanktionen. Hespress berichtete im November 2024, dass ARE Mauritel mit mehr als 313 Millionen Ouguiyas belegte, Mattel mit mehr als 117 Millionen und Chinguitel mit etwa 100 Millionen, nach Servicequalitätsmängeln; es berichtete auch über vorübergehende 2G-Lizenzbeschränkungen und verband die Strafen mit in Inspektionen beobachteten Netzabdeckungs- und Verbindungsqualitätsmängeln (https://fr.hespress.com/398396-mauritel-defis-et-opportunites-pour-la-filiale-de-maroc-telecom.html). Hespress ist nicht die Regulierungsbehörde, daher gehört das genaue rechtliche Instrument in AREs Dokumente, aber die berichtete Strafskala ist ein nützliches öffentliches Marktsignal. Es zeigt, dass schlechte Qualität nicht nur reputationsschädigend ist. Sie kann zu einem Geldkosten- und Lizenzrisiko werden.
Der wirtschaftliche Effekt ist subtil. Eine Sanktion ist nicht nur eine Geldstrafe; sie ändert die Hürdenrate für Wartung. Wenn ein abgelegener Standort kleine Prepaid-Einnahmen erzielt, aber wiederholter schlechter Service dort zu einem Regulierungsbefund beiträgt, muss der Standort aus Gründen jenseits des direkten lokalen Gewinns gewartet werden. Der Betreiber muss möglicherweise früher ein Feldteam entsenden, Stromversorgungsgeräte früher ersetzen, Kapazität hinzufügen, bevor der lokale Geschäftsfall offensichtlich ist, oder nationale Roaming-Bedingungen aushandeln, die Kontinuität gewährleisten.
Das erhöht den Wert von vorbeugender Wartung, Überwachung und Ersatzteilen. Es erhöht auch den Wert guter lokaler Teams, die wissen, welche Standorte schwierig sind, bevor ein Dashboard rot wird.
Dominanzverpflichtungen fügen eine weitere Ebene hinzu. AREs Entscheidung über signifikante Marktmacht von 2024 verpflichtet dominante Betreiber, Zusammenschaltungs- und Zugangspflichten, Nichtdiskriminierung, Kostenkontrolle und getrennte Buchführungspflichten auf relevanten Großhandelsmärkten zu erfüllen (https://are.mr/pdfs/decision_n%C2%B0_185_2024.pdf). Für Mauritel betreffen diese Verpflichtungen Mobilfunkterminierung, Kapazität, Dark Fiber, Unternehmens-Endkundenkapazität, drahtgebundenen Teilnehmeranschluss und öffentlichen Hochgeschwindigkeitszugang. Das Unternehmen kann sein Netz daher nicht nur als Einzelhandelsvermögen betrachten. Teile davon sind regulierte Inputs für andere Anbieter, öffentliche Einrichtungen und Unternehmenskonnektivität.
Die Richtung der Regulierungsbehörde ist verständlich. Ein Wüstenland kann nicht warten, bis die pure urbane Ökonomie über die nationale Abdeckung entscheidet. Aber Regulierung eliminiert keine Kosten; sie verteilt sie um. Lizenzpflichten, Universaldienstbeiträge, Roaming-Politik, QoS-Sanktionen und Zugangsverpflichtungen drängen Mauritel alle dazu, eine breitere Infrastruktur aufrechtzuerhalten, als ein reines Einzelhandelsmargenmodell wählen würde. Die Herausforderung des Unternehmens besteht darin, diese regulierte nationale Rolle so profitabel zu halten, dass Investitionen fortgesetzt werden und nicht zu defensiver Compliance werden.
Backhaul-Wettbewerb kann Kosten senken und Mauritels Knappheitsrente angreifen
Die Backbone-Geschichte ist nicht nur Mauritels. Das öffentliche WARCIP/IMT-Glasfasernetz, die Bergbauinfrastruktur von SNIM, stromnetzgebundene Vermögenswerte von SOMELEC, grenzüberschreitende Pfade von SOGEM, neue ISPs und zukünftige Kabelanlandungen sind alle wichtig, weil sie den Großhandelspreis für den Transport von Bits durch Mauretanien ändern können. Die Backbone-Studie von 2022 beschrieb WARCIP als Teil des öffentlichen Infrastrukturkontexts und analysierte, wie ein neuer öffentlicher Backbone vorhandene Dark Fiber von WARCIP, SOMELEC, SNIM und Mauritel auf einigen Verbindungen nutzen könnte, während andernorts Tiefbauarbeiten durchgeführt würden (https://mtnima.gov.mr/wp-content/uploads/2024/07/Reseau-dorsal-Mauritanie-Rapport-intermediaire-VFF-1.pdf). Der Transitvermarktungsbericht besagt, dass es in Mauretanien ein IP-Transit-Angebot von Ikasira unter Nutzung der SOGEM-Glasfaser zwischen Mali, Mauretanien und Senegal gab, und er rahmt regionale Kapazitätsexporte als mögliches Geschäftsfeld ein (https://mtnima.gov.mr/wp-content/uploads/2024/05/Strategie-pour-la-commercialisation-des-capacites-excedantaires-de-connectivite-vers-les-payes-de-la-region.pdf).
Für einen Kunden ist mehr Backhaul-Wettbewerb gut. Er kann Großhandelskosten senken, die Routendiversität erhöhen und die Abhängigkeit von einem einzelnen Betreiber verringern. Für Mauritel ist es gemischt. Niedrigere Backhaul-Inputkosten helfen seinen eigenen ländlichen Standorten und FTTH-Ambitionen. Aber wenn öffentliche oder Drittanbieternetzwerke die überörtliche Kapazität billiger machen, verliert Mauritel einen Teil des Knappheitswerts, der an seine 1.700 km Glasfaser und historische Festnetzrolle gebunden ist.
Das Unternehmen muss dann über Serviceintegration, Abdeckung, Unternehmensbeziehungen und Einzelhandelsmarke gewinnen, nicht nur über den Besitz des Pfades.
Die gleiche Spannung gilt für die lokale Zusammenschaltung. Die Internet Society kündigte den Start des Mauritania Internet Exchange Point, RIMIX, im Jahr 2015 an und sagte, drei ISPs, Mauritel, Mattel und Chinguitel, hätten sich angeschlossen und würden Datenverkehr austauschen (https://www.internetsociety.org/wp-content/uploads/2017/08/Press20Release20-20IXP20Mauritania20Final20_0.pdf). Aber aktuelle öffentliche Resilienzsignale zeigen immer noch eine dünne lokale Inhaltsumgebung. Der Internet Society Pulse-Länderbericht 2026 listet nur 2 % der Top-1000-Websites in Mauretanien, die über einen Inlands-Server oder Cache zugänglich sind, und seine Top-ISP-Anteilsschätzung platziert die Mauritanian Telecommunication Company bei 82 %, Chinguitel bei 11 %, Rimatel bei 7 %, Mattel bei 7 % und SpaceX Starlink bei 3 % in derselben Länderansicht (https://pulse.internetsociety.org/en/reports/mr/). Diese Messungen sind keine Einzelhandelsumsatzanteile, aber sie zeigen sowohl Mauritels Zentralität als auch das begrenzte Ausmaß, in dem beliebte Inhalte lokal zwischengespeichert werden.
Die Schwäche des lokalen Caches ist für die Prepaid-Ökonomie von Bedeutung. Wenn beliebter Video-, Social- und App-Update-Verkehr das Land häufiger verlassen muss, bleiben internationale Kapazität und Upstream-Routing für jedes Gigabyte wichtiger. Wenn Caches und Peering verbessert werden, kann Mauritel einen Teil des Datenverkehrs zu geringeren Stückkosten und besserer Latenz liefern. Aber lokales Caching ist auch ein Koordinationsproblem. Inhaltsanbieter benötigen ausreichend Nutzervolumen, zuverlässiges Hosting, Geschäftsbedingungen und betriebliches Vertrauen.
Ein etablierter Betreiber kann helfen, dieses Ökosystem zu schaffen, aber er kann nicht jede globale Plattform zwingen, Inhalte in einem kleinen Markt zu lokalisieren.
Das attraktivste Szenario für Mauritel ist ein kostengünstigeres, widerstandsfähigeres nationales IP-Ökosystem, in dem es die beste Einzelhandels- und Unternehmensservicehülle bleibt. Das weniger attraktive Szenario ist eine Kommoditisierung von Backhaul und Kabelkapazität, gepaart mit regulärem Druck, unwirtschaftliche Abdeckung aufrechtzuerhalten. Der Unterschied wird sich darin zeigen, ob das Unternehmen Infrastruktur-Upgrades in ARPU, Unternehmensverträge, Mobile-Money-Nutzung, öffentliche Kontinuität und niedrigere Fehlerkosten umwandeln kann.
Informeller Satellit und Reisegeschwätz zeigen, wo die terrestrische Abdeckung verwundbar ist
Inoffizielle Marktsignale sollten nicht zu verifizierten Fakten hochgestuft werden, aber sie sind nützlich, wenn sie Substitute aufdecken. Eine Reddit-Diskussion von 2024 über Starlink in Mauretanien beschrieb Nutzer, die den Dienst über Roaming-Vereinbarungen nutzten, trotz Fragen zur lokalen Verfügbarkeit, wobei Kommentatoren sagten, dass Regierungspolitik und Roaming-Beschränkungen die Situation ändern könnten (https://www.reddit.com/r/Starlink/comments/1c32nqo/starlink_in_mauritania_with_a_spanish_ip_hows/). TechAfrica News berichtete im Januar 2026, dass Mauretanien eine Ausschreibung für Satelliteninternetlizenzen gestartet habe und LEO-Anbieter wie Starlink und Amazon noch nicht für den direkten öffentlichen Dienst zugelassen seien, aber voraussichtlich Lizenzen beantragen würden, wobei Starlink einen kommerziellen Start in Mauretanien im Jahr 2026 plane (https://techafricanews.com/2026/01/29/mauritania-launches-tender-for-satellite-internet-licenses-to-expand-connectivity/). Diese Signale beweisen keine Massensubstitution. Sie zeigen, dass Nutzer und politische Entscheidungsträger nach Wegen suchen, terrestrische Lücken zu umgehen.
Reise- und Deckungsgerede erzählt in der Verbrauchersprache dieselbe Geschichte. Ein Reiseführer für Touristen-SIMs aus dem Jahr 2026 sagt, Moov Mauritel habe die beste Netzabdeckung in Mauretanien, warnt aber auch, dass die Abdeckung außerhalb von Nouakchott routenabhängig und in abgelegenen Wüstengebieten schnell fleckenhaft werde (https://www.traveltomtom.net/destinations/africa/mauritania/best-sim-card-mauritania). Das ist kein Regulierungstest. Es ist eine reisende Synthesis und sollte als Feldsignal behandelt werden. Es verstärkt den wirtschaftlichen Mechanismus: In der Stadt vergleichen Kunden Preis und Geschwindigkeit; in der Wüste fragen sie zuerst, ob überhaupt ein Signal existiert.
Satellit ist der wichtigste strategische Ersatz, weil er den Wert der abgelegenen Abdeckung verändert. Für gewöhnliche Prepaid-Kunden ist ein Satellitenterminal zu teuer und unpraktisch. Für Bergbaustandorte, NGOs, Grenzposten, abgelegene Unternehmen, Hotels, Logistikbetreiber und wohlhabende Haushalte kann der LEO-Dienst eine echte Alternative werden, wenn er lizenziert und zuverlässig unterstützt wird. Das zerstört nicht Mauritels Mobilfunkgeschäft.
Es kann einige der wertvollsten abgelegenen Nutzer aus dem terrestrischen Netz entfernen oder Mauritel zwingen, Partnerschaften einzugehen, zu bündeln oder dedizierte Unternehmensdienste zu verbessern.
Es gibt auch einen regulatorischen Souveränitätsaspekt. Ein nationaler Betreiber ist für ARE sichtbar, unterliegt Lizenzen, lokalen Verpflichtungen und nationalen Notfallerwartungen. Eine grenzüberschreitende Satellitenumgehung kann schwieriger zu besteuern, zu überwachen, zu unterstützen oder in die nationale Servicekontinuitätspolitik zu integrieren sein. Deshalb ist die Satellitenausschreibung wichtig.
Sobald LEO formell lizenziert ist, könnte sich Mauritels Wüstenökonomie von „bediene abgelegene Punkte, weil niemand sonst kann“ zu „bediene abgelegene Punkte, wo Mobilfunkabdeckung, lokaler Support, Abrechnung, Sprachkontinuität und regulatorische Legitimität eine Satellitenverbindung schlagen“ ändern. Das Prepaid-Megabyte wird immer noch eine Rolle spielen, aber die wertvollsten entfernten Bits könnten umkämpft werden.
Mobile Money und öffentliche Dienste erhöhen den Wert der Kontinuität
Mauritel verkauft nicht nur Unterhaltungsdaten. Sein Netz ist Teil einer breiteren Kontinuitätsfläche für Zahlungen, öffentliche Verwaltung, Notfallkontakte, Händlerkoordination, Schulen, Gesundheitseinrichtungen und migrationsbedingte Familienunterstützung. Die öffentliche Seite von Moov Money beschreibt Moov Mauritel als Anbieter von Festnetz-, 4G-Mobilfunk- und Glasfaser-Internetdiensten landesweit und präsentiert Moov Money als Teil desselben Kundenökosystems (https://www.moov-money.mr/en/moov-mauritel/about/). Die Details des Mobile-Money-Marktanteils benötigen stärkere öffentliche Einreichungen, bevor eine harte Schlussfolgerung gezogen werden kann, aber der strategische Punkt ist klar: Wenn ein Prepaid-Datenkunde auch auf Nachrichten, Kontocodes, Händleranrufe und Zahlungsbestätigungen angewiesen ist, wird die Abdeckungsqualität Teil der lokalen Wirtschaft.
Die Regierungsseite ist ebenfalls wichtig. Mauretaniens digitale Backbone-Dokumente wurden um öffentliche politische Ziele herum verfasst: ländlicher Zugang, Grenzkonnektivität, staatliche Digitaldienste und nationale Breitbandinfrastruktur (https://mtnima.gov.mr/wp-content/uploads/2024/07/Reseau-dorsal-Mauritanie-Rapport-preliminaire-VFF.pdf). Die Global-Gateway-Seite der Europäischen Kommission besagt, dass ein neues Rechenzentrum in Nouakchott und eine U-Boot-Kabelverbindung Mauretanien helfen sollen, wachsende Datenmengen zu bewältigen, die Konnektivität zu verbessern und die digitale Souveränität zu stärken (https://international-partnerships.ec.europa.eu/policies/global-gateway/construction-data-center-nouakchott-and-submarine-cable-mauritania_en). Diese Ziele sind nicht Mauritel-spezifisch, aber Mauritel ist einer der Betreiber, die ihnen am stärksten ausgesetzt sind, aufgrund seiner Festnetz-, Mobilfunk- und internationalen Gateway-Rolle.
Kontinuität hat ein anderes wirtschaftliches Gewicht als Surfgeschwindigkeit. Ein Kunde mag langsames Video tolerieren, aber keine fehlgeschlagene Zahlungsbestätigung. Ein Bezirksamt mag gewöhnliche Latenz tolerieren, aber keinen Tag ohne Verwaltungskonnektivität. Ein Gesundheitspersonal braucht vielleicht nicht 500 Mbps, aber die Verbindung muss funktionieren, wenn ein Formular, eine Überweisung oder eine Liefernachricht übermittelt werden muss. In dichten Städten kann Redundanz durch mehrere Netzwerke, Glasfaser, WLAN, feste drahtlose Verbindungen und Bürokonnektivität kommen.
In abgelegenen Gebieten kann Redundanz ein einziges Mobilfunknetz, ein schwaches Konkurrenzsignal, eine Satellitenverbindung oder eine physische Reise sein.
Deshalb gehören nationales Roaming, QoS-Messung und Kabeldiversität zur gleichen Geschichte. Die Regulierungsbehörde will Nutzerkontinuität. Die Regierung will digitale Dienste und Resilienz. Kunden wollen praktische Transaktionen. Mauritel will genügend Einnahmen, um das Netz weiter auszubauen. Der schwierige Teil ist, dass diese Ziele nicht immer im selben Tarif aufeinandertreffen. Ein Prepaid-Datenprodukt für 10 MRU oder 100 MRU ist nicht wie ein öffentlicher Dienstleistungsvertrag bepreist, aber es unterstützt zunehmend erwartungen, die denen eines öffentlichen Dienstes ähneln.
Das bessere Geschäftsmodell würde dies sauber segmentieren. Massen-Prepaid-Nutzer zahlen erschwingliche Datentarife; Unternehmen, öffentliche Einrichtungen und wertvolle abgelegene Standorte zahlen für Servicegarantien, Festnetzzugang, Backup-Links, verwaltete Router, Mobile-Money-Akzeptanz, Prioritätssupport oder dedizierte Kapazität; Großhandelskunden zahlen regulierte, aber nachhaltige Zusammenschaltungs- und Transporttarife; Regierung und Geber helfen bei der Finanzierung von Backbone- und ländlichen Erweiterungen.
Das schwächere Modell würde verlangen, dass gewöhnliche Prepaid-Daten allein zu viel der nationalen Abdeckungsrechnung tragen.
Lieferantenexposition sitzt meist außerhalb Mauretaniens
Mauritels Kosten sind lokal in Arbeit und Logistik, aber die Lieferantenexposition ist stark extern. Funkausrüstung, optische Geräte, Kernnetzsoftware, Batterien, Generatoren, Solarkits, Fahrzeuge, Treibstoffpreisrisiko, U-Boot-Kapazitätssysteme und viele spezialisierte Ersatzteile werden importiert oder sind fremdwährungsgebunden. Die Größe des Maroc Telecom-Konzerns hilft, weil die Gruppe Beschaffung, Ingenieurspraktiken und Kapitalplanung über Tochtergesellschaften hinweg koordinieren kann. Das offizielle Konzern-Kennzahlen-Dokument verzeichnet Maroc Telecoms Erwerb von 54 % an Mauritel im Jahr 2001 und beschreibt konzernweite Vorbereitungen für 5G, FTTH und Netzwerk-Upgrades in seinem breiteren Fußabdruck (https://www.iam.ma/documents/66341/0/Maroc%2BTelecom%2Ben%2Bbref%2B9M%2B2025%2B-%2BVersion%2Banglaise.pdf/18848d50-700c-da14-57a8-1e763930bf59?t=1767635528090). Die Mauritel-Seite selbst sagt, dass CMC nach einer Transaktion im Jahr 2006 51,527 % des Kapitals der Mauritel SA hielt, und beschreibt Maroc Telecoms ausschließliche Kontrolle und vollständige Konsolidierung ab dem 1. Juli 2004 (https://www.iam.ma/w/groupe-maroc-telecom/mauritel).
Konzernkontrolle kann das Beschaffungsrisiko senken, aber sie kann auch Investitionsentscheidungen zentralisieren. Ein Turm-Upgrade in einem dünnen mauretanischen Bezirk konkurriert um Kapital mit FTTH in Marokko, mobilem Datenwachstum in Burkina Faso, 4G-Ausbau in Niger, Fasermigration in Mali und anderen Moov-Africa-Prioritäten. Mauritels lokaler Fall muss daher innerhalb eines Konzernportfolios stark genug sein, nicht nur innerhalb Mauretaniens.
Wenn der Konzern Mauritel als einen Markt mit hohem Anteil, regulärem Druck und bescheidenem Wachstum sieht, könnte Kapital in gezielte QoS-Fixes, FTTH in profitablen Gebieten und internationale Kabelresilienz fließen, anstatt in flächendeckende ländliche Kapazität. Wenn Mauritel beweisen kann, dass breitere 4G- und Fixed-Wireless-Upgrades Dateneinnahmen, Mobile-Money-Nutzung und öffentliche Aufträge steigern, verbessert sich der Fall.
Das Fremdwährungsrisiko tritt auch über Treibstoff und Ausrüstung auf. Selbst wenn Kunden in MRU zahlen, beziehen sich viele Kapital- und Betriebsinputs auf externe Preise. Dieselpreisspitzen, Versandkosten, Batteriewechselzyklen und Wechselkursänderungen können die Marge auf niedrigen Stückelungen von Prepaid-Produkten auffressen. Der Betreiber kann mit effizienterer Funkausrüstung, Solar-Hybrid-Strom, besserer Standortteilung, nationalem Roaming, intelligenterer Kapazitätsplanung und Glasfaser-Backhaul reagieren. Aber jede Antwort erfordert Kapital oder Koordination, bevor sie Kosten senkt.
Diese Lieferantenexposition ist ein Grund dafür, dass billige Daten nicht automatisch ein Zeichen für einfache Wirtschaftlichkeit sind. Ein 100 MRU-Pass wird in lokaler Währung, durch lokale Geschäfte und USSD-Menüs verkauft. Die Ausrüstung, die ihn bedient, könnte in Euro, Dollar oder Dirham gekauft worden sein. Der Treibstoff könnte durch eine importierte Erdölkette fließen. Die U-Boot-Kapazität könnte von internationalen Verträgen abhängen. Das Mobilgerät- und App-Ökosystem ist global.
Mauritels Aufgabe ist es, diesen importierten Kostenstapel in eine lokale Prepaid-Leiter zu übersetzen, ohne die Nutzer zu bepreisen, deren Volumen es benötigt.
Dieselbe Exposition betrifft die Servicereparatur. Ein defektes Strommodul, Mikrowellenfunkgerät oder optisches Teil an einem abgelegenen Standort ist nicht nur ein technischer Fehler. Es ist Bestandsverwaltung, Zolltiming, Lieferantensupport, Feldentsendung und Ersatzbudgetierung. Je mehr sich das Netz in dünn besiedelte Gebiete erstreckt, desto mehr muss Mauritel Ersatzteile und Arbeitskräfte vorhalten, bevor die Prepaid-Einnahmen dieser Orte sie isoliert rechtfertigen können. Deshalb ist das Wüstennetz ein Portfolio-Problem, kein Standort-für-Standort-Problem.
Was würde das Urteil ändern?
Der bullische Fall für Mauritel ist unkompliziert. Es ist der Marktführer in einem Land, in dem Mobilfunk der Hauptzugangsweg bleibt, es hat die tiefste Festnetz- und Kapazitätsposition, es hat den breitesten 4G-Fußabdruck laut Regulierungszählung, es ist an eine regionale Telekommunikationsgruppe gebunden, es verfügt über ACE- und WAC-Auslandsvermögenswerte, und Mauretanien fügt durch EllaLink Kabeldiversität hinzu.
Wenn die Datennutzung weiter wächst, wenn FTTH und Fixed Wireless über die Elite-Nutzer hinaus expandieren, wenn nationales Roaming Großhandelseinnahmen statt nur Verpflichtungen bringt, und wenn Mauritel Solar-Hybrid-Strom und glasfasergestützten Backhaul nutzt, um die Kosten ländlicher Standorte zu senken, kann das Prepaid-Megabyte profitabler werden, selbst wenn die Stückpreise niedrig bleiben.
Der bearische Fall ist ebenfalls klar. Das Unternehmen könnte gezwungen sein, ein nationales Netz aufrechtzuerhalten, dessen teure Kante schneller wächst als seine städtischen und Unternehmensgewinne. QoS-Sanktionen können schwache Wartung in direkte Strafen verwandeln. Neue öffentliche Backbones und neue U-Boot-Routen können die Knappheitsrenten im Großhandel senken. Satellitenanbieter können einen Teil der wertvollen abgelegenen Nachfrage abschöpfen. Prepaid-Wettbewerb kann die Datenpreise niedrig halten. Die Schwäche lokaler Inhalte kann internationale Kapazität für die gewöhnliche App-Nutzung wichtig halten.
Das Kapital der Muttergesellschaft kann anderswo zugewiesen werden, wenn Mauritel wie ein reifer Marktführer mit steigenden Compliance-Kosten aussieht.
Die Fakten, die die Bewertung am meisten ändern würden, sind keine Slogans.
Es sind Standort- und Segmentzahlen: Wie viele Funkstandorte sind netz-, diesel- oder solar-hybrid betrieben; wie viel mobiler Datenverkehr wird pro ländlichem Standort transportiert; wie viele Standorte sind glasfaser- statt mikrowellenversorgt; wie viel WAC-Kapazität ist beleuchtet und verkauft; welche nationalen Roaming-Bedingungen zahlen an das Host-Netz; wie viele FTTH-Nutzer sind privat statt gewerblich; wie viel Umsatz kommt von Mobile Money und öffentlichen Konten; wie viele wertvolle abgelegene Kunden testen oder übernehmen LEO-Satelliten; und ob die QoS-Ausfälle in den nächsten Drive-Tests der Regulierungsbehörde zurückgehen.
Im Moment sieht Mauritel weniger wie ein komfortabler etablierter Betreiber aus als wie ein nationaler Betreiber, der eine schwierige Quersubventionierung betreibt. Es hat die Größe und Infrastruktur, um Mauretaniens mobiles Internet für Millionen von Prepaid-Nutzern normal erscheinen zu lassen. Aber die Normalität ist kostspielig. Der billige wöchentliche Pass, der von einem Rosso-Händler, einem Kiffa-Studenten, einem Nouakchott-Lieferarbeiter oder einem Zouerate-Techniker gekauft wird, ist nicht nur ein Einzelhandelsprodukt.
Er ist ein kleiner Beitrag zu einem nationalen System aus Türmen, Treibstoff, Glasfaser, Kabelanlandungen, Feldarbeit und Regulierungsverpflichtungen, das über Wüstenentfernungen verteilt ist.
Deshalb ist Mauritel wichtig. Seine öffentliche Geschichte ist nicht einfach „Führer in Mauretanien“. Die interessantere Geschichte ist, ob ein Marktführer weiterhin erschwingliche Prepaid-Daten verkaufen kann, während er die Wüstenabdeckungsrechnung bezahlt. Wenn Mauritel Größe in niedrigere Energiekosten, stärkeren Backhaul, besseres lokales Caching, widerstandsfähige Kabelrouten, praktisches nationales Roaming und Servicequalität umwandeln kann, die der Regulierungsmessung standhält, wird das niedrig bepreiste Megabyte zu einer verteidigungsfähigen nationalen Dienstleistung.
Wenn es das nicht kann, wird jeder neue Datenkunde Verkehr ohne ausreichende Marge bringen, und die härtesten Kilometer werden die Rechnung immer wieder an das Netz zurückschicken.