
Краткое содержание
- Mauritel по-прежнему остаётся центральным оператором фиксированной, мобильной связи и оптовой передачи ёмкости в Мавритании: на публичной странице дочерней компании Maroc Telecom указано, что на конец 2025 года у Mauritel было 2,6 млн мобильных абонентов, в основном пользующихся предоплатой, а на конец сентября 2025 года — 52% мобильного рынка; при этом данные регулятора и публичной сети показывают, что Mauritel несёт самую широкую нагрузку по покрытию 4G и фиксированному доступу в стране с редким расселением.
- Инвестиционный тезис не сводится к тому, что «больше клиентов покупают больше данных». Еженедельный предоплаченный пакет за 100 MRU должен вносить вклад в структуру затрат, состоящую из базовых станций, дизельного или резервного питания, протяжённых магистральных каналов, международной ёмкости, выездного персонала, лицензионных обязательств, штрафов за качество услуг, давления со стороны SIM-карт конкурентов, неформальных спутниковых альтернатив и регулятора, которому нужна непрерывность связи по всей стране, а не только прибыльное городское покрытие.
Пакет данных за 100 MRU должен оплатить очень длинную дорогу
Представьте торговку у рынка на реке в Росо в конце жаркого дня. Она продала овощи, получила сообщение о мобильном переводе от двоюродного брата из Нуакшота, посмотрела фотографию оптовика в WhatsApp и ждёт маршрутку, которая, возможно, не поедет, пока не наберётся достаточно пассажиров. Покупаемый ею пакет крошечный: в тарифном листе Mauritel, поданном регулятору в апреле 2023 года, указаны недельный «Pass 2,5 Go» за 100 MRU и суточный пакет 500 Мбайт за 30 MRU, а на собственных предоплаченных страницах оператора рекламируются дневные, недельные и месячные продукты 4G-интернета от 10 MRU, 75 MRU и 200 MRU (https://are.mr/pdfs/tarifs_mauritel_avril_2023.pdf,https://www.mauritel.mr/offres/details/forfaits-classique?change_language=fr). Её альтернатива реальна. Она может позвонить, отправить SMS, воспользоваться Wi-Fi магазина, отложить операцию до приезда в более крупный город или держать SIM-карту конкурента для мест, где сильнее Mattel или Chinguitel. Более обеспеченный сельский бизнес, горнодобывающий подрядчик или НПО может также спросить, не даст ли спутниковый терминал или оператор фиксированного беспроводного доступа лучший ответ.
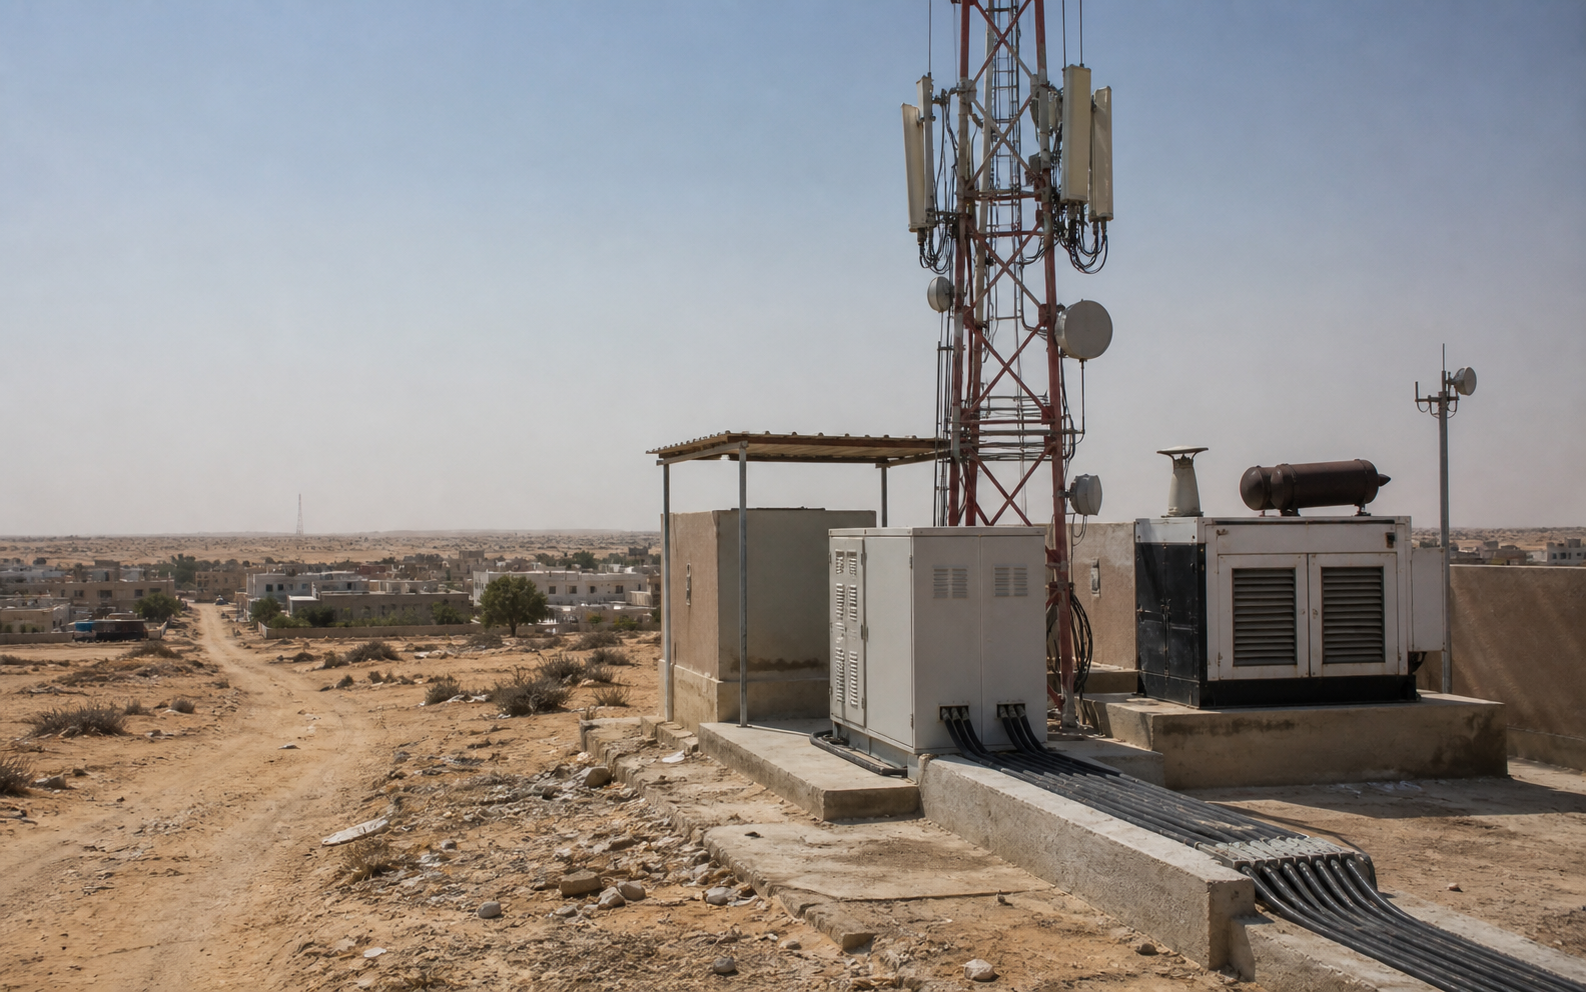
В этом и состоит экономическая загадка Mauritel. Цена ощущается как розничный товар повседневного спроса, но база затрат вовсе не розничного масштаба. Недельный объём мобильных данных, продаваемый мелкими номиналами, должен помогать окупать плату за спектр, модернизацию ядра сети, импортное радиооборудование, топливо или резервное питание, охрану, запчасти, аренду площадок, подъёмы на вышки, выезды транспорта, магистральные каналы, ёмкость подводных кабелей и поддержку клиентов. В Нуакшоте одна вышка может обслуживать плотное скопление пользователей и магазинов.
На дороге к Атару, Зуэрату, Басикну, Уалате или Бир-Могрейну та же проектная логика ломается. Население редеет, расстояния растут, надёжность энергосети меняется, и каждый выезд грузовика становится логистическим событием, а не городской поездкой.
У Mauritel есть масштаб, и именно поэтому он вообще может это делать. На странице Mauritel у Maroc Telecom говорится, что к концу сентября 2025 года мобильный рынок Мавритании насчитывал 5,0 млн абонентов, что эквивалентно проникновению 97%, а мобильная база Mauritel, почти полностью предоплаченная, составляла 2,6 млн на 31 декабря 2025 года; там же сообщается о 59 тыс. абонентов фиксированного интернета, в основном FTTH, на ту же дату (https://www.iam.ma/w/groupe-maroc-telecom/mauritel). В страновом отчёте DataReportal за 2026 год, подготовленном на основе данных GSMA Intelligence и Kepios, в Мавритании на конец 2025 года было 6,37 млн сотовых подключений и лишь 2,00 млн интернет-пользователей, то есть 37,4% проникновения интернета (https://datareportal.com/reports/digital-2026-mauritania). Разница между подключениями и интернет-пользователями говорит о многом. Mauritel продаёт не в полностью монетизированном широкополосном обществе. Он выжимает доход от данных из предоплаченного поведения, владения несколькими SIM-картами, неравномерного качества устройств и домохозяйств, которым по-прежнему приходится выбирать между оплатой эфирного времени, транспортом, едой, электричеством и школьными расходами.
Поэтому полезный вопрос не в том, является ли Mauritel действующим оператором. Да, является. Вопрос в том, способен ли его предоплаченный механизм передачи данных нести общенациональное инфраструктурное обещание в одной из наименее приспособленных географий мира. Мавритания — это не прибрежный рынок средней плотности с несколькими сельскими пробелами. В страновом профиле Всемирного банка она описана как преимущественно пустынная, с населением около 5,5 млн человек в 2026 году, средней плотностью около пяти человек на квадратный километр и примерно 61% населения, проживающего в городах в 2025–2026 годах (https://www.worldbank.org/ext/en/country/mauritania). Зеркало World Factbook от OpenFactBook описывает обширные центральные, северные и восточные районы как пустыню без крупных скоплений населения, где половина жителей сосредоточена в Нуакшоте или вокруг него, а меньшие скопления находятся у южных границ (https://openfactbook.org/countries/mauritania/). Эта география и есть счёт, спрятанный внутри дешёвого мегабайта.
Преимущество Mauritel — это столько же бремя покрытия, сколько и лидерство на рынке
Стратегический актив Mauritel — то же самое, что делает его экономику сложной: он обязан быть заметно национальным. Собственный публичный язык оператора говорит, что он предлагает услуги фиксированной связи, мобильной связи 4G и оптоволоконного интернета по всей стране, и та же фраза появляется на его странице Moov Money/Mauritel (https://www.mauritel.mr/?change_language=fr,https://www.moov-money.mr/en/moov-mauritel/about/). Официальные описания могут звучать рекламно, но цифры регулятора придают заявлению больше веса. В годовом отчёте за 2023 год Управление регулирования Мавритании сообщило, что главным событием года в покрытии стало расширение 4G тремя операторами; Mauritel был указан в 328 городах и населённых пунктах, включая 13 региональных столиц и 53 из 54 мугатаа, тогда как у Mattel — 48 городов и населённых пунктов, а у Chinguitel — 27 (https://are.mr/pdfs/Rapport2023FR.pdf).
Собственная страница Mauritel о техническом покрытии ещё более показательна, потому что данные карты перечисляют сотни названных радиоточек. Прямое извлечение с публичной страницы 5 июля 2026 года показало 933 перечисленных технических точки, все с маркерами 2G и 3G, а 859 — с маркером 4G; в списке есть удалённые или промышленные ориентиры, такие как Басикну, Уалата, Тишит, Шингетти, Тазиаст, SNIM El Galb, Зуэрат и Бир-Могрейн (https://www.mauritel.mr/couveture/technique?change_language=fr). Это не доказывает реальное покрытие в каждом прилегающем километре; маркер на карте — не гарантия для конечного пользователя. Но это показывает форму сети, которую Mauritel хочет публично заявить: не только центр Нуакшота, но сеть населённых пунктов, дорог, горнодобывающих зон, исторических городов и мест у границ, где обслуживание имеет другую структуру затрат.
Консультация регулятора о национальном роуминге объясняет, почему покрытие нельзя рассматривать как глянцевую карту. В 2023 году ARE написала, что ни один мобильный оператор в Мавритании не обеспечивает 100% покрытия ни территории, ни населения, и что национальный роуминг может помочь пользователям сохранять связь там, где существует хотя бы одна сеть, предупредив при этом, что роуминг не должен заменять собственные обязательства каждого оператора по покрытию (https://are.mr/pdfs/cp_roam_2023_fr.pdf). В документе Maroc Telecom «Key facts & figures» за 9 месяцев 2025 года национальный роуминг в зонах, где голосовую связь предоставляет один оператор, был указан среди достижений Moov Mauritel в 2025 году (https://www.iam.ma/documents/66341/0/Maroc%2BTelecom%2Ben%2Bbref%2B9M%2B2025%2B-%2BVersion%2Banglaise.pdf/18848d50-700c-da14-57a8-1e763930bf59?t=1767635528090). Это сигнал о политике. Мавритания движется к механизмам непрерывности, потому что полное параллельное покрытие каждым оператором экономически неудобно. Для Mauritel, чья сеть самая широкая, это может означать как переговорную силу, так и расходы на хостинг.
Лидерство по покрытию также привлекает проверки. В отчёте ARE о качестве услуг за сентябрь 2025 года описаны драйв-тесты с 7 июля по 23 августа 2025 года по голосовой связи и мобильным данным с использованием таких инструментов, как Nemo Walker Air, и измерением загрузки файлов размером 50 Мбайт по FTP и HTTP (https://are.mr/pdfs/Rapport_QoS_Sept_2025.pdf). В том же отчёте таблицы успешности загрузки Mauritel показывают превышение 10-процентного порога отказов в нескольких населённых пунктах, включая удалённые или средние места, такие как Камур, Уадан, Кубени, Бир-Могрейн, Зуэрат, Баркеол, Тигент, Тинтан, Тиджикжа, Шами и Росо. Дело не в том, что Mauritel особенно слаб; регулятор проверяет всех трёх операторов. Дело в том, что национальная сеть создаёт гораздо больше мест, где сервис может разочаровать и где регулятор может зафиксировать сбой.
Это превращает покрытие из маркетингового преимущества в операционное обязательство. Когда Mauritel говорит клиентам, что он национальный, он должен сделать так, чтобы вышка в Нуакшоте, сота 4G в Атаре и площадка с ограниченным backhaul у пустынной дороги ощущались частями одного сервиса. Предоплаченный клиент не оценивает сеть по расстоянию. Он спрашивает, открылось ли видео, пришёл ли код денежного перевода, прошло ли подтверждение мобильного платежа продавца и работала ли та же SIM-карта после поездки на автобусе.
Mauritel должен заложить это ожидание в дешёвый пакет, не признаваясь клиенту, что предельный мегабайт в одном месте обходится гораздо дороже, чем в другом.
Фиксированная инфраструктура даёт Mauritel рычаги, но не бесплатный обед
Самая сильная экономическая защита Mauritel — его позиция в фиксированной связи и магистральных каналах. На странице дочерней компании Maroc Telecom говорится, что Mauritel остаётся единственным проводным оператором в Мавритании, хотя Mattel и Chinguitel получили фиксированные лицензии в 2009 году; там сказано, что Mattel не развил фиксированные сети и предложения, а Chinguitel предоставлял фиксированные услуги через CDMA, тогда как Mauritel развернул ADSL и FTTH и имел 59 тыс. интернет-абонентов, в основном FTTH, на конец 2025 года (https://www.iam.ma/w/groupe-maroc-telecom/mauritel). Исследование магистральной сети 2022 года для министерства цифровых технологий Мавритании описывало Mauritel как исторического оператора, дочернюю компанию Maroc Telecom и поставщика услуг мобильной, фиксированной связи, фиксированного интернета, мобильного интернета и оптовой передачи ёмкости; там также говорилось, что Mauritel имел оптоволоконную сеть протяжённостью 1700 км, соединяющую Нуадибу, Нуакшот, Росо и Аюн, что давало ему примерно половину рынка междугородней передачи ёмкости вместе с публичной группировкой IMT (https://mtnima.gov.mr/wp-content/uploads/2024/07/Reseau-dorsal-Mauritanie-Rapport-preliminaire-VFF.pdf).
Эта фиксированная позиция важна для экономики пустынного покрытия, потому что радиодоступ — это лишь видимый край. Вышке 4G по-прежнему нужен backhaul. Если оптоволокно доходит до площадки или ближайшей точки агрегации, ёмкость и задержка могут быть лучше, а предельные затраты на данные ниже. Если площадка питается по СВЧ-линиям с длинными пролётами, через спутник или зависит от дорогого арендованного маршрута, предоплаченный тарифный план должен поглощать более высокую стоимость единицы. То же исследование, поддержанное министерством, отмечало, что доступ в интернет оставался заметно более дефицитным в сельских районах, что покрытие ограничивалось городами и более обеспеченными домохозяйствами с домашним или мобильным интернетом, и что Мавритания хотела продления магистральной сети для сверхширокополосного доступа в анклавные районы и открытия связи к границам с Мали, Алжиром и Сенегалом (https://mtnima.gov.mr/wp-content/uploads/2024/07/Reseau-dorsal-Mauritanie-Rapport-preliminaire-VFF.pdf).
Старая голосовая монополия менее важна, чем узкое место по ёмкости. Голосовая связь сокращается на всех телеком-рынках, но магистральные каналы остаются дефицитом. Отчёт министерства о коммерциализации транзитных мощностей сообщал, что фиксированный широкополосный доступ на конец 2022 года оставался небольшим рынком верхнего сегмента: 4900 абонентов FTTH у Mauritel и 2600 абонентов фиксированного беспроводного доступа у Sahel Telecom, обслуживающих в основном компании, медицинские учреждения, государственную администрацию и домохозяйства верхнего сегмента (https://mtnima.gov.mr/wp-content/uploads/2024/05/Strategie-pour-la-commercialisation-des-capacites-excedantaires-de-connectivite-vers-les-payes-de-la-region.pdf). Там также оценивалось, что полоса пропускания оптоволокна на одну фиксированную подписку вырастет к 2030 году почти до 5 Мбит/с, и отмечалось, что текущий ARPU FTTH, рассчитанный по данным Mauritel, несовместим со значительным развитием оптоволокна за пределами крупнейших клиентов. Это откровенный экономический сигнал: оптоволокно может нести ценность, но массовое домашнее оптоволокно пока не является денежной машиной массового рынка.
Для Mauritel фиксированная сеть выполняет три роли. Во-первых, она защищает отношения с корпоративным и государственным сектором в Нуакшоте, Нуадибу и региональных центрах. Во-вторых, она снижает стоимость мобильного backhaul там, где оптоволокно достижимо. В-третьих, она даёт компании оптовую и регуляторную позицию на рынках ёмкости. Но она также приносит обязанности. Решение ARE о доминировании 2024 года признало Mauritel, наряду с другими операторами, значимым на нескольких оптовых рынках; Mauritel был конкретно объявлен доминирующим на доступе к терминальной ёмкости для корпоративного рынка, на доступе к проводной местной линии и на высокоскоростном доступе для широкой публики (https://are.mr/pdfs/decision_n%C2%B0_185_2024.pdf). Доминирование — это не просто рента. Оно приносит обязательства по присоединению, доступу, недискриминации, учёту затрат и ориентации тарифов.
Поэтому кажущееся преимущество Mauritel не следует читать как лёгкую монопольную прибыль. Компания с фиксированными, мобильными, ёмкостными и международными шлюзовыми активами может перекрёстно субсидировать покрытие лучше, чем меньший чисто мобильный конкурент. Но она же может стать оператором, которого все винят, когда национальная связь дорога, городское оптоволокно медленно доходит до обычных домов, а качество удалённых услуг плохое.
В малонаселённой стране преимущество действующего оператора — это отчасти политическое поручение: быть достаточно большим, чтобы продолжать обслуживать места, которые узкий городской конкурент может пропустить.
Международная полоса пропускания становится более устойчивой, но не обязательно дешевле на краю сети
Экономика данных Mauritel начинается за пределами радиосети. Компания получает международную полосу пропускания через консорциум подводного кабеля ACE, и на странице Mauritel у Maroc Telecom говорится, что все мавританские телеком-операторы и национальная почтовая служба участвуют в консорциуме ёмкости ACE; там же сказано, что Mauritel получил одобрение правительства 26 июня 2020 года на высадку кабеля West Africa Cable группой Maroc Telecom в Нуадибу (https://www.iam.ma/w/groupe-maroc-telecom/mauritel). На странице проекта ACE Европейского инвестиционного банка сказано, что участие Мавритании в ACE включало ответвительный блок, ответвительный кабель к берегу и станцию приземления в Нуакшоте для улучшения международной широкополосной связи (https://www.eib.org/en/projects/all/20100365). Страница самого консорциума ACE сообщает, что ACE был первым международным подводным кабелем, приземлившимся в Мавритании, наряду с несколькими другими странами Западной Африки (https://ace-submarinecable.com/en/submarine-cable/).
Новейшая история — это диверсификация. В документе Maroc Telecom за 9 месяцев 2025 года ввод в эксплуатацию станции приземления подводного кабеля West Africa в Нуадибу указан как достижение Moov Mauritel (https://www.iam.ma/documents/66341/0/Maroc%2BTelecom%2Ben%2Bbref%2B9M%2B2025%2B-%2BVersion%2Banglaise.pdf/18848d50-700c-da14-57a8-1e763930bf59?t=1767635528090). Каталог межсоединений BU-WAC на 2025/2026 годы от ARE описывает бизнес-подразделение Moov Mauritel WAC как стратегическую структуру Mauritel, предназначенную для международного шлюза, управляющую мавританской веткой кабеля West Africa Cable и точкой приземления на терминальной станции Нуадибу; там также перечислены услуги, такие как выделенная ёмкость точка-точка, IP-транзит и опциональное размещение оборудования (https://are.mr/pdfs/BU-WACCatalogue2025-2026.pdf). Это важно, потому что исторически Мавритания имела ограниченную прямую диверсификацию подводных кабелей, и зависимость от одного кабеля может стать национальным риском.
Следующий кабель усиливает тот же тезис. В августе 2025 года Европейская служба внешних связей сообщила, что кредит Европейского инвестиционного банка в размере 25 млн евро поможет Мавритании развернуть второй высокоскоростной подводный кабель через EllaLink, обеспечив резерв для существующего кабеля ACE и дополнительную ёмкость для Мавритании и соседних стран без выхода к морю (https://www.eeas.europa.eu/delegations/mauritania/deployment-second-high-speed-submarine-cable-mauritania_en). В собственном релизе EllaLink от июля 2025 года говорилось, что компания построит станцию приземления кабеля в Нуадибу и ответвление длиной более 500 км к своей существующей системе, с первоначальной низкозадержечной линией 200 Гбит/с от Нуадибу до Мадрида и планируемой готовностью в начале 2027 года (https://ella.link/press-releases/mauritania-ellalink-international-submarine-cable-connection/). Дата-центр Dynamics сообщал о том же проекте как о втором подводном подключении для страны, где ACE был единственным приземлением кабеля на момент публикации статьи (https://www.datacenterdynamics.com/en/news/ellalink-to-expand-subsea-cable-to-mauritania/).
Большая международная ёмкость может снизить национальную хрупкость и улучшить оптовые варианты. Она не решает автоматически проблему предоплаченного пустынного доступа. Подводный кабель приземляется в прибрежном городе. Дешёвый сельский сеанс передачи данных всё равно должен пройти через национальную магистраль, региональный агрегационный канал, систему питания вышки и местный радиосектор. Если узкое место — международный канал, новый кабель помогает напрямую.
Если узкое место — СВЧ-пролёт, перегруженный сектор, маршрут доставки дизеля, выходящая из строя батарея, перегруженный городской центр, нехватка выездных бригад или устройство клиента, международная ёмкость — лишь часть решения.
Это различие важно, потому что Mauritel одновременно покупатель, продавец и оператор ёмкости. По мере роста трафика компания выигрывает от более низкой стоимости единицы на международных маршрутах и от дополнительной устойчивости, которую может упаковывать для предприятий и интернет-провайдеров. Но она также сталкивается с ценовым давлением, если новые кабели и публичные магистрали снижают дефицит. Второй кабель может ослабить способность действующего оператора получать ренту дефицита от международного доступа, одновременно укрепляя национальную услугу за счёт снижения риска сбоев.
Лучший вариант для Mauritel — превратить диверсификацию кабелей в более качественный национальный продукт передачи данных. Худший — потерять оптовую ценовую власть, продолжая платить за обслуживание сельской радиосети.
Дизель, пробелы энергосети и полевой труд сидят внутри предоплаченной маржи
Пустынный тезис статьи зависит от энергии, а не только от оптоволокна. Данные Всемирного банка показывают доступ населения Мавритании к электричеству на уровне 50,3% в 2023 году, а страновой профиль Всемирного банка подчёркивает низкую плотность населения и пустынную географию страны (https://data.worldbank.org/indicator/EG.ELC.ACCS.ZS?locations=MR,https://www.worldbank.org/ext/en/country/mauritania). Данные Всемирного банка о деловой среде также показывают, что фирмы испытывают перебои в электроснабжении как реальное ограничение; показатель определён как доля фирм, столкнувшихся с перебоями в прошлом финансовом году (https://data.worldbank.org/indicator/IC.ELC.OUTG.ZS,https://databank.worldbank.org/metadataglossary/world-development-indicators/series/IC.ELC.OUTG.ZS). Телекоммуникационная вышка может иметь коммерческое подключение к энергосети в одном городе и совершенно другой энергетический профиль на удалённой дороге или промышленном ответвлении.
По всей Африке дизель и резервное питание — известный фактор затрат на вышки. Africanews сообщал в мае 2026 года, что рост цен на дизель подталкивает операторов к вышекам на солнечной энергии, и сказал, что дизель питает многие сотовые вышки Африки, а материалы AP о том же тренде отмечали, что энергия может составлять до 60% операционных затрат для автономных телеком-вышек (https://www.africanews.com/2026/05/04/africas-telecom-towers-turn-to-solar-as-diesel-costs-surge/,https://ny1.com/nyc/all-boroughs/ap-top-news/2026/05/02/africas-cellphone-towers-turn-to-solar-as-diesel-costs-surge). Это континентальные цифры, а не счета Mauritel. Они всё же важны, потому что публичная карта покрытия Mauritel включает множество мест, где качество сети, расстояния и логистика обслуживания очевидно не похожи на центр Нуакшота.
Стоимость обслуживания не абстрактна. Площадка в Бир-Могрейне или Шегате на карте покрытия — это не просто строка в таблице. Это выезд транспорта, проверка безопасности, выбор запчастей, график замены батарей, возможный маршрут дозаправки генератора и график техников. Вышка в горнодобывающем коридоре, таком как Тазиаст, или рядом с объектами, связанными с SNIM, может быть коммерчески ценной, потому что добыча, логистика и публичные службы нуждаются в связи; она также может быть требовательной, потому что промышленные клиенты ожидают бесперебойной работы и площадка может находиться далеко от плотного потребительского спроса.
Сельская сота 4G может быть социально ценной, потому что поддерживает платежи, контакты с семьёй, школьную администрацию и экстренные звонки; она может быть финансово тонкой, потому что обслуживаемое население покупает небольшие предоплаченные пакеты.
Вот почему важен первый пакет за 100 MRU. На первый взгляд покупатель платит за 2,5 Гбайт на неделю. В экономической реальности пакет — это требование на национальный пул затрат. В плотных районах пакет вносит вклад в высоконагруженную городскую сеть, где затраты распределяются на многих пользователей. В малонаселённых районах тот же пакет может едва покрывать переменные затраты на обслуживание лёгкого пользователя, если включить backhaul, энергию, обслуживание и капитал, связанный в площадке. Mauritel не может выставлять разный национальный счёт для каждого населённого пункта.
Ему приходится управлять смешанной тарифной структурой, в то время как кривая затрат резко меняется в зависимости от места.
Трудовую составляющую легко недооценить. Национальная сеть требует радиоинженеров, сварщиков оптоволокна, техников GPON, специалистов по дизелю и энергоснабжению, сотрудников поддержки клиентов, коммерческих агентов, охранных подрядчиков, водителей и региональных супервайзеров. Публичные страницы рынка труда Мавритании рекламируют категории найма техников телеком-сетей и оптоволокна, а отдельные публичные резюме показывают опыт интеграции или надзора за GPON в Moov Mauritel, но это рыночные сигналы, а не полная перепись персонала (https://www.emploimauritanie.com/recrutement-technicien-fibre-optique,https://www.africawork.com/fr/cabinet-recrutement/mauritanie/technicien-reseaux-telecoms,https://www.emploimauritanie.com/recrutement-mauritanie-cv/106716). Видимая мысль в том, что национальное покрытие создаёт местный труд поддержки, а местный труд поддержки не опционален, когда регулятор измеряет услугу, а клиенты могут сменить SIM-карту.
Предоплаченный масштаб защищает Mauritel, но предоплаченное поведение ослабляет ценовую власть
Мобильная база Mauritel описана Maroc Telecom как «quasi-totalement prépayé» на конец 2025 года (https://www.iam.ma/w/groupe-maroc-telecom/mauritel). Предоплаченный масштаб полезен, потому что создаёт дистрибуцию, узнаваемость бренда и сбор наличных без полного кредитного риска постоплатного биллинга. Он также позволяет пользователям с низким или нерегулярным доходом управлять связью небольшими порциями. Это соответствует рыночной структуре Мавритании. DataReportal насчитал больше мобильных подключений, чем людей, в конце 2025 года, но лишь 2,00 млн интернет-пользователей; владение несколькими SIM-картами и подключения только для голоса/SMS означают, что головная мобильная база — это не то же самое, что база данных с высоким ARPU (https://datareportal.com/reports/digital-2026-mauritania).
Предоплаченное поведение сжимает ценовую власть, потому что клиенты покупают по потребности, а не по контракту. Сельский клиент может активировать данные на базарный день, денежный перевод, школьный результат, семейный видеозвонок или поездку на автобусе. Студент в Нуакшоте может купить ночной пакет, потому что он дешевле. Торговец может держать две SIM-карты и переносить использование к оператору, который работает в конкретном районе. Домохозяйство может урезать мобильные данные, когда денег мало, и полагаться на голос, SMS или ближайший Wi-Fi. Структура тарифного листа отражает это: 125 Мбайт за 10 MRU, 300 Мбайт за 20 MRU, 500 Мбайт за 30 MRU, 1 Гбайт за 50 MRU, 1,5 Гбайт в неделю за 75 MRU, 2,5 Гбайт в неделю за 100 MRU, 6 Гбайт в месяц за 200 MRU, 10 Гбайт в месяц за 300 MRU и 20 Гбайт в месяц за 500 MRU (https://are.mr/pdfs/tarifs_mauritel_avril_2023.pdf). Продуктовая лестница гранулярна, потому что бюджет клиента гранулярен.
Конкуренция усиливает эту дисциплину. Mauritel лидирует, но Mattel и Chinguitel остаются активными мобильными конкурентами, а новые операторы фиксированного беспроводного доступа или интернет-провайдеры были допущены в городских нишах. В отчёте о магистральной сети, поддержанном министерством, Mauritel, Mattel и Chinguitel перечислены как три глобальных оператора, и отмечены дополнительные разрешённые интернет-провайдеры, такие как Sahel Telecom, Conecty, CSS-Wigo, WiMex, Smart MS/Rimatel, Netcom, Patrienet, Global Technics и другие, многие из которых сосредоточены на фиксированном интернете в городах или радиосервисах там, где традиционные операторы не предоставили удовлетворительных фиксированных решений (https://mtnima.gov.mr/wp-content/uploads/2024/07/Reseau-dorsal-Mauritanie-Rapport-preliminaire-VFF.pdf). Это означает, что розничный клиент Mauritel может столкнуться с местными альтернативами, даже если Mauritel остаётся сильнейшим на национальном уровне.
Публичные сигналы о производительности действуют в обе стороны. Мобильный барометр nPerf за 2026 год сообщает, что абоненты Moov Mauritel имели лучшую общую производительность мобильного интернета в Мавритании за окно измерений апрель 2025–март 2026 года, включая лучшую производительность 4G и низкую задержку в нескольких категориях, а карты покрытия nPerf представляют краудсорсинговые данные о покрытии и битрейте Moov Mauritel, Mattel и Chinguitel по местоположениям (https://media.nperf.com/files/publications/MR/MR-Barometre-Mobile-connections-nPerf-2026_7918.pdf,https://www.nperf.com/en/map/MR/-/171770.Moov-Mauritel-Mobile/signal). Публичная статистика SpeedGeo аналогично ставит Moov Mauritel вперёд по скорости мобильной загрузки в текущей таблице Мавритании, с Mattel и Chinguitel как видимыми альтернативами (https://www.speedgeo.net/statistics/mauritania). Эти источники — не аудит каждой пустынной дороги. Это рыночные сигналы о том, что качественное предложение Mauritel достаточно убедительно, чтобы иметь значение, но также о том, что клиенты сравнивают сети через независимые приложения, туристические страницы и сарафанное радио.
Самый сильный ценовой риск не в том, что Mauritel потеряет национальное лидерство за одну ночь. Он в том, что цена дополнительных данных падает быстрее, чем стоимость обслуживания труднодоступных мест. Если предоплаченные клиенты покупают больше гигабайт по более низким ценам за единицу, Mauritel нужны снижающиеся затраты на backhaul и энергию, лучшая эффективность спектра, более высокая загрузка, больше площадок с оптоволоконным подключением, более сильный городской ARPU, корпоративные контракты или оптовый доход, чтобы сельское обещание оставалось доступным.
Иначе дешёвый мегабайт становится переносом маржи из плотных районов в малонаселённые. Такой перенос может быть социально желательным и политически ожидаемым, но это всё равно бизнес-факт.
Регулирование превращает качество в прямые финансовые издержки
Обязательство Mauritel по покрытию было бы легче, если бы регулятор измерял только лицензионную бумажную работу. ARE измеряет услугу. В годовом отчёте за 2023 год сказано, что миссия в августе–сентябре 2023 года выявила недостатки по сравнению с обязательствами операторов в нескольких городах, населённых пунктах и на дорожных осях у всех трёх операторов, и что ARE потребовала привести их в соответствие в течение 30 календарных дней до повторной оценки с декабря 2023 года по январь 2024 года (https://are.mr/pdfs/Rapport2023FR.pdf). Отчёт о качестве услуг за ноябрь 2024 года затем описывает ещё одну оценку с 23 сентября по 6 ноября 2024 года по тестам голоса 2G/3G и загрузки данных 3G/4G (https://www.are.mr/pdfs/Rapport_QoS_nov_2024.pdf). Отчёт за сентябрь 2025 года продолжил тот же путь измерений с тестами голоса и данных, включая загрузку файлов 50 Мбайт (https://are.mr/pdfs/Rapport_QoS_Sept_2025.pdf).
Эта последовательность проверок превратилась в санкции. Hespress сообщал в ноябре 2024 года, что ARE оштрафовала Mauritel более чем на 313 млн угий, Mattel — более чем на 117 млн и Chinguitel — примерно на 100 млн после недостатков качества услуг; издание также сообщало о временных ограничениях лицензий 2G и связывало штрафы с недостатками покрытия сети и качества соединений, выявленными в ходе проверок (https://fr.hespress.com/398396-mauritel-defis-et-opportunites-pour-la-filiale-de-maroc-telecom.html). Hespress — не регулятор, поэтому точный правовой инструмент содержится в документах ARE, но сообщённый масштаб штрафов — полезный публичный рыночный сигнал. Он показывает, что плохое качество — это не только репутация. Оно может стать денежными издержками и лицензионным риском.
Экономический эффект тонок. Санкция — это не только штраф; она меняет пороговую норму доходности для обслуживания. Если удалённая точка приносит небольшой предоплаченный доход, но повторные плохие услуги там способствуют выводам регулятора, площадку нужно обслуживать по причинам, выходящим за пределы прямой локальной прибыли. Оператору, возможно, придётся раньше отправлять выездную бригаду, раньше заменять силовое оборудование, добавлять ёмкость до того, как локальный бизнес-кейс станет очевидным, или договариваться об условиях национального роуминга, сохраняющих непрерывность.
Это повышает ценность профилактического обслуживания, мониторинга и запчастей. Это также повышает ценность хороших местных команд, которые знают, какие площадки сложны ещё до того, как приборная панель загорится красным.
Обязательства доминирования добавляют ещё один слой. Решение ARE о значительной рыночной силе 2024 года требует от доминирующих операторов выполнять обязанности по присоединению и доступу, недискриминации, контролю затрат и раздельному учёту на соответствующих оптовых рынках (https://are.mr/pdfs/decision_n%C2%B0_185_2024.pdf). Для Mauritel эти обязательства затрагивают терминацию мобильного трафика, ёмкость, тёмное волокно, терминальную корпоративную ёмкость, проводную местную линию и публичный высокоскоростной доступ. Поэтому компания не может рассматривать свою сеть только как розничный актив. Части её — регулируемые ресурсы для других провайдеров, государственных учреждений и корпоративной связи.
Направление регулятора понятно. Пустынная страна не может ждать, пока чистая городская экономика решит национальное покрытие. Но регулирование не устраняет затраты; оно их перераспределяет. Лицензионные обязанности, взносы в универсальное обслуживание, политика роуминга, санкции за качество и обязательства доступа — всё это подталкивает Mauritel поддерживать более широкую инфраструктуру, чем выбрала бы узкая модель розничной маржи. Задача компании — сохранить эту регулируемую национальную роль достаточно прибыльной, чтобы инвестиции продолжались, а не превращались в оборонительное соблюдение требований.
Конкуренция в backhaul может снизить затраты и атаковать ренту дефицита Mauritel
История магистральной сети касается не только Mauritel. Публичная оптоволоконная сеть WARCIP/IMT, горнодобывающая инфраструктура SNIM, активы, связанные с энергетикой SOMELEC, трансграничные маршруты SOGEM, новые интернет-провайдеры и будущие приземления кабелей — всё это важно, потому что может изменить оптовую цену передачи битов по Мавритании. Исследование магистральной сети 2022 года описывало WARCIP как часть публичного инфраструктурного контекста и анализировало, как новая публичная магистраль может использовать существующее тёмное волокно WARCIP, SOMELEC, SNIM и Mauritel на некоторых участках, строя гражданские сооружения в других местах (https://mtnima.gov.mr/wp-content/uploads/2024/07/Reseau-dorsal-Mauritanie-Rapport-intermediaire-VFF-1.pdf). Отчёт о коммерциализации транзита сообщает, что в Мавритании было предложение IP-транзита от Ikasira с использованием оптоволокна SOGEM между Мали, Мавританией и Сенегалом, и рассматривает экспорт региональной ёмкости как возможное направление бизнеса (https://mtnima.gov.mr/wp-content/uploads/2024/05/Strategie-pour-la-commercialisation-des-capacites-excedantaires-de-connectivite-vers-les-payes-de-la-region.pdf).
Для клиента усиление конкуренции в backhaul — хорошо. Оно может снизить оптовые затраты, повысить разнообразие маршрутов и уменьшить зависимость от одного оператора. Для Mauritel — смешанно. Более низкая стоимость входного backhaul помогает его собственным сельским площадкам и амбициям FTTH. Но если публичные или сторонние сети делают междугороднюю ёмкость дешевле, Mauritel теряет часть ценности дефицита, связанной с его 1700-километровым оптоволокном и исторической фиксированной ролью. Компании тогда придётся побеждать за счёт интеграции услуг, покрытия, корпоративных отношений и розничного бренда, а не только за счёт владения маршрутом.
То же напряжение относится к локальному пирингу. Internet Society объявила о запуске точки обмена интернет-трафиком Мавритании RIMIX в 2015 году и сообщила, что три интернет-провайдера — Mauritel, Mattel и Chinguitel — подключились и будут обмениваться трафиком (https://www.internetsociety.org/wp-content/uploads/2017/08/Press20Release20-20IXP20Mauritania20Final20_0.pdf). Но текущие публичные сигналы устойчивости всё ещё показывают тонкую среду локального контента. Страновой отчёт Internet Society Pulse за 2026 год показывает, что только 2% из 1000 крупнейших сайтов Мавритании доступны через внутристрановой сервер или кэш, а оценка доли ведущего интернет-провайдера ставит Mauritanian Telecommunication Company на 82%, Chinguitel на 11%, Rimatel на 7%, Mattel на 7% и SpaceX Starlink на 3% в том же страновом представлении (https://pulse.internetsociety.org/en/reports/mr/). Эти измерения — не доли розничного дохода, но они указывают и на центральность Mauritel, и на ограниченную степень локального кэширования популярного контента.
Слабость локального кэша важна для предоплаченной экономики. Если популярный видео-, социальный и трафик обновления приложений чаще должен покидать страну, международная ёмкость и апстрим-маршрутизация остаются более важными для каждого гигабайта. Если кэши и пиринг улучшаются, Mauritel может доставлять часть трафика с меньшими затратами на единицу и меньшей задержкой. Но локальное кэширование — это ещё и проблема координации. Поставщикам контента нужны достаточный объём пользователей, надёжный хостинг, коммерческие условия и операционная уверенность.
Действующий оператор может помочь создать эту экосистему, но не может заставить каждую глобальную платформу локализовать контент на малом рынке.
Самый привлекательный сценарий для Mauritel — национальная IP-экосистема с меньшими затратами и большей устойчивостью, в которой он остаётся лучшей розничной и корпоративной сервисной оболочкой. Менее привлекательный — коммодитизированный backhaul и кабельная ёмкость в сочетании с регуляторным давлением поддерживать нерентабельное покрытие. Разница проявится в том, сможет ли компания конвертировать модернизацию инфраструктуры в ARPU, корпоративные контракты, использование мобильных денег, непрерывность госсектора и меньшие затраты на сбои.
Неформальный спутниковый доступ и разговоры путешественников показывают, где уязвимо наземное покрытие
Неофициальные рыночные сигналы не следует возводить в ранг проверенных фактов, но они полезны, когда выявляют альтернативы. Обсуждение на Reddit 2024 года о Starlink в Мавритании описывало пользователей, получающих доступ к сервису через роуминговые договорённости, несмотря на вопросы о локальной доступности, а комментаторы отмечали, что государственная политика и роуминговые ограничения могут изменить ситуацию (https://www.reddit.com/r/Starlink/comments/1c32nqo/starlink_in_mauritania_with_a_spanish_ip_hows/). TechAfrica News сообщал в январе 2026 года, что Мавритания запустила тендер на лицензии спутникового интернета и что LEO-провайдеры, такие как Starlink и Amazon, ещё не были допущены к прямому публичному сервису, но, как ожидалось, будут добиваться лицензий, при этом Starlink планировал коммерческий запуск в Мавритании в 2026 году (https://techafricanews.com/2026/01/29/mauritania-launches-tender-for-satellite-internet-licenses-to-expand-connectivity/). Эти сигналы не доказывают массовое замещение. Они показывают, что пользователи и политики ищут пути в обход наземных пробелов.
Разговоры о путешествиях и покрытии рассказывают ту же историю на языке потребителей. Туристический гид по SIM-картам 2026 года говорит, что Moov Mauritel имеет лучшее покрытие сети в Мавритании, но также предупреждает, что за пределами Нуакшота покрытие быстро становится зависимым от маршрута и пятнистым в удалённых пустынных районах (https://www.traveltomtom.net/destinations/africa/mauritania/best-sim-card-mauritania). Это не тест регулятора. Это синтез для путешественников, и его следует рассматривать как полевой сигнал. Он усиливает экономический механизм: в городе клиенты сравнивают цену и скорость; в пустыне они сначала спрашивают, есть ли вообще сигнал.
Спутник — самый важный стратегический заменитель, потому что он меняет ценность удалённого покрытия. Для обычных предоплаченных клиентов спутниковый терминал слишком дорог и непрактичен. Для горнодобывающих объектов, НПО, пограничных постов, удалённого бизнеса, отелей, логистических операторов и обеспеченных домохозяйств LEO-сервис может стать реальной альтернативой, если он лицензирован и надёжно поддерживается. Это не разрушает мобильный бизнес Mauritel. Это может увести часть самых ценных удалённых пользователей из наземной сети или заставить Mauritel сотрудничать, пакетировать или улучшать выделенные корпоративные услуги.
Есть и аспект регуляторного суверенитета. Национальный оператор виден ARE, подчинён лицензиям, местным обязательствам и национальным ожиданиям по чрезвычайным ситуациям. Трансграничный спутниковый обходной путь сложнее облагать налогом, контролировать, поддерживать или интегрировать в национальную политику непрерывности услуг. Вот почему важен спутниковый тендер.
Как только LEO будет формально лицензирован, пустынная экономика Mauritel может измениться с «обслуживать удалённые точки, потому что больше никто не может» на «обслуживать удалённые точки там, где мобильное покрытие, локальная поддержка, биллинг, голосовая непрерывность и регуляторная легитимность выигрывают у спутниковой линии». Предоплаченный мегабайт по-прежнему будет играть роль, но самые ценные удалённые биты могут стать предметом конкуренции.
Мобильные деньги и государственные услуги повышают ценность непрерывности
Mauritel продаёт не только развлекательные данные. Его сеть — часть более широкой поверхности непрерывности для платежей, государственной администрации, экстренных контактов, координации торговцев, школ, медицинских учреждений и семейной поддержки, связанной с миграцией. Публичная страница Moov Money описывает Moov Mauritel как оператора, предлагающего фиксированную связь, мобильную 4G и оптоволоконный интернет по всей стране, и представляет Moov Money как часть той же клиентской экосистемы (https://www.moov-money.mr/en/moov-mauritel/about/). Для жёсткого вывода о доле рынка мобильных денег нужны более сильные публичные документы, но стратегическая мысль ясна: когда предоплаченный клиент данных также полагается на сообщения, коды счетов, звонки торговцам и подтверждения платежей, качество покрытия становится частью местной экономики.
Государственная сторона тоже важна. Документы о цифровой магистрали Мавритании были написаны вокруг целей публичной политики: сельский доступ, пограничная связь, государственные цифровые услуги и национальная широкополосная инфраструктура (https://mtnima.gov.mr/wp-content/uploads/2024/07/Reseau-dorsal-Mauritanie-Rapport-preliminaire-VFF.pdf). Страница Европейской комиссии Global Gateway говорит, что новый дата-центр в Нуакшоте и подключение к подводному кабелю должны помочь Мавритании управлять растущими объёмами данных, улучшить связь и укрепить цифровой суверенитет (https://international-partnerships.ec.europa.eu/policies/global-gateway/construction-data-center-nouakchott-and-submarine-cable-mauritania_en). Эти цели не специфичны для Mauritel, но Mauritel — один из операторов, наиболее подверженных им из-за своей роли в фиксированной, мобильной и международной шлюзовой связи.
Непрерывность имеет другой экономический вес, чем скорость просмотра. Клиент может терпеть медленное видео, но не неудачное подтверждение платежа. Районный офис может терпеть обычную задержку, но не день без административной связи. Медработнику может не требоваться 500 Мбит/с, но нужна работающая линия, когда форма, направление или сообщение о поставках должны пройти. В плотных городах резервирование может обеспечиваться несколькими сетями, оптоволокном, Wi-Fi, фиксированным беспроводным доступом и офисной связью.
В удалённых районах резервированием может быть одна мобильная сеть, слабый сигнал конкурента, спутниковая линия или физическая поездка.
Вот почему национальный роуминг, измерения качества и диверсификация кабелей — части одной истории. Регулятор хочет непрерывности для пользователей. Правительство хочет цифровых услуг и устойчивости. Клиенты хотят практических транзакций. Mauritel хочет достаточно дохода, чтобы сеть продолжала расширяться. Сложность в том, что эти цели не всегда встречаются в одном тарифе. Предоплаченный продукт данных за 10 MRU или 100 MRU не оценивается как контракт на публичные услуги, но всё чаще поддерживает ожидания, похожие на публичные услуги.
Лучшая бизнес-модель разделила бы это чисто. Массовые предоплаченные пользователи платят доступные тарифы на данные; предприятия, государственные органы и ценные удалённые объекты платят за гарантии услуг, фиксированный доступ, резервные линии, управляемые маршрутизаторы, приём мобильных денег, приоритетную поддержку или выделенную ёмкость; оптовые пользователи платят регулируемые, но устойчивые тарифы на присоединение и транспорт; правительство и доноры помогают финансировать магистральные и сельские расширения.
Более слабая модель попросила бы обычные предоплаченные данные в одиночку нести слишком большую часть национального счёта за покрытие.
Зависимость от поставщиков лежит в основном за пределами Мавритании
Затраты Mauritel локальны в части труда и логистики, но зависимость от поставщиков в значительной степени внешняя. Радиооборудование, оптическое оборудование, программное обеспечение ядра сети, батареи, генераторы, солнечные комплекты, транспорт, влияние цен на топливо, системы подводной ёмкости и многие специализированные запчасти импортируются или привязаны к иностранной валюте. Масштаб материнской Maroc Telecom помогает, потому что группа может координировать закупки, инженерные практики и планирование капитала по дочерним компаниям. В официальном документе группы о ключевых фактах зафиксировано приобретение Maroc Telecom 54% Mauritel в 2001 году и описана подготовка в масштабах группы к 5G, FTTH и модернизации сетей в её более широком присутствии (https://www.iam.ma/documents/66341/0/Maroc%2BTelecom%2Ben%2Bbref%2B9M%2B2025%2B-%2BVersion%2Banglaise.pdf/18848d50-700c-da14-57a8-1e763930bf59?t=1767635528090). На самой странице Mauritel сказано, что CMC владела 51,527% капитала Mauritel SA после сделки 2006 года, и описаны исключительный контроль и полная консолидация Maroc Telecom с 1 июля 2004 года (https://www.iam.ma/w/groupe-maroc-telecom/mauritel).
Контроль группы может снизить закупочный риск, но может и централизовать инвестиционные решения. Модернизация вышки в малолюдном мавританском районе конкурирует за капитал с FTTH в Марокко, ростом мобильных данных в Буркина-Фасо, расширением 4G в Нигере, миграцией на оптоволокно в Мали и другими приоритетами Moov Africa. Локальный кейс Mauritel поэтому должен быть достаточно сильным внутри портфеля группы, а не только внутри Мавритании.
Если группа видит Mauritel как рынок с высокой долей, регуляторным давлением и умеренным ростом, капитал может пойти на точечные исправления качества, FTTH в прибыльных районах и устойчивость международных кабелей, а не на широкие сельские мощности. Если Mauritel сможет доказать, что более широкие модернизации 4G и фиксированного беспроводного доступа повышают доход от данных, использование мобильных денег и государственные контракты, кейс улучшится.
Валютный риск входит и через топливо, и через оборудование. Даже когда клиенты платят в MRU, многие капитальные и операционные затраты ориентируются на внешние цены. Скачки цен на дизель, стоимость доставки, циклы замены батарей и изменения обменных курсов могут съедать маржу низкономинальных предоплаченных продуктов. Оператор может ответить более эффективным радиооборудованием, солнечно-гибридным питанием, лучшим совместным использованием площадок, национальным роумингом, более умным планированием ёмкости и оптоволоконным backhaul. Но каждый ответ требует капитала или координации до того, как снизит затраты.
Эта зависимость от поставщиков — одна из причин, почему дешёвые данные не являются автоматически признаком лёгкой экономики. Пакет за 100 MRU продаётся за местные наличные через местные магазины и меню USSD. Оборудование, обслуживающее его, могло быть куплено в евро, долларах или дирхамах. Топливо может проходить через импортную нефтяную цепочку. Подводная ёмкость может зависеть от международных контрактов. Экосистема устройств и приложений глобальна. Задача Mauritel — перевести этот импортированный набор затрат в местную предоплаченную лестницу, не вытесняя ценами тех самых пользователей, чей объём ему нужен.
Та же зависимость влияет на ремонт услуг. Вышедший из строя модуль питания, СВЧ-радиоустройство или оптическая деталь на удалённой площадке — это не только техническая неисправность. Это управление запасами, сроки таможни, поддержка поставщика, выездная отправка и бюджет на замену. Чем больше сеть растягивается в малолюдные места, тем больше Mauritel должен держать запчастей и персонала до того, как предоплаченный доход от этих мест сможет оправдать их по отдельности. Вот почему пустынная сеть — проблема портфеля, а не проблема отдельных площадок.
Что изменило бы оценку
Бычий сценарий для Mauritel прост. Он лидер рынка в стране, где мобильная связь остаётся основным путём доступа; у него самая глубокая позиция в фиксированной связи и ёмкости; по данным регулятора, у него самое широкое покрытие 4G; он связан с региональной телеком-группой; у него международные активы ACE и WAC; Мавритания добавляет диверсификацию кабелей через EllaLink.
Если использование данных продолжит расти, если FTTH и фиксированный беспроводной доступ выйдут за пределы элитных пользователей, если национальный роуминг принесёт оптовый доход, а не только обязательства, и если Mauritel использует солнечно-гибридное питание и оптоволоконный backhaul для снижения затрат на сельские площадки, предоплаченный мегабайт может стать более прибыльным даже при низких ценах за единицу.
Медвежий сценарий тоже ясен. Компанию могут заставить поддерживать национальную сеть, дорогой край которой растёт быстрее, чем городская и корпоративная прибыль. Санкции за качество могут превратить слабое обслуживание в прямые штрафы. Новые публичные магистрали и новые подводные маршруты могут снизить оптовую ренту дефицита. Спутниковые провайдеры могут снять часть высокоценного удалённого спроса. Предоплаченная конкуренция может удерживать цены на данные низкими. Слабость локального контента может сохранять важность международной ёмкости для обычного использования приложений.
Капитал материнской компании может быть направлен в другое место, если Mauritel выглядит как зрелый лидер по доле с растущими затратами на соблюдение требований.
Факты, которые сильнее всего изменили бы оценку, — не лозунги.
Это цифры на уровне площадок и сегментов: сколько радиоплощадок питается от сети, дизеля или солнечно-гибридной системы; сколько мобильного трафика данных проходит через каждую сельскую площадку; сколько площадок подключено оптоволокном, а не СВЧ; сколько ёмкости WAC активировано и продано; какие условия национального роуминга платят принимающей сети; сколько абонентов FTTH являются домохозяйствами, а не предприятиями; сколько дохода приносят мобильные деньги и счета госсектора; сколько ценных удалённых клиентов тестируют или принимают LEO-спутник; и снижаются ли сбои качества в следующих драйв-тестах регулятора.
Пока Mauritel выглядит не столько комфортным действующим оператором, сколько национальным оператором, несущим сложное перекрёстное субсидирование. У него есть масштаб и инфраструктура, чтобы мобильный интернет Мавритании казался нормальным миллионам предоплаченных пользователей. Но нормальность дорога. Дешёвый недельный пакет, купленный торговцем из Росо, студентом из Киффы, курьером из Нуакшота или техником из Зуэрата, — это не просто розничный продукт. Это небольшой вклад в национальную систему вышек, топлива, оптоволокна, приземлений кабелей, выездного труда и регуляторных обязательств, растянутую по пустынным расстояниям.
Вот почему Mauritel важен. Его публичная история — не просто «лидер в Мавритании». Более интересная история в том, сможет ли лидер продолжать продавать доступные предоплаченные данные, оплачивая счёт за покрытие пустыни. Если Mauritel сможет превратить масштаб в более низкие затраты на энергию, более сильный backhaul, лучшее локальное кэширование, устойчивые кабельные маршруты, практический национальный роуминг и качество услуг, выдерживающее измерения регулятора, низкоценовой мегабайт станет защитимой национальной утилитой.
Если нет, каждый новый абонент данных будет приносить трафик без достаточной маржи, а самые трудные километры продолжат отправлять счёт обратно сети.