
主题
区域 ISP 经济
在主题维度下,区域 ISP 经济主题情报把围绕同一具体议题、信号焦点或监测主题的 BTW.MEDIA 文章串联起来。页面为读者提供更完整的阅读路径,涵盖相关报道、证据来源、市场参与者和基础设施影响,并给出足够背景,帮助理解该主题为何在公司动态、治理决策、区域影响和运营风险中值得关注。读者可以比较反复出现的信号、受影响组织、公开证据、市场背景、服务连续性、采购、竞争、合规和战略规划等问题,而不是只看一份单薄的相关文章列表。页面还会说明该主题涵盖什么、涉及哪些基础设施参与方或政策、有哪些证据支撑报道,以及该主题对运营商、客户、投资者和关注政策的读者为何重要。

北美区域 ISP 趋势
Chariton Valley的88分NPS,是AI代理的起点,不是成绩单
Chariton Valley 在已经取得较强运营指标后才采用 Calix Agent Workforce。真正需要观察的不是 AI 标签,而是每项任务新增了多少价值、软件获得了什么权限、人工在哪一刻可以否决,以及错误由谁发现、撤销和承担。

欧洲与中东区域 ISP 趋势
Melita收购Epic:投资规模能否抵过少一个独立对手
Melita 认为,把自己的固定网络与 Epic 的移动业务合在一起,能为马耳他带来更大的投资能力。真正需要验证的不是“规模”这个词,而是 Epic 失去独立控制后,它在质量、定价、批发接入采购和小规模自建网络上的竞争功能由什么接替。

北美区域 ISP 趋势
Lumen的五分钟带宽,建立在一只有期限的端口上
企业可以像调云资源一样在几分钟内升降互联网带宽,但这种速度从物理接入已经就绪之后才开始计算。Intelligent Internet 真正重组的是采购边界:底层端口提供长期容量包络,上层服务把包络之内的增量变成软件订单。

欧洲与中东区域 ISP
M-net 股权集中与慕尼黑光纤合作:市政资本控盘之后,批发机制才刚开始定价
慕尼黑市政公用事业公司 Stadtwerke München 把对 M-net Telekommunikations GmbH 的持股提高到约 76.8%,同期这家巴伐利亚区域运营商与德国电信在慕尼黑形成互为批发的双向关系。本文要回答的不是“谁买了谁”,而是:控制权集中改变了哪一条现金流与议价链条,以及哪些条件目前仍未落地。

北美区域 ISP 趋势
Nuvera近$12 million营运资本缓冲的核心其实是光纤库存
Nuvera Communications, Inc.截至 2026 年 6 月 30 日的流动比率为 1.90,净营运资本为$11,988,380,但现金仅$281,392。其流动性判断的关键,在于大量缓冲实际由光纤建设物料构成。

欧洲与中东区域 ISP 趋势
Redcentric 的 1.249 亿英镑到账了,MSP 的盈利考验才刚显露
数据中心出售款已经从估算变为最终现金。这笔一次性收入如何分配是一道题,留下来的托管服务业务能否持续产生利润和现金,则是另一道题。

北美区域 ISP 趋势
telMAX 的 2.15 亿加元融资不是同一池资本
1.05 亿加元加 1.10 亿加元,确实等于 2.15 亿加元。但这个标题数字把两种性质未明、权利顺位可能不同的金融工具放在了一起。真正需要追踪的,不是加法是否成立,而是资本何时可用、如何变成网络、再如何变成留存客户与现金回报。

北美区域 ISP 趋势
FirstLight拿下240英里超大规模客户订单,但“多样性”仍待证明
这份奥尔巴尼—波士顿协议表明,超大规模客户的需求正在进入区域光纤走廊。不过,公开材料只确认了一条线路,尚不足以证明客户买到了两条故障相互独立的路径。
北美区域 ISP 趋势
Kinetic覆盖4万户,不等于其Fort Bend 2.2万户建设计划已经对账
Kinetic 已把光纤铺到 Sugar Land 及 Fort Bend County 超过 4 万户住宅门前。这证明网络在扩张,却不是 2025 年那项 1300 万美元、覆盖 2.2 万户计划的完工凭证,更没有说明其中多少住宅已经成为付费用户。
北美区域 ISP 趋势
FirstLight 将 VETRO 定为网络记录系统,现场事实仍须持续对账
FirstLight 表示,向 VETRO 的迁移已经完成,后者现为官方网络记录系统。但迁移完成只是起点:施工变更、业务订单、容量承诺与例外审批能否不断回写,决定了中央地图能否持续反映实际建设和销售中的网络。
亚太地区国家电信趋势
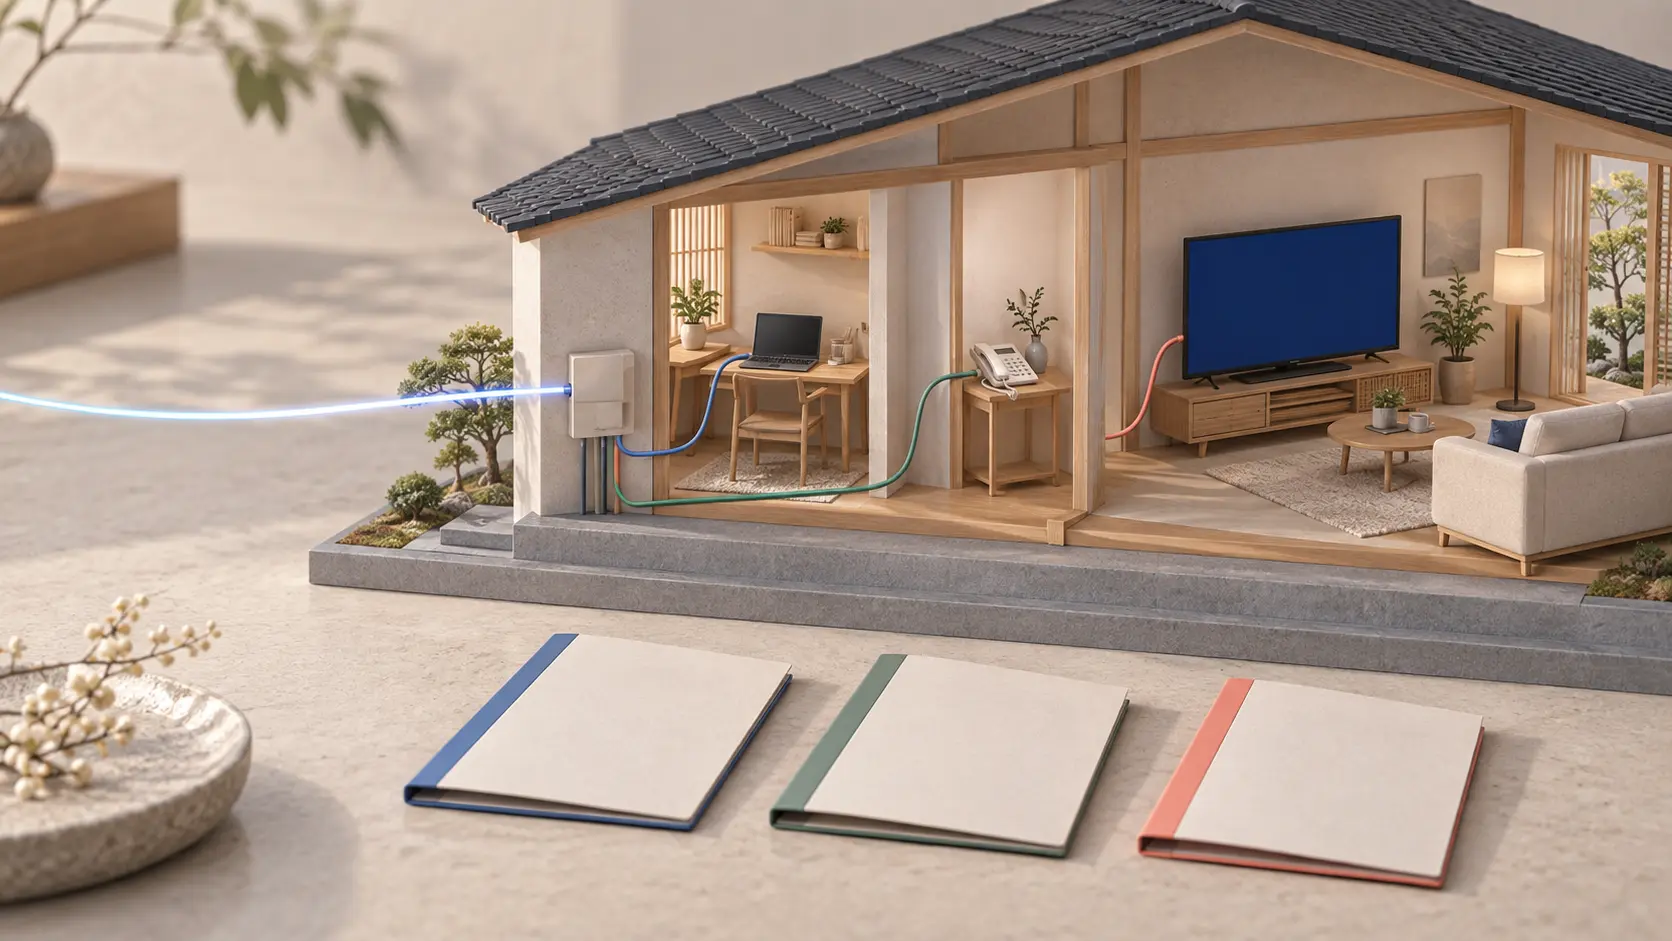
冈崎光纤扩区:一条线路,并不是一份全包合同
NTT WEST 计划在冈崎部分地区扩大光纤与电视服务。接入线路、上网服务和收视权限可能分属不同合同,覆盖地图无法替用户回答“到底买了什么”。

北美区域 ISP 趋势
LiveOak 在 Bluffton 开工,光纤进楼还有另一道门槛
按街区逐步开通,可以不等整片市场施工结束。可对公寓和共用住宅来说,楼宇决策、内部布线与住户真正可用的服务,仍是不同环节。

北美区域 ISP 趋势
WiscNet光纤修复进入两处熔接阶段
道路施工造成的光纤损坏有了更明确的修复进度,但美中时间 22 时仍只是预计恢复时间。骨干网冗余与单个场所的接入连续性,也需要分开判断。
北美区域 ISP 趋势
Apple Valley 光纤周报:Gigapower 重点恢复施工现场
市政府的周报把场地恢复和居民关切列为当周重点。线路埋入地下,只完成了光纤建设的一部分。

欧洲与中东区域 ISP 趋势
Commsworld 扩张,考验在合同交付而不只在签单
新增商务岗位让增长计划受到关注。但连接服务能否形成稳定收益,要看销售承诺与长期服务责任是否一起定价。
北美区域 ISP 趋势
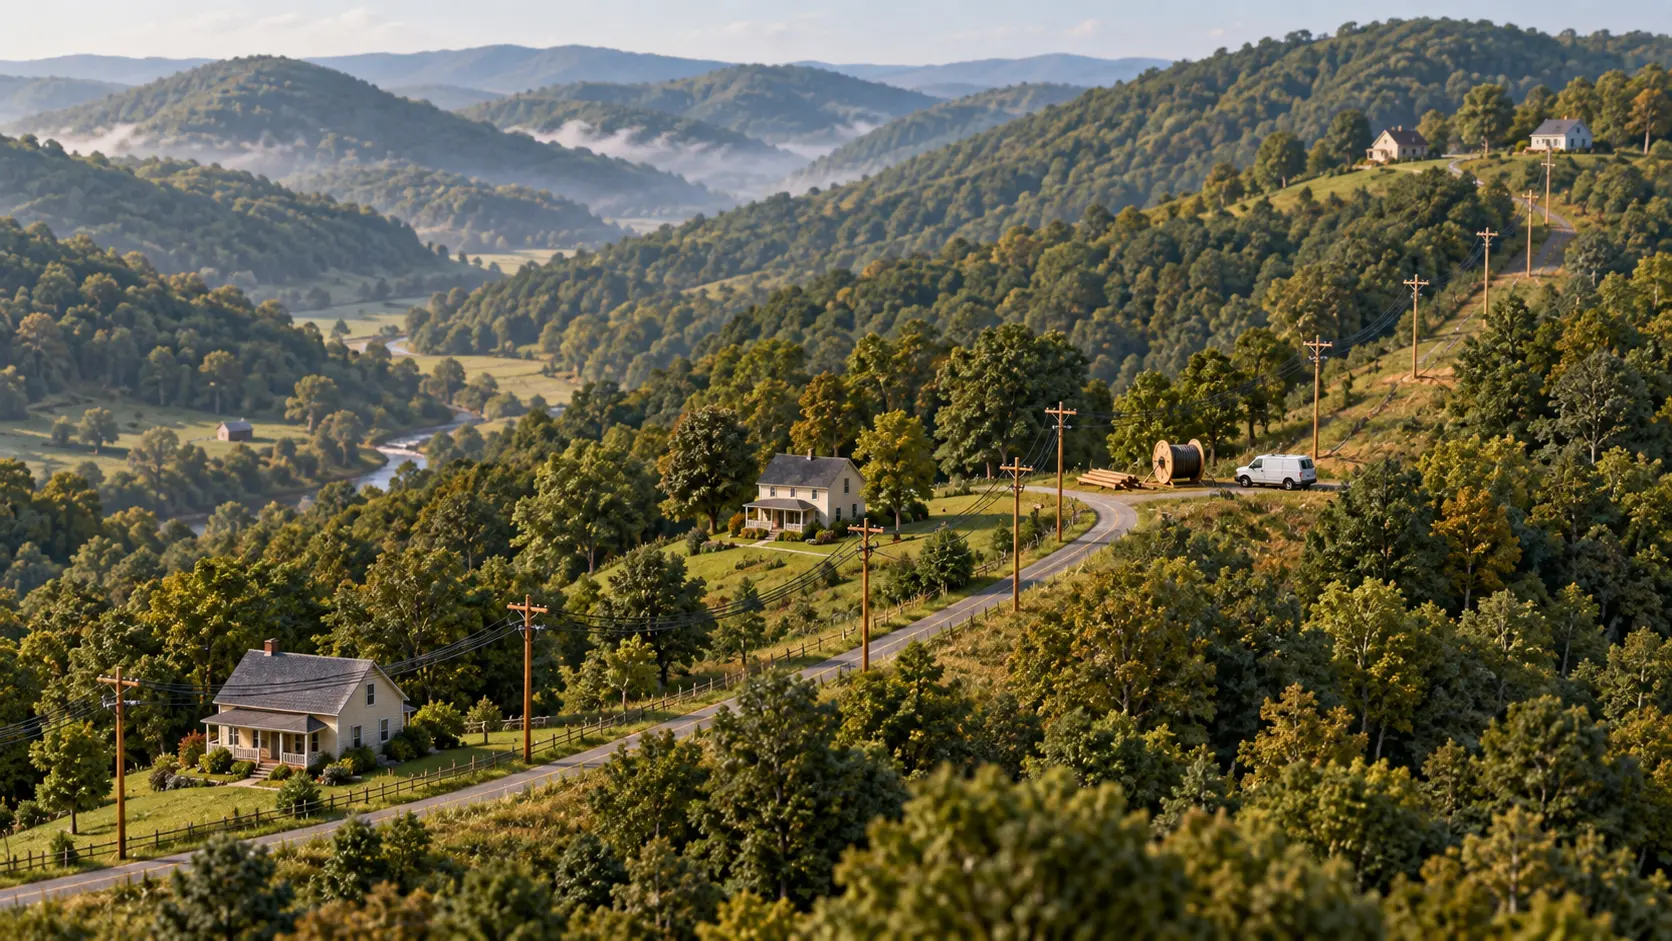
Armstrong 扩建乡村光纤,新增覆盖不能混算存量服务
西弗吉尼亚州公布的宽带项目同时承担延伸网络和维持服务两项任务。超过一亿美元的投资,尚不能换算成每户新增用户的成本。
北美机构趋势
CRTC让宽带速率从广告数字变成可追究的承诺
加拿大新规允许适用的运营商自行确定承诺速率,却要求它们证明能够交付。真正改变销售约束的,是测速边界和合同证据,而不是统一的广告标签。
欧洲与中东区域 ISP 趋势
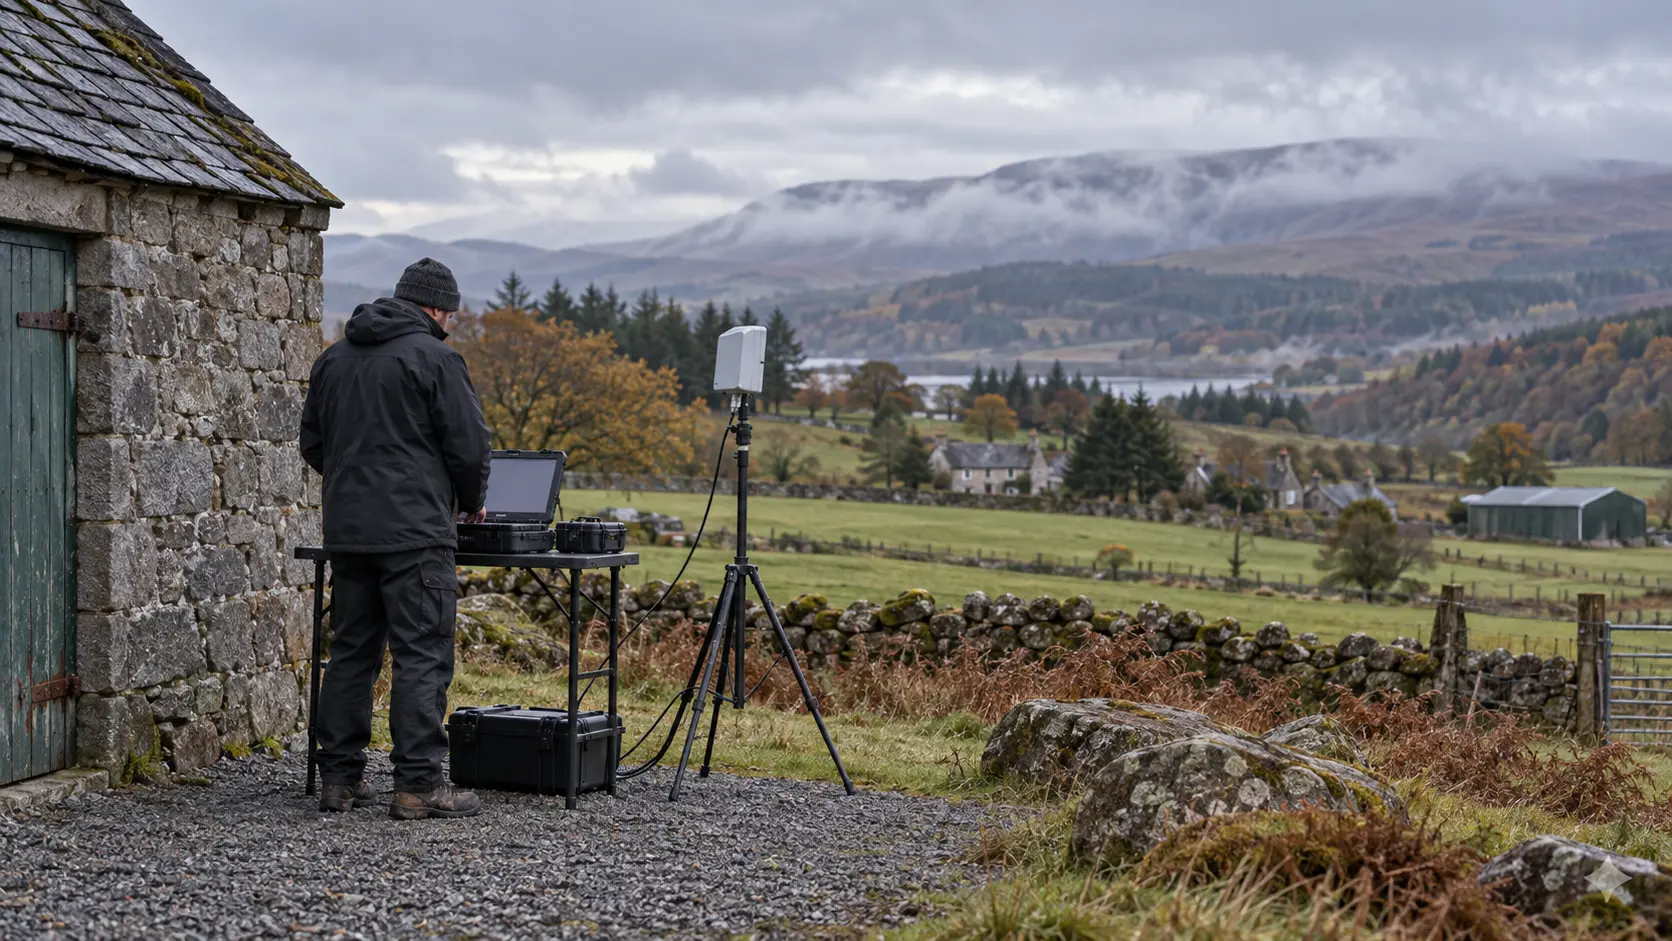
Tarana 的苏格兰试验,要把频谱新入口变成可用容量
允许不同无线技术以同等效果共享频谱,改变了设备进入市场的条件。阿伯丁周边的试验接下来要回答的是:到了具体站点,运营商究竟能稳定卖出多少服务。
欧洲与中东区域 ISP 趋势
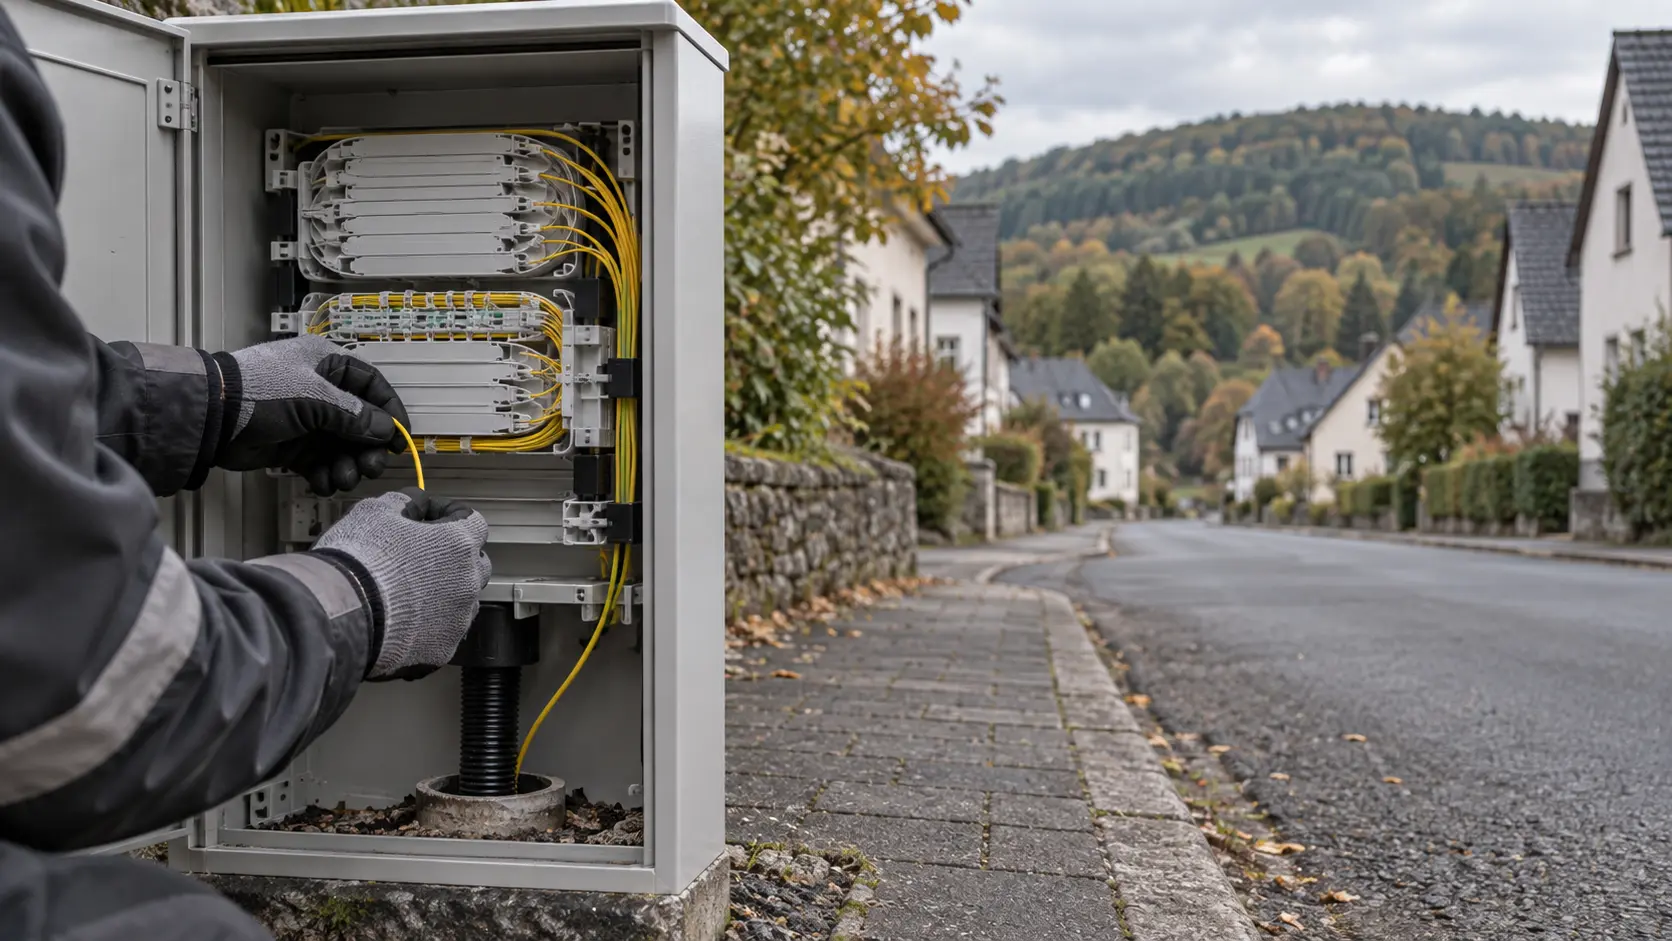
KEVAG 借用 MUENET 光纤,把客户关系留在自己的业务里
合作把 KEVAG 的零售业务延伸到另一家公司建设和运营的光纤上,同时保留原有 HFC 网络。商业选择增多,不等于每个地址已经通网。

欧洲与中东国家电信趋势
Ofcom 的转网数字,还没走到最后一张账单
英国监管机构把省钱建议和转网指引集中到一个入口。要判断它能怎样改变宽带竞争,仍须分清流程启动、服务迁移完成和家庭总支出的变化。