
亚太地区趋势
亚太地区趋势
亚太:跟踪亚太互联网基础设施市场的云服务、区域 ISP、国家电信、数据中心和机构基础设施信号。BTW.MEDIA 将公开报道与区域背景、公开证据、企业行动、治理压力、资本部署和运营约束联系起来,帮助读者掌握数字基础设施经济中的市场需求、网络扩张、竞争格局变化和运营风险。页面会说明哪些基础设施领域正在变化、哪些相关方受到影响、哪些公开来源支持相关信号,以及区域执行条件为何重要。它帮助读者从零散公告中理出更清晰的图景:什么在变、哪些信号已有证据支持、哪些仍待确认、哪些基础设施决策可能影响下一个规划周期。运营商、投资者、分析师和政策研究者可反复使用本页,围绕市场动向、区域、行业、影响程度、证据置信度,以及客户、采购、监管、服务连续性和资本规划等下游影响开展研究。

最新报道
亚太地区趋势最新动态
1,540 篇文章

亚太地区国家电信趋势
澳大利亚各州反对数据中心电力规则
澳大利亚拟对大型数据中心制定强制性电力、用水和能效标准,但昆士兰州与北领地反对拟议国家框架中的部分可再生电力要求。
亚太地区数据中心趋势
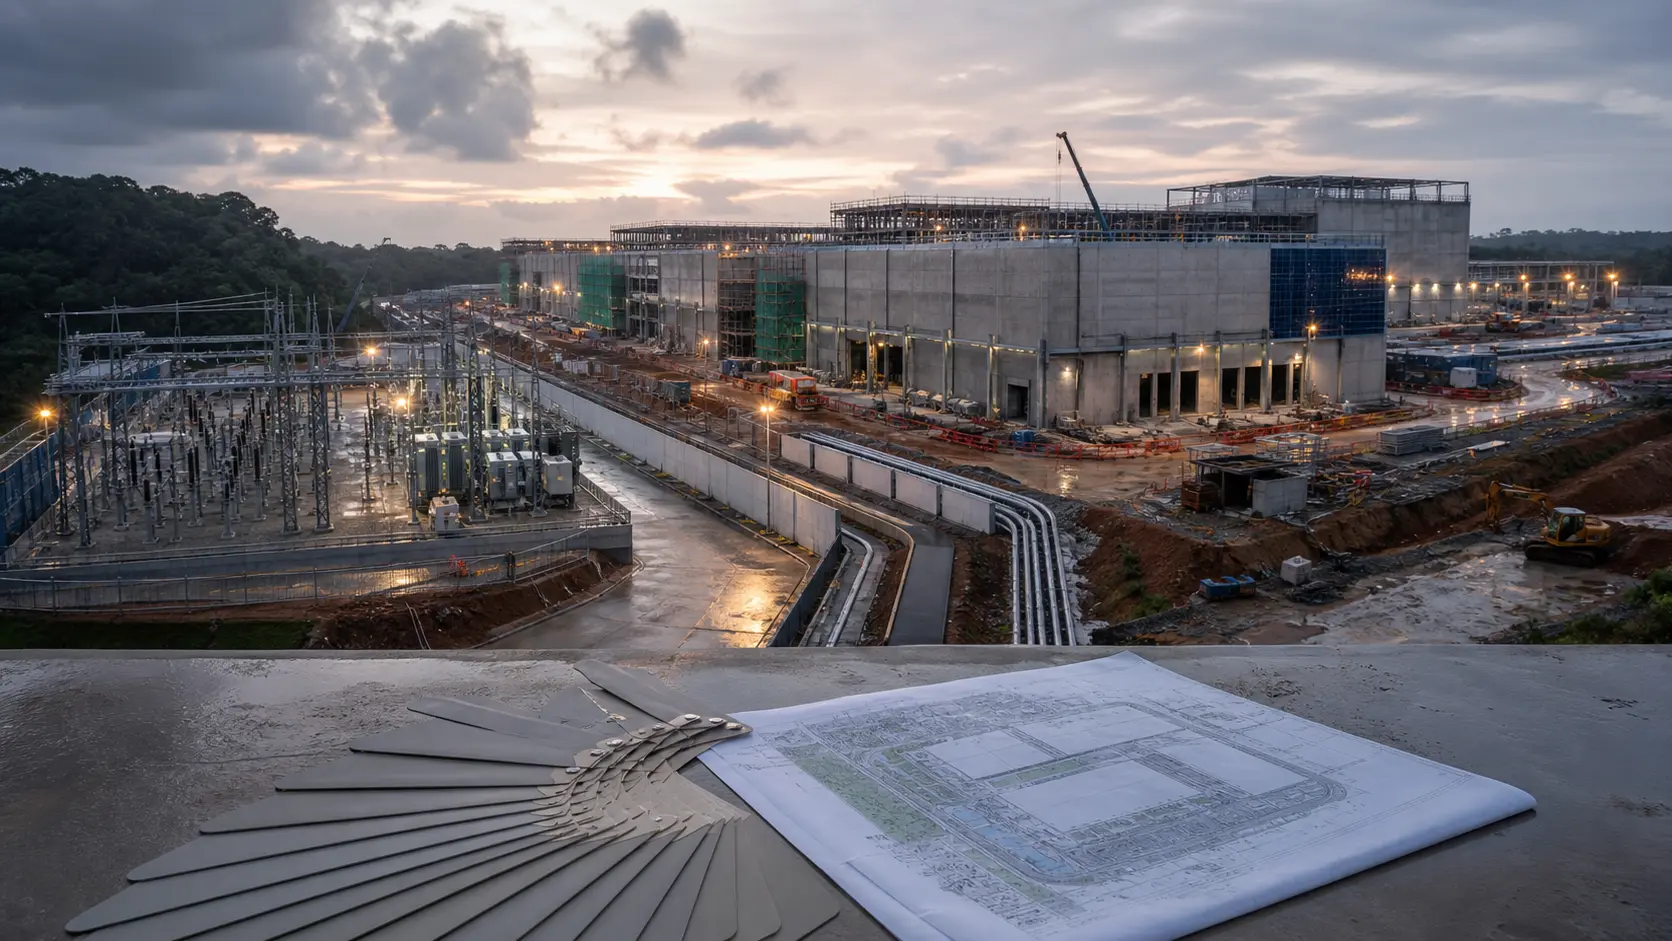
AirTrunk拿到23.25亿美元,但JHB2还没有变成270兆瓦现货
AirTrunk 为马来西亚柔佛州 JHB2 园区落实了 23.25 亿美元绿色融资,30 家金融机构进入贷款团。与 5 月仍在推介的贷款相比,这是明确的状态变化。不过,融资到位只解决了资金路径,不能证明可扩展至 270 兆瓦以上的园区已经建成、送电、出租或投入运行。
亚太地区国家电信趋势
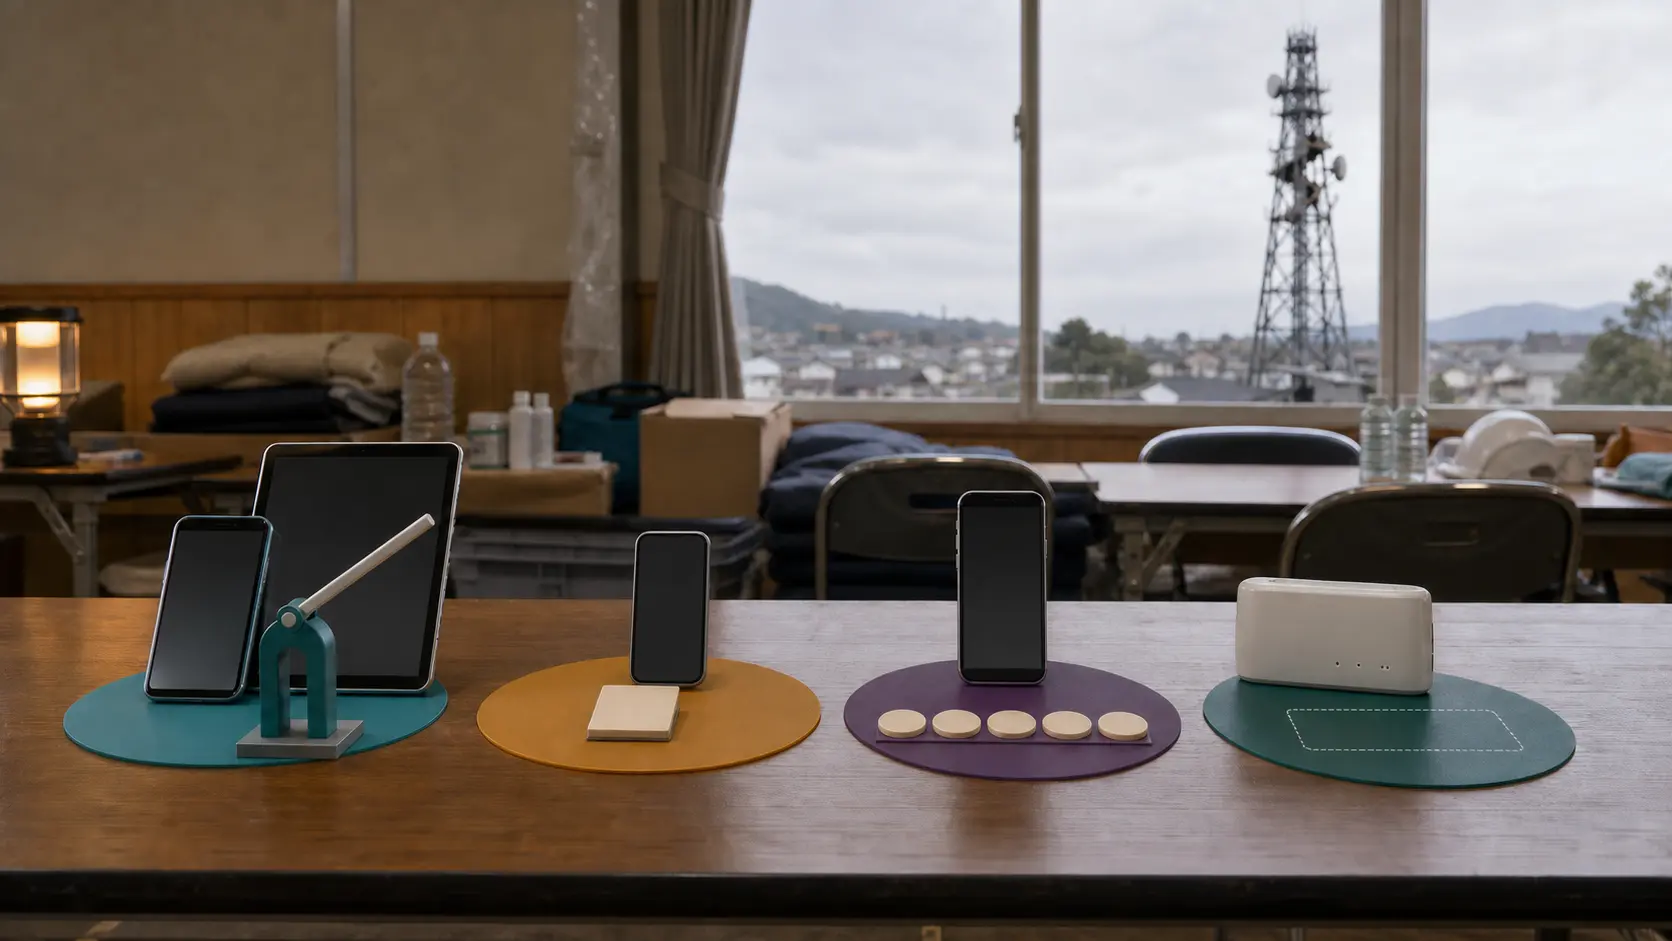
KDDI的“100GB”背后其实是四套救助机制
KDDI 与冲绳移动将从 7 月 30 日至 8 月 31 日,为账户地址关联熊本县 21 个市町村的客户提供数据通信支援。这不是人人自动获得 100GB:UQ mobile 需要主动申领,povo1.0 获得 100GB,povo2.0 收到五个每次可用七天的不限量代码,而 au 主要解除限速并放宽部分家用路由器的使用地点。

亚太地区国家电信趋势
KDDI事件中的762万:可查看不等于已经查看
日本总务省向 KDDI 发出书面行政指导,并作出严厉警告。泄露的登录凭证曾使约 762 万名用户的邮箱内容处于第三方可查看状态,但这一数字并不表示 762 万个邮箱都被打开。7 月 29 日的新进展,是一次已披露的系统入侵被正式认定为通信秘密保护问题,KDDI 也由此进入必须提交整改证据的监管阶段。

亚太地区国家电信趋势
XLSmart 扩大 AI 管网范围,经济性证据仍然很窄
XLSmart 与 ZTE 签署备忘录,计划把人工智能用于无线接入、传输、核心网和运维,并在印度尼西亚扩大 5G 与固定无线接入。战略范围很大,证据却有限:双方所称“节能超过 10%”来自一项既有实施,没有披露基线、周期、站点数、绝对能耗、财务价值或独立验证。
亚太地区国家电信趋势
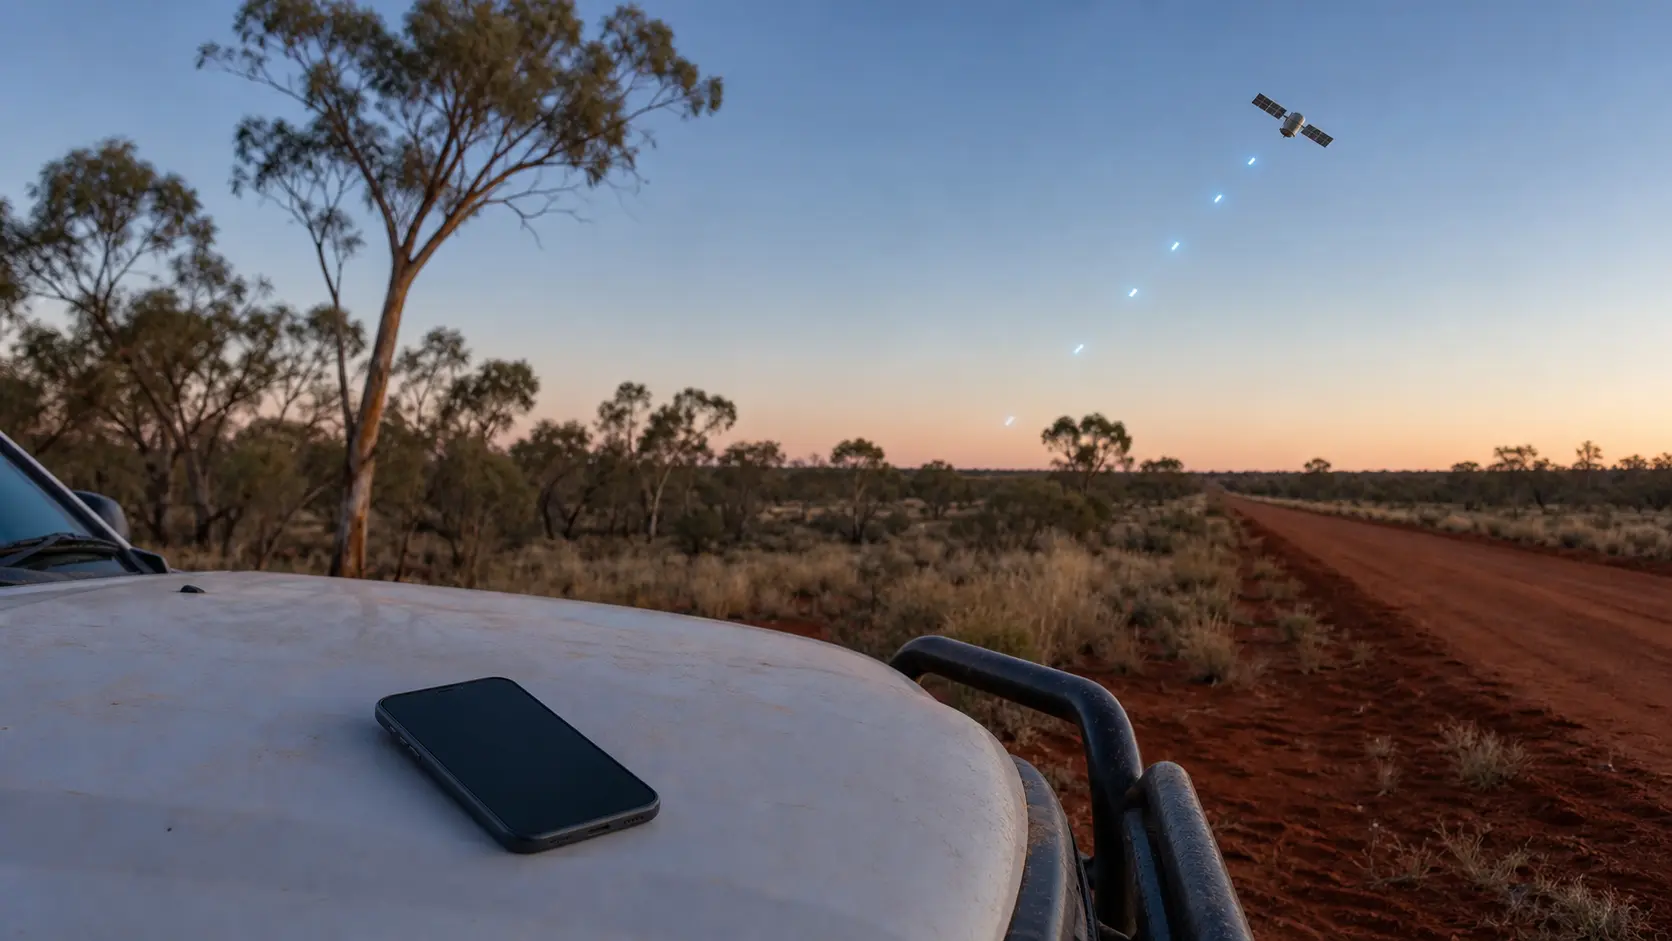
Telstra 把精选应用送上卫星,稀缺带宽仍在决定产品边界
Telstra 将 Starlink 手机直连服务从短信扩展到导航、天气、聊天、轻量社交和健身应用。它不是通用移动数据:用户需要符合条件的套餐和手机,离开地面网络前必须装好、更新并登录应用;容量可能间歇可用,应用通话和 Telstra Satellite 也不提供 Triple Zero 紧急呼叫或直发短信。

亚太地区国家电信趋势
KDDI 在熊本启用紧急漫游,可用只是第一项实测
熊本地震损坏移动服务后,KDDI 在八代市和人吉市的部分受影响地区启用完整模式 JAPAN Roaming。它通过其他运营商的 4G LTE 网络提供语音、紧急呼叫、短信和最高 300kbps 数据。这是局部启用,不是全国恢复;公告也尚未给出成功呼叫或会话数据。

亚太地区国家电信趋势
PTCL 营收增长 62%,先别忘了分母里刚加入 Telenor Pakistan
PTCL 集团上半年营收同比增长 62%,但这不是同一家公司突然多卖了六成服务:2026 年起,Telenor Pakistan 的业绩被纳入合并报表。更接近原有业务表现的数字是 PTCL 单体营收增长 8%。公司同时表示,合并后的移动业务已为超过 7,400 万用户统一网内优惠;这证明商业整合开始落地,却不能证明两张网络已经合成一张。

亚太地区国家电信趋势
SmarTone获准10月9日停3G,但最后一批设备仍需被看见
香港通讯事务管理局同意 SmarTone 于 2026 年 10 月 9 日停止 3G 服务。受影响客户比例被称为“非常低”,全港超过 99%移动用户已使用 4G 或 5G;两者口径不同,也不能消除运营商在停用前维持服务和协助迁移的责任。

亚太地区数据中心趋势
S7取消再生水管线,把冷却约束转移到电力系统
NEXTDC 计划在悉尼西部建设的 S7 数据中心拟提供 612MW 运营容量。项目原先考虑用再生污水冷却,但因当地没有所需基础设施,也未取得管线规划许可而取消。新方案采用芯片液冷和无水风扇散热,降低水路依赖,却可能增加用电。S7 目前仍处于“准备环境影响报告”阶段。

亚太地区国家电信趋势
分布式数据中心仍是可行性问题,不是已建成的APN服务
中华电信、Fujitsu 与 1Finity 签署两年战略合作,把全光子网络验证延伸到中华电信海底电缆系统,并研究分布式数据中心。合作给出了时间和测试表面,却没有披露采购金额、资本开支、设备数量、容量、客户、路由或商业上线日期。

亚太地区国家电信趋势
KDDI让卫星链路先接管无人机“神经”,而不是整套任务载荷
在地面移动网络无法覆盖的空域,一架无人机通过 au Starlink Direct 收发飞行控制信号和遥测数据。这次实证证明了卫星直连可以进入控制回路,但没有证明全国商用、高清视频回传或超视距飞行许可。

亚太地区国家电信趋势
签字改变法律状态,不改变印度尼西亚频谱竞价表
印度尼西亚通信与数字事务部长 Meutya Hafid 7 月 21 日的签字,让 700MHz 与 2.6GHz 频谱评选从最终排名变为具有约束力的中选结果。它不是第二次拍卖,也没有改变六组报价。现在,XLSmart 拥有最大低频段区块,Telkomsel 拥有最大中频段区块,Indosat 保持两端之间的组合;三家公司共同面对把频谱权利变成网络服务的五年执行期。
亚太地区国家电信趋势
JLM把光层装上了,但没有公布点亮了多少容量
PT Jala Lintas Media 正在使用 Ribbon Apollo 平台,建设连接印度尼西亚与新加坡的新 DWDM 网络和数据中心互联。第一阶段已经进入实际运营链,云与 AI 流量多了一条光传输路径;但机框数量、波长配置、海缆路径和可售保护容量仍未披露。

亚太地区数据中心趋势
签约兆瓦不是计费兆瓦:NEXTDC仍有565MW要跨过交付链
NEXTDC 新增 73MW 客户合同,把备考口径签约使用量推高到 740MW;截至 6 月 30 日,真正进入计费状态的只有 175MW。两者之间的 565MW 是远期订单,不是已经建成、通电或产生收入的容量。订单降低需求不确定性,同时把更多风险转移到资本、供电、建设、验收与交付时间上。

亚太地区数据中心趋势
Fujitsu 卖的是一套运营平台,不只是五栋机房
Next Capital 将接手五座澳大利亚数据中心,但交易尚未交割。客户合约、现有员工和日常运营要在审批完成后一起迁移,任何一项脱节,都可能让“今天一切照常”变成最难兑现的承诺。
亚太地区数据中心趋势
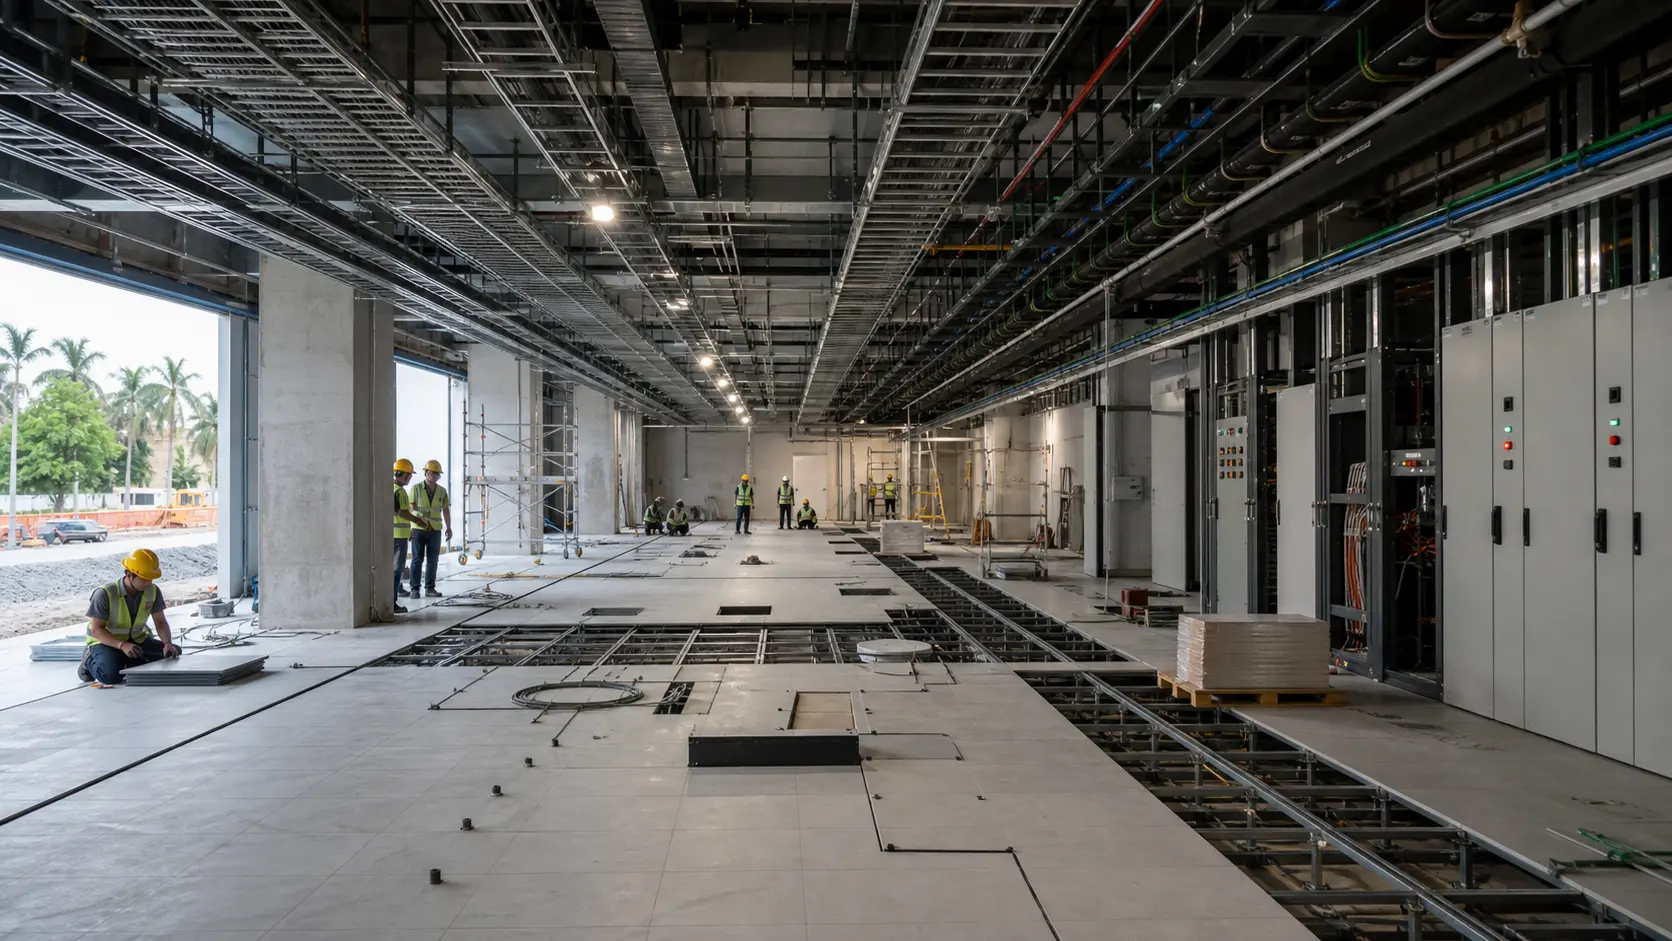
NTT 曼谷园区授出装修工程,支出开始进入数据厅
Leighton Asia 将安装使数据中心园区具备实际使用条件的内部系统。这比开发意向更接近执行,却仍没有披露项目价值、园区名称、容量或完工时间。

亚太地区数据中心趋势
Kota Damansara 数据中心选址争议将进入马来西亚内阁
升级讨论不代表项目被取消,却把一项地方规划异议变成全国性政策测试:数据中心审查是否应像关注电力和水一样,明确处理邻近住宅的选址问题。
亚太地区机构趋势
Nepal Television 卫星采购调查估算损失 2.0617 亿卢比
政府任命的委员会称,自 2012 年卫星带宽合同以来的采购选择令公共广播机构损失 206,173,469 尼泊尔卢比,使技术供应合同成为价格发现、服务韧性和问责能力的共同测试。
亚太地区国家电信趋势
RCom 第二份指控书让 1969.43 亿卢比贷款敞口重回视野
CBI 把一家前 Reliance Communications 工程关联企业及两名董事列入起诉,但 1969.43 亿卢比是 FIR 记载的系统性贷款敞口,并非已由法院认定、也不是三名新增被告单独造成的损失。