
亚太地区趋势
亚太地区趋势
亚太:跟踪亚太互联网基础设施市场的云服务、区域 ISP、国家电信、数据中心和机构基础设施信号。BTW.MEDIA 将公开报道与区域背景、公开证据、企业行动、治理压力、资本部署和运营约束联系起来,帮助读者掌握数字基础设施经济中的市场需求、网络扩张、竞争格局变化和运营风险。页面会说明哪些基础设施领域正在变化、哪些相关方受到影响、哪些公开来源支持相关信号,以及区域执行条件为何重要。它帮助读者从零散公告中理出更清晰的图景:什么在变、哪些信号已有证据支持、哪些仍待确认、哪些基础设施决策可能影响下一个规划周期。运营商、投资者、分析师和政策研究者可反复使用本页,围绕市场动向、区域、行业、影响程度、证据置信度,以及客户、采购、监管、服务连续性和资本规划等下游影响开展研究。

最新报道
亚太地区趋势最新动态
1,535 篇文章

亚太地区国家电信趋势
True提交澄清:China Mobile考虑的是小幅减持,不是整体退出
True Corporation 于 8 月 4 日向泰国证券交易所提交澄清,回应 China Mobile International 可能出售全部 7.81%持股的报道。True 首席财务官称,股东只是在评估出售一小部分股份,并无意退出全部投资,仍希望长期持股并维持战略合作。申报改变的是市场掌握的信息,不是股权登记:没有数量、买方、价格、协议或过户,甚至不确定会不会出售。

亚太地区云服务趋势
LG Uplus收购PAGO,买下的是持续响应能力,而不只是一套安全软件
LG Uplus 于 8 月 4 日宣布收购韩国 MDR 企业 PAGO Networks。PAGO 的 DeepACT 把平台与全天候分析人员结合,覆盖监测、判断和响应。LG Uplus 希望把这条运营闭环接到现有身份、网络与云安全服务上。交易金额和收购股权比例没有披露,因此不能推断全资或具体控制程度;产品能否整合、谁有权采取响应动作,也仍需后续证据。

亚太地区数据中心趋势
软银新加坡子公司的东南亚AI数据中心备忘录,先把分工写清了
SB Telecom Singapore 与 SC ZEUS Data Centers、Robust HPC Group 组成三方合作链条,准备在东南亚寻找 AI 数据中心项目。备忘录明确了土地、机房、GPU 和网络分别由谁负责,却没有披露任何地点、兆瓦数、投资额、客户或投运日期。

亚太地区数据中心趋势
三菱电机给出8月复产目标,但震后芯片产能尚未恢复
三菱电机称,熊本地震后一度停产的两处半导体工厂,目标是在 8 月内转入正常运营。这个时间表缩小了停产的不确定性,却没有说明目前恢复了多少产量、损失了多少在制品,或客户何时能重新收到正常供货。

亚太地区国家电信趋势
LINE游戏外传约803万条记录,LY Corporation缺的是一条可见的控制链
日本总务省 7 月 31 日向 LY Corporation 作出书面行政指导。监管材料显示,负责 LINE 游戏应用开发与运营的 Treenod Inc.未经 LY Corporation 批准,也没有向用户提供所需通知或确认机会,就把 MID 用户识别符等特定用户信息发送给第三方分析服务。总务省统计约 803 万条记录,其中约 752 万条与日本国内用户有关;材料没有认定这些数据被出售,也没有称密码、聊天内容或支付信息遭到暴露。

亚太地区国家电信趋势
DOCOMO选择Ericsson RAN Compute,基站容量开始由算力平台决定
NTT DOCOMO 选择 Ericsson RAN Compute 作为覆盖 4G、5G 和 5G-Advanced 的基带平台。无线容量不再只由频谱和天线决定,基带处理、集中化资源池和软件生命周期也构成上限。Ericsson 称,新平台相对上一代可提供最高两倍容量、耗能低于一半;这些是供应商比较,并非 DOCOMO 全网实测结果。公开报道也没有披露设备数量、价格和部署时间表。

亚太地区数据中心趋势
LG Uplus把资金推向200兆瓦目标,帕州园区仍在施工时钟上
LG 为帕州 AI 数据中心追加 1.3 万亿韩元,首先改变的是项目的资金确定性,而不是园区当下的运行状态。LG Uplus 在 6 月初称工程进度约为 20%,并表示 200 兆瓦电力供应已经确定。两项信息放在一起,说明公司获得了继续采购和建设超大规模园区的条件;它们并不意味着 200 兆瓦已经通电、交付给客户或形成可计量的 IT 负荷。
亚太地区数据中心趋势
AirTrunk SYD3下一阶段已有承包商,400兆瓦以上仍是交付终点
Bouygues Construction 获得 AirTrunk SYD3 下一阶段 12 亿欧元施工合同,使西悉尼园区的一部分扩建从规划进入有承包商、有价款、有目标日期的状态。澳大利亚子公司 A W Edwards 负责执行,目标在 2028 年中交付。合同是实质进展,但它没有证明园区总成本,也没有证明 400 兆瓦以上已经通电运行。规划容量属于最终园区,合同属于一个建设阶段,客户负荷还要经过供电、调试和验收。

亚太地区国家电信趋势
跨里海光缆已经进入海床,但还没有进入业务网络
专业铺缆船从巴库出发,开始向阿克套方向敷设光纤,使跨里海项目从港口和仓储中的设备变成海床上的实体线路。哈萨克斯坦政府称,监管、组织和海关问题已经解决,设备出口清单获得法律基础;约 600 吨铠装光缆先经 Kuryk 港,再装入铺缆船的缆舱。Kazakhtelecom 与 AzerTelecom 组建的 CaspiLink 预计,在天气有利时,直接海床敷设需要 15 至 20 天,完整项目则计划 2026 年底投运。这两个时间指向不同阶段:前者是海工作业,后者还需要登陆、供电、光学测试和运营交接。开始铺设不等于已经开通。

亚太地区国家电信趋势
中国地方数据中心扩张持续推进,过度建设担忧突出
中国地方政府正将数据中心建设从一线城市推向县乡,东莞沙田和嘉善等项目加速推进,但新增算力是否能匹配实际需求仍有待观察。
亚太地区数据中心趋势
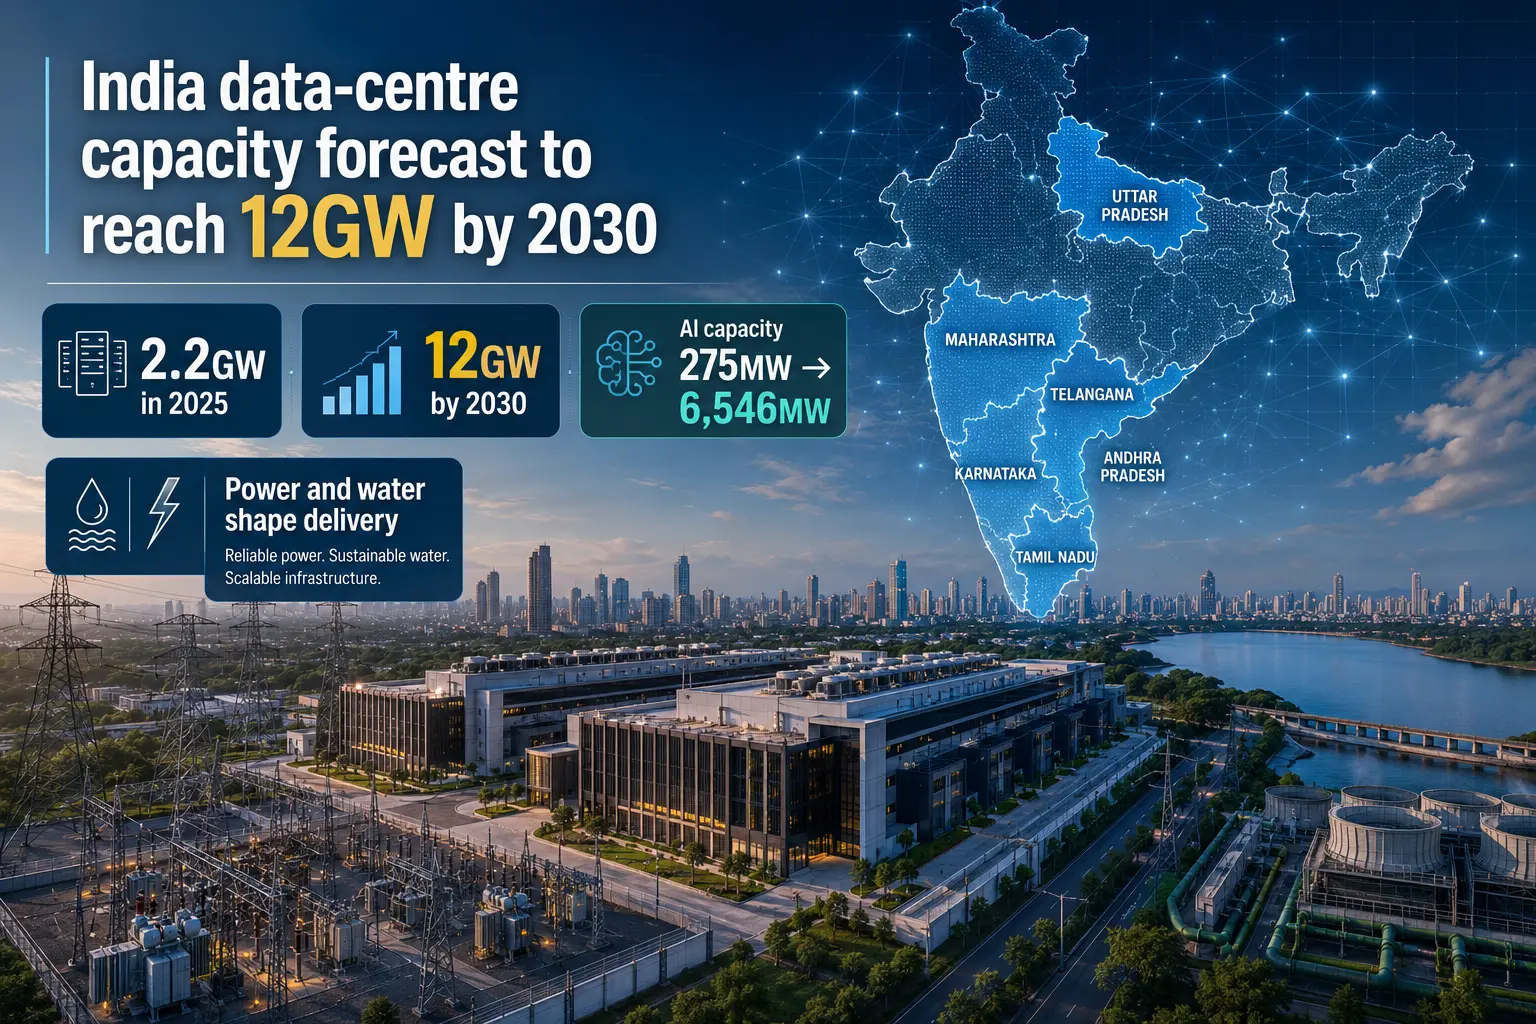
印度数据中心容量展望:2030 年可达 12GW
Wood Mackenzie 预计印度数据中心容量到 2030 年可达 12GW,供电和供水条件将决定哪些项目真正交付。
亚太地区国家电信趋势
KT事件的四本账:16647人、368人、2.4亿与539.79亿韩元
韩国个人信息保护委员会对 KT 处以 539.79 亿韩元罚款。这个数字只有放回另外三层口径中才有意义:16647 名个人的信息遭到泄露,368 人发生已确认的未授权小额支付,直接损失约 2.4 亿韩元。罚款约为这笔损失的 225 倍,却不是赔偿公式;它衡量的是一套由 KT 掌控的边缘设备信任链,如何把自制小基站放进移动核心网,并在约 11 个月内没有被及时识别。

亚太地区国家电信趋势
马来西亚数据中心扩张加剧本地资源压力
马来西亚的数据中心扩张正在加剧电力、水资源和社区压力,尤其集中在国家主要发展中心柔佛。

亚太地区数据中心
印度预计 2031–32 年新增 26.3GW AI 数据中心负荷
印度几乎将 AI 数据中心预期新增电力需求提高到 26.3GW(至 2031–32 财年),使电力主管部门在输电、平衡与选址上的任务进一步扩大。
亚太地区国家电信
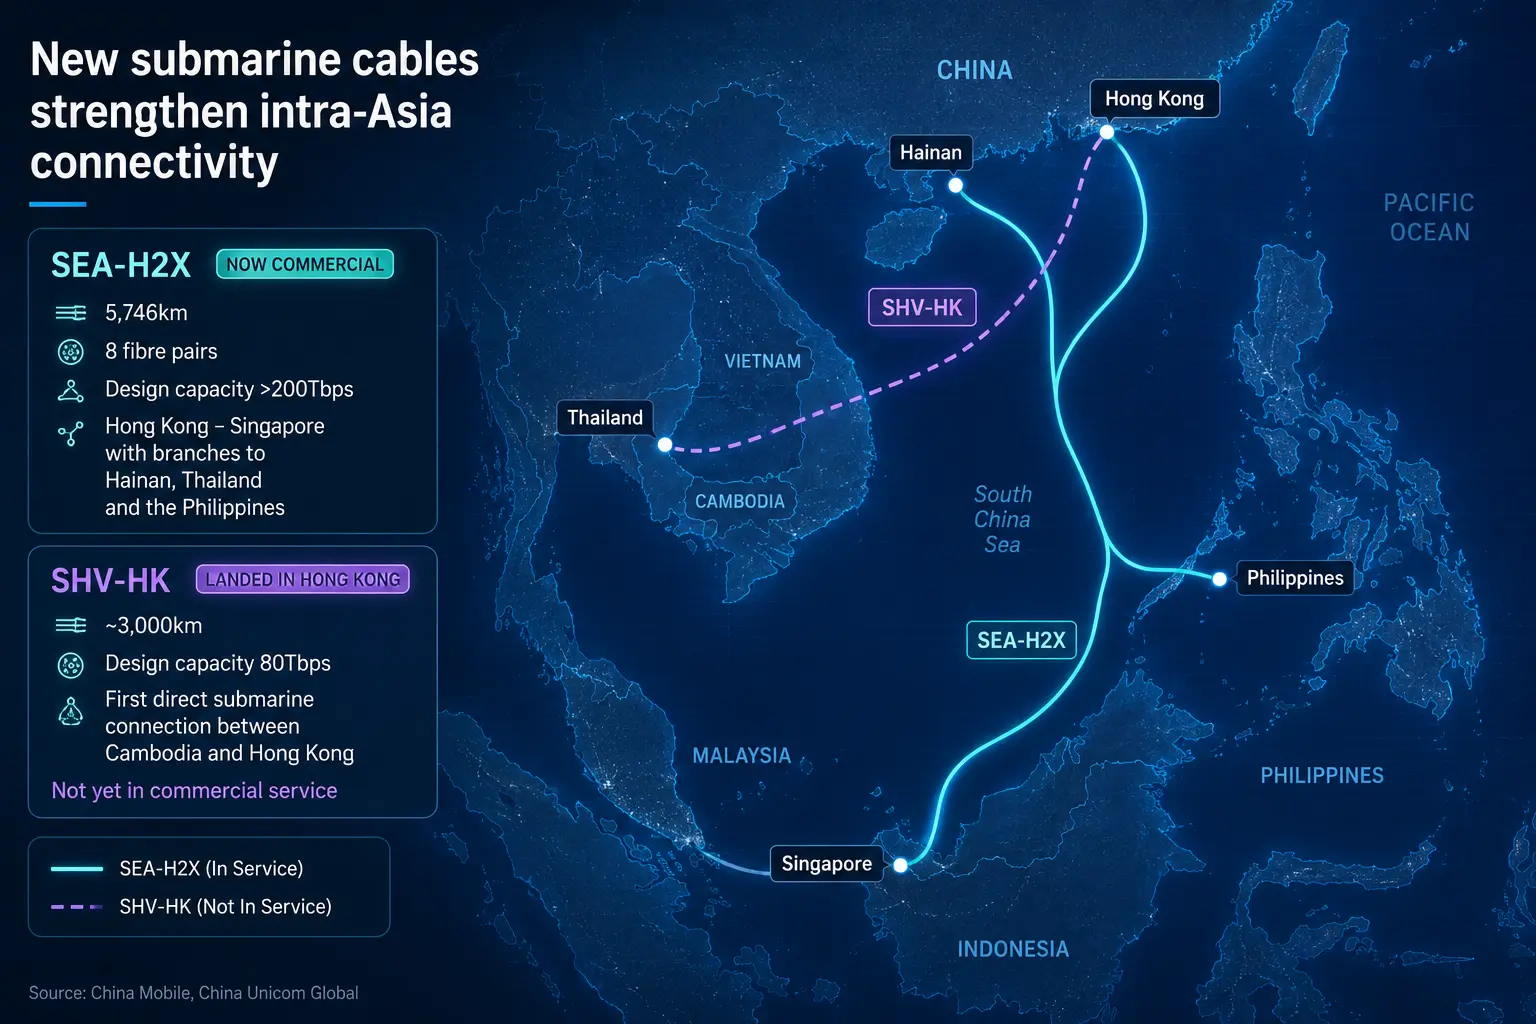
SEA-H2X 商用启动,SHV-HK 落地
SEA-H2X 已进入商业化运行,SHV-HK 在香港落地后新增一条可用跨境路由,同时另一条亚太区域连接仍在规划。

亚太地区国家电信趋势
澳大利亚各州反对数据中心电力规则
澳大利亚拟对大型数据中心制定强制性电力、用水和能效标准,但昆士兰州与北领地反对拟议国家框架中的部分可再生电力要求。
亚太地区数据中心趋势
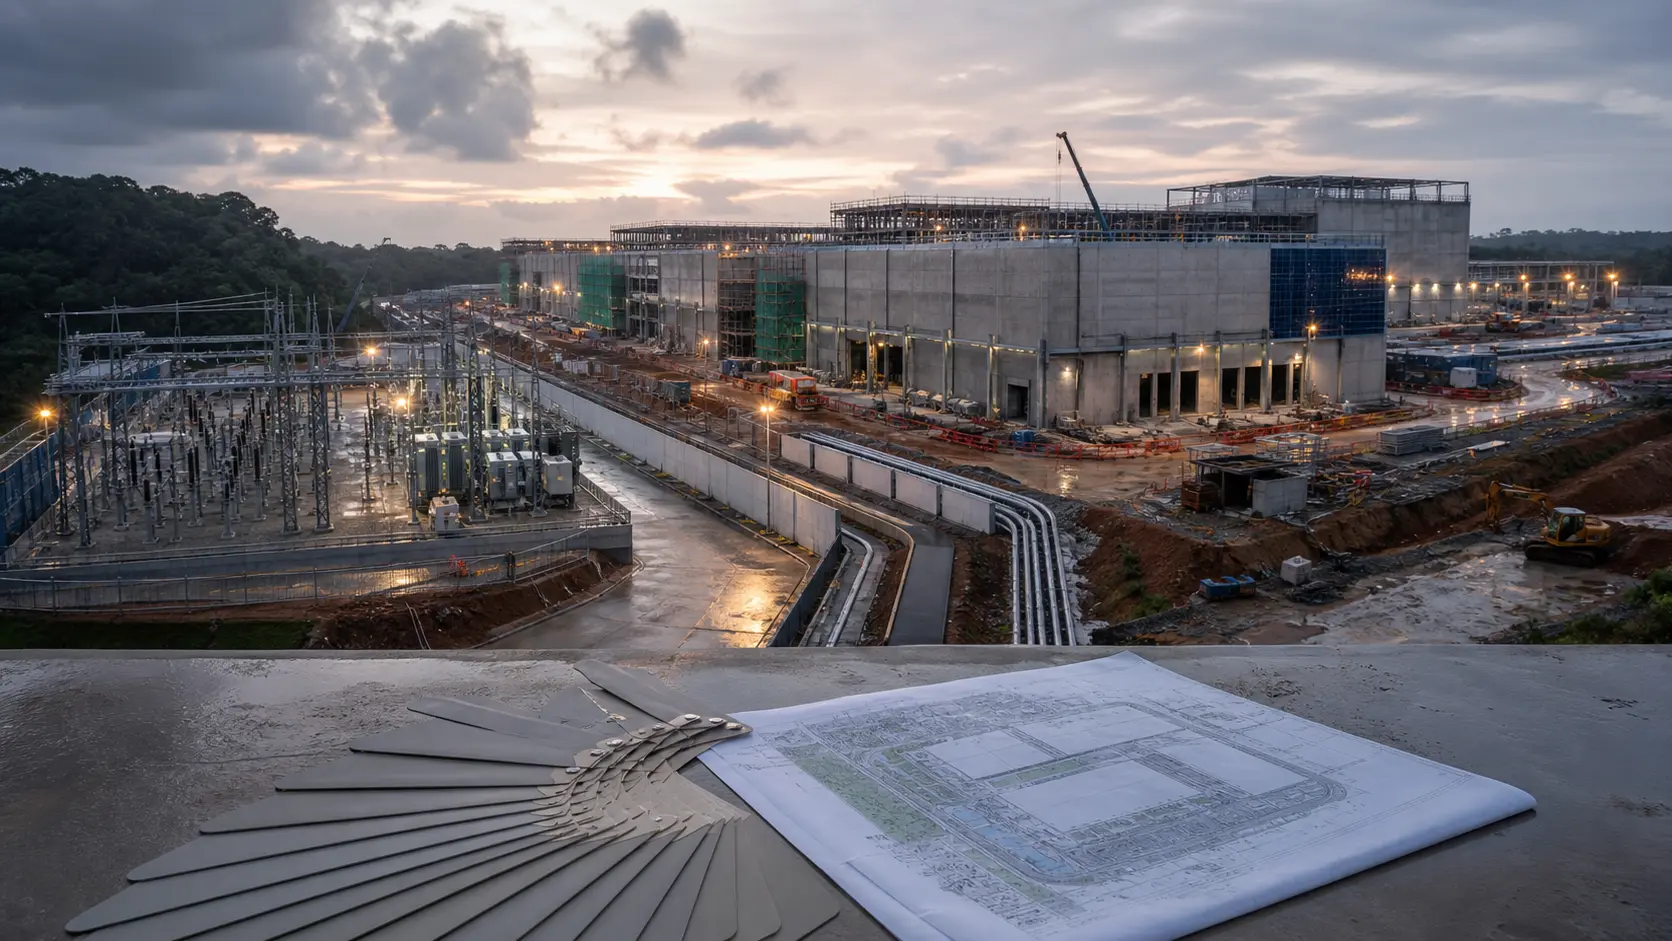
AirTrunk拿到23.25亿美元,但JHB2还没有变成270兆瓦现货
AirTrunk 为马来西亚柔佛州 JHB2 园区落实了 23.25 亿美元绿色融资,30 家金融机构进入贷款团。与 5 月仍在推介的贷款相比,这是明确的状态变化。不过,融资到位只解决了资金路径,不能证明可扩展至 270 兆瓦以上的园区已经建成、送电、出租或投入运行。
亚太地区国家电信趋势
KDDI的“100GB”背后其实是四套救助机制
KDDI 与冲绳移动将从 7 月 30 日至 8 月 31 日,为账户地址关联熊本县 21 个市町村的客户提供数据通信支援。这不是人人自动获得 100GB:UQ mobile 需要主动申领,povo1.0 获得 100GB,povo2.0 收到五个每次可用七天的不限量代码,而 au 主要解除限速并放宽部分家用路由器的使用地点。

亚太地区国家电信趋势
KDDI事件中的762万:可查看不等于已经查看
日本总务省向 KDDI 发出书面行政指导,并作出严厉警告。泄露的登录凭证曾使约 762 万名用户的邮箱内容处于第三方可查看状态,但这一数字并不表示 762 万个邮箱都被打开。7 月 29 日的新进展,是一次已披露的系统入侵被正式认定为通信秘密保护问题,KDDI 也由此进入必须提交整改证据的监管阶段。

亚太地区国家电信趋势
XLSmart 扩大 AI 管网范围,经济性证据仍然很窄
XLSmart 与 ZTE 签署备忘录,计划把人工智能用于无线接入、传输、核心网和运维,并在印度尼西亚扩大 5G 与固定无线接入。战略范围很大,证据却有限:双方所称“节能超过 10%”来自一项既有实施,没有披露基线、周期、站点数、绝对能耗、财务价值或独立验证。