
摘要
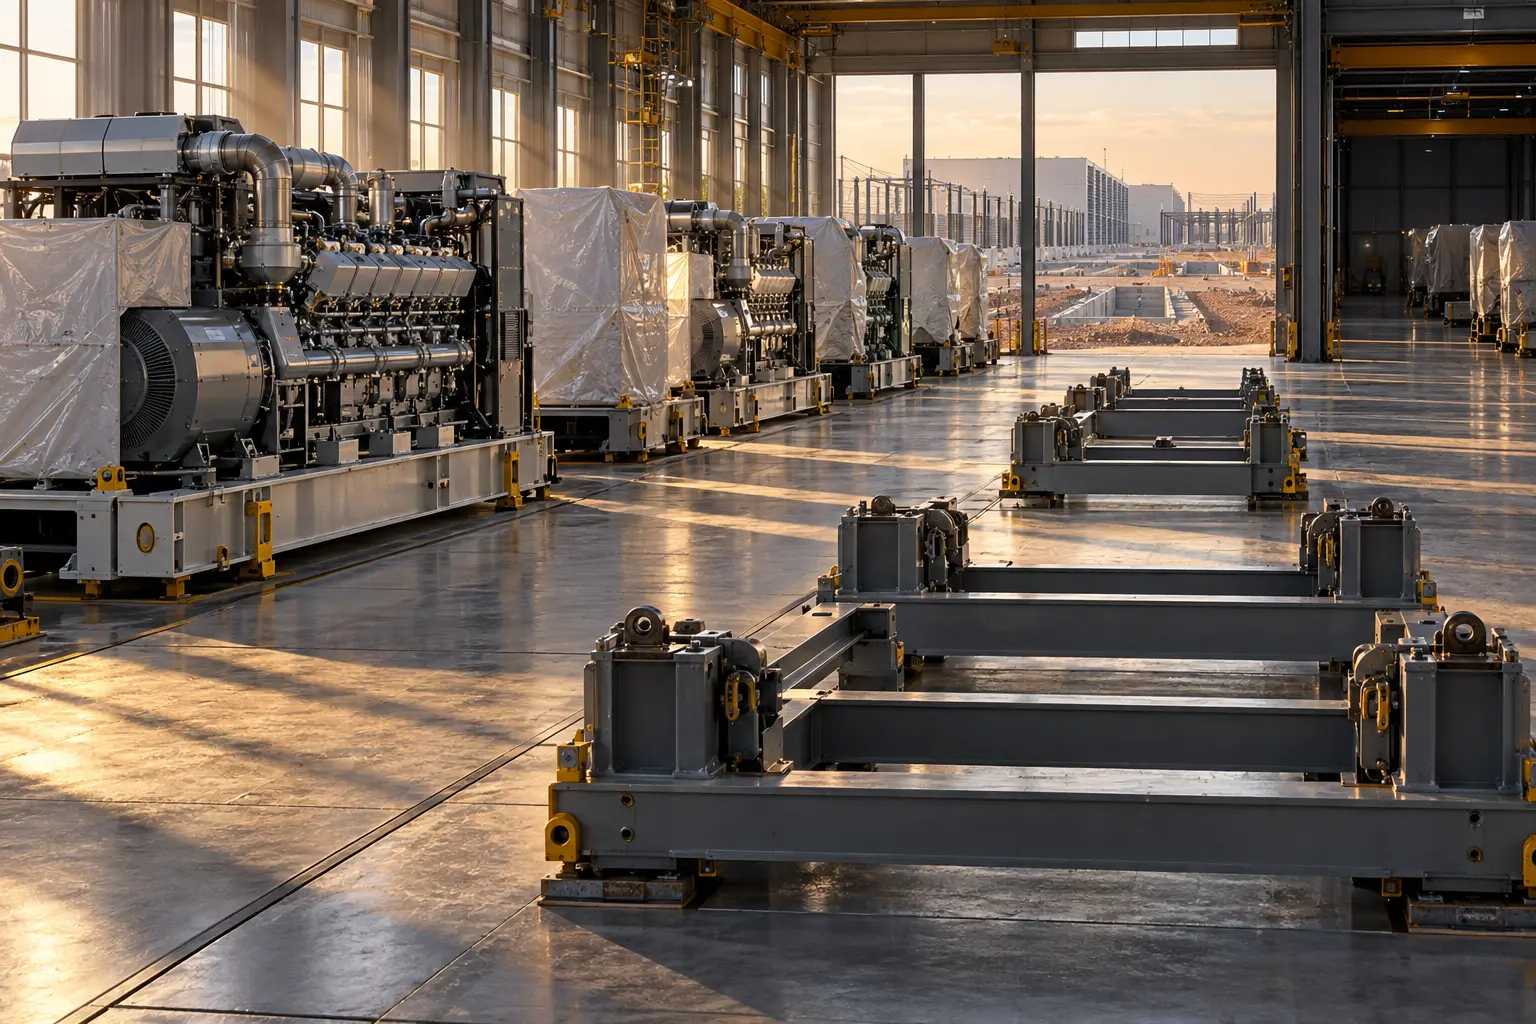
- Energy Vault 称已全部签约 275MW Rolls-Royce mtu 往复式发电机产能,预计在 2027 年下半年至 2028 年上半年交付;约 1.375 亿美元的有担保延迟提款贷款用于设备、安装和调试支出。
- 这不是一次性到账的宽松资金。提款跟随制造付款节点,还要满足股本出资、预付款比例、估值和三个月偿债储备等条件;利率为基准利率加点,未提承诺也收取费用。
- 贷款可用期在 2027 年 12 月 31 日结束,2028 年 1 月 2 日到期。公告没有说明负载、站点、客户、PPA、燃料或许可,设备配置和接续融资将决定这笔采购是否形成资产。
在这笔交易里,最重要的数字不是 275MW,而是两天。贷款的可提款期在 2027 年最后一天结束,全部债务两天后到期。Energy Vault 公布的设备交付窗口却一直延伸到 2028 年上半年。换言之,最后一批发动机可能仍在制造、运输或调试时,采购贷款已经需要偿还或置换。
这并不等于融资设计失败。设备融资本来就可以作为通往项目贷款、资产出售或客户支持融资的桥梁。它的意义在于把原本模糊的“未来部署”变成一条有截止日的路线:制造节点可以用提款验证,项目节点则必须用站点、合同和许可验证。
9 月 10 日公告对供给侧用了确定措辞。275MW Rolls-Royce mtu 往复式发电能力已经“锁定并全部签约”,Eagle Point Credit Management 提供专用设备融资。需求侧的措辞不同:这些设备将支持面向大型 AI 和高性能计算园区的数吉瓦级项目讨论。讨论可以解释为什么要提前占用产能,却不能替代一份已经生效的购电或基础设施服务合同。
提款表其实是一张制造进度表
向 SEC 提交的贷款协议没有把 1.375 亿美元一次性交给借款人。2026 年 8 月最多可提取 3836 万美元,11 月最多 1058 万美元;2027 年 1 月至 9 月,每月上限约 673 万美元;10 月和 11 月各约 1154 万美元,12 月约 481 万美元。
每次提款对应设备供应协议下到期的付款。贷款只有在实际发放后才开始计息,因此可以减少闲置现金的利息负担。同时,第一次提款之后,尚未使用的承诺额要支付每年 1% 的承诺费。对投资者而言,必须把“已经承诺的融资”“已经提取的贷款”和“已经交付的设备”分开。现在完整成立的是第一项,后两项仍要按月观察。
借款人也不能只靠债务完成付款。每笔后续提款前,它需要证明经营账户中有一笔股本资金,覆盖设备分期款的某个比例,以及当时到期的其他全部供应合同支出。公开版本隐去了股本比例和允许的预付款率。第一次提款还要求桌面估值,并存入未来三个月的偿债储备。
因此,1.375 亿美元不是可直接除以 275MW 的总项目成本。未披露的股本、融资费、利息、运输、安装、燃料接入、排放控制、开关设备、储能和调试都会改变分母。275MW 本身也是机组名义容量,并非扣除厂用电、维护和运行限制后交付给服务器的净功率。
“节省公司资金”不等于资金便宜
Energy Vault 称专用贷款能在设备部署前减少公司资本占用,这描述的是时间安排。资金价格则相当明确。8-K 摘要显示,SOFR 贷款在 2026 年底前按 SOFR 加 6.75 个百分点计息,此后加 7.50 个百分点;ABR 方案分别加 5.75 和 6.50 个百分点。这些加点不是全部利率,不能写成 6.75% 或 7.50% 的固定融资成本。
提前偿还或到期偿还还伴随偿还溢价。协议在某些事件下把贷款人目标回报定义为相关本金基础的 1.165 倍。这个数字不能简单理解成 16.5% 手续费,因为实际提款日期、利息、折价、费用和其他现金支付都会进入计算。公开资料不足以得出最终金额。
成本是否合理,要看它换来了什么。如果提前占住制造排期,使一个客户早一年上线,融资利差可能只是购买时间的价格。如果设备直到 2027 年底仍未配置,利息和承诺费支付的就是一份越来越短的选择权。判断收益时,需要在客户收入中扣除资金、燃料、维护、排放、闲置和安装成本,而不是把“资本效率”当作低成本的同义词。
专项载体同时设计了退出路线
借款人是 EV Gen Set 1, LLC,上层是 EV Gen Set I HoldCo, LLC。两个实体的业务范围被限制在购买设备,并把设备用于出售电力。贷款以两家实体的绝大部分资产作第一顺位担保,包括供应协议权利、账户、相关抵押品以及借款人的股权。
项目载体可以把一批设备和现金流隔离出来,便于贷款人跟踪。它并不能证明母公司完全没有风险,也不能证明项目收入已经存在。协议限制新增债务、抵押、资产出售、投资和分配;PPA 以及涉及设备使用和售电的合同都属于重大合同。未来客户协议需要与贷款人的控制条款相容。
再营销条款揭示了另一层逻辑。往复式发电机具有模块化优势,某个站点失败后,理论上可以转卖或调往别处。但可移动不等于高流动性。型号、频率、燃料、排放配置、运行工况、运输、仓储和保修都会缩小买家范围。抵押品能够为贷款人提供回收路径,不代表股东一定能保住原先预期的回报。
协议要求估值并限制预付款率,说明贷款人关注的不只是 AI 需求叙事,也关注设备本身的可回收价值。如果未来出现一份客户支持的长期项目融资,风险重心才会从设备转售价转向合同现金流。
交付窗口和到期日发生碰撞
设备预计从 2027 年下半年开始交付,并延续至 2028 年上半年;最大提款序列在 2027 年 12 月结束,贷款于 2028 年 1 月 2 日到期。采购桥接资金没有等待全部机组运营数年的长尾,它需要在建设甚至交付尚未结束时找到接盘资金。
可能的接续方式包括:把设备出售给具体项目公司、用客户合同取得长期基础设施贷款、引入新的股本,或出售一部分机组。贷款协议还要求把某些资产出售、新借款、股本发行和预付款保函所得用于强制偿还。这些条款只列出资金路径,并不证明某一条已经承诺。
后续最有价值的披露不会是更大的项目讨论数字,而是一笔期限跨过调试期的接续融资。如果只是把现有贷款展期,流动性压力会减轻,但也说明最初的配置节奏发生变化。越接近 2027 年末,“已绑定项目的机组占比”就越比总兆瓦数重要。
德州 1.25GW 不能与本次采购直接相加
Energy Vault 在 8 月披露过另一项德州 1.25GW 综合电力协议。那项安排涉及 Caterpillar 燃气发动机、储能、超大规模客户合同,以及到 2027 年底预计确认的 5 亿至 6 亿美元收入。本次公告涉及 mtu 设备和更广泛的项目讨论。
公开记录没有把 275MW 配置给该德州合同。把两者相加,会把供应商采购容量和客户侧基础设施当成两个独立且可比的资产;把 275MW 直接纳入 1.25GW,则会替公司建立一个没有披露的联系。正确做法是保留三本账:客户已签约容量、供应商已签约设备,以及真正投运的净功率。
积压订单也不能替外部读者完成匹配。公司截至 8 月 10 日称 backlog 约 20 亿美元,但二季度 10-Q把约束性合同、附条件选择权和未签约开发管线分开,并明确警告它们可能无法按期转化为收入。9 月公告使用的是“讨论”,因此不能自行把 275MW 填入 backlog。
站点决定一台发动机究竟卖出多少电
现场发电不是把设备卸到数据中心门口。项目还需要燃气运输能力和压力、变压器与开关设备、储能和控制、土建、排放处理、噪声管理、维护资源、冗余方案以及负载测试。客户最终购买的是数据中心母线处可用且合格的电力,不是工厂铭牌上的总和。
运行方式也会改变许可和经济性。mtu 的产品分类区分备用、主电源和数据中心连续运行。Energy Vault 没有公开具体型号、机组数量、燃料或工况,贷款文件对此也有删节。因此不能推断它一定是 Series 4000,也不能推断单机功率、排放水平或持续运行能力。
站点还决定监管机关。美国环保署的数据中心说明指出,用作主电源或备用电源的固定式发动机可能受联邦性能和有害污染物规则约束,而多数空气许可由州和地方机构签发。没有地点和运行小时数,就没有可验证的许可路线。
这条路线对 Energy Vault 的资产负债表并不轻。6 月底,公司有 9300 万美元现金及现金等价物、5500 万美元受限现金,同时有 7800 万美元流动债务和 1.65 亿美元长期债务。二季度收入 1740 万美元,GAAP 净亏损 2970 万美元。上述数字早于本次贷款,不能直接套进项目,但说明为什么公司需要把融资下沉到专项载体,也说明设备必须尽快形成能够支持债务的现金流。
制造商和贷款人已经各自给出一张凭证。现在缺的是第三张:谁会在什么地点、按照什么期限为这批电力付费。在那之前,275MW 是正在形成的有融资库存,而不是运营容量。
会员简报
档案背景详情
使用相应会员等级登录,即可解锁完整简报与来源注释。
仅限 Strategic Circle
Strategic Circle
所有读者均可浏览。加入并登录后可解锁档案简报。
加入 Strategic Circle仅限 Leadership Alliance
Leadership Alliance
符合条件的 IP 资产所有者和管理层可登录查看 Leadership Alliance 简报。
加入 Leadership Alliance