
Resumo
- A Energy Vault afirma ter contratado integralmente 275 MW de capacidade de geração com motores alternativos Rolls-Royce mtu, com entregas entre o segundo semestre de 2027 e o primeiro semestre de 2028. Uma linha garantida de aproximadamente US$ 137,5 milhões financia equipamento, instalação e comissionamento.
- O dinheiro é liberado conforme vencem parcelas do fornecimento. Cada saque exige condições, capital próprio e reserva; a dívida tem spread flutuante, tarifa sobre o limite não utilizado, garantias sobre os ativos e mecanismos de revenda.
- O período de disponibilidade termina em 31 de dezembro de 2027 e a dívida vence em 2 de janeiro de 2028. Como carga, local, cliente, PPA, combustível e licenças não foram identificados, a alocação dos motores e o refinanciamento são os recibos centrais.
Um motor pode ser financiado muito antes de produzir um quilowatt-hora faturável. Essa diferença está no centro do anúncio da Energy Vault. A empresa garantiu um lote relevante de geração e criou uma sociedade específica para pagar sua fabricação em parcelas. O que ainda não se vê é o projeto que receberá o lote e o fluxo de caixa que substituirá o crédito de aquisição.
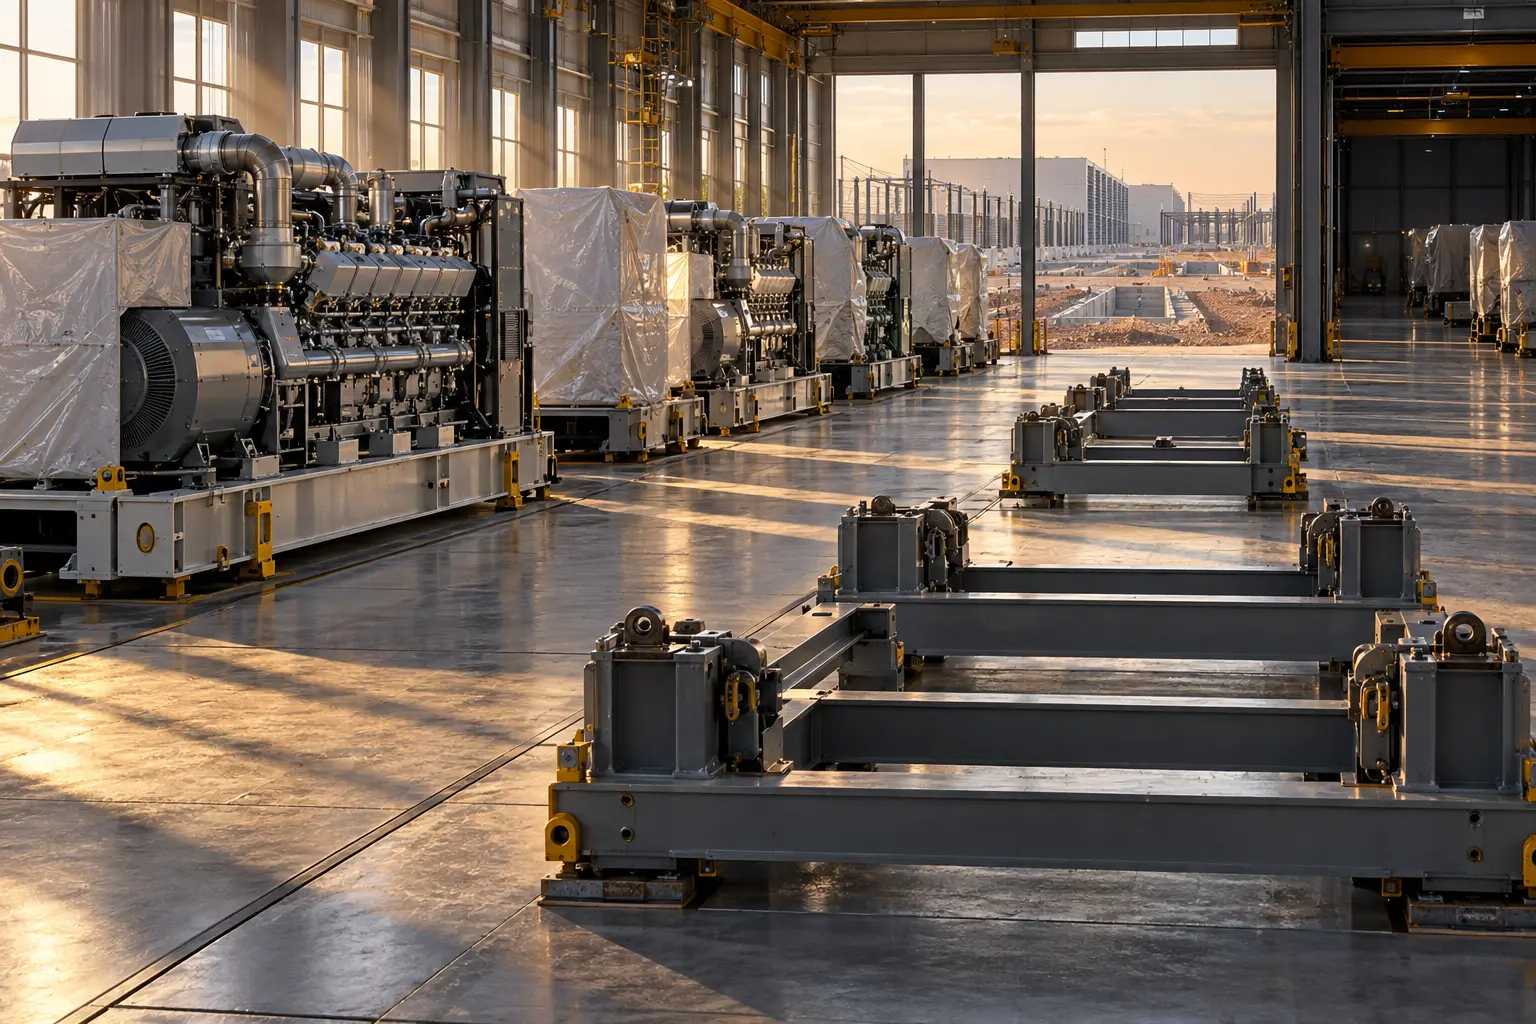
No comunicado de 10 de setembro, a oferta já aparece no modo contratual: 275 MW de tecnologia Rolls-Royce mtu, integralmente contratados, com entregas previstas do segundo semestre de 2027 ao primeiro de 2028. A Eagle Point Credit Management fornece financiamento dedicado. A demanda aparece em outro estágio: discussões de vários gigawatts para infraestrutura de IA e computação de alto desempenho.
Discussão comercial não é irrelevante. Ela pode justificar o custo de reservar uma fila escassa. Porém, não obriga um cliente a pagar pela eletricidade nem fixa a jurisdição onde o equipamento operará. O anúncio não traz local, PPA, contrato de infraestrutura, fornecimento de gás, licença de emissões ou ordem de início. Assim, capacidade de fábrica contratada não pode ser tratada como capacidade de data center operacional.
A tabela de saques acompanha a fabricação
O contrato de crédito arquivado na SEC decompõe o compromisso de cerca de US$ 137,5 milhões. Havia até US$ 38,36 milhões disponíveis em agosto de 2026 e US$ 10,58 milhões em novembro. De janeiro a setembro de 2027, o teto mensal é de US$ 6,73 milhões; em outubro e novembro, US$ 11,54 milhões por mês; em dezembro, US$ 4,81 milhões.
Esses valores servem para pagar as parcelas quando vencem no contrato de fornecimento. Cada empréstimo passa a acumular juros a partir da liberação, em vez de todo o limite custar desde o início. Isso torna a dívida um indicador indireto de avanço industrial. Ainda assim, um limite comprometido só prova disponibilidade condicionada. Não prova que cada marco fabril foi aceito nem que cada tranche foi sacada.
A participação do capital próprio permanece relevante. Antes de um saque, o tomador precisa comprovar recursos para uma porcentagem suprimida da parcela do equipamento e para todos os outros valores então devidos ao fornecedor. Também deve observar uma taxa de adiantamento redigida. O primeiro desembolso exige avaliação de mesa e uma conta de reserva capaz de cobrir três meses de serviço da dívida.
Por isso, os US$ 137,5 milhões não formam um custo total por megawatt. O valor da equity, juros, taxas, logística, instalação, combustível, transformação elétrica, baterias, controles e comissionamento não está integralmente divulgado. Tampouco 275 MW representam potência líquida entregue ao servidor depois de consumos auxiliares e limites de operação.
O capital é escalonado, não barato
O benefício destacado pela Energy Vault é limitar o uso de caixa corporativo antes da implantação. A descrição faz sentido como gestão de tempo e fonte de recursos. O 8-K, porém, mostra que o preço não é baixo nem fixo. Em empréstimos SOFR, o spread é de 6,75 pontos percentuais até o fim de 2026 e 7,50 pontos depois. Na alternativa ABR, os adicionais são 5,75 e 6,50 pontos.
Os percentuais são margens sobre uma taxa de referência, não taxas totais. Após o primeiro saque, o limite ainda não usado paga 1% ao ano. O reembolso inclui principal, juros, despesas e prêmio. Em determinados eventos, o documento calcula valor suficiente para os credores alcançarem múltiplo de 1,165 vez sobre a base aplicável. Como datas, montantes, descontos e outros pagamentos não estão completos, não há como estimar o prêmio final.
O custo precisa ser comparado ao tempo que a reserva industrial economiza. Se o equipamento permitir que um cliente energize capacidade um ano antes, juros e prêmio podem ser menores que a receita antecipada. Se o cliente ou a licença atrasarem, o mesmo custo remunera uma opção ociosa. A conta econômica exige receita contratada menos dívida, combustível, manutenção, emissões, indisponibilidade e capital de implantação.
A garantia conta uma história de recuperação
O tomador é a EV Gen Set 1, LLC, controlada pela EV Gen Set I HoldCo, LLC. O objeto das duas sociedades é estreito: comprar o equipamento e empregá-lo na venda de energia. O empréstimo tem garantia de primeira prioridade sobre praticamente todos os ativos, incluindo direitos do fornecimento, contas e a participação societária no tomador.
Uma caixa societária separada melhora a rastreabilidade e pode limitar certas exposições. Ela não cria automaticamente receita de projeto. As entidades não podem alterar livremente contratos relevantes, assumir outras dívidas, conceder garantias, vender ativos ou distribuir recursos. PPA e acordos sobre uso ou venda da energia são documentos materiais, sujeitos à arquitetura de consentimento dos credores.
O contrato também prevê remarketing. Motores modulares podem, em princípio, ser transferidos se um projeto cair. Mas um ativo transportável não é necessariamente líquido. Modelo, frequência, combustível, configuração de emissões, regime de serviço, logística, armazenamento e garantia restringem compradores e preço. A revenda protege parte do principal; não garante o retorno previsto para o acionista.
Essa é uma diferença importante entre crédito de equipamento e dívida de projeto. No primeiro, o credor olha para valor recuperável da máquina e obrigações do veículo. No segundo, o centro da garantia tende a ser um contrato de cliente e o caixa operacional. A Energy Vault já fechou o primeiro tipo; precisa mostrar como chegará ao segundo ou a outra saída antes do vencimento.
A ponte termina quando as entregas podem continuar
A disponibilidade acaba em 31 de dezembro de 2027 e o vencimento é 2 de janeiro de 2028. A janela de entrega vai até o primeiro semestre de 2028. Não há, portanto, uma folga pública entre a última máquina e a quitação do empréstimo. Parte do lote pode estar em transporte, instalação ou testes quando o capital tiver de ser refinanciado.
É plausível que exista uma saída ainda confidencial. Uma sociedade de projeto pode comprar os motores; um contrato de cliente pode apoiar dívida de prazo longo; novos investidores podem aportar equity; parte do lote pode ser vendida. As cláusulas de amortização obrigatória citam recursos de venda de ativos, certas dívidas novas, emissões de capital e garantia de adiantamento. São possibilidades previstas, não compromissos divulgados.
O próximo recibo financeiro deveria atravessar o início da operação. Uma facilidade com prazo posterior ao comissionamento reduziria o choque de datas. Uma simples extensão da ponte pode aliviar a tesouraria, mas revelaria que o cronograma original de alocação mudou. Em 2027, o número decisivo será a parcela dos motores já vinculada a projetos financiáveis.
O contrato de 1,25 GW no Texas é outra conta
Em agosto, a companhia apresentou um acordo distinto de 1,25 GW de infraestrutura integrada no Texas. Aquele projeto envolve motores a gás Caterpillar, baterias, contrato com hyperscaler e expectativa de US$ 500 milhões a US$ 600 milhões de receita até o fim de 2027. O novo lote é mtu e está associado a um conjunto mais amplo de discussões.
Não há divulgação que ligue as duas operações. Somar 275 MW a 1,25 GW combinaria capacidade encomendada ao fornecedor com infraestrutura contratada pelo cliente, arriscando dupla contagem. Tratar o lote como parte do Texas inventaria uma alocação e ignoraria fabricantes e prazos diferentes. O correto é manter separados os megawatts contratados pelo cliente, os equipamentos contratados ao fabricante e os megawatts efetivamente aceitos em operação.
O backlog também não resolve a conciliação. A Energy Vault informou cerca de US$ 2 bilhões em 10 de agosto, mas o 10-Q distingue contratos vinculantes, opções contingentes e pipeline de desenvolvimento não contratado. O próprio texto alerta que os valores podem não virar receita no prazo esperado ou nunca. Como o anúncio atual fala em discussões, terceiros não podem inserir os motores nesse backlog.
O local definirá a potência vendável
Gerar energia junto ao data center exige mais que os motores. São necessários gás com volume e pressão adequados, licenças, tratamento de emissões, transformadores, chaveamento, baterias, controle, obra civil, redundância, manutenção e teste com a carga. A unidade econômica é a potência firme e aceita no barramento do cliente, não a soma das placas na fábrica.
O regime de uso altera custos e regras. O catálogo da mtu distingue standby, potência principal e serviço contínuo para data centers. A Energy Vault não divulga modelo, quantidade, combustível nem classe de serviço; o contrato suprime esses itens. Não se pode inferir Series 4000, potência por unidade ou padrão de emissões.
A EPA observa que motores estacionários de potência principal ou reserva podem estar sujeitos a normas federais de desempenho e poluentes perigosos, enquanto a maior parte das licenças de ar é emitida por autoridades estaduais e locais. Sem endereço e perfil de operação, nenhum calendário regulatório específico está comprovado.
O balanço dá peso ao tema. Em 30 de junho, a Energy Vault tinha US$ 93,0 milhões de caixa livre e US$ 55,0 milhões de caixa restrito, diante de US$ 78,0 milhões de dívida circulante e US$ 165,0 milhões de longo prazo. A receita trimestral foi US$ 17,4 milhões e o prejuízo líquido, US$ 29,7 milhões. Os números antecedem a nova linha e não representam a sociedade dos motores, mas mostram por que o financiamento no nível do ativo é necessário.
Fabricante e credor já assumiram compromissos. O cliente que pagará pela eletricidade ainda não foi nomeado. Até essa terceira assinatura, 275 MW são estoque industrial financiado em formação, não capacidade geradora com retorno demonstrado.
Briefing para membros
Contexto aprofundado do perfil
Faça login com o nível de assinatura correto para desbloquear o briefing completo e as notas das fontes.
Apenas para Strategic Circle
Strategic Circle
Aberto a todos os leitores. Desbloqueie Briefings de perfil após se inscrever e fazer login.
Junte-se ao Strategic CircleSomente para Leadership Alliance
Leadership Alliance
Para proprietários e gestores qualificados de ativos de PI; faça login para desbloquear os briefings da Leadership Alliance.
Junte-se ao Leadership Alliance