
Кратко
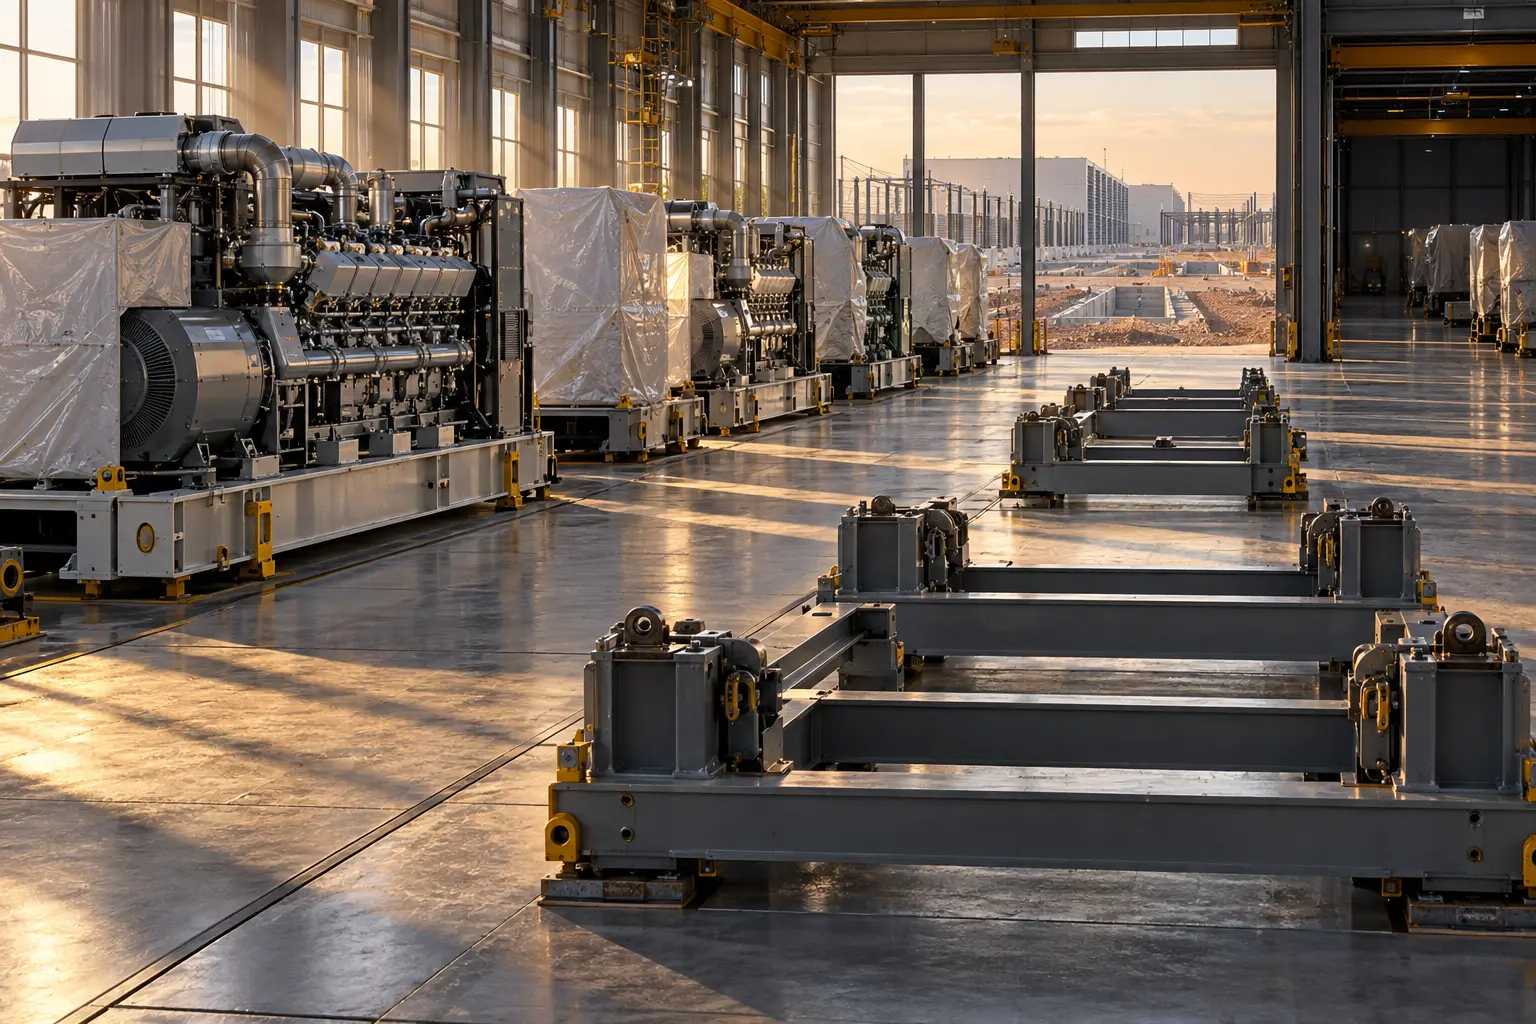
- Energy Vault сообщает, что полностью законтрактовала 275 МВт генерирующей мощности на поршневых двигателях Rolls-Royce mtu. Поставки ожидаются со второй половины 2027 года до первой половины 2028-го; около $137,5 млн обеспеченного кредита с отложенной выборкой предназначены для оборудования, монтажа и пусконаладки.
- Деньги выдаются по мере наступления платежей по договору поставки. Каждая выборка зависит от собственного капитала, оценки и резерва; долг несёт плавающую маржу, комиссию на невыбранный лимит, залог активов и механизм повторной продажи.
- Период доступности заканчивается 31 декабря 2027 года, а срок кредита — 2 января 2028-го. Поскольку нагрузка, площадка, заказчик, PPA, топливо и разрешения не раскрыты, распределение двигателей и рефинансирование определят ценность закупки.
У Energy Vault появился актив с двумя адресами, но пока ни один из них не является адресом электростанции. Первый адрес — очередь на заводе Rolls-Royce mtu. Второй — специальная компания, в которой кредиторы держат обеспечение. Конечный адрес, где 275 МВт будут снабжать вычислительную нагрузку и приносить деньги, в публикации отсутствует.
Такой порядок может быть рациональным. Для дата-центра сроки поставки генерации способны оказаться длиннее сроков получения серверов. Покупатель, заранее занявший производственную очередь, может предложить гиперскейлеру более раннюю дату подачи мощности. Однако ранний заказ переносит риск с будущего клиента на владельца оборудования. Пока клиент не подписал обязательство, время оплачивает Energy Vault и её капитал.
В сообщении от 10 сентября предложение описано твёрдо: 275 МВт мощности обеспечены и полностью законтрактованы, а Eagle Point Credit Management предоставила специализированное финансирование. Поставки должны начаться во второй половине 2027 года и продолжиться в первой половине 2028-го.
Спрос описан как переговоры о многогигаваттных возможностях для площадок искусственного интеллекта и высокопроизводительных вычислений. Переговоры показывают воронку, но не договорную нагрузку. Не раскрыты заказчик, земельный участок, договор продажи электричества, подача газа, разрешительный орган и уведомление о начале работ. Поэтому нельзя называть 275 МВт работающей или клиентски законтрактованной мощностью.
График выборок повторяет график производства
Кредитное соглашение в SEC разбивает обязательство примерно на $137,5 млн. В августе 2026 года можно было выбрать до $38,36 млн, в ноябре — $10,58 млн. С января по сентябрь 2027-го ежемесячный максимум составляет $6,73 млн, в октябре и ноябре — по $11,54 млн, в декабре — $4,81 млн.
Транши финансируют платежи, когда те наступают по договору оборудования. Проценты по каждой части начисляются только с даты выдачи. Это снижает стоимость неиспользуемых денег и даёт кредитору возможность проверять условия на отдельных производственных этапах. Но законтрактованный лимит, реально выданная сумма, произведённый двигатель и принятая поставка — четыре разных состояния.
Перед каждой последующей выборкой заёмщик должен подтвердить деньги собственного капитала на скрытую долю цены очередного этапа и на все прочие суммы, тогда причитающиеся поставщику. Опубликованная версия также скрывает допустимую долю кредитного аванса. Для первой выборки требуется кабинетная оценка и резерв на три месяца обслуживания долга.
Следовательно, $137,5 млн не являются полной стоимостью программы. Не раскрыты доля equity, проценты, комиссии, доставка, монтаж, газовая инфраструктура, очистка выбросов, распределительное оборудование, батареи, управление и ввод. Деление кредита на 275 МВт дало бы неполный показатель. К тому же номинал двигателя не равен чистой мощности, принятой на шине дата-центра после собственных нужд и эксплуатационных ограничений.
Поэтапный капитал не является дешёвым
Energy Vault называет структуру капиталоэффективной, поскольку она ограничивает расход корпоративных денег до размещения. Это преимущество сроков, а не низкая ставка. В форме 8-K для SOFR-траншей указана надбавка 6,75 процентного пункта до конца 2026 года и 7,50 пункта после. Для ABR надбавки составляют 5,75 и 6,50 пункта.
Это маржа сверх базовой ставки, а не итоговые 6,75% или 7,50%. После первой выдачи невыбранная часть лимита стоит 1% в год. При погашении уплачиваются основной долг, проценты, расходы и премия. Для определённых событий договор задаёт сумму, которая должна обеспечить кредиторам коэффициент возврата 1,165 раза на соответствующую базу.
Нельзя превращать 1,165 в простую комиссию 16,5%. Расчёт учитывает даты и размеры траншей, проценты, дисконты, сборы и другие выплаты. Публичных данных для окончательной величины нет.
Цена может окупиться, если место в производстве ускорит ввод и клиентские платежи. Тогда кредит оплачивает преимущество во времени. Если оборудование долго остаётся без проекта, проценты и комиссия оплачивают хранение сокращающегося опциона. Полная доходность появится лишь после вычета топлива, обслуживания, простоя, экологических требований, строительного капитала и долговой стоимости из клиентской выручки.
Залог показывает, как кредитор думает о неудачном размещении
Заёмщиком выступает EV Gen Set 1, LLC, а владельцем — EV Gen Set I HoldCo, LLC. Их деятельность ограничена покупкой оборудования и его использованием для продажи электроэнергии. Кредит обеспечен залогом первой очереди практически всех активов, включая права по договору поставки, счета, связанное имущество и долю в заёмщике.
Отдельная компания упрощает контроль над деньгами и оборудованием. Она не подтверждает наличие проектного потока и не позволяет автоматически заключить, что у материнской компании нет никакой поддержки или риска. Дополнительные долги, залоги, продажи, инвестиции и распределения ограничены. PPA и договоры использования оборудования или продажи энергии относятся к существенным контрактам, изменения которых зависят от согласий кредиторов.
Условия повторного маркетинга раскрывают резервный сценарий. Модульные двигатели легче перенести, чем незавершённую электростанцию. Однако мобильность не означает мгновенную ликвидность. Модель, частота, топливо, экологическая конфигурация, режим работы, транспорт, хранение и гарантия сужают круг покупателей и влияют на цену.
Залог и оценка защищают прежде всего возврат долга. Доходность equity может исчезнуть даже при успешной продаже оборудования. Именно поэтому проектное финансирование, основанное на долгосрочном контракте клиента, было бы новым качеством доказательства: центром стоимости стал бы денежный поток, а не остаточная цена двигателя.
Мост заканчивается в середине перехода
Лимит доступен до 31 декабря 2027 года, а 2 января 2028-го кредит погашается. Окно поставок продолжается до первой половины 2028 года. В опубликованной структуре нет длинного периода, за который генераторы успеют отработать и сами выплатить закупочный долг. Требуется другой источник ещё во время поставки или строительства.
Возможны продажа оборудования проектным компаниям, долгосрочный кредит под договор заказчика, новое собственное финансирование или реализация части партии. Соглашение требует обязательного погашения за счёт некоторых продаж активов, новых неразрешённых долгов, выпусков капитала и поступлений по гарантии аванса. Это перечень допустимых выходов, а не доказательство закрытого take-out.
Наиболее содержательным следующим сообщением стала бы кредитная линия, срок которой проходит через строительство и ввод, либо договор с кредитоспособным покупателем мощности. Продление нынешнего моста снимет немедленное давление, но подтвердит сдвиг первоначального календаря. К середине 2027 года доля двигателей, закреплённых за финансируемыми проектами, должна стать важнее общего числа мегаватт.
Техасские 1,25 ГВт остаются отдельной сделкой
В августе Energy Vault сообщила о другом соглашении — 1,25 ГВт интегрированной энергетической инфраструктуры в Техасе. Там фигурировали газовые двигатели Caterpillar, батареи, контракт гиперскейлера и ожидаемые $500–600 млн выручки до конца 2027 года. Новая закупка относится к mtu и более широким переговорам.
Публичной связи между ними нет. Добавление 275 МВт к 1,25 ГВт смешало бы заказ поставщику с клиентским инфраструктурным соглашением и создало бы риск двойного счёта. Автоматическое включение двигателей в техасский проект придумало бы распределение и проигнорировало разных производителей. Нужны отдельные регистры клиентской мощности, заказанного оборудования и реально введённой мощности.
Backlog тоже не закрывает пробел. Energy Vault называла около $2 млрд на 10 августа, однако 10-Q различает обязательные контракты, условные опционы и незаконтрактованный developed pipeline. Компания предупреждает, что показатели могут не стать выручкой вовремя или вообще. Сентябрьский релиз говорит о переговорах, поэтому внешний читатель не вправе сам включить 275 МВт в backlog.
Площадка создаёт полезную мощность
Заводская мощность превращается в продукт только на конкретном участке. Нужны подача газа нужного объёма и давления, разрешения, очистка выбросов, трансформаторы, коммутация, батареи, управление, строительство, резервирование, техническое обслуживание и нагрузочные испытания. Заказчик платит за надёжную мощность в точке приёма, а не за сумму табличек на двигателях.
Режим работы меняет и затраты, и правила. Каталог mtu разделяет резервную, основную и непрерывную мощность для дата-центров. Energy Vault не раскрывает модель, количество агрегатов, топливо и класс эксплуатации; в кредитном документе эти детали вымараны. Нельзя без основания назвать Series 4000, единичную мощность или конкретный стандарт выбросов.
Агентство по охране окружающей среды США указывает, что стационарные двигатели основной и резервной генерации могут подпадать под федеральные стандарты эффективности и опасных загрязнителей, а большинство воздушных разрешений выдают органы штатов и местные власти. Без адреса и режима часов конкретный разрешительный срок не доказан.
Баланс делает этот срок существенным. На 30 июня у Energy Vault было $93,0 млн свободных денежных средств и $55,0 млн ограниченных, при $78,0 млн текущего и $165,0 млн долгосрочного долга. Квартальная выручка составила $17,4 млн, чистый убыток — $29,7 млн. Эти консолидированные цифры предшествуют новой линии и не являются её экономикой, но объясняют необходимость финансирования на уровне актива.
Производитель и кредитор уже подписались под программой. Не хватает подписи покупателя энергии на разрешённой площадке. До неё 275 МВт — формирующийся профинансированный запас оборудования, а не действующий актив с подтверждённой отдачей.
Обзор для участников
Подробный контекст профиля
Войдите с подходящим уровнем подписки, чтобы открыть полный обзор и примечания к источникам.
Только для Стратегического сообщества
Стратегическое сообщество
Открыто всем читателям. Вступите и войдите, чтобы открыть обзоры профилей.
Вступить в Стратегическое сообществоТолько для Альянса лидеров
Альянс лидеров
Для проверенных владельцев IP-активов и руководителей. Войдите, чтобы открыть обзоры Альянса.
Вступить в Альянс лидеров