
Zusammenfassung
- Energy Vault meldet vollständig kontrahierte 275 MW Erzeugungsleistung mit Hubkolbenmotoren von Rolls-Royce mtu. Die Lieferung soll von der zweiten Jahreshälfte 2027 bis zur ersten Jahreshälfte 2028 erfolgen; rund 137,5 Millionen Dollar besicherte Ziehungsfazilität finanzieren Ausrüstung, Installation und Inbetriebnahme.
- Die Mittel fließen entsprechend fälliger Raten im Liefervertrag. Eigenkapitalbeiträge, Bewertungs- und Reservebedingungen, variable Zinsaufschläge, eine Gebühr auf ungezogene Zusagen sowie Sicherheiten und Vermarktungsrechte begrenzen die Freiheit des Käufers.
- Die Ziehungsperiode endet am 31. Dezember 2027, das Darlehen wird am 2. Januar 2028 fällig. Da Last, Standort, Kunde, PPA, Brennstoff und Genehmigungen ungenannt bleiben, muss Energy Vault die industrielle Reservierung vorher in ein finanzierbares Projekt überführen.
Bei einer Vorbestellung knapper Kraftwerksausrüstung werden zwei Uhren gestartet. Die erste misst Fertigung und Lieferung. Die zweite misst, wie lange der Käufer die Maschinen ohne zahlenden Einsatz finanzieren kann. Energy Vault hat für 275 MW beide Uhren öffentlich gemacht — und die zweite läuft womöglich früher ab als die erste.
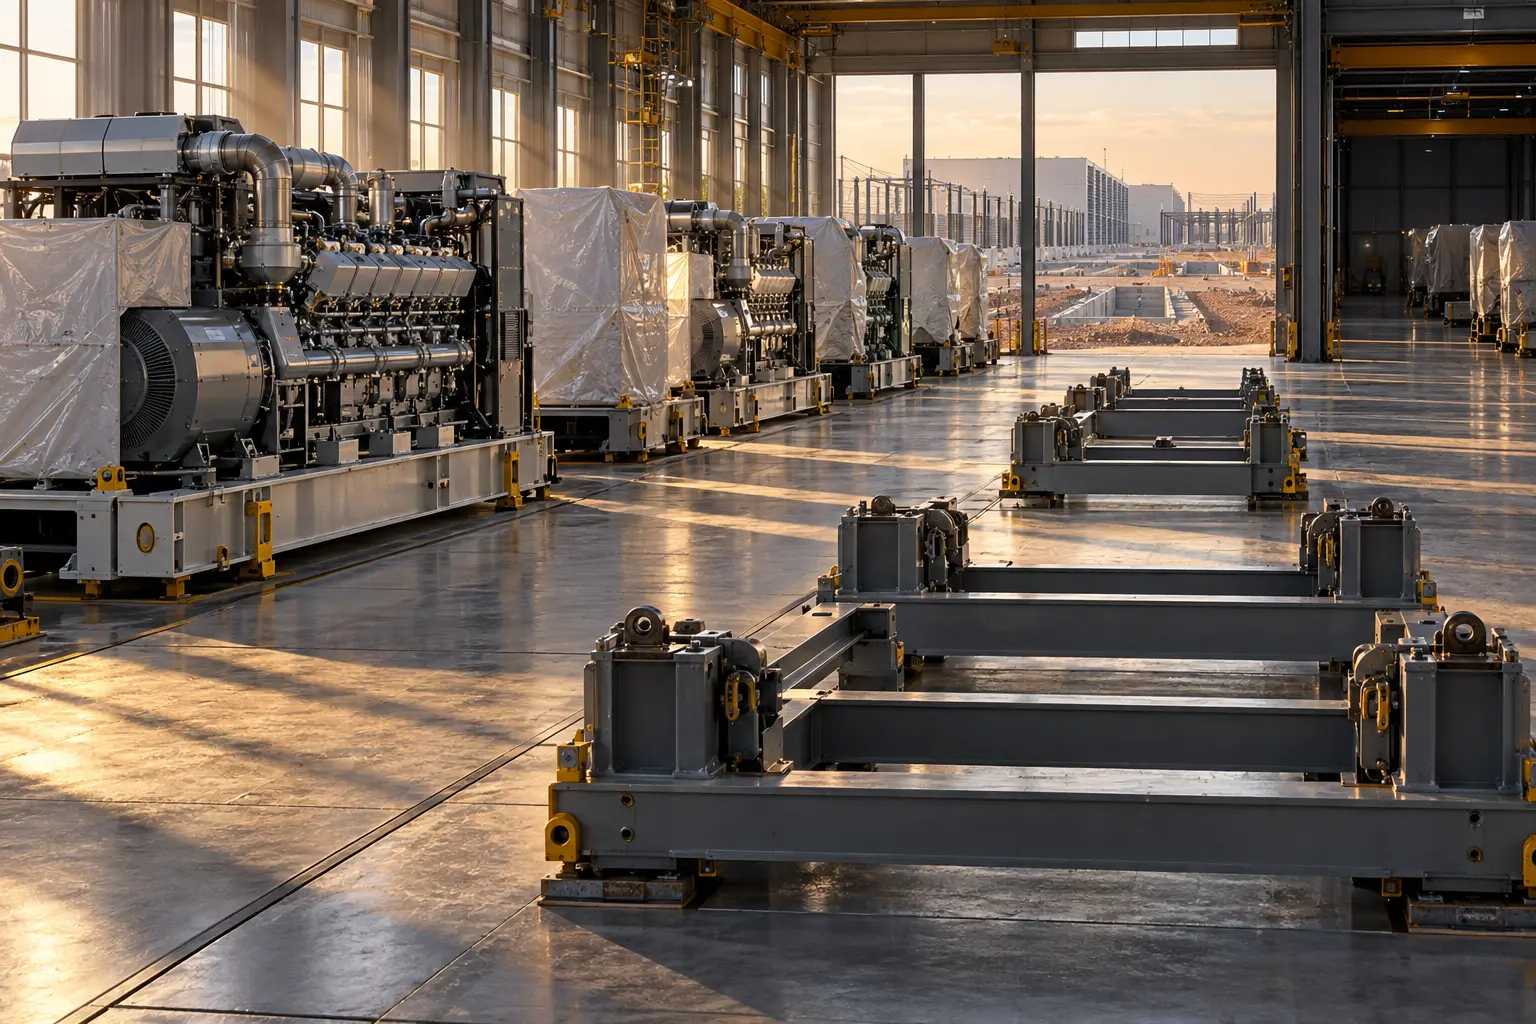
Der Bericht vom 10. September nennt die Rolls-Royce-mtu-Kapazität gesichert und vollständig kontrahiert. Die Lieferungen sollen in der zweiten Hälfte 2027 beginnen und bis in die erste Hälfte 2028 reichen. Eagle Point Credit Management stellt dafür eine eigene Ausrüstungsfinanzierung bereit.
Damit sind Hersteller und Kapitalgeber gebunden. Auf der Absatzseite spricht Energy Vault dagegen von laufenden Gesprächen über mehrere Gigawatt Onsite-Stromversorgung für KI- und Hochleistungsrechenzentren. Gespräche können einen frühen Einkauf rechtfertigen, sind aber kein unterschriebener Stromabnahme- oder Infrastrukturdienstleistungsvertrag. Das Unternehmen nennt keinen Standort, Kunden, Brennstofflieferanten, Genehmigungsweg oder Baubeginn.
Diese Asymmetrie ist die eigentliche Transaktion. Energy Vault nimmt Beschaffungsrisiko vom künftigen Kunden weg und trägt es zunächst in einer Finanzierungsgesellschaft. Gelingt die Zuordnung, kann verfügbare Motorleistung einen Zeitvorteil gegenüber Projekten schaffen, die erst nach einem Kundenabschluss bestellen. Scheitert sie, bleibt ein finanziertes, aber noch ertragsloses Sachgut.
Die Ziehungen bilden den Fertigungsplan ab
Der bei der SEC eingereichte Kreditvertrag zerlegt die rund 137,5 Millionen Dollar in eine Folge von Höchstbeträgen. Im August 2026 konnten bis zu 38,36 Millionen Dollar gezogen werden, im November 10,58 Millionen. Von Januar bis September 2027 folgen monatlich bis zu 6,73 Millionen, im Oktober und November jeweils 11,54 Millionen und im Dezember 4,81 Millionen.
Auszahlungen dienen fälligen Raten des Liefervertrags. Zinsen entstehen für jede Tranche erst ab ihrer tatsächlichen Auszahlung. Das verhindert, dass der gesamte Betrag ungenutzt auf einem Konto liegt, und macht die Schuldenbewegung zu einem groben Fertigungsindikator. Eine zugesagte Fazilität ist dennoch nicht dasselbe wie eine gezogene Fazilität; eine gezogene Tranche ist wiederum kein Liefer- oder Abnahmebeleg.
Vor jeder späteren Ziehung muss der Kreditnehmer Geld aus einer Eigenkapitalzuführung nachweisen. Es soll einen geschwärzten Anteil der jeweiligen Ausrüstungsrate und sämtliche sonstigen fälligen Liefervertragsbeträge abdecken. Auch die zulässige Beleihungsquote ist nicht veröffentlicht. Für die erste Auszahlung sind ein Desktop-Gutachten und eine Reserve für drei Monate Schuldendienst erforderlich.
Der Kreditbetrag reicht daher nicht als Gesamtinvestition. Nicht bekannt sind die genaue Equity-Quote, Transport, Standortarbeiten, Gasanschluss, Emissionsminderung, Schaltanlagen, Batterien, Steuerung, Finanzierungskosten und Betriebsreserven. 137,5 Millionen Dollar durch 275 MW zu teilen wäre eine Scheingenauigkeit. Außerdem sind 275 MW Hersteller-Nennleistung, nicht zwingend die nach Hilfsverbrauch und Betriebsgrenzen beim Rechenzentrum ankommende Leistung.
Gestaffeltes Kapital bleibt teures Kapital
Energy Vault bezeichnet die Struktur als kapitaleffizient, weil sie den Einsatz von Konzernmitteln vor der Projektzuordnung begrenzt. Das betrifft die Reihenfolge der Zahlungen. Der Preis ist variabel und steigt. Laut 8-K-Zusammenfassung liegt der Aufschlag für SOFR-Tranchen bis Ende 2026 bei 6,75 Prozentpunkten und danach bei 7,50 Punkten. Bei ABR-Tranchen sind es 5,75 beziehungsweise 6,50 Punkte.
Diese Werte kommen auf den Referenzzins und sind nicht der Gesamtzinssatz. Nach der ersten Auszahlung kostet auch der ungenutzte Teil der Zusage jährlich 1 Prozent. Bei Rückzahlung werden neben Kapital und Zinsen Kosten und eine Prämie fällig. Für bestimmte Ereignisse definiert der Vertrag einen Betrag, der den Kreditgebern auf der maßgeblichen Basis ein 1,165-faches Vielfaches verschaffen soll.
Das ist nicht mit einer pauschalen Gebühr von 16,5 Prozent gleichzusetzen. Ziehungsdaten, ausstehende Beträge, Zinsen, Abschläge, Gebühren und sonstige Zahlungen bestimmen die Rechnung. Die öffentlich verfügbaren Angaben reichen für keinen Endbetrag.
Wirtschaftlich kann dieser Preis sinnvoll sein, wenn ein Fertigungsplatz eine frühere Inbetriebnahme ermöglicht. Dann bezahlt der Kreditnehmer für Zeit, die später vertragliche Einnahmen erzeugt. Bleiben die Aggregate lange ohne Zuordnung, bezahlt er für eine Option mit kürzer werdender Restlaufzeit. Entscheidend ist der Nettoertrag nach Finanzierung, Brennstoff, Wartung, Ausfallrisiko, Genehmigungen und Standortkapital.
Das Sicherheitenpaket rechnet mit einer Alternative
Kreditnehmer ist EV Gen Set 1, LLC; darüber steht EV Gen Set I HoldCo, LLC. Ihre Tätigkeit ist auf den Kauf der Ausrüstung und deren Einsatz für Stromverkäufe beschränkt. Die Verbindlichkeiten sind mit einem erstrangigen Pfandrecht an nahezu allen Vermögenswerten besichert, darunter Liefervertragsrechte, Konten und die Anteile am Kreditnehmer.
Eine Zweckgesellschaft trennt Ausrüstung und Zahlungsströme sauberer vom übrigen Unternehmen. Sie beweist nicht, dass der Konzern keinerlei Verpflichtung trägt oder dass bereits Projekterlöse bestehen. Zusätzliche Schulden, Sicherheiten, Verkäufe, Investitionen und Ausschüttungen sind begrenzt. PPA und andere Verträge über Nutzung oder Verkauf der Energie gelten als wesentliche Verträge und unterliegen der Zustimmungssystematik der Kreditgeber.
Besonders aussagekräftig sind die Vermarktungsregeln. Modulare Motoren lassen sich bei Ausfall eines Standorts prinzipiell verkaufen oder umsetzen. Doch Transportfähigkeit schafft keine sofortige Liquidität. Modell, Frequenz, Brennstoff, Emissionspaket, Lastprofil, Lagerung und Garantie bestimmen, welcher Käufer welchen Preis zahlt. Ein Verwertungsweg schützt den Kredit besser als die Rendite des Eigenkapitals.
Der Kreditgeber verlangt deshalb eine Bewertung und begrenzt die Beleihung. Er finanziert nicht nur die These steigender KI-Nachfrage, sondern einen verwertbaren Gegenstand. Erst ein langfristiger Kundenvertrag und eine darauf gestützte Projektfinanzierung würden den Schwerpunkt von Wiederverkaufswert zu planbarem Cashflow verschieben.
Fälligkeit und Lieferung stoßen zusammen
Am 31. Dezember 2027 endet die Verfügbarkeit; am 2. Januar 2028 wird der Kredit fällig. Die angekündigte Lieferung kann bis in die erste Hälfte 2028 reichen. Öffentlich besteht somit keine zeitliche Reserve zwischen der letzten möglichen Fertigungszahlung und der Rückzahlung der Beschaffungsbrücke.
Ein noch nicht veröffentlichter Anschlussplan ist möglich. Die Aggregate könnten an Projektgesellschaften verkauft, über kundenbesicherte Langfristdarlehen refinanziert, mit neuem Eigenkapital übernommen oder teilweise veräußert werden. Zwangstilgungen aus bestimmten Vermögensverkäufen, neuen nicht zulässigen Schulden, Eigenkapitalerlösen und der Anzahlungsbürgschaft sind im Vertrag vorgesehen. Diese Klauseln nennen Wege, nicht den bereits abgeschlossenen Weg.
Ein belastbarer nächster Nachweis wäre Finanzierung mit Laufzeit über Bau und Inbetriebnahme hinaus. Eine Verlängerung der aktuellen Fazilität würde zwar den Liquiditätsdruck senken, zugleich aber zeigen, dass sich der ursprüngliche Zuordnungszeitplan verschoben hat. Spätestens im Laufe von 2027 sollte Energy Vault angeben können, welcher Anteil der Motoren einem finanzierten Projekt fest zugeordnet ist.
1,25 GW in Texas sind kein automatischer Absatzkanal
Im August meldete das Unternehmen einen getrennten Vertrag über 1,25 GW integrierte Strominfrastruktur in Texas. Dort waren Caterpillar-Gasmotoren, Batterien, ein Hyperscaler-Kundenvertrag und erwartete Umsätze von 500 bis 600 Millionen Dollar bis Ende 2027 genannt. Die neuen 275 MW betreffen mtu und ein breiteres Gesprächsportfolio.
Energy Vault hat keine Zuordnung zwischen beiden Vorgängen veröffentlicht. 275 MW zu 1,25 GW zu addieren würde eine Lieferantenbestellung und eine kundenseitige Infrastrukturzusage so behandeln, als seien es getrennte gleichartige Anlagen. Die Motoren einfach dem Texas-Vertrag zuzuschlagen würde eine Verbindung erfinden und die unterschiedlichen Hersteller ignorieren. Kundenvertrag, Herstellerauftrag und Betriebskapazität brauchen getrennte Register.
Auch der Auftragsbestand darf die Lücke nicht eigenmächtig schließen. Energy Vault nannte zum 10. August rund 2 Milliarden Dollar. Im 10-Q trennt das Unternehmen jedoch bindenden Backlog, bedingte Optionen und unkontrahierte Entwicklungspipeline. Es warnt, dass diese Größen nicht wie erwartet oder überhaupt zu Umsatz werden müssen. Der September-Bericht bezeichnet die Nachfrage als Gespräche, nicht als Backlog-Zugang.
Erst der Standort liefert die richtigen Nenner
Ein Rechenzentrum benötigt keine Fabrik-Nennleistung, sondern verlässlich abgenommene elektrische Leistung. Dazwischen liegen Gastransport und -druck, Transformatoren, Schalter, Batterien, Regelung, Abgasnachbehandlung, Lärmschutz, Wartung, Redundanz, Eigenverbrauch und Lasttests. Diese Kosten und Verluste sind standortspezifisch.
Auch die Betriebsart ist offen. Der mtu-Produktfinder unterscheidet Bereitschaft, Hauptstrom und dauerhaften Rechenzentrumsbetrieb. Energy Vault veröffentlicht weder Motorenmodell noch Stückzahl, Brennstoff oder Einsatzklasse; der Liefervertrag schwärzt diese Angaben. Eine Zuordnung zur Series 4000, zu einer Stückleistung oder Emissionsnorm wäre Spekulation.
Die US-Umweltbehörde EPA weist darauf hin, dass stationäre Motoren für Haupt- oder Notstrom bundesweiten Leistungs- und Schadstoffregeln unterliegen können. Die meisten Luftgenehmigungen erteilen staatliche und lokale Behörden. Ohne Ort und Betriebsstunden lässt sich keine konkrete Genehmigungsdauer ansetzen.
Die Konzernbilanz macht die Frist relevant. Zum 30. Juni standen 93,0 Millionen Dollar frei verfügbares Geld und 55,0 Millionen eingeschränktes Geld 78,0 Millionen kurzfristigen und 165,0 Millionen langfristigen Finanzschulden gegenüber. Der Quartalsumsatz betrug 17,4 Millionen Dollar, der Nettoverlust 29,7 Millionen. Diese Werte liegen vor der neuen Fazilität und sind keine Projektkalkulation. Sie erklären jedoch, warum Energy Vault Kapital auf Vermögensebene beschafft und warum ein rechtzeitiger Ertragsstrom zählt.
Hersteller und Kreditgeber haben unterschrieben. Der Abnehmer der Energie ist noch nicht öffentlich. Bis zu dessen Vertrag sind 275 MW finanziertes Industrieinventar im Aufbau — nicht betriebliche Leistung mit nachgewiesener Rendite.
Mitgliederbriefing
Detaillierter Profilkontext
Melden Sie sich mit der richtigen Mitgliedschaftsstufe an, um das vollständige Briefing und die Quellennotizen freizuschalten.
Nur für Strategic Circle
Strategic Circle
Offen für alle Leser. Schalten Sie Profil-Briefings nach Beitritt und Anmeldung frei.
Strategic Circle beitretenNur für Leadership Alliance
Leadership Alliance
Für qualifizierte Inhaber von IP-Assets und Management; melden Sie sich an, um Leadership-Alliance-Briefings freizuschalten.
Leadership Alliance beitreten