
Résumé
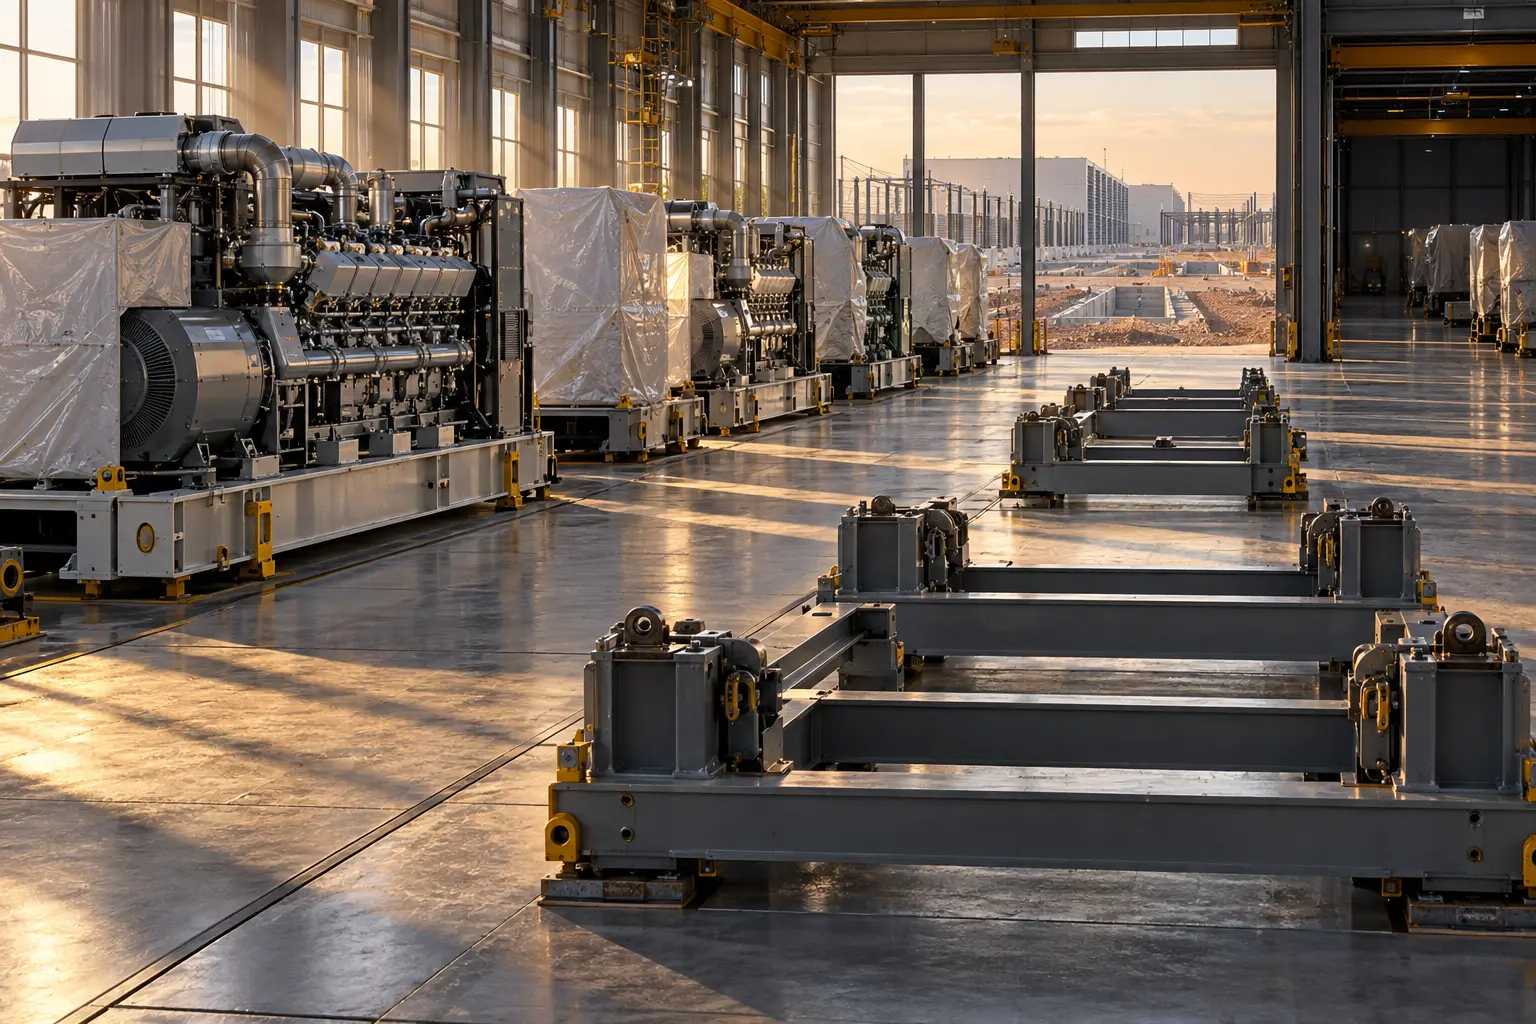
- Energy Vault dit avoir contractualisé 275 MW de capacité de production électrique sur moteurs alternatifs Rolls-Royce mtu, livrables entre le second semestre 2027 et le premier semestre 2028. Un crédit à tirages différés d’environ 137,5 millions de dollars finance les équipements, leur installation et leur mise en service.
- Le prêteur ne finance pas une simple promesse : chaque tirage suit une échéance industrielle, exige des fonds propres et des réserves, puis s’appuie sur les actifs, les droits contractuels et un dispositif de remise sur le marché.
- La période de tirage finit le 31 décembre 2027 et la dette échoit le 2 janvier 2028. Sans charge, site, PPA, combustible ni permis publiquement identifiés, la preuve décisive sera l’affectation des moteurs avant ce mur de refinancement.
Deux jours séparent la fin de la période de tirage de l’échéance finale. Cette proximité résume mieux l’opération d’Energy Vault que le chiffre rond de 275 MW. L’entreprise a choisi de payer aujourd’hui l’accès à une file de fabrication, puis de trouver ou de finaliser les projets capables d’absorber ces machines. Le crédit lui donne du temps industriel ; il ne lui donne pas encore les recettes qui devront le remplacer.
Dans son communiqué du 10 septembre, Energy Vault emploie une formulation forte pour l’offre et plus prudente pour la demande. La capacité de moteurs Rolls-Royce mtu est « sécurisée et entièrement contractualisée ». En face, elle doit servir des discussions portant sur plusieurs gigawatts d’infrastructures électriques pour l’IA et le calcul intensif. Des discussions ne constituent ni un PPA signé ni une charge informatique acceptée.
Le montage a donc franchi deux barrières réelles. Une place de production a été obtenue dans un marché où les délais d’équipements peuvent déterminer l’ouverture d’un centre de données. Eagle Point Credit Management fournit un financement réservé à cet achat, ce qui réduit la ponction immédiate sur la trésorerie de la maison mère. Restent les barrières qui transforment un moteur en actif rémunéré : terrain, combustible, autorisations, chantier électrique, client, essais et dette longue.
Les décaissements suivent l’usine
Le contrat de crédit déposé auprès de la SEC révèle une cadence très différente d’un financement versé en une fois. Jusqu’à 38,36 millions de dollars pouvaient être mobilisés en août 2026, puis 10,58 millions en novembre. Neuf tranches mensuelles de 6,73 millions suivent de janvier à septembre 2027, avant 11,54 millions en octobre, la même somme en novembre et 4,81 millions en décembre.
Ces plafonds correspondent aux versements dus au fournisseur à mesure que le contrat d’équipement avance. L’intérêt ne court donc que sur les sommes effectivement prêtées, tandis qu’une commission annuelle de 1 % s’applique aux engagements non tirés après le premier financement. Cette construction limite l’argent dormant, mais elle oblige à distinguer trois états : crédit engagé, crédit tiré et équipement livré. Seul le premier est établi dans sa totalité.
Chaque tirage ultérieur reste conditionné. L’emprunteur doit notamment démontrer qu’une contribution en fonds propres couvre une proportion — masquée dans la version publique — du versement d’équipement, ainsi que tous les autres montants alors exigibles au titre du contrat d’approvisionnement. Il doit respecter un taux d’avance lui aussi occulté. Le premier tirage demande une expertise et un compte de réserve représentant trois mois de service de la dette.
La facilité d’environ 137,5 millions de dollars n’est donc pas le coût total publié de l’achat. Une part d’equity, des dépenses hors prix des moteurs, les intérêts, les commissions et la mise en service s’y ajoutent. Faute de pourcentages publics, toute estimation d’un coût par mégawatt serait artificielle. Même le dénominateur de 275 MW est une capacité de génération annoncée, pas la puissance nette livrée après auxiliaires et contraintes d’exploitation.
L’efficacité du capital ne signifie pas un capital bon marché
Energy Vault souligne que le prêt évite d’immobiliser trop tôt son capital social. C’est exact au sens du calendrier. Le prix du financement reste élevé et variable. Selon le résumé 8-K, un tirage SOFR porte le taux de référence augmenté de 6,75 points jusqu’à fin 2026, puis de 7,50 points. L’option fondée sur l’ABR ajoute respectivement 5,75 et 6,50 points.
Le remboursement comporte aussi une prime. Pour certains événements, le contrat définit un montant visant un multiple de 1,165 fois la base pertinente pour les prêteurs. Les dates et montants effectivement tirés, les intérêts et les commissions empêchent de calculer cette prime à partir des seules données publiques. Le bon raisonnement n’est donc pas « 16,5 % de frais », mais un plancher de rendement contractuel dont le coût réel dépendra du parcours du prêt.
Ce coût peut avoir une justification économique. Si réserver les moteurs permet d’ouvrir un campus douze mois plus tôt, le revenu gagné peut dépasser la marge de crédit. Si les autorisations ou le client arrivent tard, la même dette paie surtout le stockage du temps industriel. Le rendement doit être jugé après le contrat d’usage, le coût du combustible, la maintenance, les pertes, les émissions et le refinancement — pas à la seule annonce de la capacité.
Le véhicule dédié organise aussi une sortie
EV Gen Set 1, LLC est l’emprunteur et EV Gen Set I HoldCo, LLC son détenteur. Leurs activités sont cantonnées à l’acquisition des équipements et à leur utilisation pour vendre de l’électricité. Le prêteur dispose d’une sûreté de premier rang sur l’essentiel de leurs actifs, notamment les droits issus du contrat fournisseur, les comptes et la participation dans l’emprunteur.
Ce cloisonnement aide à isoler les flux et à financer un lot identifiable. Il ne prouve pas que le risque s’arrête parfaitement aux deux sociétés. Il faut encore connaître les contributions de la maison mère, les garanties limitées éventuelles et le financement de remplacement. Il serait tout aussi faux de traiter les 137,5 millions comme une dette d’exploitation déjà portée par un projet rémunérateur.
Les prêteurs contrôlent les changements significatifs de contrats, la dette supplémentaire, les sûretés, les ventes d’actifs et les distributions. Le texte classe comme contrats importants un PPA et les accords relatifs à l’usage ou à la vente de l’électricité. Autrement dit, le futur client devra être compatible avec la protection du financeur. La liberté commerciale se réduit à mesure que la fabrication avance.
Les clauses de remarketing rendent visible le scénario de secours. Des moteurs modulaires peuvent être revendus ou réaffectés si un projet disparaît. Mais la mobilité n’équivaut pas à la liquidité. La configuration technique, la fréquence, les normes d’émission, le transport, le stockage, la garantie et l’état du marché déterminent la valeur de récupération. Le prêteur a prévu une porte de sortie ; l’actionnaire n’a pas encore démontré qu’elle préserverait son rendement.
La date d’échéance arrive avant la fin possible du chantier
Les livraisons annoncées commencent au second semestre 2027 et se poursuivent jusqu’au premier semestre 2028. Les derniers tirages sont prévus en décembre 2027. Le capital devient remboursable le 2 janvier suivant. Il est donc possible que certaines unités soient encore en transport, en installation ou en essais lorsque le financement d’achat doit être remplacé.
Un refinancement de projet peut évidemment être préparé en amont. Une vente à une société de projet, une dette adossée à un client, un apport d’equity ou la cession d’une partie des machines peuvent aussi fournir le remboursement. Le contrat prévoit des remboursements obligatoires en cas de produits de vente d’actifs, de certaines nouvelles dettes, de certaines émissions de capital ou d’un appel de la garantie d’acompte. Il décrit des voies possibles, pas celle qui est déjà engagée.
La meilleure prochaine preuve serait donc un financement de sortie dont la durée couvre la construction et le début d’exploitation. Une prolongation du prêt actuel éviterait un choc de liquidité, mais signifierait aussi que la chronologie initiale a changé. À mesure que 2027 avance, le rapport entre moteurs affectés et moteurs encore disponibles deviendra plus instructif que le volume nominal réservé.
Le contrat texan reste dans un autre registre
En août, Energy Vault a présenté un accord distinct portant sur 1,25 GW d’infrastructure électrique intégrée au Texas. Ce programme s’appuie sur des moteurs Caterpillar, des batteries et un contrat hyperscaler, avec 500 à 600 millions de dollars de revenus attendus jusqu’à fin 2027. La nouvelle réservation cite mtu et un portefeuille global de discussions.
Rien ne permet publiquement d’ajouter les 275 MW aux 1,25 GW, ni de les en retrancher. Le premier chiffre est un équipement contracté auprès d’un fournisseur ; le second est une infrastructure annoncée du côté client. Ils peuvent finir par se recouper, mais ce lien n’est pas publié. Les agréger fabriquerait une croissance fictive ; les associer automatiquement masquerait le changement de fournisseur et de calendrier.
La même discipline vaut pour le carnet de commandes. Energy Vault indiquait environ 2 milliards de dollars au 10 août. Son rapport trimestriel sépare toutefois carnet contractuel, options contingentes et pipeline non contracté. Il avertit que ces montants peuvent ne pas produire les revenus attendus. Le communiqué de septembre parlant de discussions, un lecteur extérieur ne peut pas placer lui-même les moteurs dans le backlog.
Un site transforme le mégawatt industriel en mégawatt utile
Le site manque parce qu’il fournit presque tous les dénominateurs. Il détermine le raccordement au gaz, le coût du combustible, la pression disponible, le traitement des émissions, le bruit, le refroidissement, l’architecture électrique et la valeur d’une future connexion au réseau. Il détermine aussi si le moteur fonctionne en secours, en régime principal ou en continu.
Le catalogue technique de mtu distingue précisément ces régimes. Le contrat d’Energy Vault masque le modèle, le nombre d’unités et le type de moteur. On peut retenir la modularité annoncée ; on ne peut pas attribuer une Series 4000, un combustible, une performance ou une norme d’émission à ce lot.
L’EPA rappelle que les moteurs stationnaires utilisés par les centres de données, en production principale comme en secours, peuvent relever de normes fédérales, tandis que la plupart des permis atmosphériques sont délivrés localement. Sans juridiction ni profil d’heures, il n’existe pas encore de calendrier réglementaire vérifiable.
Enfin, le bilan rend cette conversion matérielle. Au 30 juin, Energy Vault publiait 93 millions de dollars de trésorerie libre et 55 millions de trésorerie restreinte, face à 78 millions de dette courante et 165 millions de dette à long terme. Le trimestre avait produit 17,4 millions de chiffre d’affaires et une perte nette de 29,7 millions. Ces chiffres précèdent le nouveau crédit, mais ils expliquent pourquoi l’entreprise cherche à déplacer le financement au niveau des actifs.
L’entreprise a sécurisé une matière rare : un calendrier fournisseur. Elle doit encore le convertir en calendrier client. Tant que cette deuxième horloge n’est pas publiée, les 275 MW représentent une option financée sur des projets futurs, non une centrale ni un flux récurrent.
Briefing des membres
Contexte approfondi du profil
Connectez-vous avec le bon niveau d'adhésion pour débloquer le briefing complet et les notes de source.
Réservé à Strategic Circle
Strategic Circle
Ouvert à tous les lecteurs. Débloquez les briefings de profil après adhésion et connexion.
Rejoindre Strategic CircleRéservé aux membres de Leadership Alliance
Leadership Alliance
Réservé aux propriétaires et dirigeants qualifiés d'actifs IP ; connectez-vous pour débloquer les briefings Alliance.
Rejoindre Leadership Alliance