
要約
- Energy Vaultは、Rolls-Royceのmtu往復動エンジンによる発電容量275MWを全量契約したと発表した。納入予定は2027年後半から2028年前半で、約1億3,750万ドルの担保付遅延引出し融資が機器、据え付け、試運転費を支える。
- 融資は製造代金の支払時期に合わせて実行される。借り手には自己資金、前払率、評価、3か月分の元利払い準備などの条件があり、未実行枠にも手数料がかかる。貸し手は機器と契約権を担保に取る。
- 引出し可能期間は2027年12月31日に終わり、満期は2028年1月2日である。納入期間とほぼ重なる一方、負荷、顧客、サイト、PPA、燃料、許認可は未公表だ。機器の案件配分と借換えが次の決定的な証拠になる。
発電機には工場の住所がある。発電所には現場の住所が要る。Energy Vaultが今回確保したのは前者に近い。メーカーの生産枠と支払い資金は押さえたが、275MWがどの土地で、誰の計算需要に対し、どの契約で電気を供給するのかは示していない。
この違いは、AI向け電力の需給が逼迫する局面で重要になる。系統接続を何年も待つ代わりに、オンサイト発電、蓄電池、電力変換、制御を組み合わせれば、データセンターを先に動かせる可能性がある。しかし発電機を先に発注すると、顧客契約より早く資本を固定することになる。今回の融資はその時間差を買う仕組みだ。
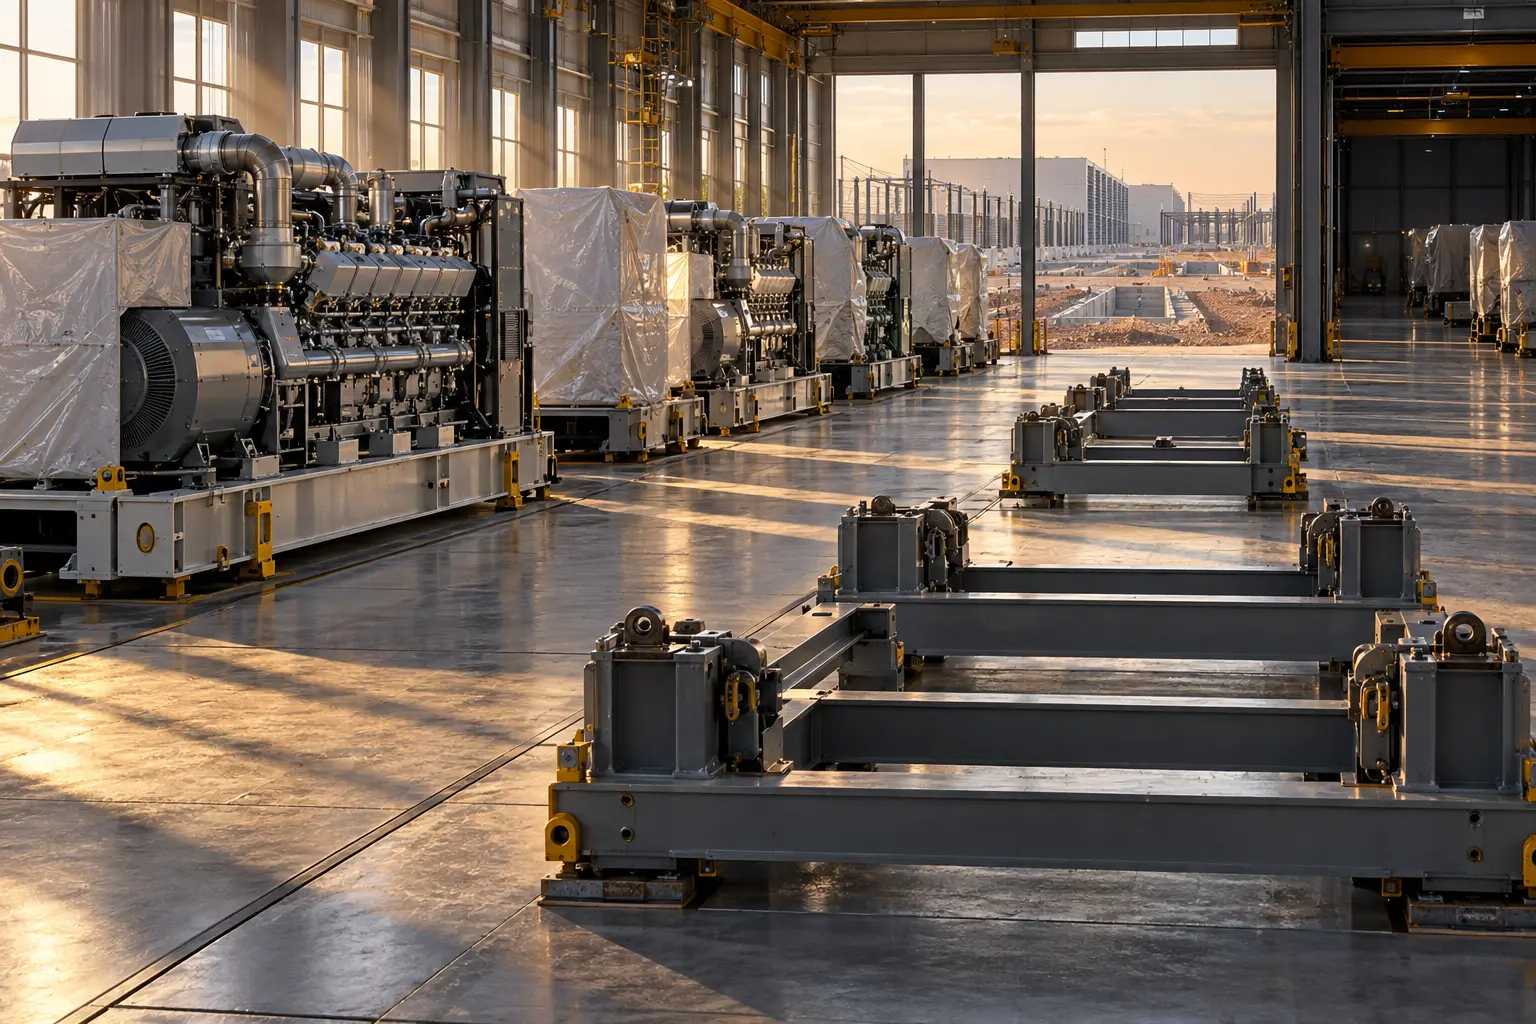
9月10日の発表によると、Rolls-Royce mtuの往復動エンジン発電容量275MWは「確保され、全量契約済み」で、2027年後半から2028年前半に納入される。Eagle Point Credit Managementが専用の機器融資を提供した。供給側については具体的な契約がある。
需要側は「数GW規模の案件協議」と表現される。これは案件候補の大きさを示すが、顧客が275MWを買う義務を示さない。サイト、顧客、PPA、燃料契約、着工通知も書かれていない。したがって、予約された製造能力を稼働容量や契約済み売電量と呼ぶことはできない。
月ごとの融資枠が製造工程を映す
SECへ提出された融資契約は、発表文より細かい時計を持つ。2026年8月に最大3,836万ドル、11月に1,058万ドルを引き出せる。2027年1月から9月までは毎月最大673万ドル、10月と11月はそれぞれ1,154万ドル、12月は481万ドルである。
資金は一括で借り手の口座に置かれるのではなく、機器供給契約の分割代金が期日を迎えるたびに実行される。各実行分はその日から利息を負う。これは余分な利払いを抑え、貸し手に製造進捗を確認させる構造である。
同時に、約1億3,750万ドルのコミットメントが全額引き出されたと考えてはいけない。コミット済み枠、実行済み借入れ、製造完了、納入完了は別の状態だ。今後の提出書類で実行額が増えれば、少なくとも対応する請求と条件が満たされたことが分かる。増えない場合は、工程遅延だけでなく、自己資金払い、請求時期の変更、設備需要の見直しなど複数の理由があり得る。
各実行には株主側の資金も必要だ。借り手は、機器代金の一定割合と、それ以外の当期支払額を賄う現金を示さなければならない。公開契約ではその割合と許容前払率が削除されている。最初の実行には机上評価と、今後3か月の元利払いを賄う準備口座も要る。
このため、融資額を275MWで割って設備単価を作ることはできない。非公開の自己資金、利息、手数料、据え付け、燃料接続、変電設備、排出対策、蓄電池、制御、試運転が残る。さらに275MWは工場側の名目容量であり、補機電力や運転制限を差し引いたサーバー向け実効容量ではない。
資本効率は低金利を意味しない
Energy Vaultは、専用融資により配備前の会社資金使用を抑えられると説明する。確かに支払い時期の分散にはなる。一方、価格は変動金利である。8-Kによれば、SOFR借入れは2026年末までSOFRに6.75ポイント、その後は7.50ポイントを上乗せする。ABRの場合は5.75ポイントと6.50ポイントだ。6.75%や7.50%を総金利として扱うのは誤りである。
最初の融資実行後は、未使用枠にも年1%のコミットメント手数料がかかる。返済時には元本、利息、費用に加えて返済プレミアムが発生する。特定の事象では、貸し手の回収倍率を関連元本ベースの1.165倍にする計算が置かれている。ただし実行時期、金額、金利、割引、手数料が不明なため、実際のプレミアムは算定できない。
それでも合理性はあり得る。長納期機器を先に確保したことで顧客の稼働が早まり、その前倒し収入が金利を上回るなら、融資コストは速度の購入代金になる。案件が決まらないまま時間だけ過ぎれば、同じ費用は未配置在庫の保有料になる。経済性は、売電収入から資金費用、燃料、保守、排出、停止時間、据え付け資本を引いた後で初めて分かる。
担保設計は転用可能性を前提にする
借り手はEV Gen Set 1, LLCで、その持株会社がEV Gen Set I HoldCo, LLCである。事業目的は機器を取得し、PPAなどを通じて電力販売へ使うことに絞られる。貸し手は供給契約上の権利、口座、関連資産、借り手持分を含む実質的に全資産へ第一順位の担保を設定する。
特別目的会社は資産と資金の流れを追いやすくするが、収益を自動的に生まない。追加借入れ、担保設定、資産売却、投資、配当、重要契約の変更には制約がある。電力購入契約や機器の利用・売電に関する契約も重要契約に含まれるため、将来の顧客条件は貸し手の保護と整合する必要がある。
契約には再販売の仕組みもある。モジュール型エンジンは、あるサイトが消えた場合に別案件へ移せる可能性がある。しかし移動できることと、すぐ適正価格で売れることは違う。周波数、機種、燃料、排出仕様、運転区分、輸送、保管、保証によって買い手候補は狭まる。担保価値は債権回収を支えても、株主の当初利回りを守るとは限らない。
初回の評価書と前払率条件が置かれているのは、貸し手がAI需要の物語だけでなく、機器の回収価値も見ているからだ。顧客契約を裏付けとする長期プロジェクト融資へ移れば、評価の中心は再販売価格から契約キャッシュフローへ変わる。
最後の納入より先に借入金が満期を迎え得る
引出し期間は2027年12月31日に終わり、満期は2028年1月2日である。発表された納入は2028年前半まで続く。つまり、一部の機器がまだ輸送中、据え付け中、試運転中でも、調達融資を返済または借り換える必要がある。
非公開の出口計画が準備されている可能性はある。顧客契約に基づくプロジェクト借入れ、機器のプロジェクト会社への売却、追加出資、資産売却などが考えられる。契約は、一定の資産売却、新規債務、株式発行、前払保証からの収入に強制返済を求める。これは利用可能な経路を示すだけで、どの経路が確約済みかを示さない。
今後価値のある発表は、単に案件協議が増えたというものではない。建設と試運転を越える期間のテイクアウト融資、または十分な信用力を持つ顧客契約である。既存融資の延長でも短期圧力は下がるが、当初の配置時計が遅れたことも意味する。
既存のテキサス1.25GW案件とは分けて読む
Energy Vaultは8月、テキサスで1.25GWの統合電力インフラを提供する別の契約を公表した。そこではCaterpillarのガスエンジン、蓄電池、ハイパースケーラー契約、2027年末までに5億~6億ドルの売上見込みが示された。今回の275MWはmtu機器であり、需要は複数案件の協議として説明される。
公表情報は両者を結び付けていない。275MWを1.25GWへ足せば、供給者への機器発注と顧客向けインフラ契約を同じ種類の独立容量として二重に数える恐れがある。逆に275MWをテキサス案件の一部と決めれば、メーカーと時期の違いを無視した推測になる。顧客契約容量、発注済み機器、稼働容量の三つは別々に管理すべきだ。
バックログも自動的な受け皿にはならない。会社は8月10日時点で約20億ドルと説明したが、10-Qでは、拘束力ある契約、条件付きオプション、未契約の開発パイプラインを区別し、想定どおり売上になる保証はないと警告している。9月発表が「協議」と呼ぶ275MWを、外部からバックログへ組み入れることはできない。
サイトが実効容量と許認可を決める
現場が決まれば、多くの未知数が初めて計算できる。ガスの輸送能力と圧力、燃料価格、排出処理、騒音、変圧器、開閉装置、蓄電池、制御、保守、冗長性、将来の系統接続がサイトごとに異なる。データセンターが支払うのは、エンジン銘板の合計ではなく、母線で受け入れられた安定電力である。
用途も重要だ。mtuの製品分類は、非常用、主電源、データセンター連続運転を分けている。Energy Vaultの供給契約は機種、台数、燃料を削除しており、Series 4000や単機出力、特定の排出性能を推定する根拠はない。
米環境保護庁のデータセンター向け資料によれば、主電源・予備電源の定置エンジンには連邦の性能基準や有害大気汚染物質規制が適用され得る。大気許可の多くは州・地方当局が発行する。場所と運転時間が不明な段階では、具体的な許可日程を置けない。
会社全体の数字も、この配置を軽い問題にしない。6月末の現金・現金同等物は9,304万ドル、制限現金は5,498万ドルだった。流動負債に含まれる借入れは7,798万ドル、長期借入れは1億6,504万ドル。第2四半期売上高は1,737万ドル、純損失は2,969万ドルである。新融資より前の連結値であり、案件損益そのものではないが、資産レベルの資金調達が必要な理由を示す。
メーカーと貸し手はすでに署名した。残る署名者は、許可された場所でその電気を買う顧客である。その名前が出るまでは、275MWは金融化された製造途中の在庫であり、稼働電源ではない。
会員向け解説
プロフィールの詳細
適切な会員レベルでログインすると、解説全文と出典メモをご覧いただけます。
Strategic Circle 限定
Strategic Circle
すべての読者に公開されています。参加してログインすると プロフィール解説 を閲覧できます。
Strategic Circle に参加Leadership Alliance 会員限定
Leadership Alliance
対象となる IP 資産の所有者・管理者向けです。ログインすると Leadership Alliance の解説を閲覧できます。
Leadership Alliance に参加