
الخلاصة
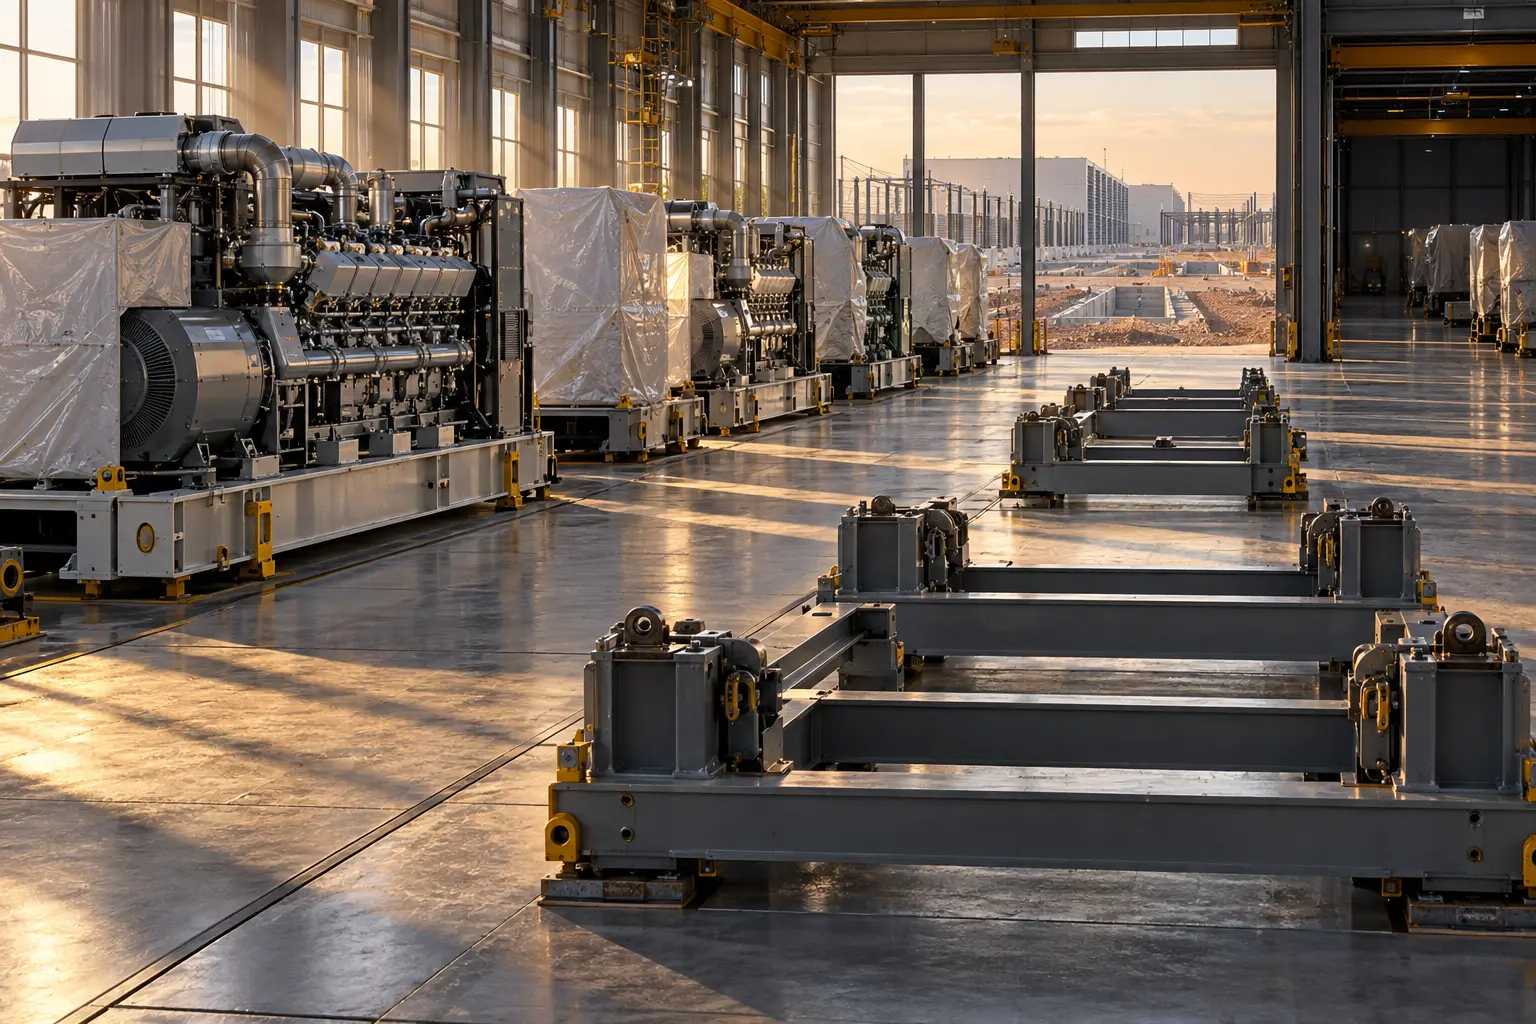
- تقول Energy Vault إنها تعاقدت بالكامل على 275 ميغاواط من قدرة التوليد بمحركات ترددية من Rolls-Royce mtu، على أن يبدأ التسليم في النصف الثاني من 2027 ويستمر إلى النصف الأول من 2028. ويمول تسهيل مضمون بنحو 137.5 مليون دولار المعدات والتركيب والتشغيل التجريبي.
- لا يُسحب التمويل دفعة واحدة، بل يتبع أقساط عقد التوريد ويخضع لمساهمات رأسمالية واحتياطي خدمة دين وشروط تقييم. كما يحمل هامش فائدة عائماً ورسماً على الالتزام غير المسحوب وضمانات وحقوقاً لإعادة تسويق المعدات.
- تنتهي فترة السحب في 31 ديسمبر 2027 ويستحق الدين في 2 يناير 2028، مع احتمال استمرار التسليم بعد ذلك. ولم يحدد الإعلان حملاً أو موقعاً أو عميلاً أو اتفاق شراء طاقة أو وقوداً أو ترخيصاً، فتبقى وجهة المعدات هي الإثبات الناقص.
تكشف وثائق الدين عن قرار استراتيجي أدق من عبارة «تسريع الوصول إلى الطاقة». اشترت Energy Vault زمناً في جدول مصنع، واستعانت بائتمان خاص كي لا تدفع الثمن كله من سيولة الشركة مقدماً. لكنها في المقابل وضعت موعداً نهائياً لتحويل ذلك الزمن إلى مشروع. فالمعدات الممولة تحتاج إلى عقد طويل وموقع قابل للبناء قبل أن يأتي استحقاق 2028.
يفصل يومان فقط بين نهاية فترة إتاحة القرض وتاريخ استحقاقه. وتقول الشركة إن تسليم المحركات سيمتد من النصف الثاني من 2027 إلى النصف الأول من 2028. وقد يعني ذلك أن بعض الوحدات تكون قيد النقل أو التركيب أو الاختبار عندما يصبح أصل الدين والفوائد والرسوم واجبة السداد أو الاستبدال بتمويل آخر.
يؤكد إعلان 10 سبتمبر أن 275 ميغاواط من تقنية mtu قد حُجزت وتعاقدت بالكامل، وأن Eagle Point Credit Management قدمت تمويل المعدات. وهذا يقلص مخاطر عدم توافر المحركات ومقدار رأس مال الشركة المستخدم قبل النشر.
أما الطلب فيُعرض باعتباره مناقشات حالية لفرص متعددة الغيغاواط مع حرم للذكاء الاصطناعي والحوسبة عالية الأداء. المناقشة قد تبرر الاحتفاظ بخيار صناعي، لكنها ليست التزاماً من عميل. ولا يذكر الإعلان موقعاً أو اتفاق شراء طاقة أو عقد بنية تحتية أو إمداد غاز أو أمر بدء. ولذلك لا يجوز تحويل قدرة مصنع متعاقد عليها إلى قدرة تشغيلية في مركز بيانات.
جدول السحب يواكب أقساط التصنيع
يفصل اتفاق الائتمان المودع لدى هيئة الأوراق المالية مبلغ 137.5 مليون دولار تقريباً إلى مراحل. أتاح ما يصل إلى 38.36 مليون دولار في أغسطس 2026 و10.58 ملايين في نوفمبر. ومن يناير إلى سبتمبر 2027 يبلغ الحد الشهري 6.73 ملايين، ثم 11.54 مليوناً في كل من أكتوبر ونوفمبر و4.81 ملايين في ديسمبر.
ترتبط هذه السحوبات بموعد استحقاق المدفوعات في عقد المعدات. يبدأ كل قرض احتساب الفائدة من تاريخ تمويله، فلا تُحمّل الفائدة على كامل الالتزام منذ اليوم الأول. هذه ميزة في إدارة النقد، لكنها تفرض تمييزاً بين الحد المتعهد به، والمبلغ المسحوب، والمعدات المصنعة، والمعدات المسلمة. الثابت بالكامل اليوم هو الأول فقط.
لا تعفي الديون المساهمين من التمويل. قبل كل سحب، يجب على المقترض إثبات وجود مساهمة نقدية تغطي نسبة محجوبة من قسط سعر المعدات، إضافة إلى كامل المبالغ الأخرى المستحقة حينها بموجب عقد التوريد. كما يخضع لنسبة سلفة غير معلنة. ويتطلب السحب الأول تقييماً مكتبياً وحساب احتياطي يكفي خدمة الدين لثلاثة أشهر.
لهذا لا يمثل مبلغ القرض التكلفة النهائية لـ275 ميغاواط. تبقى مساهمة حقوق الملكية والفوائد والرسوم والنقل والتركيب وربط الوقود والمفاتيح الكهربائية والبطاريات وأنظمة التحكم والتشغيل. كما أن القدرة الاسمية للمحركات لا تساوي القدرة الصافية المقبولة عند قضبان مركز البيانات بعد الأحمال المساعدة وقيود التشغيل.
الكفاءة في استخدام رأس المال لا تعني انخفاض كلفته
تقول Energy Vault إن التمويل يحد من استخدام رأس مال الشركة قبل نشر المعدات. هذا وصف صحيح لتوقيت النقد، وليس سعراً مخفضاً للمال. يوضح نموذج 8-K أن قرض SOFR يضيف 6.75 نقاط مئوية إلى المعدل المرجعي حتى نهاية 2026، ثم 7.50 نقاط بعد ذلك. ويضيف خيار ABR مقدار 5.75 و6.50 نقاط على التوالي.
هذه هوامش فوق مرجع متغير، وليست معدلات فائدة كلية. وبعد أول سحب، يدفع المقترض رسماً سنوياً قدره 1% على الالتزام المتاح غير المستخدم. وعند السداد تُضاف علاوة إلى الأصل والفوائد والتكاليف. وفي أحداث محددة، يستهدف العقد مضاعفاً قدره 1.165 مرة على قاعدة رأس المال ذات الصلة للمقرضين.
لا يمكن تحويل المضاعف إلى رسم بسيط قدره 16.5%. فمواعيد السحب والفوائد والخصومات والرسوم والمدفوعات الأخرى تدخل الحساب، وبعضها غير معلن. السؤال الاقتصادي الصحيح هو: هل تختصر حصة التصنيع مدة تدر دخلاً يفوق تكلفة الدين؟ إن وصلت المشاريع مبكراً، تصبح الهوامش ثمناً للسرعة. وإن ظلت المحركات بلا موقع، تصبح كلفة للاحتفاظ بخيار يتناقص أجله.
الشركة ذات الغرض الخاص تعزل الأصل ولا تخلق الإيراد
المقترض هو EV Gen Set 1, LLC، وتملكه EV Gen Set I HoldCo, LLC. وقد حُصر نشاطهما في شراء المعدات وتطبيقها أو تشغيلها لبيع الكهرباء. ويملك الدائنون ضماناً من المرتبة الأولى على معظم الأصول، بما في ذلك حقوق عقد التوريد والحسابات والحصص في المقترض.
يساعد هذا الصندوق القانوني على تتبع النقد والمعدات، لكنه لا يثبت أن مخاطر المجموعة اختفت أو أن للمشروع تدفقاً نقدياً. فالعقد يقيد الديون الجديدة والرهون وبيع الأصول والاستثمارات والتوزيعات. ويعد اتفاق شراء الطاقة والعقود الخاصة باستخدام المعدات أو بيع كهربائها عقوداً جوهرية، ما يجعل موافقة المقرض جزءاً من هندسة التعاقد مع العميل.
وتكشف أحكام إعادة التسويق عن خطة التعافي. المحرك المعياري أسهل نقلاً من محطة نصف مبنية، ويمكن بيعه أو تخصيصه لموقع آخر إذا تعطل المشروع الأول. غير أن قابلية النقل ليست سيولة كاملة. الطراز والتردد والوقود وتجهيزات الانبعاثات ونظام التشغيل والنقل والتخزين والضمان تحدد عدد المشترين والسعر.
يحمي الضمان استرداد الدين قبل أن يحمي عائد المساهم. لذلك يطلب الاتفاق تقييماً ويضع نسبة سلفة. ينظر المقرض إلى قيمة المعدات القابلة للاسترداد، لا إلى خطاب نمو الذكاء الاصطناعي وحده. ولا ينتقل مركز الثقل إلى تدفق نقدي تعاقدي إلا بعد ظهور عميل وتمويل مشروع أطول أجلاً.
جسر الشراء ينتهي قبل اكتمال العبور
ينتهي السحب في آخر يوم من 2027 ويحل الاستحقاق في 2 يناير 2028، بينما قد تمتد عمليات التسليم إلى يونيو تقريباً. لا يمنح التمويل المنشور سنوات من التشغيل قبل السداد. ويلزم العثور على «تمويل استبدال» أثناء التصنيع أو البناء.
قد تبيع الشركة المعدات لشركات مشاريع، أو تحصل على دين طويل مدعوم بعقد عميل، أو تضيف حقوق ملكية، أو تبيع جزءاً من الحصة. ويلزم الاتفاق بالسداد الإجباري من عائدات بعض مبيعات الأصول والديون الجديدة غير المسموح بها وبعض إصدارات الأسهم وضمان الدفعة المقدمة. هذه مخارج متاحة في النص وليست مخارج أُنجزت.
سيكون الإفصاح الأقوى تسهيلاً يمتد إلى ما بعد التشغيل التجريبي، أو عقداً ملزماً من عميل ذي ملاءة. أما تمديد جسر الشراء وحده فيخفف الضغط لكنه يكشف أن توقيت التخصيص الأصلي تحرك. وكلما اقترب 2027 من نهايته، تصبح نسبة المعدات المرتبطة بمشاريع ممولة أهم من إجمالي القدرة المحجوزة.
اتفاق تكساس البالغ 1.25 غيغاواط سجل منفصل
أعلنت Energy Vault في أغسطس اتفاقاً آخر يخص 1.25 غيغاواط من بنية الطاقة المتكاملة في تكساس. استخدم الإعلان السابق محركات غاز من Caterpillar وبطاريات، وتحدث عن عقد مع عميل ضخم وإيرادات متوقعة بين 500 و600 مليون دولار حتى نهاية 2027. أما الحجز الجديد فيذكر mtu وفرصاً أوسع لا تزال قيد المناقشة.
لم تربط الشركة علناً بينهما. إضافة 275 ميغاواط إلى 1.25 غيغاواط تخلط معدات متعاقداً عليها من مورد ببنية متعاقد عليها من جهة العميل، وقد تعد القدرة مرتين. واعتبار المحركات جزءاً من تكساس يفترض تخصيصاً غير معلن ويتجاهل اختلاف المورد والجدول. يجب فصل قدرة العميل المتعاقدة عن معدات المورد المتعاقدة وعن القدرة العاملة فعلاً.
ولا يحل دفتر الأعمال المتراكمة هذه المشكلة. قالت الشركة إن قيمته تقارب ملياري دولار في 10 أغسطس، لكن تقرير 10-Q يميز بين العقود الملزمة والخيارات المشروطة وخط التطوير غير المتعاقد عليه. ويحذر من أن تلك القيم قد لا تتحول إلى إيراد في موعدها أو إطلاقاً. وبما أن إعلان سبتمبر يتحدث عن مناقشات، لا يستطيع قارئ خارجي إدخال 275 ميغاواط في backlog من تلقاء نفسه.
الموقع هو المقام المفقود
يحدد الموقع ما إذا كانت القدرة الصناعية قابلة للبيع. يحتاج المشروع إلى غاز بالحجم والضغط المناسبين، وإلى محولات ومفاتيح وبطاريات وتحكم وأعمال مدنية ومعالجة انبعاثات وإدارة ضوضاء وصيانة واختبارات حمل. ما يشتريه مركز البيانات هو كهرباء ثابتة ومقبولة عند نقطة التسليم، لا مجموع لوحات المحركات في المصنع.
ويغير نمط التشغيل الكلفة والتنظيم. يميز دليل منتجات mtu بين الاستعداد والطاقة الرئيسية والتشغيل المستمر لمراكز البيانات. لم تكشف Energy Vault الطراز أو عدد الوحدات أو الوقود أو تصنيف الخدمة، وحُجبت هذه التفاصيل في العقد. لذلك لا يصح استنتاج Series 4000 أو قدرة الوحدة أو معيار انبعاث محدد.
توضح وكالة حماية البيئة الأميركية أن المحركات الثابتة للطاقة الرئيسية أو الاحتياطية قد تخضع لمعايير اتحادية للأداء والملوثات الخطرة، وأن معظم تصاريح الهواء تصدرها سلطات الولايات والمحليات. من دون عنوان وساعات تشغيل لا توجد خريطة ترخيص محددة يمكن احتسابها.
وتجعل القوائم المالية هذه المهلة مهمة. كان لدى Energy Vault في 30 يونيو 93.0 مليون دولار نقداً حراً و55.0 مليوناً نقداً مقيداً، مقابل 78.0 مليوناً من الدين الجاري و165.0 مليوناً من الدين طويل الأجل. بلغت إيرادات الربع 17.4 مليون دولار وصافي الخسارة 29.7 مليوناً. تسبق الأرقام التسهيل الجديد ولا تمثل اقتصادياته، لكنها تفسر الحاجة إلى تمويل على مستوى الأصل وسرعة تحويله إلى دخل.
وقّع المصنع والمقرض. لم يظهر بعد توقيع الجهة التي ستدفع ثمن الكهرباء. إلى أن يظهر، تظل 275 ميغاواط مخزوناً صناعياً ممولاً قيد التكوين، لا قدرة عاملة ذات عائد مثبت.
إحاطة الأعضاء
سياق أعمق للملف الشخصي
سجّل الدخول بمستوى العضوية المناسب لفتح الإحاطة الكاملة وملاحظات المصادر.
للدائرة الاستراتيجية فقط
الدائرة الاستراتيجية
مفتوح لجميع القراء. افتح إحاطات الملف الشخصي بعد الانضمام وتسجيل الدخول.
انضم إلى الدائرة الاستراتيجيةلأعضاء تحالف القيادات فقط
تحالف القيادات
لأصحاب الأصول الفكرية المؤهلين وللإدارة؛ سجّل الدخول للوصول إلى إحاطات التحالف.
انضم إلى تحالف القيادات