
Resumen
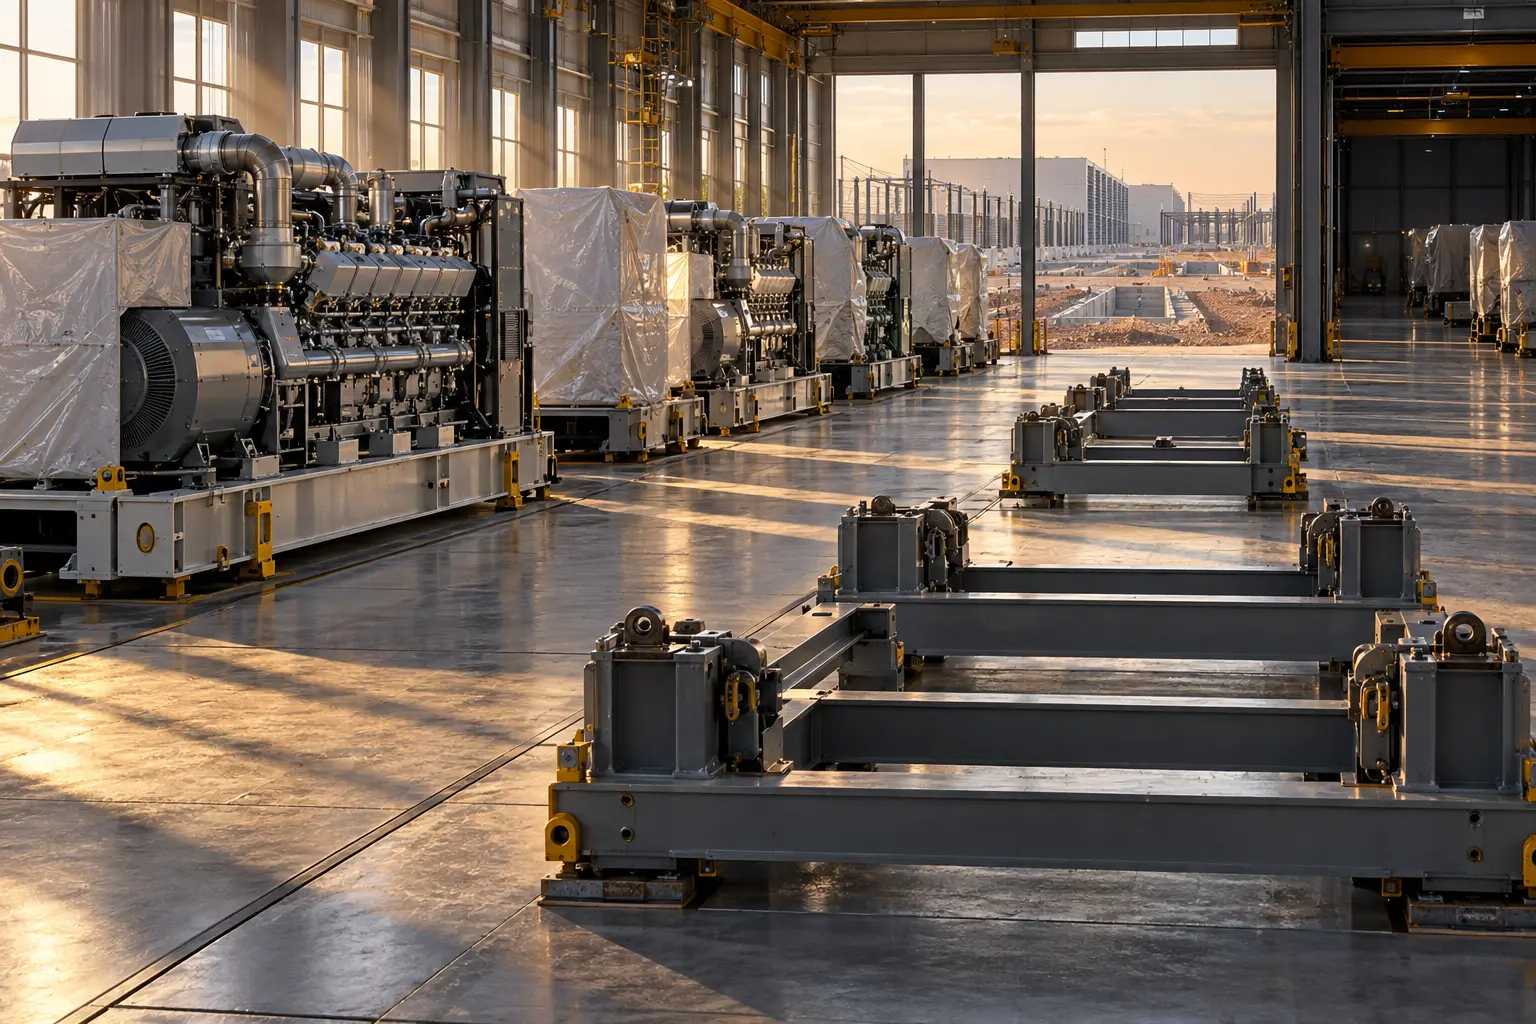
- Energy Vault afirma haber contratado por completo 275 MW de capacidad de generación con motores alternativos Rolls-Royce mtu. Las entregas se prevén entre la segunda mitad de 2027 y la primera de 2028, respaldadas por una línea sénior garantizada de unos 137,5 millones de dólares.
- El préstamo se desembolsa contra cuotas del contrato de suministro y exige aportaciones de capital, una reserva de servicio de deuda y otras condiciones. Devenga un margen variable, comisión sobre saldos no dispuestos y una prima de amortización en determinados supuestos.
- La disponibilidad termina el 31 de diciembre de 2027 y el vencimiento llega el 2 de enero de 2028. El anuncio no asigna los motores a una carga, un cliente, un PPA, un sitio o un permiso, por lo que la colocación comercial es la prueba pendiente.
Un calendario de financiación puede decir más que una presentación de producto. En este caso, la última ventana para disponer fondos termina el 31 de diciembre de 2027. Dos días después vence el préstamo. Mientras tanto, Energy Vault espera recibir equipos hasta la primera mitad de 2028. La deuda de compra podría, por tanto, llegar a su fecha final antes de que la última máquina esté instalada o siquiera entregada.
Esa aparente contradicción no implica que el plan carezca de salida. La financiación de equipos suele ser un puente hacia una deuda de proyecto, una venta o una estructura respaldada por el cliente. Lo que sí hace es fijar una fecha de comprobación. Antes de 2028, la empresa necesita mostrar cómo una reserva industrial se convierte en activos con ubicación, autorización y flujo de caja.
El comunicado del 10 de septiembre separa, quizá sin proponérselo, oferta y demanda. La oferta está «asegurada y totalmente contratada»: 275 MW de tecnología mtu, con Eagle Point Credit Management financiando la compra. La demanda aparece como conversaciones de varios gigavatios para campus de inteligencia artificial y computación de alto rendimiento. Una conversación puede justificar reservar una opción; no constituye por sí sola un ingreso contratado.
El préstamo sigue el progreso de fábrica
La estructura no entrega 137,5 millones de dólares el primer día. El contrato presentado ante la SEC establece una serie de máximos: 38,36 millones en agosto de 2026; 10,58 millones en noviembre; 6,73 millones por mes entre enero y septiembre de 2027; 11,54 millones tanto en octubre como en noviembre; y 4,81 millones en diciembre.
Los desembolsos atienden pagos a medida que vencen las cuotas del acuerdo de equipos. Cada préstamo nuevo se suma a los anteriores, pero sólo empieza a devengar interés desde su fecha de financiación. Así, la deuda dibuja el avance de fabricación. La línea comprometida demuestra que el dinero puede estar disponible si se cumplen las condiciones; no demuestra que todas las facturas, hitos o entregas ya existan.
El prestatario tampoco aporta únicamente deuda. Antes de cada disposición debe mostrar capital suficiente para una proporción censurada de la cuota de equipos y para el total de otros importes exigibles. Debe respetar una tasa de anticipo no publicada. El primer desembolso requiere una valoración de escritorio y una cuenta capaz de cubrir tres meses de servicio de la deuda.
La consecuencia es importante para cualquier cálculo. Los 137,5 millones no equivalen al coste completo del conjunto de motores. Falta la parte de capital, además de partidas de instalación, transporte, combustible, interconexión interna, permisos y operación. Dividir la línea por 275 MW produciría un coste incompleto y, además, utilizaría potencia nominal en vez de capacidad útil entregada a los servidores.
La deuda reservada tiene un precio creciente
Energy Vault presenta el acuerdo como una forma de limitar el capital corporativo antes del despliegue. La eficiencia consiste en escalonar el efectivo, no en obtener dinero barato. El 8-K resume un préstamo SOFR con un margen de 6,75 puntos porcentuales hasta el cierre de 2026 y 7,50 puntos después. La alternativa ABR suma 5,75 y 6,50 puntos. Tras el primer giro, el compromiso no utilizado soporta una comisión anual del 1%.
Existe asimismo una prima de devolución. Para ciertos eventos, el contrato busca que los prestamistas alcancen un múltiplo de 1,165 veces sobre la base definida. No es correcto convertir ese número en una comisión simple del 16,5%. Intereses, fechas de desembolso, principal, descuentos y otros cobros forman parte de la cuenta, y los datos completos no son públicos.
La lógica económica depende de lo que compre ese coste. Si tener motores disponibles adelanta ingresos de un centro de datos, el diferencial puede funcionar como precio por velocidad. Si los equipos esperan meses sin asignación, la empresa paga por conservar una opción. El rendimiento sólo aparece después de restar intereses, combustible, mantenimiento, capacidad ociosa, emisiones y capital de instalación al ingreso de un contrato de larga duración.
El colateral revela qué puede ocurrir si no hay proyecto
El deudor, EV Gen Set 1, LLC, y su sociedad holding son vehículos con una finalidad estrecha: comprar los equipos y destinarlos a vender energía. La garantía abarca prácticamente todos sus activos, los derechos del acuerdo de suministro, cuentas y participaciones del prestatario. La documentación también limita deuda adicional, gravámenes, ventas, inversiones y distribuciones.
La separación protege la trazabilidad del activo y facilita un préstamo dedicado. No convierte al conjunto en un proyecto autosuficiente. El contrato clasifica los PPA y otros acuerdos de uso o venta de energía como documentos materiales. Firmarlos o modificarlos queda sujeto a la arquitectura de consentimiento del prestamista. A medida que se desembolsa el dinero, el financiador participa indirectamente en la forma de la salida comercial.
Las disposiciones de remarketing son el reverso de la modularidad. Si un sitio desaparece, los motores pueden en teoría venderse o trasladarse. En la práctica, el modelo, la frecuencia, las normas locales, el régimen de funcionamiento, la logística y la garantía reducen el universo de compradores. Una salida por colateral puede recuperar valor para la deuda sin preservar necesariamente la rentabilidad del accionista.
Por eso importan los informes de valoración y la tasa de anticipo. El préstamo no confía sólo en una narrativa sobre demanda de IA; también mira la capacidad de recuperación del equipo. Una financiación respaldada por contrato de cliente sería distinta, porque el valor central procedería del flujo de caja y no sólo de la máquina revendible.
El vencimiento exige una segunda financiación
La entrega anunciada desde la segunda mitad de 2027 hasta la primera de 2028 se solapa con una disponibilidad que termina en diciembre y un vencimiento el 2 de enero. No hay amortización larga que espere varios años de operación. Principal, intereses, comisiones, costes y prima deben pagarse o sustituirse.
Podría existir un plan de take-out que no se haya divulgado. La venta de los equipos a sociedades de proyecto, deuda de infraestructura con plazo operativo, capital del cliente o una colocación de activos son rutas plausibles. El contrato obliga a amortizar con determinados ingresos por ventas, nueva deuda no permitida, emisiones de capital o garantías de anticipo. Enumerar rutas no demuestra que una de ellas esté cerrada.
El momento adecuado para juzgar será antes de la gran secuencia de pagos de 2027. Si para entonces cada bloque de motores tiene proyecto, cliente, permisos y financiación definitiva, la deuda breve habrá servido exactamente como puente. Si se acerca diciembre con equipos sin destino, la negociación se hará contra reloj y el precio del capital reflejará más valor de reventa que flujo de caja.
Los 275 MW no deben mezclarse con el acuerdo texano
Un mes antes, Energy Vault describió un contrato de 1,25 GW de infraestructura integrada en Texas. Aquella comunicación hablaba de motores Caterpillar, baterías, un cliente hyperscaler y 500–600 millones de dólares de ingresos esperados hasta finales de 2027. La operación actual cita mtu y oportunidades todavía en discusión.
Nada publicado asigna los nuevos motores a ese cliente. Sumarlos a los 1,25 GW inflaría la capacidad combinando una compra de proveedor con un contrato de cliente. Suponer que forman parte del programa de Texas inventaría una relación y pasaría por alto marcas y ventanas temporales distintas. Hasta que la empresa haga la conciliación, deben mantenerse libros separados.
También debe quedar separado el backlog. La compañía informó de unos 2.000 millones de dólares al 10 de agosto, pero el 10-Q distingue contratos vinculantes, opciones contingentes y pipeline no contratado. Advierte que ninguno garantiza ingresos en la fecha prevista. El comunicado de septiembre no afirma que los 275 MW estén incluidos en ese backlog.
La ubicación definirá la potencia realmente vendible
Un centro de datos no compra sólo potencia de placa. Necesita gas disponible en volumen y presión, permisos atmosféricos, transformadores, interruptores, baterías, controles, obra civil, redundancia, mantenimiento y pruebas con la carga. Los consumos auxiliares y los límites de operación reducen la potencia utilizable respecto al nombre del conjunto.
Además, la función cambia la economía. El buscador de productos mtu diferencia servicio de reserva, potencia principal y funcionamiento continuo para centros de datos. Energy Vault no revela modelo, número de unidades, combustible ni clasificación. La documentación de crédito censura esas variables, por lo que no cabe deducir una Serie 4000 ni una tasa de emisiones concreta.
La jurisdicción también decide el ritmo. La EPA señala que motores estacionarios de producción y respaldo pueden estar sujetos a normas federales, mientras los permisos suelen depender de autoridades estatales y locales. Sin sitio, horas de funcionamiento y tecnología exacta, no existe una ruta de permisos verificable.
El contexto financiero aumenta la relevancia de esa ruta. Al 30 de junio, Energy Vault tenía 93,0 millones de dólares en efectivo libre y 55,0 millones en efectivo restringido, frente a 78,0 millones de deuda corriente y 165,0 millones de deuda a largo plazo. El trimestre generó 17,4 millones de ingresos y una pérdida neta de 29,7 millones. El nuevo vehículo evita cargar todo el pago inicial a esa caja, pero añade otra obligación que necesitará un activo rentable o una salida.
La empresa ya posee dos recibos: fabricante y prestamista. El mercado necesita el tercero, el cliente que pagará por la energía en un lugar autorizado. Hasta entonces, 275 MW describen inventario financiado en formación, no capacidad operativa.
Informe para miembros
Contexto ampliado del perfil
Inicia sesión con el nivel de membresía adecuado para desbloquear el informe completo y las notas de las fuentes.
Solo para Strategic Circle
Strategic Circle
Abierto a todos los lectores. Desbloquea informes de perfil después de unirte e iniciar sesión.
Únete a Strategic CircleSolo para Leadership Alliance
Leadership Alliance
Para propietarios y directivos cualificados de activos de propiedad intelectual; inicia sesión para desbloquear los informes de la alianza.
Unirse a Leadership Alliance