
トピック
AI インフラ経済
「トピックの観点から見たAI インフラ経済トピックは、特定のテーマ、シグナル、または監視すべき話題を共有する記事を結びつけます。このページは、関連報道、公開情報源、市場関係者、インフラへの影響をたどる豊かな道筋を提供し、企業動向、政策決定、地域的影響、運用リスクにわたってそのトピックがなぜ重要なのかを理解するための十分な文脈を与えます。単なる記事リストにとどまらず、読者は繰り返し現れるシグナル、影響を受ける組織、公開証拠、市場背景、サービス継続性、調達、競争、コンプライアンス、戦略計画といった背景を比較できます。このページでは、トピックの対象範囲、関係するインフラ事業者や政策、報道内容を裏付ける証拠、そして通信事業者、顧客、投資家、政策関係者にとってそのテーマがなぜ重要なのかを説明します。」

北米のクラウドサービストレンド
IMCはCoreWeave利用を拡大したが、購入容量の分母は示していない
クオンツ取引会社 IMC は、2025年から複数の CoreWeave クラスターを本番運用したうえで、CoreWeave Kubernetes Service を含む利用規模を大幅に拡大する。初回導入ではなく既存依存の拡張であり、契約額、期間、GPU、容量、地域、SLA、研究効果の実測値は非公開である。

アジア太平洋のクラウドサービストレンド
Microsoftのインド最大クラウド拠点、開設後も早期アクセスの境界内
Microsoft はインド最大のデータセンター拠点を開設したが、Azure の現行製品表では India South Central が早期アクセス顧客限定と表示されている。選定利用者を受け入れる稼働地域である一方、全顧客や全製品に対する一般提供ではない。この違いが現在の成熟度を決める。
北米のデータセンタートレンド
Vantage向け電源計画は着工したが、容量配分と供給実績は別物だ
We Energies はウィスコンシン州で太陽光、風力、蓄電池の三案件に着工し、それぞれの容量のおよそ半分を Vantage Data Centers の Port Washington キャンパス向けに割り当てる。電源確保が実物の工事へ進んだ意義は大きい。ただし、着工は発電開始ではなく、50%の配分もキャンパス需要の50%を満たすという意味ではない。
北米のデータセンタートレンド
Amazonは新設より先にインディアナの計算資産を組み替える
複数のデータセンターを一つの Trainium クラスターとして動かす――Amazon の内部計画で重要なのは、6,000台超という台数よりも、既に投じた設備を共通のネットワーク、ストレージ、光ファイバーで再利用する判断だ。稼働率と投入時期が伴わなければ、再設計は資本効率ではなく支出の前倒しに終わる。
欧州・中東のデータセンタートレンド
シーメンスの60億ユーロ受注が示す、データセンター電力投資の現在地
Smart Infrastructure が9カ月間に積み上げたデータセンター関連受注は約60億ユーロに達した。電力設備の調達が本格化した証拠ではあるが、稼働済みの容量でも、計上済み売上高でも、個別案件の一覧でもない。

欧州・中東のデータセンタートレンド
InfineonのAI向け能力予約は、受注残と呼ぶにはまだ輪郭が足りない
AI データセンター向け電源需要は、Infineon の生産能力計画を動かす規模になった。ただし「10億ユーロ台後半」の累積収益規模には、締結済みの契約と交渉中の案件が同居する。大きさは見えたが、拘束力はまだ見えない。

北米のデータセンタートレンド
SanDiskのデータセンター急伸は、価格と契約を別々に読む必要がある
四半期のデータセンター売上高は倍増し、開示された新事業モデル契約は合計10件となった。一方、全社の前四半期比増収の約3分の2は価格上昇による。需要の強さは確認できても、NAND 市況の変動を契約がどこまで吸収するかはまだ見えない。
北米のデータセンタートレンド
SpaceXのAI投資は四半期158億ドル、次の勝負は設備を長期収益へ変えること
SpaceX の第2四半期資料は、AI 基盤の建設速度だけでなく、資産と契約の時間差を示した。設備は何年も残り減価償却される一方、少数の顧客との契約は立ち上げ後、一般に90日前の通知で終了できる。この非対称性が1.4GW の価値を決める。

グローバルのデータセンタートレンド
KKRの192億ドル基金、問われるのは調達額より配分の精度
KKR は過去最大のインフラ基金について最終募集を終えた。投資余力が確定したことで大型案件に臨む力は増すが、192億ドルは完成済み設備の価値でも、すでに支払った現金でもない。ここから先は、資金をどの条件で実物資産へ変えるかが評価の中心になる。

アジア太平洋のデータセンター
Visionbay.ai、台湾で5MW の Nvidia AI クラスターを開設
Foxconn は、クラスターが商用利用可能で90%以上利用されていると述べているが、その数字がどのように算出されたかは説明していない。
北米のデータセンター
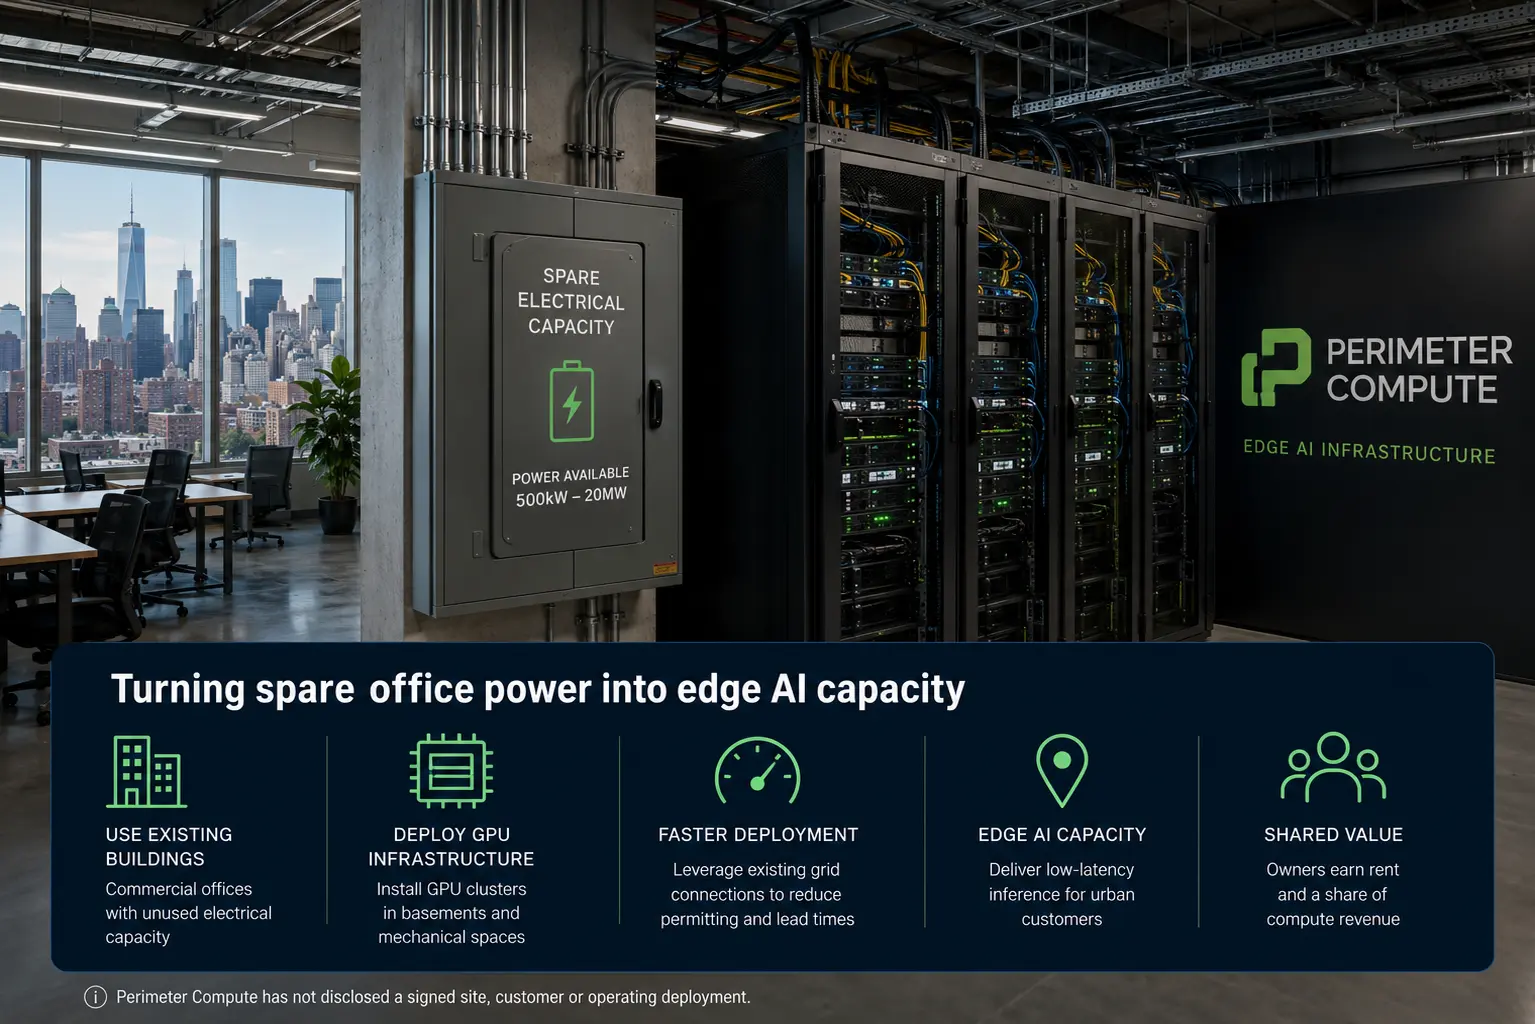
Perimeter Compute、オフィス余剰電力をエッジ AI に活用へ
同スタートアップは、未使用の電力容量がある商業ビルに GPU インフラを設置する計画だが、契約済みの拠点、顧客、稼働中の導入事例は明らかにしていない。

北米のデータセンタートレンド
AMDのデータセンター売上67億ドル、成長物語は「次も届けられるか」という検証段階へ
AMD の第2四半期は、AI 需要を期待ではなく売上として示した。データセンターは前年同期比107%増の67億ドルとなり、全社売上の58%を占めた。一方、次四半期の約130億ドルという全社見通しは、達成済みの数字ではない。製品構成や顧客集中度が開示されないなか、焦点は規模そのものから、供給・導入・利益率を伴って成長を再現できるかへ移る。

北米のデータセンタートレンド
Caterpillarの205億ドル四半期が示す、データセンター電力需要の産業波及
Caterpillar の四半期売上高・収益は初めて200億ドルを超えた。重要なのは記録そのものより、データセンター投資が大型発電機、タービン、建設機械、保守能力へどう伝わっているかである。ただし、全社24%増、Energy & Transportation の17%増、発電製品のユーザー向け販売72%増、受注残92%増は、それぞれ対象が異なる。数字の順序を守ると、需要の強さと未完の供給責任が同時に見える。

アジア太平洋のクラウドサービストレンド
CoreWeaveのインドネシア360MW計画は、2028年までの実行工程を問う
CoreWeave は、インドネシアに3カ所のデータセンターを計画し、契約済み IT 電力を合計360MW、稼働目標を2028年とした。同社がアジア太平洋で発表した最初のデータセンター拠点である。一方、場所、拠点別容量、電力契約、顧客、投資額、許認可、建設工程は示されていない。従って、これは既存容量の追加ではなく、期限を伴う供給義務の表明として読む必要がある。

欧州・中東のクラウドサービストレンド
Anthropicと報じられた需要を、Tydalの121MW契約はどこまで支えられるか
Volta は、匿名の AI 研究所との100億米ドル規模の戦略提携と、ノルウェーでの133MW の AI ファクトリーを発表した。Bloomberg は研究所を Anthropic と特定したが、Volta と Bitdeer の一次発表は社名を挙げていない。一方、Bitdeer は121MW の IT 負荷、16年で約47億米ドルの予定支払い、10年後の解約権、条件付き信用補完、二つの稼働目標を示した。実行可能性は、この複数の条件が同時に満たされるかで決まる。

北米のクラウドサービストレンド
AWSがLusbyで撤回したのは一つの構想申請であり、州全体の計画ではない
Calvert County は8月4日、Amazon Data Services(AWS)が Calvert Technology Center の概念的サイト開発計画を正式に撤回したと発表した。申請は受理され、第一回審査のコメントを受けていたが、最終許可や建設には至っていない。地元報道は Calvert Cliffs 近くの約500MW、8棟の構想を伝える。AWS は理由を公表していない。確認できる変化は、特定の審査工程が終了したことである。
北米のデータセンタートレンド
Apple 株価、チップ不足警告で下落
Apple の弱気見通しは、AI 主導のメモリ需要とそれとは別のプロセッサ不足がコストを押し上げ、デバイス供給を制限していることを示している。

北米のデータセンタートレンド
Texasは474GWの接続待ちに「実現性の証明」を求める
Texas 州は PUCT と ERCOT に対し、接続手続きを進める全データセンター計画を、次の段階へ移す前に検証・監査するよう命じた。州政府によれば申請は474GW を超え、ERCOT の過去最大需要の5倍超、新規電力申請のおよそ90%をデータセンターが占める。ただし、474GW は稼働中の負荷ではない。今回の焦点は、申請者が電力、水、補助、支配関係を同じ尺度で説明して初めて、待ち行列の数字が計画情報になる点だ。

北米のデータセンタートレンド
Googleの15年PPAは太陽光の買い手を決めたが、2028年の発電を保証していない
Google は RWE がオクラホマ州で計画する155MWac の Crooked Creek Solar について、全発電量を15年間購入する。長期の買い手はプロジェクトの販売リスクを下げ、資金調達の根拠になり得る。一方で、契約は工事、系統接続、出力抑制、運転開始を完了させない。さらに太陽光の昼間出力と24時間稼働するデジタル負荷は同じ形ではない。PPA は重要な入口だが、供給実績そのものではない。

北米のデータセンタートレンド
YondrのManassas計画では、2029年のRFSを検証可能な到達点に変える必要がある
Yondr と Cerberus が運用する一部のファンドおよびアカウントなどは、米 Virginia 州 Manassas で40エーカーの用地を取得した。Yondr は、クラウド、企業、AI 向けの72MW データセンター・キャンパスを計画し、2029年を ready for service の目標としている。用地取得は明確な前進だが、RFS は単なる年号ではない。電力、許認可、建設、ネットワーク、試運転、顧客受け入れがそろって初めて、計画容量の一部がサービスになる。