
トピック
AI インフラ経済
「トピックの観点から見たAI インフラ経済トピックは、特定のテーマ、シグナル、または監視すべき話題を共有する記事を結びつけます。このページは、関連報道、公開情報源、市場関係者、インフラへの影響をたどる豊かな道筋を提供し、企業動向、政策決定、地域的影響、運用リスクにわたってそのトピックがなぜ重要なのかを理解するための十分な文脈を与えます。単なる記事リストにとどまらず、読者は繰り返し現れるシグナル、影響を受ける組織、公開証拠、市場背景、サービス継続性、調達、競争、コンプライアンス、戦略計画といった背景を比較できます。このページでは、トピックの対象範囲、関係するインフラ事業者や政策、報道内容を裏付ける証拠、そして通信事業者、顧客、投資家、政策関係者にとってそのテーマがなぜ重要なのかを説明します。」

アジア太平洋のデータセンタートレンド
ソフトバンク子会社の東南アジアAIデータセンター覚書、決まったのは役割分担まで
SB Telecom Singapore、SC ZEUS Data Centers、Robust HPC Group は、東南アジアで AI データセンターを共同展開するための体制を組んだ。土地、建物、GPU、通信を誰が担うかは明確になった一方、拠点、電力容量、投資額、顧客、稼働時期は一つも示されていない。

アジア太平洋のデータセンタートレンド
三菱電機、熊本の半導体2工場は8月正常化目標 生産量はなお不明
三菱電機は、熊本地震の後に一時停止した半導体工場2カ所について、8月中の通常操業移行を目指す。復旧の時間軸は示されたが、現在の生産量や仕掛品の損失、顧客向け出荷が平常に戻る時期は公表されていない。
北米のデータセンタートレンド
Hamletの公聴会が示した「649基」の内訳
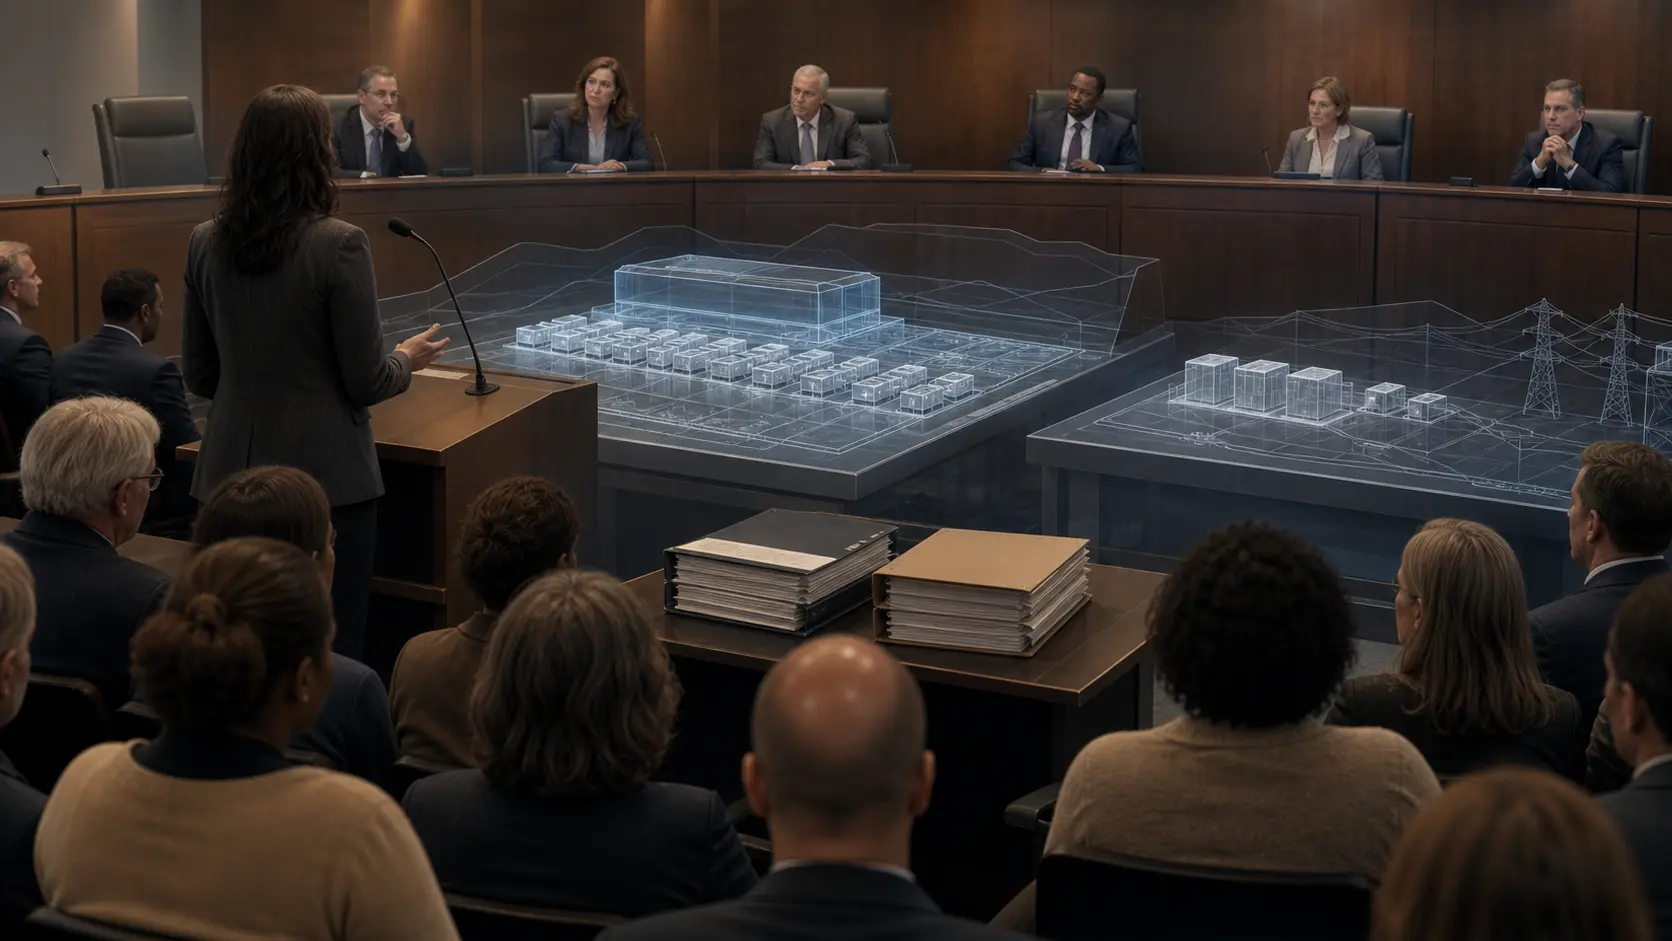
North Carolina 州で開かれた Amazon の Energy Way Tech Campus に関する大気許可の公聴会には100人を超える住民が集まった。対象は計649基のディーゼル機関だが、制度上は二つに分かれる。Amazon が申請する非常用592基――重要負荷用588基と補助用4基――と、恒久送電が整うまで Duke Energy が使う暫定電源57基である。同じ敷地計画を支える一方、許可も責任も別だ。公聴会の開催は最終承認を意味せず、全機器の設置や稼働を証明するものでもない。

グローバルのデータセンタートレンド
Nebiusの排出量は約32倍、ただし同じ設備の効率比較ではない
Nebius が2025年について開示したマーケット基準のスコープ1・2排出量は、合計6万5001トン CO2e だった。2024年の2036トンと比べると約32倍になる。一方、同社の稼働拠点は7カ所に増えており、同じ施設群を並べた効率試験ではない。さらに、建設やハードウェア製造を含むスコープ3は、境界とデータが整わず算定されていない。

アジア太平洋の国内通信事業者トレンド
DOCOMOがEricssonのRAN Computeを選定、無線網の余力を計算側で広げる
NTT DOCOMO は、4G、5G、5G-Advanced をまたぐベースバンド基盤として Ericsson RAN Compute を選んだ。Ericsson は前世代比で最大2倍の容量、半分未満のエネルギー使用をうたう。ただし、これは供給者の比較であり、DOCOMO 網の実測値ではない。発注額、台数、機種、導入地域、日程も公表されていない。

北米のデータセンタートレンド
オハイオの350MW自営電源、Veoliaが負うのは「つなぐ」運用責任
Veolia は、オハイオ州に計画される AI データセンター向け350MW マイクログリッドの運転・保守事業者に選ばれた。ガスエンジンとリニア発電機、430MWh の蓄電池を組み合わせ、系統に依存せず構内電力を賄う構想だ。発注者と開発者は公表されていない。350MW は発電設備の計画容量であり、稼働済みの IT 負荷ではない。運用主体は決まったが、性能はまだ実測されていない。

アジア太平洋のデータセンタートレンド
LG Uplusの追加投資は200MWへの道を太くしたが、稼働容量にはまだならない
LG が坡州の AI データセンターに1兆3000億ウォンを追加投入する方針を示したことで、計画の資金面は大きく前進した。一方、設備の状態は資金発表だけでは変わらない。LG Uplus は6月初め、工事進捗を約20%と説明し、200MW の電力供給枠を確保したとしていた。したがって今回確認できるのは、大規模キャンパスを造る実行余力の拡大であり、200MW がすでに通電、顧客引き渡し、計量されているという事実ではない。

グローバルのデータセンタートレンド
ENGIEの二つの「7GW」は、別々の契約段階を示している
ENGIE は6月末のデータセンター案件パイプラインを7GW とし、4GW を後期、3GW を初期に分類した。後期は2025年末の0.8GW から急増した。同社は別に、テクノロジー企業とデータセンター企業向け PPA も合計7GW と説明している。同じ単位と数字が並ぶため混同しやすいが、一方は案件開発、もう一方は電力購入契約を追う。どちらも、7GW のデータセンター負荷がすでに系統接続されているという意味ではない。
アジア太平洋のデータセンタートレンド
AirTrunkのSYD3は次の施工者を得たが、400MW超はまだ完成形だ
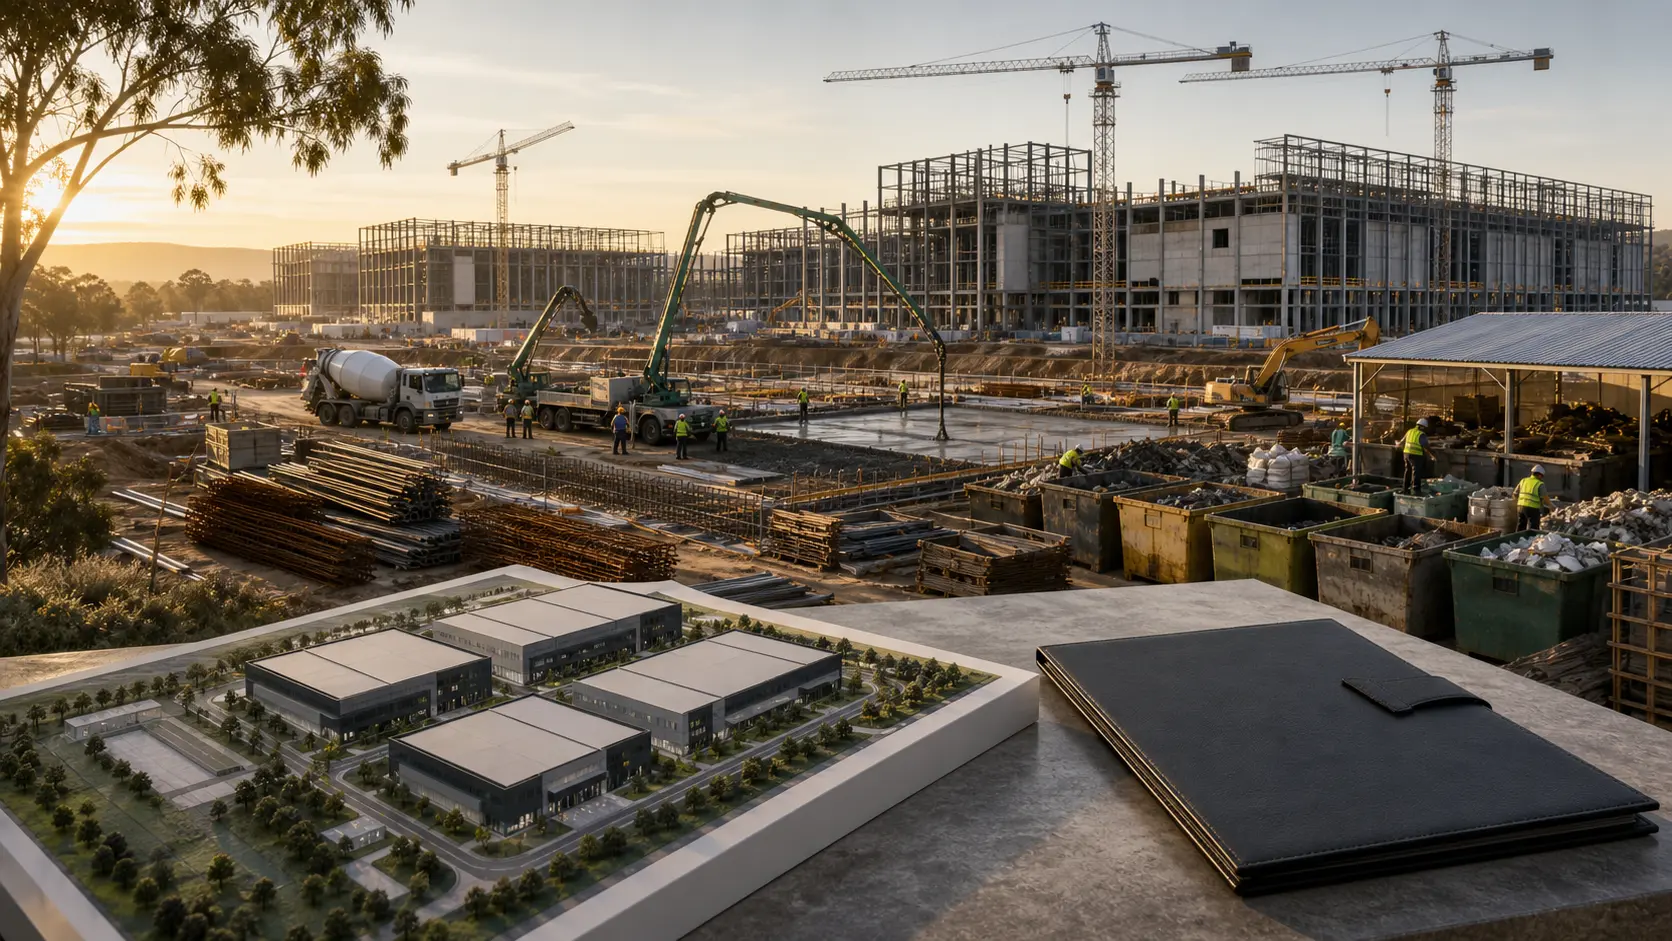
Bouygues Construction が AirTrunk の SYD3 次期工事を12億ユーロで受注した。豪州子会社 A W Edwards が担当し、2028年半ばの引き渡しを目指す。施工者、金額、期限が定まったことは、一般的な拡張構想より確かな前進である。ただし、400MW 超という数字は西シドニーの拡張後キャンパスを表す。今回の契約は一つの工事段階であり、稼働負荷は受電、建設、試運転、顧客受け入れの後に初めて成立する。

欧州・中東のデータセンタートレンド
Sloughの所有権はGLILへ傾くが、運用の主導権はYondrに残る
Yondr が GLIL Infrastructure と結んだ合意は、英国のデータセンター事業からの全面撤退ではない。対象は Slough で稼働する2棟のハイパースケール施設で、完了後は GLIL が過半数持分を取得する一方、Yondr は少数持分と運用管理を維持する。経済的な所有と現場の運営を分ける取引である。2棟は今年2月に発行された5億3200万ポンドの証券化タームノートの対象でもあった。売却価格、正確な比率、顧客名、株主間の権限、既存債務の扱いは公表されていない。

北米のデータセンタートレンド
Anthropic向けテキサス拠点の150億ドルは「融資済み」ではない――Googleの保証が映す信用構造
AI データセンターの資金調達で、需要予測より強い担保になるのは、支払いを履行できる相手の約束である。The Wall Street Journal によると、Morgan Stanley が率いる銀行団は、テキサス州 Hubbard で Nexus Data Centers が手がける Anthropic 向け拠点に約150億ドルを融資する協議を進めている。Anthropic が債務不履行に陥った場合、Google…

北米のデータセンタートレンド
PaducahのAI拠点は2031年を目指す一方、核関連の浄化は2065年まで続く
米エネルギー省は、連邦政府所有の Paducah Gaseous Diffusion Plant で、AI データセンターとエネルギー複合施設を開発・運営する事業者に Brookfield Asset Management を選んだ。AP によると総額は1000億ドルとされ、NextEra が2GW のガス発電、送電増強、2.6GW の蓄電池を建設・保有し、1.8GW の AI…
北米のデータセンタートレンド
Southavenの暫定電源に、初めて撤去の終点が置かれた
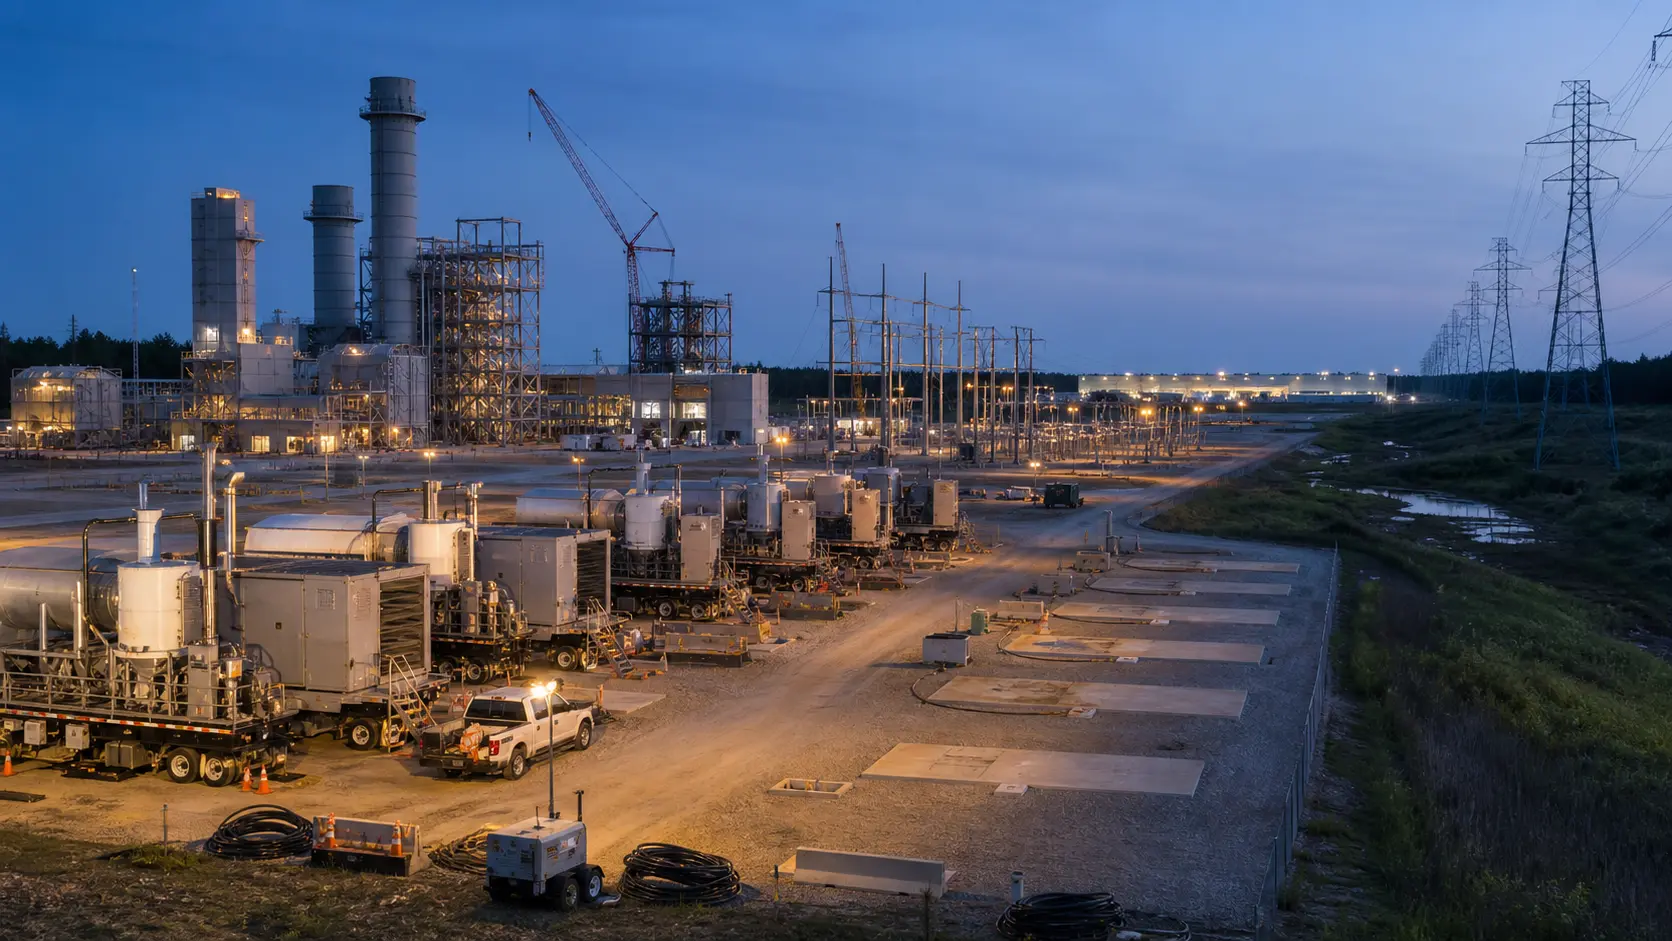
SpaceXAI は、ミシシッピ州の環境当局と合意命令を結び、Southaven にある69基の移動式ガスタービンを2027年7月までにすべて撤去すると発表した。開始は早ければ2026年8月だという。同じ敷地では、許可上1.2GW、41基で構成される恒久発電所が建設中である。これは撤去完了や発電所稼働の発表ではない。暫定設備から恒久設備への移行を、期限、容量、環境測定の三つで検証できるようになったというニュースだ。

グローバルのクラウドサービストレンド
AWSの再加速とAmazonのキャッシュ流出は、同じAI投資の表裏だ
AWS の第2四半期売上高は前年同期比37%増の422億ドルとなり、18四半期ぶりの高い成長率を記録した。営業利益も102億ドルから166億ドルへ増えた。一方、Amazon 全体の過去12カ月のフリーキャッシュフローは182億ドルの流入から76億ドルの流出へ転じた。既存クラウド設備が収益を生む傍ら、次の AI 容量を先に購入しているためだ。純設備購入は主に AI 投資を反映して661億ドル増え、2026年の全社キャッシュ設備投資見通しは約2200億ドルに上がった。投資の成否を分けるのは、非開示の稼働率と回収速度である。
グローバルのデータセンタートレンド
自動車電装工場の一部が、AIデータセンター冷却の生産拠点へ変わる
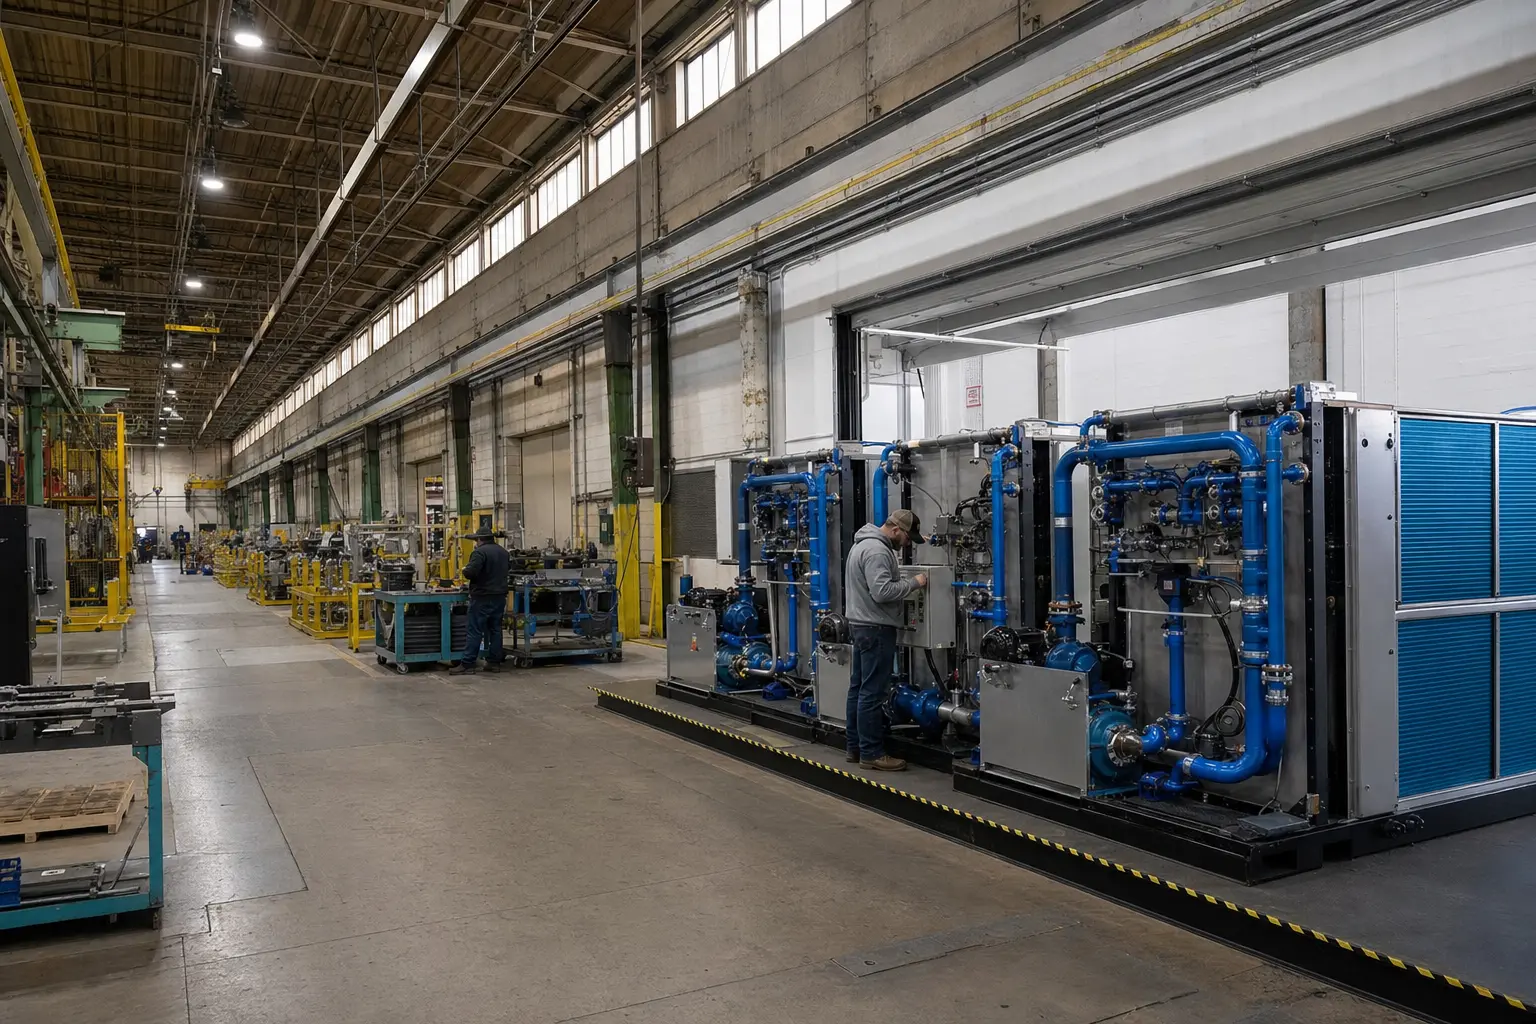
三菱電機が米国で計画する IT 冷却機器工場は、更地から始まらない。オハイオ州 Mason にある自動車電装品の既存生産拠点の一部を改修し、2026年8月に MEHITS US を設立、約3000万ドルを投じ、2027年4月の生産開始を目指す。既存建物の転用は建設時間を短縮し、米国顧客への輸送と保守を近づけ得る。UPS など電源設備の既存顧客にも冷却を提案できる。ただし、工場面積、生産能力、製品、受注、顧客、雇用、稼働率、実際の納期短縮は非開示だ。供給の意思は明確になったが、需要と生産実績はまだない。
グローバルのデータセンタートレンド
Exelonの11GWに足りないのは規模ではなく、接続までの歩留まりだ
電力需要の申請は、データセンターそのものより早く、そして大きくなりやすい。Exelon は今回、その曖昧な列を三段階に近い形で示した。約11GW を「確度が高い負荷」と位置づけ、そのうち約40%には FERC 承認済みの送電セキュリティー契約と約10億ドルの担保がある。別枠の約25GW は、2026年と2027年に終える見込みのクラスター調査の途中にある。担保は申請者の本気度を高め、撤退費用の一部を守る。しかし発電所も送電線も建てず、電力使用量も生まない。重要なのは合計36GW という足し算ではなく、各段階から実際の受電まで何割が残るかである。

グローバルのデータセンタートレンド
AEPの69GW契約は、13GWのタービン枠より先に動き出した
AEP は将来の電力需要と発電機器を、どちらも運転開始前に押さえようとしている。2026年第2四半期には主にテキサスで6GW の負荷契約を追加し、2030年までの契約済み負荷増加を69GW とした。同時にガスタービンの供給枠を3GW 追加し、2031年までに導入する可能性がある確保済み容量は約13GW になった。契約は需要予測より強く、機器枠は将来の納期不足を和らげる。ただし69GW は接続済み需要ではなく、13GW…

グローバルのクラウドサービストレンド
Metaの2790億ドルは、まだ動いていない設備への予約票だ
Meta の AI 投資を測るとき、稼働中のサーバーだけを数えても全体像は見えない。同社は2026年6月末時点で、データセンター、コロケーション、一部のネットワーク基盤に関する約2789億9000万ドルの未開始リース義務を抱えていた。これは既に支払った現金でも、現在の借入金でも、稼働済みの計算能力でもない。契約は成立しているが、設備の利用とリース会計上の開始は2026年後半から2036年まで段階的に訪れる。さらに7月には約680億ドルのデータセンター・リースを追加した。Meta…

グローバルのクラウドサービストレンド
Nscaleが手に入れようとしているのはGPUではなく配置の決定権だ
Nscale による Anyscale 買収の最終契約は、AI インフラ競争の重心が物理設備だけではなく、その上で仕事を振り分ける制御層へ移ったことを示す。Nscale は電力、データセンター、アクセラレーター、クラウドを積み上げてきた。一方の Anyscale は、データ処理、学習、推論、強化学習を多数の機械へ配分するソフトウェアを提供する。両者を一体化すれば、ラック構成とジョブの性質を同時に見た最適化が可能になるかもしれない。ただし、Anyscale が掲げるマルチクラウドの可搬性は、自社設備を埋めたい Nscale…
グローバルのデータセンタートレンド
欧州はAI計算資源を造る前に、最初の利用者を買い支える
欧州委員会が7月30日に始めた AI ギガファクトリーの入札は、建設補助金の公募だけではない。EuroHPC と18カ国が、採択された設備から計算時間を共同購入する。最大100億ユーロの公的資金で少なくとも200億ユーロの民間投資を呼び込むには、巨大設備を誰が使うのかという需要リスクを下げる必要がある。欧州は自らアンカー顧客になり、将来の売上を先に作ろうとしている。ただし、最大7件は完成数ではなく募集上限であり、米国製アクセラレーターへの依存も、欧州の高い電力費も契約だけでは消えない。