
要約
- IBEX Limitedは、5業種で10件を超えるAI Agent導入を行い、第4四半期の新規顧客9社のうち2社が戦略的AI Agent案件だったと発表した。AI収益、対象コンタクト数、料金体系、自動完了率、有人作業、顧客受入れ、更新率、案件別マージンは未開示である。
- 第4四半期は売上高が前年同期比11.6%増の1億6,430万ドルだった一方、調整後EBITDAは1.3%減の2,020万ドル、同マージンは160ベーシスポイント低下して12.3%だった。会社は純利益率への圧力を主に新規顧客向け研修とニアショアからオフショアへの一時的な業務移管に結び付けており、AIの影響とはしていない。
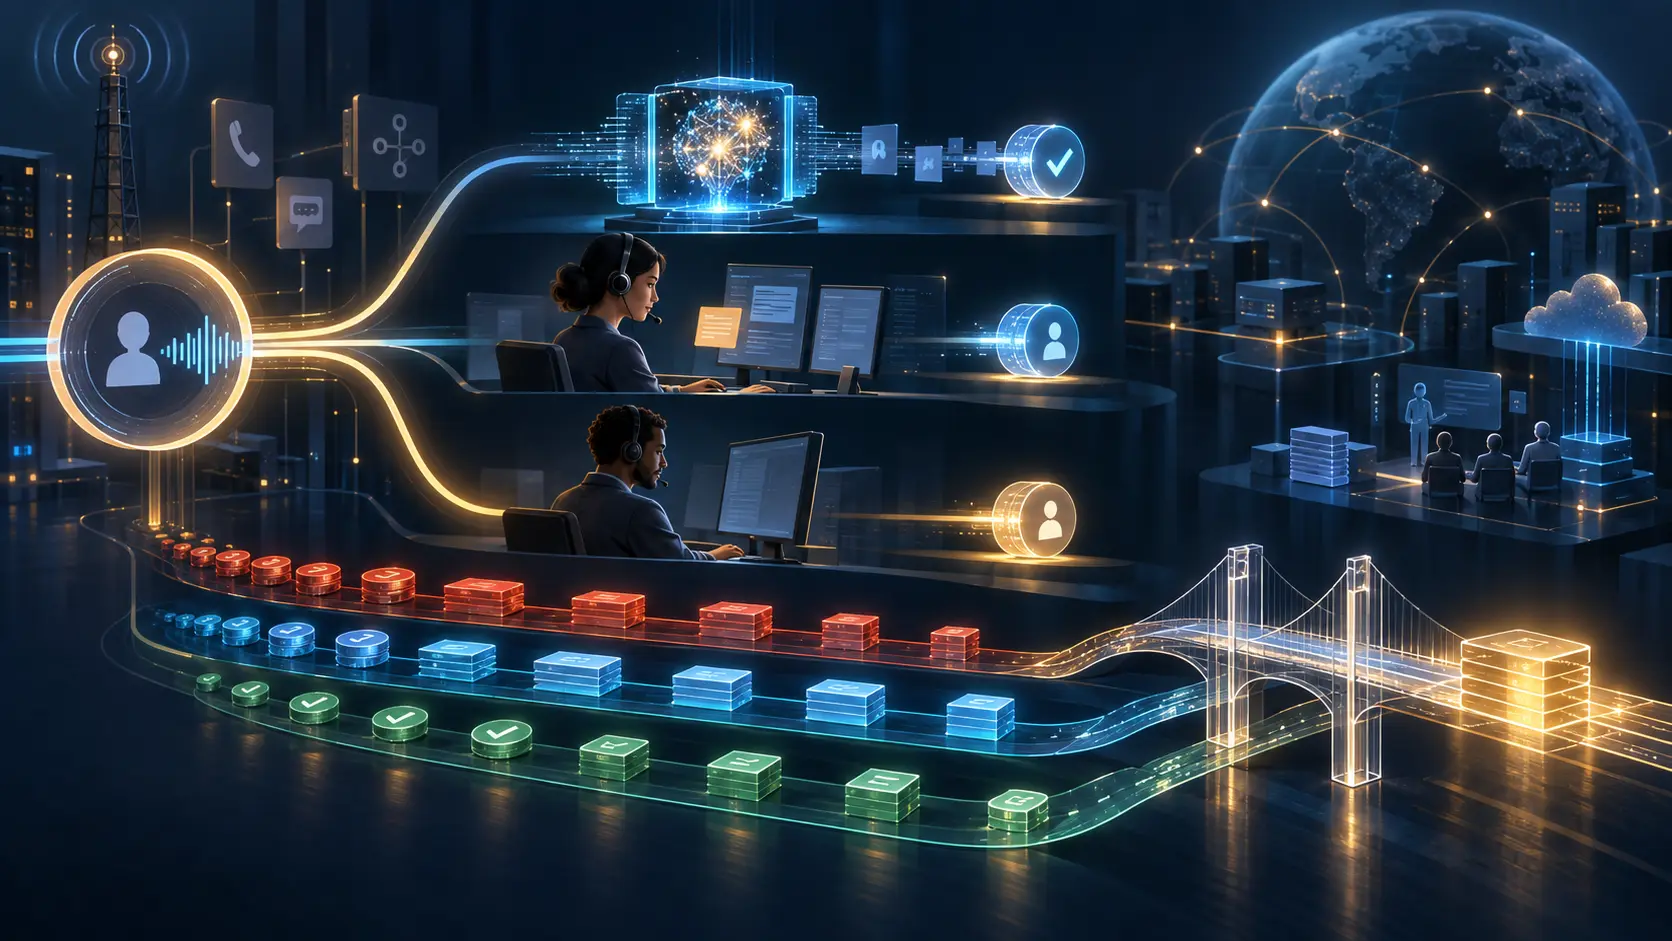
- 案件別の採算表には、契約範囲、稼働日、対象コンタクト、AI単独完了、AI支援、有人移管、再入電、顧客受入れ、課金単位、売上、人件費・基盤費、限界利益、更新、拡張を同じ系列で載せるべきだ。新規案件の立ち上げ費と提供地域の変更は別欄にする。
緑色の稼働表示だけでは足りない
「10件超」という数字には意味がある。AIエージェントが実験室のデモではなく、顧客業務に入ったことを会社が確認したからだ。対象は5業種に広がり、第4四半期にはAI Agent案件と位置付けられた新規顧客が2社あった。Sierraとの提携発表は、フィリピン航空で段階的な展開を進め、複数案件が異なる導入段階にあるとも説明している。
しかし、導入は共通の生産単位ではない。単一の問い合わせ種別だけを処理する試験運用も、音声チャネル全体を扱う本番運用も一件である。AIが自律して手続きを終える仕組みも、オペレーターに回答候補を示すだけの支援も、広い意味のWave iXに含まれ得る。技術接続、初回実通話、顧客受入れ、契約数量到達のどこで「導入済み」になるのかが定まらなければ、件数の時系列比較もできない。
一方、売上高はさらに広い。2026年度売上高は6億4,410万ドルで15.4%増えた。会社は複数業種、Wave iXソリューション、デジタル顧客獲得事業の伸びを挙げる。10-KはWave iXが顧客ポートフォリオの過半に配備され、採用、研修、管理、顧客体験にも使われると記す。この広い配備母集団と、10件超の顧客向けAIエージェントは同じ集合ではない。
従って、現時点で確認できるのは導入活動と全社成長がともに存在することまでである。両者の因果や金額をつなぐ公開資料はまだない。
一件の問い合わせが三つの原価形態に分かれる
AI導入の経済性は、まず問い合わせの終点を分けなければ見えない。AIが認証から処理まで完了する。情報だけ集めて人へ渡す。人が会話を担当し、AIは検索や要約で支援する。あるいは最初から有人キューに入る。それぞれモデル利用、電話回線、システム接続、監督、研修、有給労働の組合せが異なる。
収益の形も同じではない。10-Kによると、顧客料金は分または時間を基準にすることが多く、一部には顧客目標に連動する報奨・違約条項がある。有人分数を売る契約なら、AIが素早く解決するほど従来の請求量は減り得る。プラットフォーム利用料、解決件数単価、成果報酬なら、効率の価値を別の形で回収できる。新しいAI Agent案件がどの契約構造かは開示されていない。
つまり、短くなった一通の価値を誰が持つかが核心になる。顧客企業はサービス費を下げ、ibexはソフトウェア料や一件当たり利益を得て、技術パートナーは利用料を受け取る可能性がある。利用者は早く解決できるかもしれないが、未完了なら再び連絡する。同じ「自動処理」でも、四者の収益、費用、責任の配分は違う。
「AIが扱った件数」だけでも不十分だ。認証だけ成功した通話、途中移管、放棄、同じ問題による再入電を分けなければならない。会話ターン、コンタクト、解決済みの顧客課題は別の測定単位である。
第4四半期をAIの成績にしてはいけない
第4四半期の数字は、帰属の難しさをよく示す。売上高は1億4,710万ドルから1億6,430万ドルへ増えた。純利益は960万ドルから870万ドルへ減り、純利益率は6.5%から5.3%へ低下した。調整後EBITDAは2,050万ドルから2,020万ドルへ減り、マージンは13.9%から12.3%になった。
これを「AIが売上を伸ばした」と読むことも、「AIが利益を圧迫した」と読むこともできない。会社が純利益率低下の主因として説明したのは、新規顧客獲得に伴う研修費用と、ニアショア業務をオフショア拠点へ移す一時的影響である。AI契約に対応する研修額や移管案件は示されず、AIへの帰属もない。
10-Kには通常のBPO事業だけで生じる時間差が書かれている。需要増に先立って採用と研修の費用が発生し、対応する売上は後から計上される。オンショアからオフショアへ移すと顧客価格と絶対売上は下がりやすい一方、マージン率は上がる傾向がある。業種構成、デジタル獲得、賃金、施設、ソフトウェアライセンス、為替も動く。年度ではサービス原価が18.3%増え、売上高の15.4%増を上回ったが、調整後EBITDAマージンは12.8%で前年の12.9%とほぼ同じだった。
これはAIを否定する材料ではない。AI案件を測る際の対照変数である。通常の新規顧客立ち上げをAI収益にせず、地域移管をAIコストにもAI節減にも早合点しない。AI導入が研修、統合、例外処理を増やしたなら案件に計上し、AIが人員配置や地域変更を可能にしたなら、導入前後の順序と比較基準を残すべきだ。
案件を一枚の照合表で追う
最初の欄は案件の身元である。顧客名を伏せても、業種、契約型、署名日、本番日、チャネル、言語、許可された意図、開始時の提供地域は示せる。「導入済み」が技術稼働、最初の実取引、顧客受入れ、契約量到達、全面展開のどれを指すかも固定する。拡張、停止、ロールバックは過去状態を消さずに追記する。
次は需要の流れだ。対象コンタクト、AIへ提示した件数、認証完了、AI単独解決、AI支援、直接有人、移管、放棄、所定期間内の再入電を同じ母集団で照合する。人へ渡った瞬間に統計から消える問い合わせを作ってはならない。
品質欄には権限を入れる。AIが実行できる手続き、承認が必要な判断、有人介入、誤り、苦情、訂正、顧客が料金・SLA上で認める終点を記録する。「成功」は受入れ条件と観測結果がなければ経営側の表現にとどまる。
最後に金額をつなぐ。課金基準、認識売上、控除・罰金、モデル・基盤利用料、統合、支援、通信、セキュリティ審査、有人分数、監督、採用、研修、移管費用を並べる。全社間接費を無理に割り振るのではなく、改善した成果、労働移管、契約変更、一時費用の消滅を区別できる貢献利益表にする。
更新、意図追加、縮小、撤回、解約も同じ履歴に残す。初月に合格しても、後に再入電が増えれば経済性は変わる。小さなキューから全社へ広がった案件は、元の基準値を上書きせず成長を示す必要がある。
公開事例は分母の必要性を示す
ibexの匿名小売企業事例は、3万7,000件超の着信をAIが処理し、有人移管なしのコンテインメントが11.7%、顧客認証成功が70%、反復作業が20%減ったとする。単なる導入件数より具体的で、実際の流れを見せ始めている。
同時に定義が重要になる。11.7%の分母は全着信か、AIに提示した着信か、認証済み着信か。「処理」には移管と放棄を含むのか。コンテインメントは通話終了時点か、再入電期間を含むのか。20%の基準は作業数か時間か。料金は分、解決、可用性のどれに連動したのか。機密金額を公表しなくても、比較できる定義は必要である。
一社の数値を10件超の案件へ外挿することはできない。ここで得られる教訓は、分子を出すなら対象母集団、経路、観測期間、顧客が認めた終点を一緒に示すということだ。
3万5,000人の業務基盤も同時に見る
2026年6月末、ibexの従業員は約3万5,000人で、前年の約3万3,000人から増えた。30拠点に2万1,705の生産席があり、2万325席を利用、全体稼働率は94%と報告された。年間の顧客コンタクトは約1億7,600万件である。いずれも自律AI、AI支援、有人のみには分解されていない。
AIは人を一方向に減らすとは限らない。定型処理が減ると、残る案件は長く複雑になり得る。支援ツールは処理を速めても確認責任を増やす。安定稼働まで研修担当、統合技術者、品質分析、例外チームが必要になる。需要全体が増えれば、自動化率と人員がともに増える。地域移管が同時なら人件費変化の原因も重なる。
従って見るべきは雇用スローガンではなく、受入れ済み解決一件当たりの有給時間、研修時間、勤務変動、例外の難度、品質確認である。生産性の果実がibex、顧客、技術提供者、利用者のどこへ流れたかも同じ表で追うべきだ。
証拠の限界
年度発表は導入件数と全社業績を確認するが、AI部門を分離していない。10-KはWave iXの広い配備とBPO経済を説明するが、特定AIエージェントを売上・費用へ結ばない。Sierra提携発表は段階導入に関する当事者説明であり、契約書、監査、案件利益表ではない。
本稿はAIが四半期マージン低下、年度成長、人員増、地域移管、2027年度見通しを引き起こしたとは判断しない。「成功」を採算、更新、独立受入れの証明とも扱わず、小売事例を全顧客へ広げない。確かなのは稼働が見え始めたこと、採算への橋がまだ見えないことだ。
出典
会員向け解説
プロフィールの詳細
適切な会員レベルでログインすると、解説全文と出典メモをご覧いただけます。
Strategic Circle 限定
Strategic Circle
すべての読者に公開されています。参加してログインすると プロフィール解説 を閲覧できます。
Strategic Circle に参加Leadership Alliance 会員限定
Leadership Alliance
対象となる IP 資産の所有者・管理者向けです。ログインすると Leadership Alliance の解説を閲覧できます。
Leadership Alliance に参加