
トピック
AI インフラ経済
「トピックの観点から見たAI インフラ経済トピックは、特定のテーマ、シグナル、または監視すべき話題を共有する記事を結びつけます。このページは、関連報道、公開情報源、市場関係者、インフラへの影響をたどる豊かな道筋を提供し、企業動向、政策決定、地域的影響、運用リスクにわたってそのトピックがなぜ重要なのかを理解するための十分な文脈を与えます。単なる記事リストにとどまらず、読者は繰り返し現れるシグナル、影響を受ける組織、公開証拠、市場背景、サービス継続性、調達、競争、コンプライアンス、戦略計画といった背景を比較できます。このページでは、トピックの対象範囲、関係するインフラ事業者や政策、報道内容を裏付ける証拠、そして通信事業者、顧客、投資家、政策関係者にとってそのテーマがなぜ重要なのかを説明します。」

グローバルのクラウドサービス
契約残高6640億ドル、稼働は618メガワット — オラクル・クラウドのAI設備投資に残る実行ギャップ
オラクルは2026年9月10日の決算説明で、AI クラウドの受注残(RPO)が6640億ドルに達したと述べた。同じ四半期に実際に顧客へ引き渡した AI 計算能力は850メガワットだった。この二つの数字は、契約と稼働という別々の時間軸を並べている。本稿はその距離を、会社開示と報道という公開された材料の範囲で測る。
北米の機関トレンド
NECKが売るのはAIの希少性ではなく、ボトルネックを動かす判断だ
xETFs AI Bottlenecks ETF は、メモリー、光通信、電力、計算資源の制約を一つの上場商品にまとめた。しかし投資家が実際に委ねるのは、希少な部材の固定リストではない。どの制約が効いているか、それがいつ緩み、企業価値にどこまで織り込まれたかを判断し続ける権限である。

グローバルのデータセンタートレンド
Delos Dataの1億ドル超が買うべきものはネットワークの検収表だ
資金があれば、構想を製品に変える技術者を増やせる。しかし、稼働中のクラスタソフト、サンプル段階のサーバー、検証途上のインターフェース半導体が同じ日に成熟するわけではない。

北米のデータセンタートレンド
USD.AIの1億2,890万ドルGPU融資に必要なのは台数より担保の受領記録だ
32基の GB200 NVL72 は大きな設備計画を示す。しかし、所有権、据え付け、顧客からの入金、デフォルト時の搬出権までを一つの記録に結ばなければ、ラック数はまだ信用の証明にならない。
北米のデータセンタートレンド
Sunrun と SPAN は「住宅をデータセンターにする権利」にまだ値段を付けていない
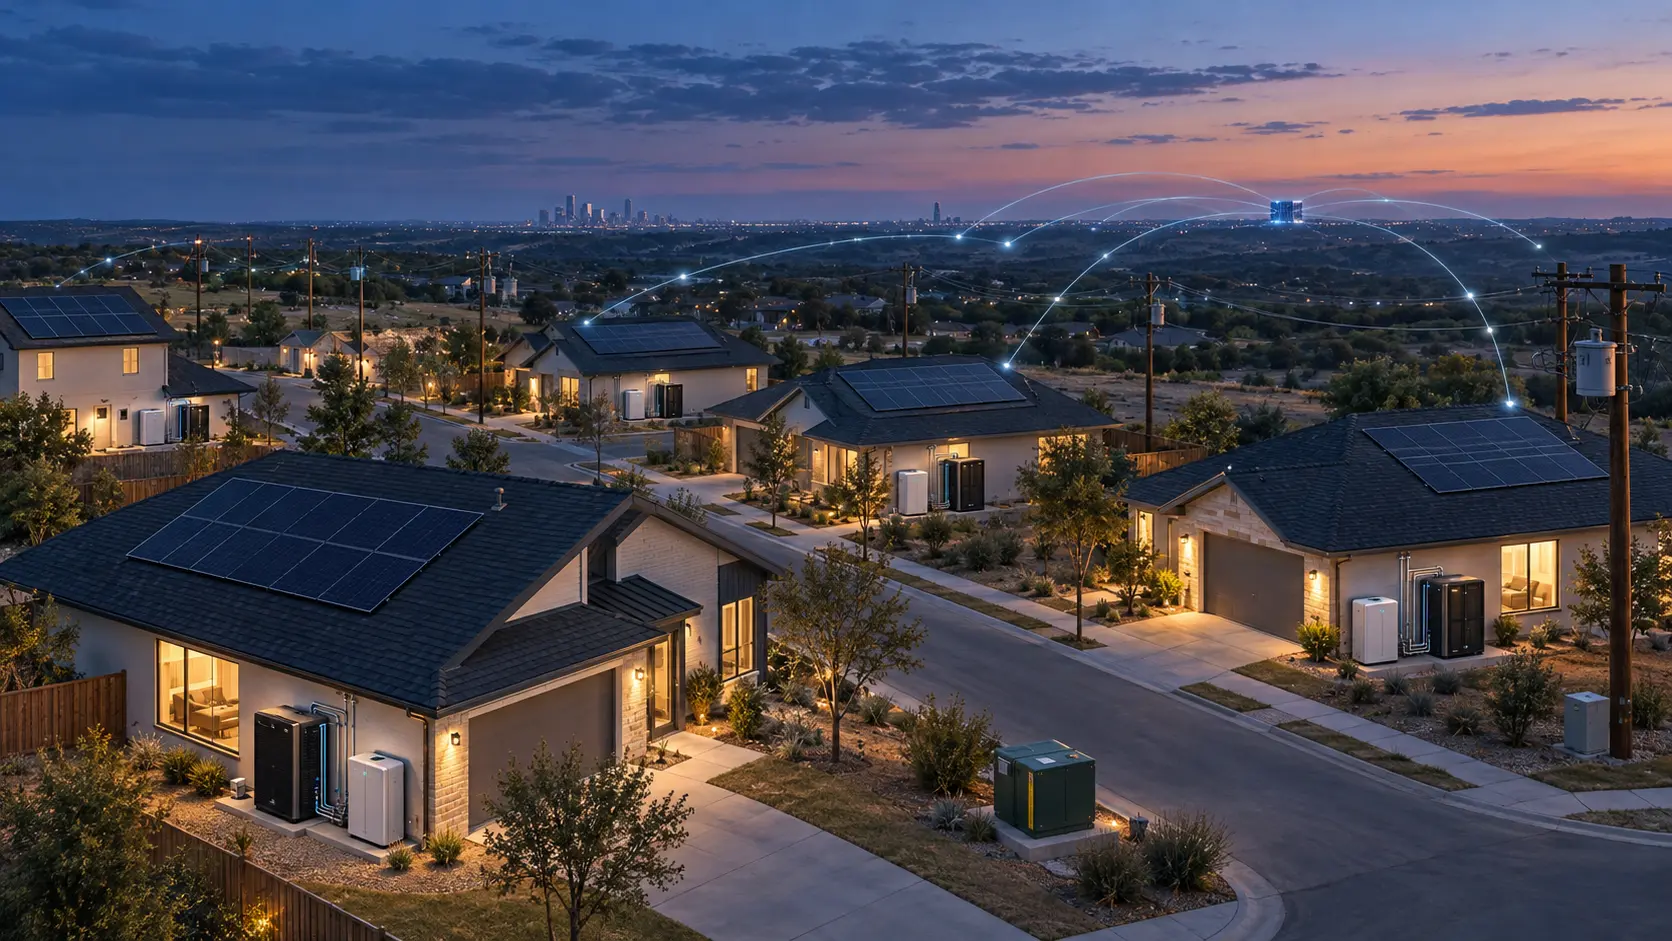
新築住宅に AI 計算ノードを組み込めば、大規模施設の送電待ちを避けられるかもしれない。ただし販売されるのは機械そのものではない。住宅への設置、電力の優先順位、保守、データ、所有者変更、撤去までを束ねた長期の権利である。

グローバルのデータセンタートレンド
PhotonLinkは一斉に売上にならない――CPO、NPO、チップ間接続の時差
発表時の商談パイプラインを売上台帳として読むと、数年先の案件まで年末の収益に前倒ししてしまう。PhotonLink の評価には、アーキテクチャごとの予定時期と、契約から売上計上までを裏付ける証拠の両方が必要だ。
リーダー
Cristiano AmonとOryon――買収から製品までを証明する六つの境界
Nuvia の買収完了、Oryon という名称、Snapdragon X への実装、PC メーカー各社の発売、Arm との訴訟判断。これらは一本の物語にはなるが、同じ事実を証明しているわけではない。Cristiano Amon の経営責任を評価するには、証拠の役割を分けて読む必要がある。

リーダー
Cristiano AmonとQualcommのFY2029を測る二つの物差し
到着年が同じでも、測っている事業が違えば二本の棒は連続した実績にはならない。Qualcomm が2024年と2026年に示した FY2029 目標は、まさにその注意を必要とする。

欧州・中東のデータセンタートレンド
IQEのInP増産計画、現金残高だけでは測れない
英 IQE の上期決算には、増収と資金調達による財務余力という二つの前進がある。既存装置をリン化インジウム向けに転換する計画の成否は、装置の稼働、顧客の受け入れ、そして入金という別の記録で確かめる必要がある。
アジア太平洋のデータセンタートレンド
Bitdeer A202、65.1MWの設備契約がクラウド顧客に先行
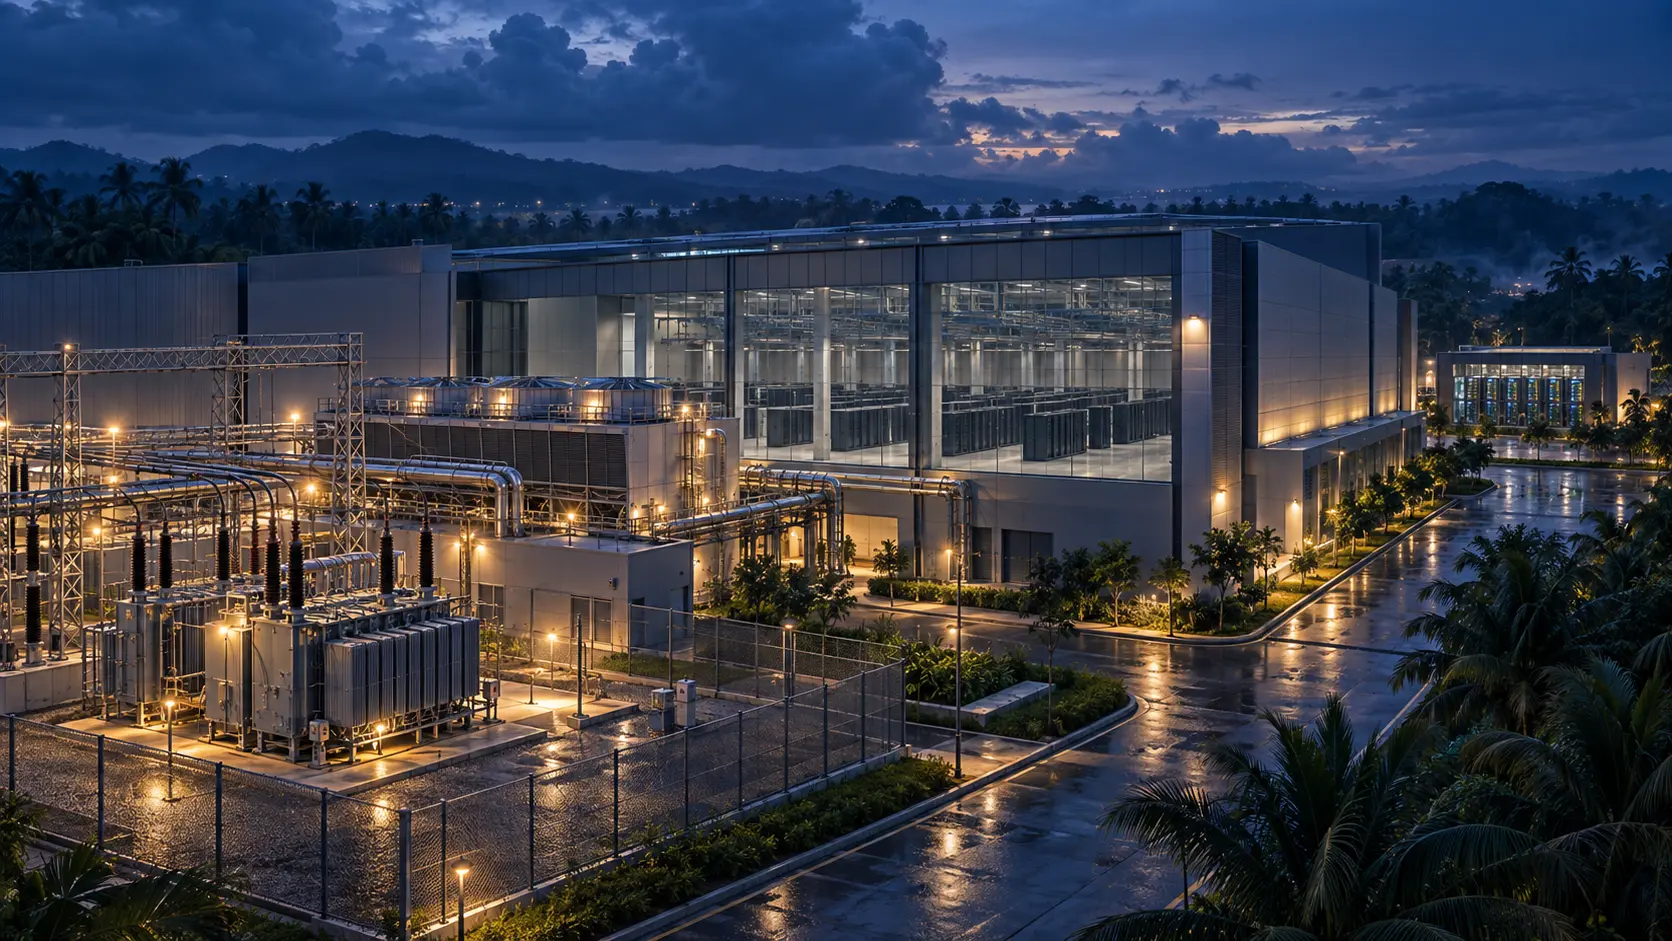
ジョホールの10年契約は、将来の電力容量を期限付きの運用責任へ変えた。しかし、その容量をクラウド売上へ変える契約はまだ示されていない。Bitdeer の SEC 提出資料は、この二つを明確に分けている。

北米のデータセンタートレンド
Oracleの風力1.7GWには既存設備の433MWが含まれる
Oracle はテキサスの10件を「1.7GW 超」の風力ポートフォリオとして示した。RWE が開示した433MW は、その数字の内訳を具体化する。対象は運転中で改修済みの3風力発電所であり、契約は VPPA だ。Oracle による設備取得でも、新設でも、Abilene への専用送電でも、常時使える調整可能電源でもない。

グローバルのデータセンタートレンド
Generacは80億ドルのワラント尺度を示し、Amazonの確定注文下限を伏せた
Generac の提出書類では、Amazon 関連の支払いが最大1,693,745株のワラント権利確定にどう結び付くかが示されている。一方、供給契約の土台となる Firm Orders の最低額は黒塗りだ。市場に見えるのは株式インセンティブの上限であり、確定需要の下限ではない。

IETF
平均は速かった。それでも一枚のフレームは、動いた頭に間に合わなかった
RFC 9699 が示す XR エッジ配信は、「クラウドを近くする」だけの話ではない。オフロードは端末の発熱と電池消費を減らせる一方、追跡、世界モデル、レンダリング、フレーム返送を、動き続ける一つの期限に結び付ける。良好な平均値は、その姿勢が過去になってから戻る一枚を隠し得る。

北米のデータセンタートレンド
NERCの計算負荷基準は初回投票を通過したが、コンプライアンスはまだ始まらない
「暫定結果」は、将来の規制コストを無視できなくする一方、現時点で確定費用として扱うことも許さない。基準案の手続きと、個別データセンターの系統接続・運用証拠は別々に進む。
北米のデータセンタートレンド
DMG、50MWの本契約前にChristina Lakeへ先行投資
Christina Lake では光ファイバーや許認可、設計の準備が進む一方、50MW の AI コロケーションを利用する予定の顧客とはまだ本契約に至っていない。先行支出は納期を短くする選択肢にも、使われない改修資本にもなり得る。
グローバルのデータセンタートレンド
AXGとDigital Realtyの31市場は、導入実績表ではない
両社の提携は、インテグレーターがホステッド型プライベート基盤を売るための広い入口を用意する。ただし、契約、稼働、検収、採算、退出は案件ごとに証明されなければならない。
グローバルのクラウドサービス
Oracle Cloudの自動化は、AI導入の制約まで解消するのか
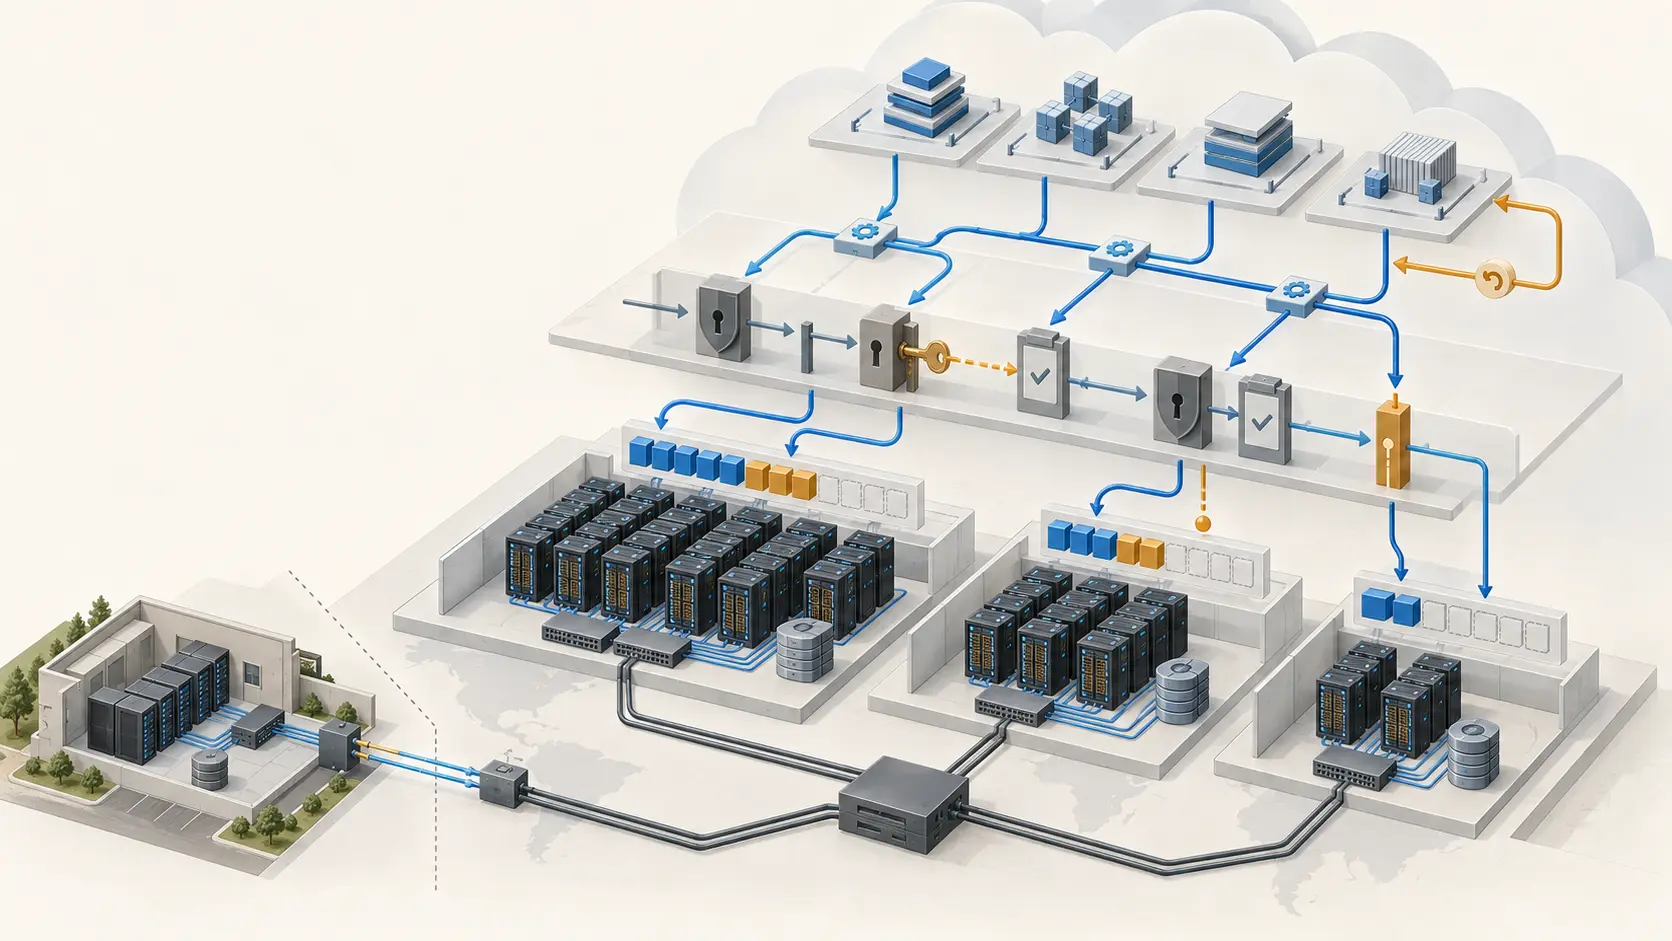
Oracle Cloud Infrastructure(OCI)は、Terraform による構成管理、イベント駆動の処理、障害復旧のオーケストレーション、GPU 基盤を一つの運用面に組み合わせようとしている。企業にとっての論点は機能の数ではない。どこまでを宣言的なコードとサービスに任せられ、どこから先が人間の設計、容量確保、検証、復旧判断として残るのかである。

北米のクラウドサービス
CoreWeave、複数ラック構成の Vera Rubin クラスターを稼働
CoreWeave は数百基の Rubin GPU を接続し、AI ワークロードのリージョン間書き込み遅延の短縮を狙うストレージ機能を追加した。

グローバルの国内通信事業者トレンド
Nokia、AI-RAN を試験中の通信事業者8社を公表
通信事業者8社が Nokia と NVIDIA の AI-RAN 技術を試験しているが、いずれも商用導入を発表していない。

北米のデータセンタートレンド
Bell、サスカチュワン州で AI インフラを1.2GW へ拡張する案を提示
法的拘束力のない覚書により、パートナーが建設する天然ガス発電設備を通じて最大900MW が追加される可能性がある。Bell の当初の300MW 規模のプロジェクトは2027年の初回稼働を目指す。