
トピック
AI インフラ経済
「トピックの観点から見たAI インフラ経済トピックは、特定のテーマ、シグナル、または監視すべき話題を共有する記事を結びつけます。このページは、関連報道、公開情報源、市場関係者、インフラへの影響をたどる豊かな道筋を提供し、企業動向、政策決定、地域的影響、運用リスクにわたってそのトピックがなぜ重要なのかを理解するための十分な文脈を与えます。単なる記事リストにとどまらず、読者は繰り返し現れるシグナル、影響を受ける組織、公開証拠、市場背景、サービス継続性、調達、競争、コンプライアンス、戦略計画といった背景を比較できます。このページでは、トピックの対象範囲、関係するインフラ事業者や政策、報道内容を裏付ける証拠、そして通信事業者、顧客、投資家、政策関係者にとってそのテーマがなぜ重要なのかを説明します。」

アジア太平洋のデータセンタートレンド
Aofei Data の Gu'an は8棟、容量を示す分母は別にある
Aofei Data は、Langfang Gu'an プロジェクトで8棟のデータセンター建屋が6月30日時点で建設、引き渡し、稼働に至ったと説明した。更新されたのは建屋の本数であり、ラック、受電 MW、顧客負荷、売上への換算は示されていない。
北米のデータセンタートレンド
AmazonはCalvert計画を撤回、資金の移転先は示さず
Amazon はメリーランド州の Calvert Technology Center 用地開発を進めない。初の公式説明では、政治ではなく、開発日程、運用条件、顧客への提供速度を踏まえたポートフォリオ配分だとした。3キャンパス、推定500 MW の構想は地域の案件列から外れるが、投資先と代替容量は不明で、Constellation Energy との関係は維持されるという。

北米のデータセンタートレンド
SoftBankは資金を先に動かした、次に問われるのは資産への転換だ
SoftBank Group は6月までの3か月に、米国の発電・データセンター関連資産の取得へ9,689億2,900万円を支出した。このうち6,377億7,200万円、65.8%は前払金である。巨額支出は確認できるが、稼働済み設備の規模ではない。Energy Global のデータセンター賃貸人向けワラント負債も1兆508億4,300万円に達した。現金、資産、評価負担を分け、何が支配下の生産設備へ変わったかを見る必要がある。

北米のデータセンタートレンド
BellのAI建設はキャッシュを使った、稼働MWの証明はこれからだ
BCE は第2四半期に営業キャッシュフローを11%増の21億6,200万カナダドルへ伸ばしたが、フリーキャッシュフローは9.5%減の10億4,200万カナダドルとなった。設備投資が41.5%増の10億8,000万カナダドルに膨らんだためだ。Bell AI Fabric 建設は増加要因だが、総額には他の投資も含まれる。Saskatchewan の300MW は計画規模であり、受電済み容量ではない。

北米のデータセンタートレンド
Amazonは7.65GWの許可枠とともに、電力事業の難しさも敷地内へ持ち込む
Amazon は、テキサス州ペコス郡に計画するデータセンターを新設のオンサイト電源で動かすと認めた。これにより、Pacifico Energy の私設電力キャンパス「GW Ranch」に具体的な利用者が現れた。ただし、許可されたガス発電7.65GW は Amazon の IT 負荷ではない。年間3,300万トンの温室効果ガスという許可上限も実排出量ではない。変わるのは運用責任の境界だ。ERCOT への接続待ちを避ける代わりに、燃料、需給調整、予備力、電力品質、大気規制をデータセンター自身の問題として抱える。

北米のデータセンタートレンド
GilroyのAWS計画は公開資料にあったが、市民の視野には入りにくかった
Amazon Web Services の Gilroy データセンターには書類がある。環境影響評価案は45日間公開され、6通の意見書が届き、許可文書も閲覧できる。それでも、56エーカー、延べ約43万8,500平方フィートの計画は、計画委員会の公聴会も市議会採決も経ずに工事へ進んだ。既存の M2 工業地区では、行政責任者が必要な立地許可を出せたからだ。問題は資料の有無ではない。法的な公開と、意思決定としての見えやすさが同じではなかったことにある。

北米のデータセンタートレンド
TeraFabは場所と初期投資を定めたが、歩留まりはまだ白紙だ
半導体工場の実力は、敷地の広さではなく、合格品が同じ品質で繰り返し出てくるかで決まる。SpaceX は TeraFab の建設地を米テキサス州グライムズ郡と正式に示し、SpaceX と Tesla による初期段階の投資を約168億ドルと見積もった。計画自体は以前の目論見書や郡の手続きに既に現れていた。今回狭まったのは場所と最初の範囲であり、資金調達、装置、プロセス、量産能力が完成したわけではない。
アジア太平洋のクラウドサービストレンド
Sharon AIの契約残高は先に膨らみ、売上計上は2027年を待つ
3億7,300万ドルの契約は、現金の到着ではなく、将来のサービスに対する義務の始まりだ。Sharon AI は匿名の世界的 AI プラットフォームと5年間の take-or-pay 契約を結び、初期導入に NVIDIA B300 を2,048基使う見通しを示した。売上開始は2027年第1四半期を想定する。その間に同社は確保済み能力を212MW、総契約価値を約88億ドルと説明した。今後の評価軸は、契約の大きさより、電力・機器・顧客受入れ・回収へ変換できる速度である。
アジア太平洋のデータセンタートレンド
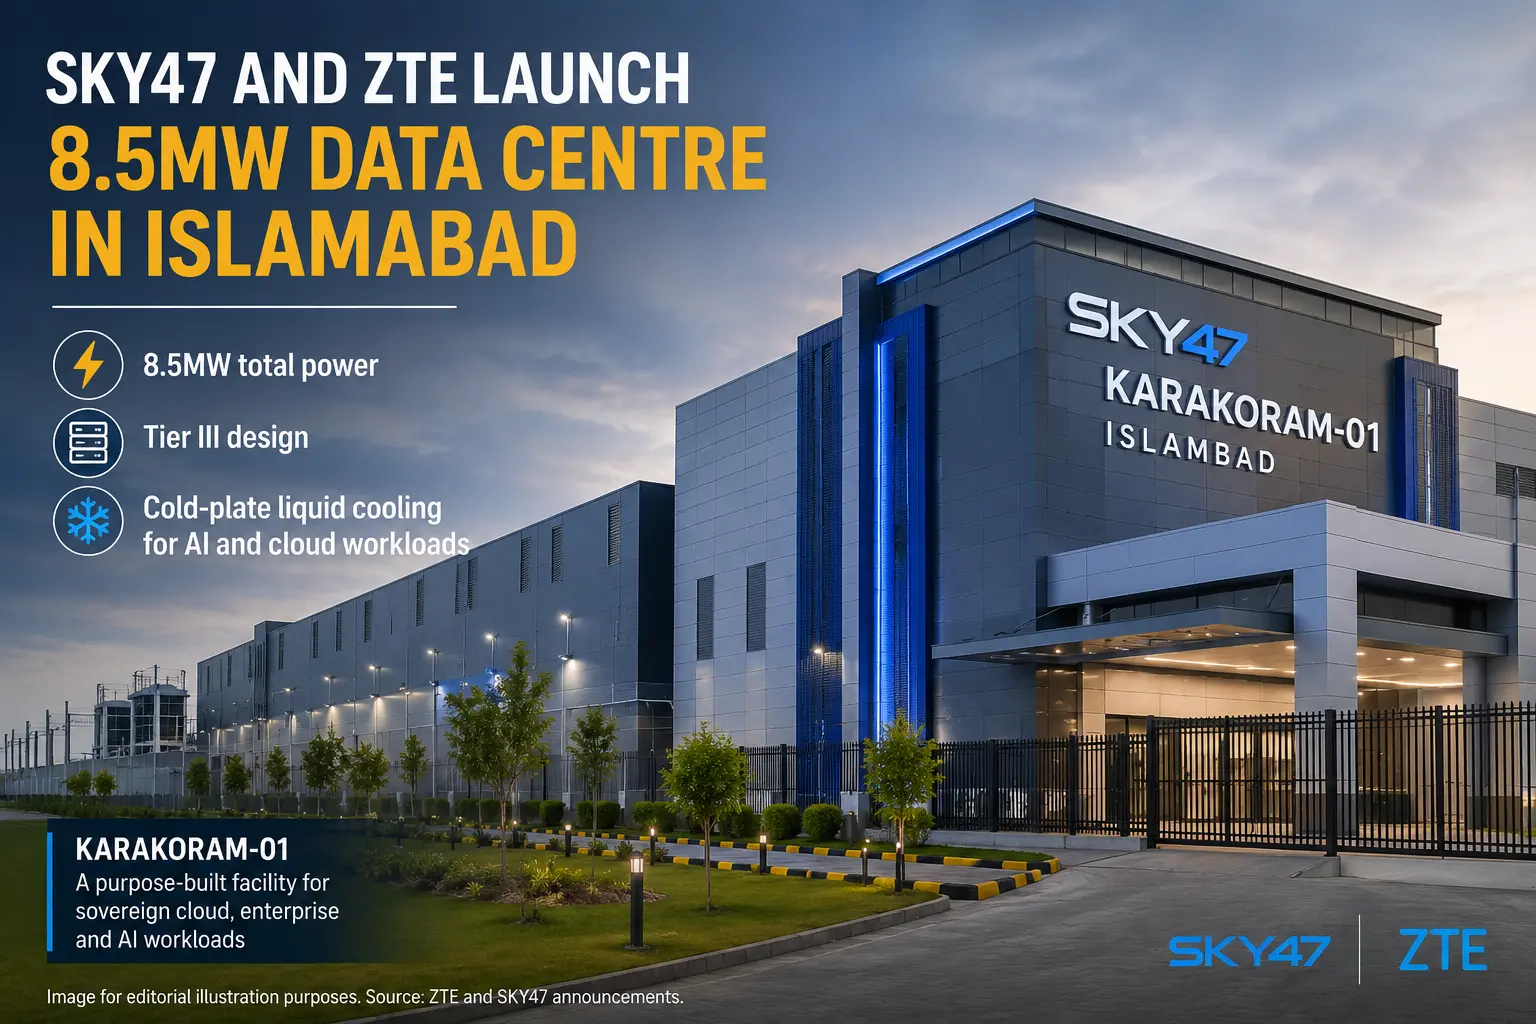
SKY47 と ZTE、イスラマバードに 8.5MW のデータセンター開設
Karakoram-01 が総電力 8.5MW で開設されたが、利用可能な IT 容量と顧客導入状況は非公開のまま。

アジア太平洋のデータセンタートレンド
Firmusの20億ドルは実行余力であり、稼働済みAI容量ではない
Firmus は20億ドルの戦略的エクイティ投資について全額のコミットメントを得た。投資後評価額は105億ドルを超える。資金調達力を示す大きな節目だが、発表にはクロージング、入金、拠点別配分、新規稼働 MW、GPU 納入、顧客利用率がない。Southgate とアジア太平洋展開の価値は、資本が電力、設備、試運転、需要へ変換されて初めて確定する。

北米の機関トレンド
NSF が1億ドルの地域 AI インフラハブプログラムを開始
NSF はハブの調整、トレーニング、人材育成に資金を提供し、地域のコンソーシアムは各ハブで使用する計算資源、データ、ソフトウェアを別途確保する必要がある。
アジア太平洋のデータセンタートレンド
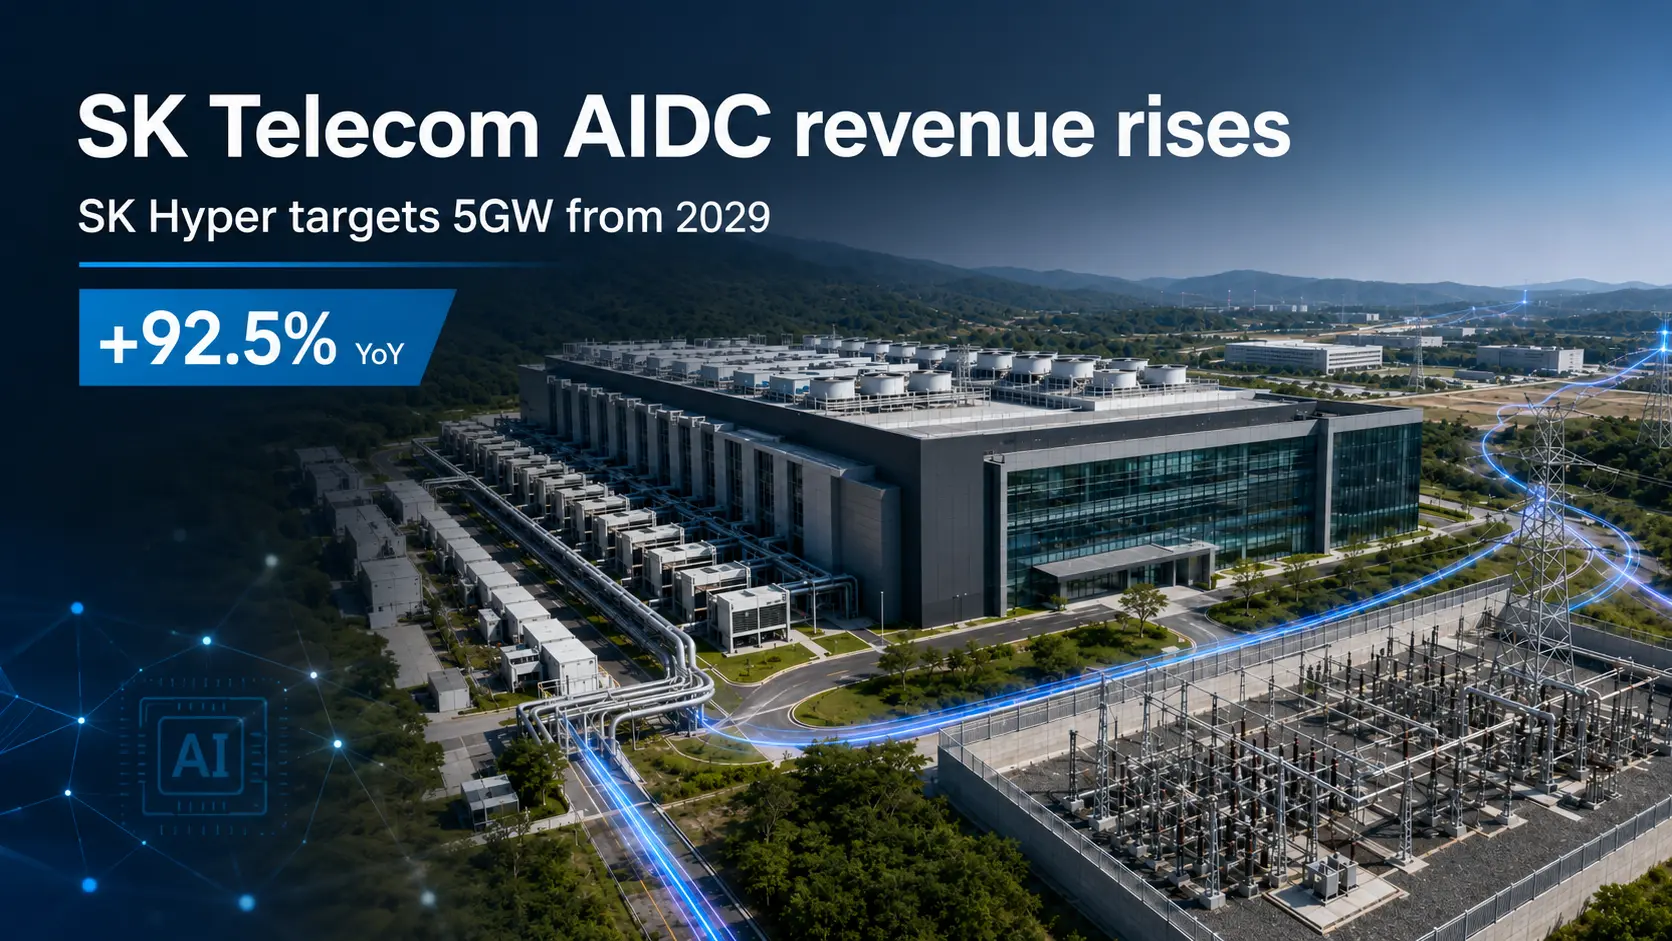
SK Telecom、第2四半期の AIDC 収益がほぼ倍増
SK Telecom の第2四半期 AIDC 収益は1,362億ウォンに達し、SK Hyper は2029年からの5GW 開設に向けて用地確保、変電所建設、顧客獲得を担当する。

北米の機関トレンド
米国のポリシリコン最低輸入価格は12月4日始動、署名日には課税されない
米国の新制度は、国境で一律15%を上乗せするだけの措置ではない。ポリシリコン、インゴット・ウエハー、太陽電池、モジュールに別々の最低輸入価格を設定し、一部のインゴットと川下製品には追加関税も課す。適用は12月4日からで、8月6日は制度を確定した日である。価格境界は契約と在庫を先に動かし、国内供給を動かすのは建設、品質認定、量産という後工程になる。

アジア太平洋のデータセンタートレンド
古河電工の増益はデータセンター部材に届いたが、1,500億円投資は増額されていない
古河電気工業の第1四半期は、データセンター投資の重心が建屋や GPU だけではないことを示した。光コネクター、特殊ファイバー、冷却モジュールなどの販売増を背景に、通期営業利益予想は280億円引き上げられた。一方、設備投資1,500億円は5月に示した計画の据え置きであり、8月6日に追加された投資ではない。次の焦点は、既定の資金が認定済みの生産能力と現金収入に変わる速度である。
アジア太平洋のクラウドサービストレンド
Zankoreの1GW構想は、まず約200MWの実装で評価される
Indosat Ooredoo Hutchison は8月6日、Ooredoo Group、Nokia、NVIDIA とともに Zankore by Indosat を立ち上げた。掲げたのは NVIDIA DSX AI Factory 容量1GW の展開目標だが、最初の検証可能な約束は2027年上期の約200MW である。サイト、系統契約、許認可、総投資額、資金調達、顧客契約は開示されていない。

北米の国内通信トレンド
Zayoが新たに示したのはNVIDIAとの協業で、8,000マイルの再建設ではない
Zayo は8月6日、分散型 AI 基盤のネットワーク容量について NVIDIA と協業すると発表した。相手の名前は新情報だが、8,000 route miles 超、6本の新規ルート、10市場の増設という工事計画は4月16日にすでに公表済みで、当時のアンカー顧客は匿名のままである。

北米のクラウドサービストレンド
IMCはCoreWeave利用を拡大したが、購入容量の分母は示していない
クオンツ取引会社 IMC は、2025年から複数の CoreWeave クラスターを本番運用したうえで、CoreWeave Kubernetes Service を含む利用規模を大幅に拡大する。初回導入ではなく既存依存の拡張であり、契約額、期間、GPU、容量、地域、SLA、研究効果の実測値は非公開である。

アジア太平洋のクラウドサービストレンド
Microsoftのインド最大クラウド拠点、開設後も早期アクセスの境界内
Microsoft はインド最大のデータセンター拠点を開設したが、Azure の現行製品表では India South Central が早期アクセス顧客限定と表示されている。選定利用者を受け入れる稼働地域である一方、全顧客や全製品に対する一般提供ではない。この違いが現在の成熟度を決める。
北米のデータセンタートレンド
Vantage向け電源計画は着工したが、容量配分と供給実績は別物だ
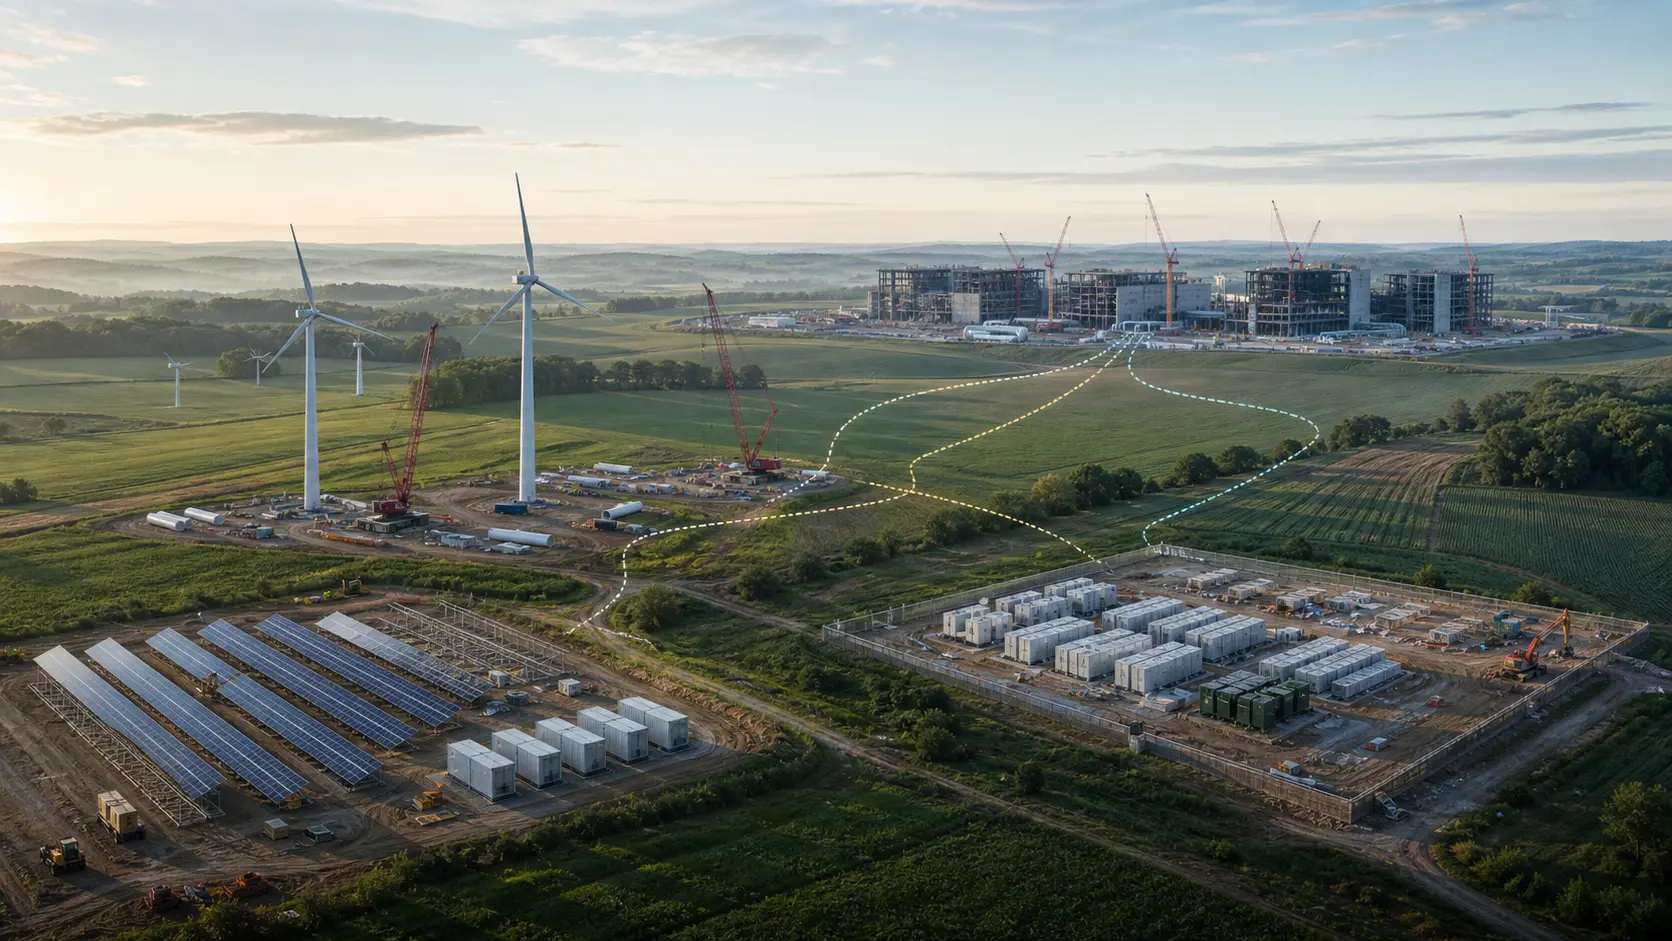
We Energies はウィスコンシン州で太陽光、風力、蓄電池の三案件に着工し、それぞれの容量のおよそ半分を Vantage Data Centers の Port Washington キャンパス向けに割り当てる。電源確保が実物の工事へ進んだ意義は大きい。ただし、着工は発電開始ではなく、50%の配分もキャンパス需要の50%を満たすという意味ではない。
北米のデータセンタートレンド
Amazonは新設より先にインディアナの計算資産を組み替える
複数のデータセンターを一つの Trainium クラスターとして動かす――Amazon の内部計画で重要なのは、6,000台超という台数よりも、既に投じた設備を共通のネットワーク、ストレージ、光ファイバーで再利用する判断だ。稼働率と投入時期が伴わなければ、再設計は資本効率ではなく支出の前倒しに終わる。