
トピック
データセンターの電力・許認可
「トピックの観点から見たデータセンターの電力・許認可トピックは、特定のテーマ、シグナル、または監視すべき話題を共有する記事を結びつけます。このページは、関連報道、公開情報源、市場関係者、インフラへの影響をたどる豊かな道筋を提供し、企業動向、政策決定、地域的影響、運用リスクにわたってそのトピックがなぜ重要なのかを理解するための十分な文脈を与えます。単なる記事リストにとどまらず、読者は繰り返し現れるシグナル、影響を受ける組織、公開証拠、市場背景、サービス継続性、調達、競争、コンプライアンス、戦略計画といった背景を比較できます。このページでは、トピックの対象範囲、関係するインフラ事業者や政策、報道内容を裏付ける証拠、そして通信事業者、顧客、投資家、政策関係者にとってそのテーマがなぜ重要なのかを説明します。」
グローバルのクラウドサービス
Oracle Cloudの受注残と実納入容量——6,640億ドルの契約残高と74億ドルの四半期IaaS収益の隔たり
Oracle は FY2027 第1四半期に残存履行義務(RPO)を6,640億ドル計上した一方、同じ四半期のクラウドインフラ(IaaS)収益は74億ドルだった。本稿は、同社が公開した四半期開示と経営陣のコメントだけを材料に、契約残高・納入容量・前払い構造・認識済み収益という4つの異なる数値を切り分け、受注残が売上に変わるまでの条件を検証する。

北米の機関
JPモルガンのAIデータセンター融資:実行された金額と、まだ約束にとどまる金額
JP モルガン・チェースは、AI データセンター金融について性質の異なる二種類の数字を同時に公表している。実際に組成した融資額と、まだ実行されていない貸出コミットメントに対する引当金である。両者を並べ、銀行開示と第三者推計を区別して読むとき、AI インフラ融資が固有の引受規律を持つ新しい資産クラスなのか、長期・単一テナント担保という特徴をまとった従来型の法人信用なのかが、判断可能な形で見えてくる。

欧州・中東のデータセンタートレンド
VIRTUSが24億5,000万ポンドを確保、グリーン設備投資は12億ポンド
VIRTUS Data Centres は大型のコミットメント型資金調達を完了した。だが、資金枠は稼働中の設備ではない。今後は、実行額、適格案件への配分、許認可と系統接続、建設、稼働 IT 負荷、エネルギー実績を別々に確かめる必要がある。

欧州・中東のクラウドサービス
NVIDIAの欧州AIファクトリー構想:発表された容量と、運用主体が見えないネットワーク層
NVIDIA はドイツ、英国、オランダを軸に、欧州で約20カ所の AI ファクトリーを立ち上げる計画を掲げる。発表には具体的な数字が並ぶ。だが公表資料を突き合わせると、GPU の基数と投資額は繰り返し語られる一方で、その総計がどの設備、どの電力契約、どの自律システムの上で動くのかはほとんど書かれていない。本稿は、発表された容量と実際に運用される容量の間に何が欠けているのかを整理する。

グローバルのクラウドサービス
契約残高6640億ドル、稼働は618メガワット — オラクル・クラウドのAI設備投資に残る実行ギャップ
オラクルは2026年9月10日の決算説明で、AI クラウドの受注残(RPO)が6640億ドルに達したと述べた。同じ四半期に実際に顧客へ引き渡した AI 計算能力は850メガワットだった。この二つの数字は、契約と稼働という別々の時間軸を並べている。本稿はその距離を、会社開示と報道という公開された材料の範囲で測る。

アジア太平洋のデータセンタートレンド
SOSの500MW覚書に必要なのは、50MWのクロージング表だ
SOS Limited の発表には、500MW の構想、180MW の顧客関心、最低60MW の電力確保に向けた努力、約50MW の第1期が並ぶ。同じ単位でも、将来像、営業案件、調達義務、建設単位という別々の状態だ。投資対象は、その違いを一枚の表で管理できて初めて姿を現す。
北米のデータセンタートレンド
Sunrun と SPAN は「住宅をデータセンターにする権利」にまだ値段を付けていない
新築住宅に AI 計算ノードを組み込めば、大規模施設の送電待ちを避けられるかもしれない。ただし販売されるのは機械そのものではない。住宅への設置、電力の優先順位、保守、データ、所有者変更、撤去までを束ねた長期の権利である。

北米のデータセンタートレンド
New Eraの207MW契約が動かすのは信用補完の時計だ
Odessa の電力パッケージで最初に来る確定期限は、1億1,600万ドルの信用状である。送電、20年の契約期間、Vistra の5%持分は、いずれも後の条件と実行を待つ。

欧州・中東の機関トレンド
Invinityの34.2MWh受注は、まだ現金化の途中にある
Invinity Energy Systems の2026年上期は、受注の拡大と資金回収の時間差を同時に示した。契約容量が増えても、製造、納入、系統接続、試運転、検収、売上計上、入金は別々の段階で進む。6月末の現金が1,051万ポンドまで減った今、その間隔自体が経営上の制約になっている。

北米のデータセンタートレンド
Oracleの風力1.7GWには既存設備の433MWが含まれる
Oracle はテキサスの10件を「1.7GW 超」の風力ポートフォリオとして示した。RWE が開示した433MW は、その数字の内訳を具体化する。対象は運転中で改修済みの3風力発電所であり、契約は VPPA だ。Oracle による設備取得でも、新設でも、Abilene への専用送電でも、常時使える調整可能電源でもない。

北米のデータセンタートレンド
NERCの計算負荷基準は初回投票を通過したが、コンプライアンスはまだ始まらない
「暫定結果」は、将来の規制コストを無視できなくする一方、現時点で確定費用として扱うことも許さない。基準案の手続きと、個別データセンターの系統接続・運用証拠は別々に進む。
北米のデータセンタートレンド
DMG、50MWの本契約前にChristina Lakeへ先行投資
Christina Lake では光ファイバーや許認可、設計の準備が進む一方、50MW の AI コロケーションを利用する予定の顧客とはまだ本契約に至っていない。先行支出は納期を短くする選択肢にも、使われない改修資本にもなり得る。

北米のクラウドサービストレンド
Fastnetの小さな給電設備にも、長い許認可の連鎖が残る
Amazon は米国―アイルランド間の Fastnet 海底ケーブルについて、メリーランド側の施設を700平方フィート未満で、水道を使わず、消費電力も限定した給電設備へ縮小した。設計は地域負担を抑えるが、Worcester County の土地利用判断、敷地権、建設、陸上接続、海底敷設、総合受入れを代替しない。

欧州・中東のデータセンター
OVHストラスブール火災:電源の切り離しを実行できる体制とは
火災を発見する能力と、消火に必要な電気的安全を確保する能力は同じではない。2021年のストラスブール火災をめぐる調査報告の要旨から、非常時の権限、外部への依存、改善を確かめる証拠を考える。

北米のデータセンタートレンド
Bell、サスカチュワン州で AI インフラを1.2GW へ拡張する案を提示
法的拘束力のない覚書により、パートナーが建設する天然ガス発電設備を通じて最大900MW が追加される可能性がある。Bell の当初の300MW 規模のプロジェクトは2027年の初回稼働を目指す。

北米のデータセンタートレンド
テキサス州、データセンターの水使用量報告義務の執行を命じる
水使用量報告の未提出は、州の許認可や ERCOT の系統接続に影響し得る。テキサス州のデータセンター開発では、水規制への対応が電力と並ぶ重要な確認項目となった。
欧州・中東のデータセンタートレンド
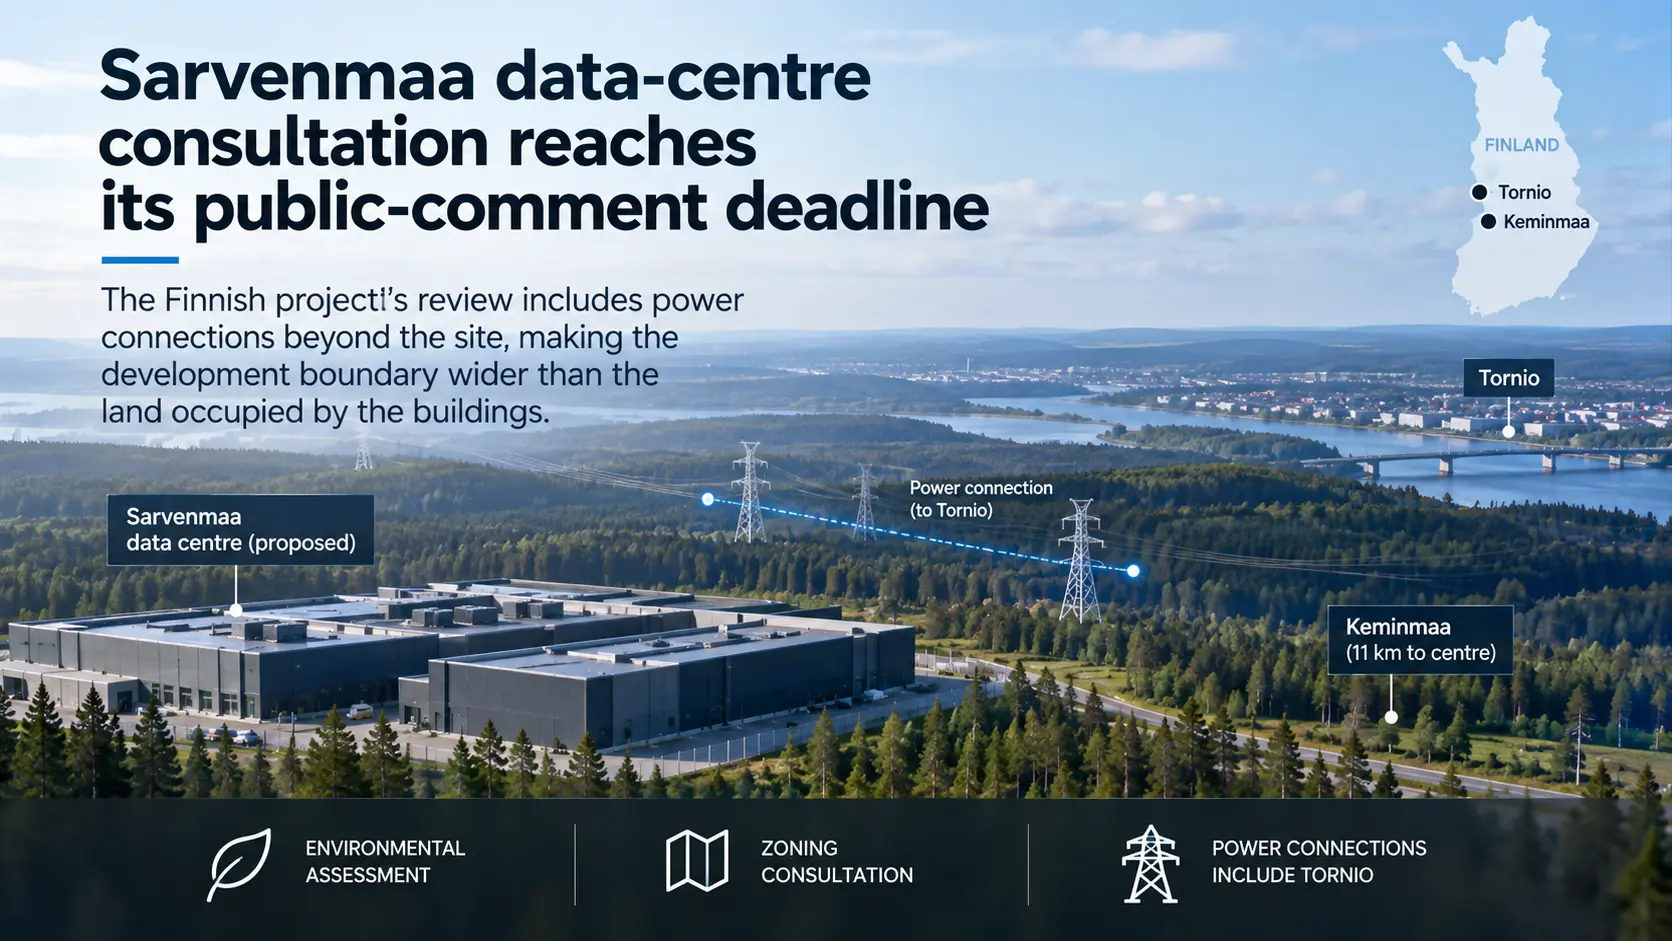
Sarvenmaa データセンター計画の意見募集が終了
Polarnode の Keminmaa 計画では電力接続が Tornio まで延び、データセンター敷地外のインフラも計画審査の対象に含まれる。
アジア太平洋の機関トレンド
Samsung と SK Hynix、KEPCO の電気料金前払い案を拒否
KEPCO は将来の電気料金を前倒しで受け取り、送電網整備の資金を今確保しようとしたが、Samsung と SK Hynix は合計25兆ウォンの前払い案を拒否した。
ラテンアメリカ・カリブのデータセンタートレンド
Pecém 訴訟が問う、データセンター稼働前の条件
許可を得て工事を進めることと、営業を始められることは同じではない。MPF と DPU の請求は、環境調査と Anacé との事前協議を稼働の条件に据えようとしている。
北米のデータセンタートレンド
Rocky View、データセンター用地を農地の連続性から問う
秋の住民意見募集では、施設が占める面積だけでなく、周辺の農地で営農を続けられるかが論点になる。計画作業を進める判断と事業承認は別だ。