Résumé
- La SEC propose de ramener de vingt à cinq jours ouvrés le délai minimal général entre une demande d'informations aux intermédiaires et la date déterminant les droits de vote.
- Ces intermédiaires disposent actuellement de sept jours ouvrés pour communiquer leurs estimations du nombre de clients concernés. La SEC envisage aussi de revoir ce délai.
- Des recherches plus rapides sont déjà possibles sous conditions selon une position des services de janvier 2026. La modification réglementaire de septembre reste une proposition.
Ce qu'un calendrier plus court peut apporter
Faut-il approuver une opération ? Soutenir les dirigeants ou leurs concurrents ? Pour l'actionnaire, la question est rarement de savoir combien de jours a pris la préparation du courrier. Il lui faut les documents pour se prononcer. S'il a prêté ses titres, il peut aussi devoir en demander la restitution afin de voter. Une date annoncée plus tard lui laisse moins de marge pour ces démarches.
La société voit la même attente autrement. Tant que l'autorisation n'est pas obtenue, l'opération reste exposée à un retournement du marché ou à un changement réglementaire. Ce qui sert de préparation à l'un peut représenter un délai coûteux pour l'autre. C'est cet arbitrage, et non le plaisir de raccourcir un formulaire, qui donne son intérêt au projet de la SEC.
C'est précisément une telle formalité que vise la SEC dans son projet de modernisation. Avant de diffuser ses documents de vote, une société interroge les détenteurs inscrits dans ses registres, notamment les banques et les courtiers : combien de leurs clients détiennent effectivement ses titres, et combien d'exemplaires faut-il leur faire parvenir ? Cette démarche, appelée broker search, ne consiste ni à choisir un courtier ni à recueillir des suffrages.
La règle 14a-13 fixe un délai minimal général de vingt jours ouvrés avant la date de référence qui détermine les droits de vote. La SEC propose cinq jours. Il ne s'agit donc pas de réduire à cinq jours le temps laissé à un actionnaire pour voter, ni de fixer la date de l'assemblée.
Les services de la SEC estiment qu'une recherche peut désormais souvent être achevée en trois jours, grâce aux échanges électroniques. Cette appréciation explique l'envie de raccourcir le calendrier. Elle ne dit pas que chaque demande reçoit toujours une réponse complète dans ce délai.
Sept jours pour répondre à une demande faite cinq jours avant
Le problème apparaît dès que l'on regarde l'autre côté de l'échange. Les courtiers ont jusqu'à sept jours ouvrés après réception de la demande pour donner un nombre approximatif de clients concernés. Les banques ont également sept jours pour ce décompte. Elles doivent, en outre, communiquer sous un jour ouvré les noms et adresses des banques qui détiennent les titres par leur intermédiaire. Cette dernière obligation ne porte pas sur l'identification de chaque actionnaire individuel.
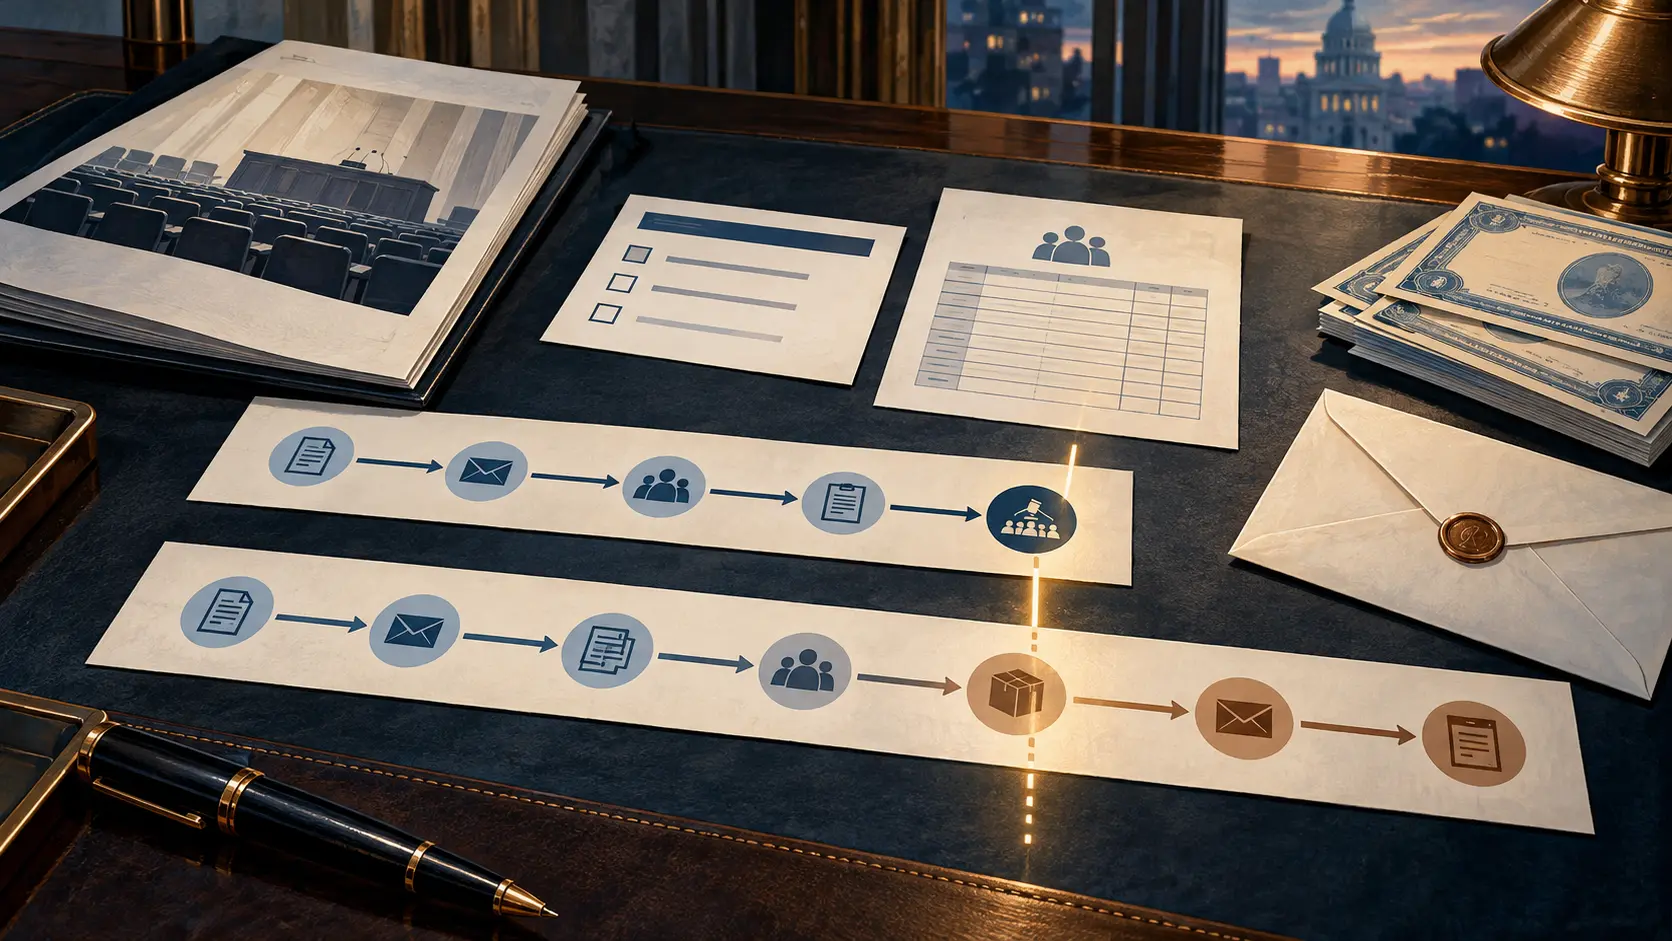
Si une société choisit le minimum de cinq jours et qu'un intermédiaire utilise ses sept jours, le décompte peut arriver après la date de référence. Il faut alors organiser la diffusion des documents alors qu'une réponse autorisée sur leur quantité reste attendue. Garder davantage de marge est possible, mais cela réduit les jours effectivement gagnés. La SEC souligne ce problème sans annoncer pour autant des votes perdus : une réponse tardive ne prive pas automatiquement un actionnaire de sa voix.
Parmi les solutions discutées figure une réponse sous trois jours ouvrés, avec maintien de l'étape bancaire d'un jour. Rien n'est adopté. Et une entreprise pourrait conserver une marge plus large que les cinq jours proposés.
Notre première présentation omettait une souplesse déjà importante. La position des services du 23 janvier 2026, question 133.02, accepte une recherche moins de vingt jours ouvrés avant la date de référence si l'entreprise a des raisons de penser que les documents parviendront à temps aux bénéficiaires effectifs et respecte les autres exigences de la règle. Le texte existant prévoit aussi une exception de faisabilité pour les assemblées extraordinaires. Le délai de vingt jours n'était donc pas une attente absolue dans toutes les situations ; la position des services ne vaut pas non plus adoption de la nouvelle règle des cinq jours.
L'actionnaire qui doit récupérer ses titres
Pour un prêteur de titres souhaitant voter, raccourcir le calendrier a un autre sens : il peut lui rester moins de temps pour demander et obtenir leur restitution. La SEC reconnaît ce risque. Annoncer publiquement la date de référence plus tôt ou prévoir volontairement davantage de jours pourrait l'atténuer.
La Commission envisage aussi un bénéfice : réduire le temps pendant lequel une information non publique sur cette date peut être exploitée. Cela pourrait limiter certains emprunts de titres destinés à obtenir des voix sans exposition économique substantielle, pratique dite empty voting. Elle juge toutefois les résultats empiriques contrastés et le gain incertain. Un prêt de titres ordinaire n'est pas une preuve d'abus.
Le dossier S7-2026-33, publié le 16 septembre puis au Federal Register le 21 septembre, reçoit les commentaires jusqu'au 20 novembre 2026. La fiche de la SEC présente aussi les volets sur les rapports annuels, les documents incorporés par renvoi, certaines sollicitations exemptées et les coordonnées des déposants. Le dossier S7-2026-32 sur les propositions d'actionnaires est distinct.
Un actionnaire n'a pas besoin de connaître le numéro de chaque règle pour juger le résultat. A-t-il reçu de quoi comprendre le choix proposé ? A-t-il pu faire revenir ses titres s'il voulait voter ? Les jours gagnés par la société seront utiles s'ils ne deviennent pas, à l'autre bout, des démarches à accomplir dans l'urgence.
Briefing des membres
Lire la synthèse de tendance complète
Les membres lisent la synthèse complète, avec les notes de source derrière chaque constat.
Cercle stratégique
Un briefing quotidien dans votre langue, construit à partir de changements que nous avons vérifiés.
Rejoindre pour USD 20/moisAnnulez à tout moment.
Postuler à Leadership Alliance
Les membres disposent aussi de toute la bibliothèque de recherche, d’une synthèse quotidienne sur les réseaux qu’ils suivent et du forum privé.