Zusammenfassung
- Die SEC schlägt vor, den allgemeinen Mindestvorlauf einer Anfrage an Banken und Broker von zwanzig auf fünf Geschäftstage vor dem Stichtag für die Stimmberechtigung zu verkürzen.
- Für die Antwort mit geschätzten Kundenzahlen haben die Intermediäre bisher bis zu sieben Geschäftstage. Auch eine Kürzung dieser Frist steht zur Diskussion.
- Eine bedingte Verkürzung ist nach einer Mitarbeiterauslegung bereits möglich. Der neue Regelvorschlag ist nicht beschlossen und setzt Anlegern keine fünftägige Abstimmungsfrist.
Eine Stückzahl ist noch kein Stimmergebnis
Wie viele Exemplare werden gebraucht? Wer eine große Unternehmensentscheidung erwartet, denkt selten zuerst an diese Frage. Doch bevor Anleger über einen Deal oder Verwaltungsratssitze abstimmen können, müssen die Unterlagen zu ihnen gelangen. Bei über Banken und Broker gehaltenen Aktien kennt das Unternehmen nicht einfach jeden Empfänger aus seinem Register.
Es fragt deshalb die eingetragenen Inhaber nach den dahinterstehenden Kunden und dem Bedarf an Unterlagen. Dieses Verfahren heißt in den USA broker search. Eine Suche nach einem geeigneten Broker ist damit ebenso wenig gemeint wie das Einsammeln von Vollmachten oder die Auszählung von Stimmen.
Der SEC-Vorschlag setzt hier an. Nach Rule 14a-13 soll die Anfrage künftig grundsätzlich mindestens fünf statt zwanzig Geschäftstage vor dem maßgeblichen Stichtag erfolgen. Dieser bestimmt die Stimmberechtigung. Er ist weder der Versammlungstag noch die Frist zur Abgabe einer Stimme.
Die zweite Seite der Rechnung
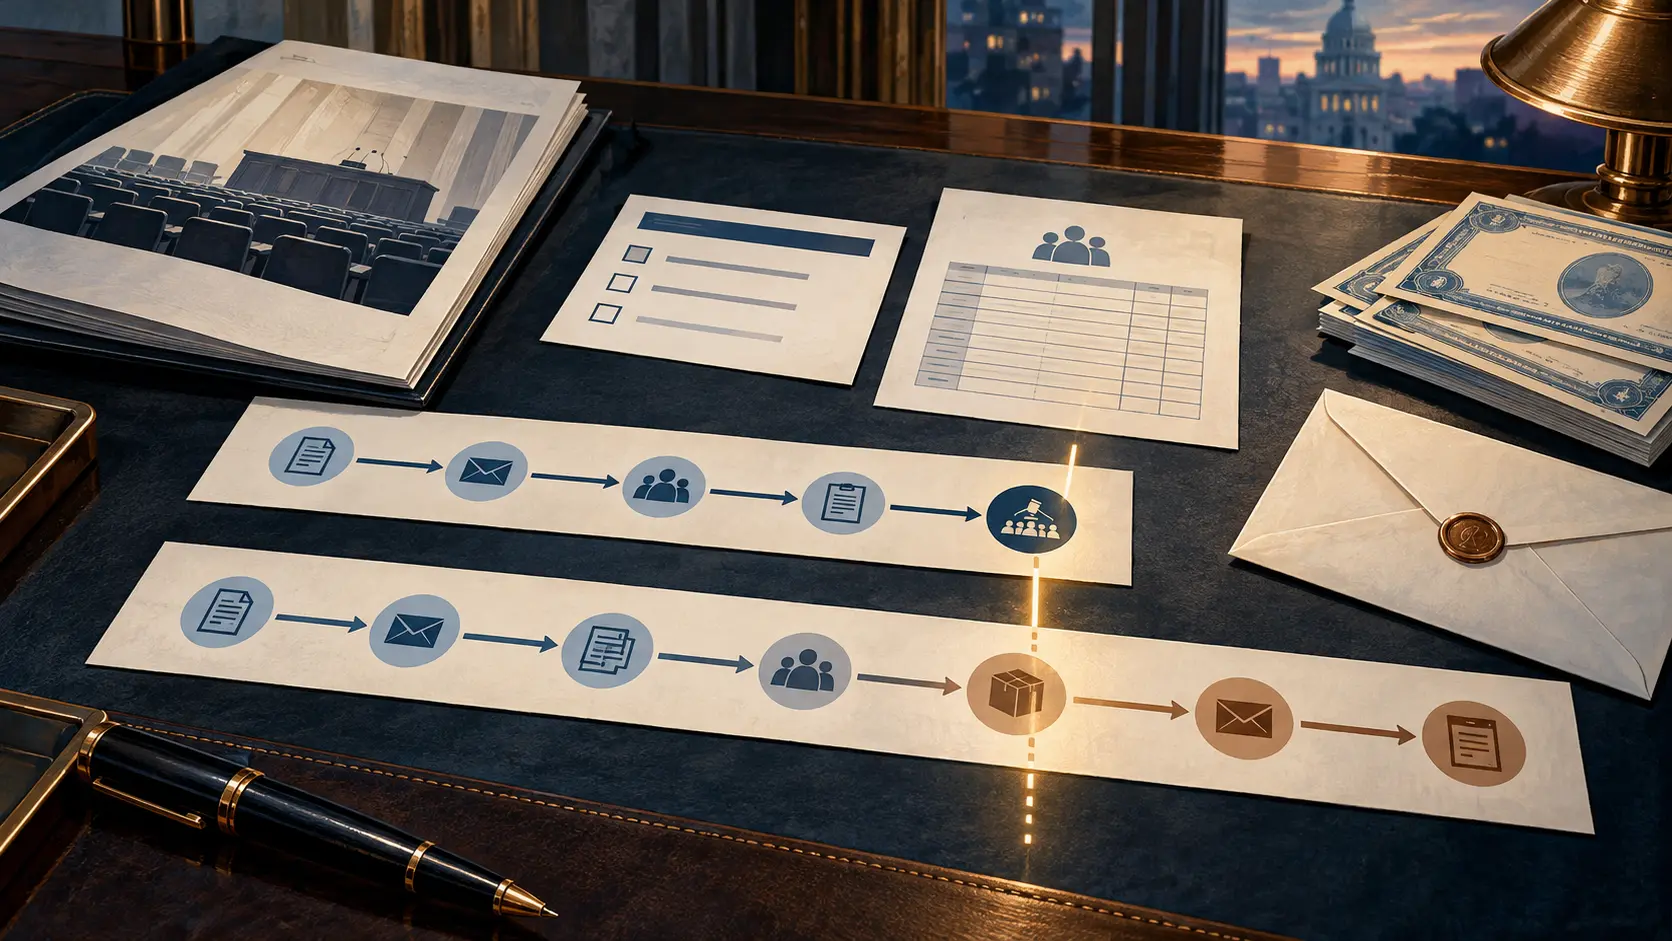
Ein Unternehmen kann seine Anfrage früher erledigt haben als der Empfänger seine Antwort. Broker dürfen für die ungefähre Zahl wirtschaftlich berechtigter Kunden bis zu sieben Geschäftstage nach Eingang brauchen. Banken haben für diese Zahl ebenfalls sieben Tage. Daneben müssen sie binnen eines Geschäftstags Namen und Adressen der Banken nennen, die Wertpapiere über sie halten. Diese Bankenauskunft darf nicht mit der Ermittlung sämtlicher einzelner Aktionäre verwechselt werden.
Wählt ein Unternehmen den vorgeschlagenen Fünf-Tage-Vorlauf und nutzt der Intermediär sieben Tage, kann die Zahl erst nach dem Stichtag eintreffen. Die SEC benennt den Widerspruch selbst. Sie behauptet nicht, jeder Broker werde so lange brauchen oder eine späte Antwort nehme Anlegern automatisch das Stimmrecht. Der praktische Nutzen der kürzeren Frist könnte aber begrenzt sein.
Eine diskutierte Alternative wären drei Geschäftstage für die Kundenzahl, während die eintägige Bankenauskunft bestehen bliebe. Beschlossen ist das nicht. Unternehmen dürften ohnehin mehr als fünf Tage einplanen; ein Mindestvorlauf ist kein Zwang zum knappsten Kalender.
Weniger Warten ist nicht für jeden dasselbe
Für ein Unternehmen, dessen Transaktion auf Zustimmung wartet, kann Zeit teuer sein. Marktbewegungen oder regulatorische Änderungen schaffen neue Unsicherheit. Die SEC verweist auch auf umkämpfte Direktorenwahlen und die rasche Zustellung eigener Unterlagen. Ihre Mitarbeiter gehen davon aus, dass elektronische Anfragen heute häufig in drei Tagen erledigt werden können. Das ist eine zugeschriebene Einschätzung, keine Garantie für sämtliche Fälle.
Wer Aktien verliehen hat und abstimmen möchte, benötigt dagegen Zeit für den Rückruf. Ein kürzerer Vorlauf kann diese Zeit verkleinern. Die SEC nennt eine frühere öffentliche Bekanntgabe des Stichtags oder eine freiwillig längere Vorbereitung als mögliche Entlastung. Die Kosten lassen sich nach ihrer Darstellung nicht verlässlich beziffern.
Weniger Vorlauf könnte zugleich den Zeitraum verkürzen, in dem nicht öffentliche Stichtagsinformationen ausgenutzt werden. Auch das Ausleihen von Aktien, um ohne nennenswertes wirtschaftliches Risiko Stimmen zu erhalten, könnte erschwert werden. Bei diesem sogenannten Empty Voting ist die SEC vorsichtig: Die empirischen Befunde sind gemischt, der mögliche Effekt ungewiss. Wertpapierleihe allein belegt keinen Missbrauch.
Dabei ist eine Ergänzung zu unserer bisherigen Darstellung wichtig. Schon die Mitarbeiterauslegung 133.02 vom 23. Januar 2026 sieht von Einwänden gegen einen kürzeren Vorlauf als zwanzig Geschäftstage ab, sofern das Unternehmen vernünftigerweise von rechtzeitiger Verteilung an die wirtschaftlich Berechtigten ausgeht und Rule 14a-13 ansonsten einhält. Für Sonderversammlungen enthält die bestehende Regel zudem eine Ausnahme nach praktischer Durchführbarkeit. Zwanzig Tage waren also nicht in jedem Fall eine unabänderliche Wartezeit. Die bedingte Mitarbeiterposition ersetzt jedoch keinen Beschluss über die neue Fünf-Tage-Regel.
Das Verfahren S7-2026-33 wurde am 16. September veröffentlicht, erschien am 21. September im Federal Register und läuft für Stellungnahmen bis zum 20. November 2026. Das SEC-Faktenblatt erläutert außerdem Änderungen bei Jahresberichten, Verweisungen auf Dokumente, bestimmten Einreichungen für ausgenommene Stimmrechtswerbung und Kontaktdaten. S7-2026-32 zu Aktionärsanträgen ist ein anderes Verfahren. Es geht hier um US-Regeln, nicht um eine neue Frist für deutsche Hauptversammlungen.
Am Ende muss die verkürzte Vorbereitung nicht nur zum Unternehmen passen, das fragt. Sie muss auch zu denen passen, die zählen, Unterlagen weiterreichen oder Aktien zurückholen. Erst dann sind die eingesparten Tage mehr als eine elegante Zahl im Regeltext.
Mitgliederbriefing
Das vollständige Trend-Briefing lesen
Mitglieder lesen das vollständige Briefing mit den Quellennotizen hinter jeder Erkenntnis.
Strategischer Kreis
Ein tägliches Briefing in Ihrer Sprache, zusammengestellt aus Veränderungen, die wir verifiziert haben.
Für USD 20 pro Monat beitretenJederzeit kündbar.
Für Leadership Alliance bewerben
Mitglieder erhalten außerdem die vollständige Research-Bibliothek, ein tägliches Briefing zu den Netzen, denen sie folgen, und das private Forum.