
摘要
- S7-2026-33提案拟将《交易法》规则14a-13规定的经纪商检索最低期限从20个工作日降至5日,但现行规则允许经纪商和银行最多用7个工作日回应。
- SEC指出,若回应晚于拟议的五日期限,可能赶不上股权登记日;委员会因此询问是否也应缩短回应期限,例如降至三日。
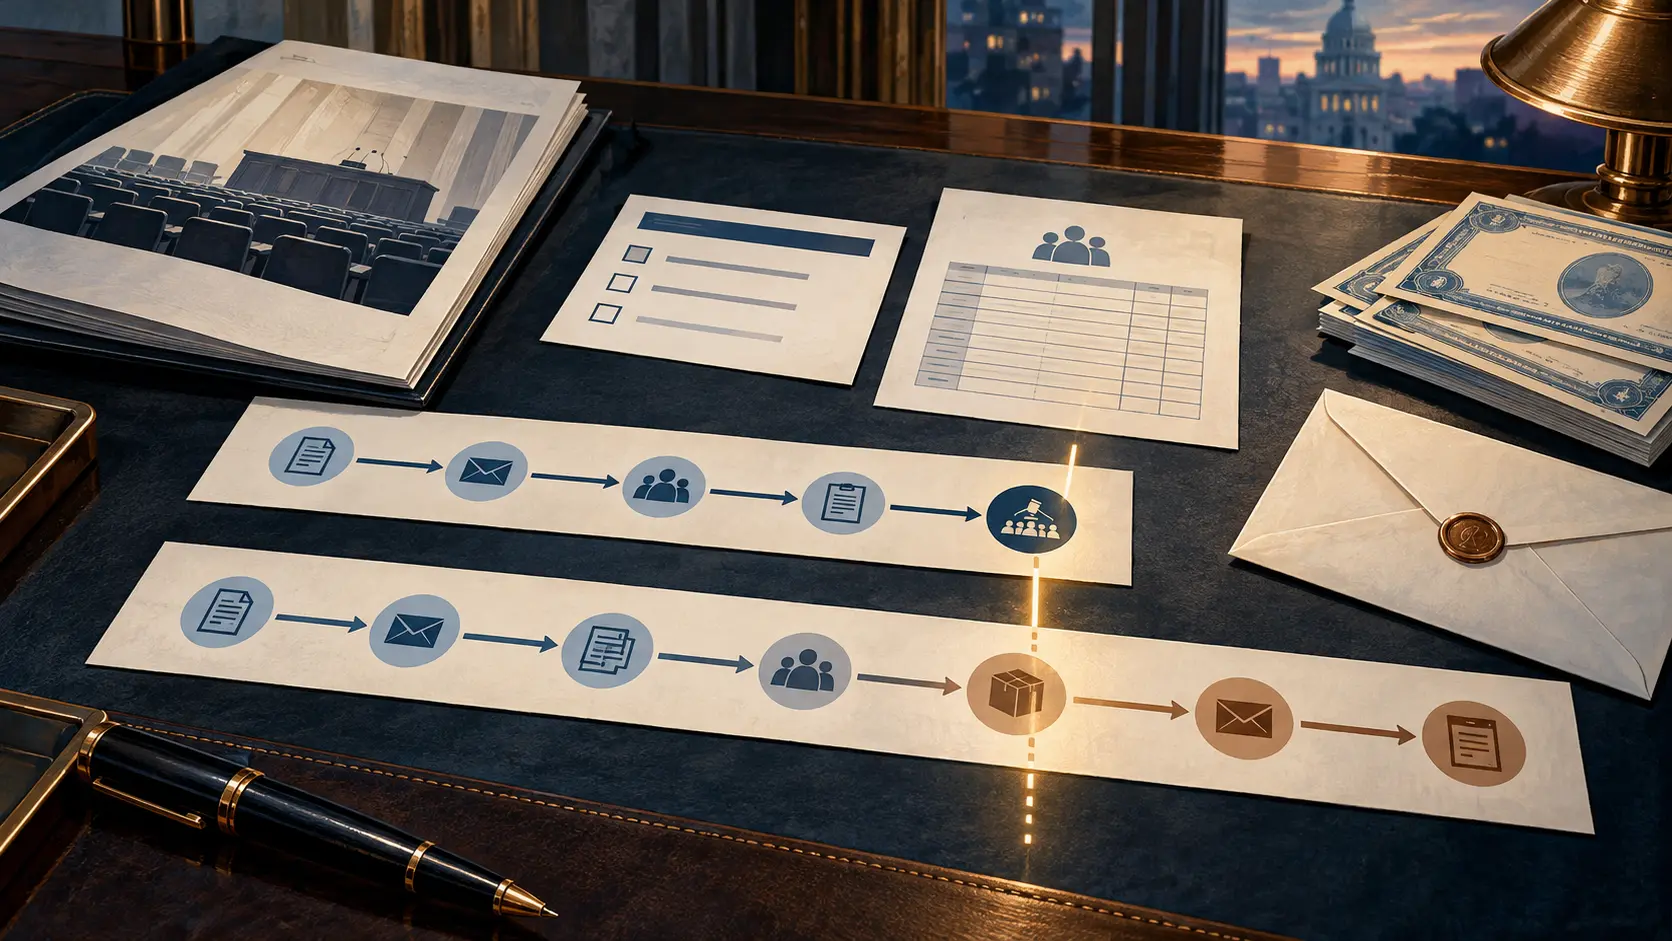
美国证券交易委员会(SEC)在代理权规则现代化提案中提出了一个时间衔接问题。第33-11439、34-106385及39-2566号发布稿拟把公司依《交易法》规则14a-13开展经纪商检索时必须预留的最低期限,从20个工作日缩至5个。但另一只时钟并未同步改变:规则14b-1(b)(1)下的经纪商和交易商,以及规则14b-2(b)下的银行,仍可在最多7个工作日内回应。
这并非文字层面的差异。寻求股东批准的公司需要设定股权登记日,以确定哪些持有人拥有投票资格。SEC称,目前20日等待可能拖延交易,并增加市场波动或监管变化带来的不确定性;委员会也提到存在争议的选举。加快检索步骤,并不意味着中介也会在同样期限内报回其客户中实益持有该公司证券的人数估算。
SEC对后果的表述很具体:如果公司采用拟议的五日最低期限,而中介用满现有七日,回应可能无法在登记日前到达,从而限制提案的实际效用。委员会并未声称所有中介都会用满期限、每家公司都会受影响,或股东必然因此失去投票权。SEC转述工作人员的判断,称检索通常可能在短至三天内完成;这是归属于工作人员的评估,并非适用于全行业的统一实测结果。
SEC将一种协调方案提交征求意见:把回应期限也缩短,例如设为三个工作日,同时保留银行之间进行持有人识别的一日回应期。这只是征求意见的备选办法,并非已通过的规则。委员会希望先了解各方如何衔接两个时钟。
SEC还提出了可能的治理收益:缩短时间或可减少股权登记日信息泄露的窗口,也可能压缩借入股票、在缺乏实质经济敞口时取得投票权的机会,即所谓“空投票”。这些是可能效果,不是对现行流程经常造成泄露或空投票的认定。SEC还询问金融机构是否有足够时间召回用于投票的出借股票。委员会称减少“空投票”的潜在幅度尚不确定,相关实证证据也不一致。缩短期限还会带来中介处理能力、迟到或不完整回应等操作问题。
S7-2026-33仍是提案,不是生效法规。SEC于2026年9月16日发布,9月21日刊载于《联邦公报》,意见征集截止日为11月20日。提案其他部分涉及年度报告送达、以引用方式纳入材料的委托书期限、部分豁免征集的申报要求,以及委托书封面的联系信息。另行立案的股东提案规则S7-2026-32与本次时限问题无关。
因此,治理问题不只是五天是否快于20天,而是检索、金融中介回应义务和登记日确定能否组成可执行的完整流程。SEC在提案中已经点明这项依赖关系;后续意见将显示发行人、银行、经纪商与投资者是否认为各环节能够对齐。
会员简报
档案背景详情
使用相应会员等级登录,即可解锁完整简报与来源注释。
仅限 Strategic Circle
Strategic Circle
所有读者均可浏览。加入并登录后可解锁档案简报。
加入 Strategic Circle仅限 Leadership Alliance
Leadership Alliance
符合条件的 IP 资产所有者和管理层可登录查看 Leadership Alliance 简报。
加入 Leadership Alliance