Resumo
- A SEC propõe reduzir de vinte para cinco dias úteis a antecedência mínima geral da consulta a intermediários antes da data que define o direito de voto.
- Corretoras e bancos têm atualmente até sete dias úteis para informar estimativas de clientes. A consulta pública também discute encurtar essas respostas.
- Uma orientação de janeiro já permite prazos menores sob condições. A proposta de setembro não foi aprovada e não impõe cinco dias para o acionista votar.
O voto começa antes da escolha
Pense no investidor que emprestou suas ações e quer votar numa disputa pelo conselho. Não basta decidir qual candidato prefere: pode ser necessário pedir os papéis de volta a tempo de ter o direito de voto. É uma situação prática examinada pela SEC, não o relato de alguém que já perdeu sua chance. Se o investidor souber mais tarde a data relevante, terá menos folga para agir.
Para a companhia, esses mesmos dias podem ser uma espera incômoda. Uma transação ainda não aprovada pelos acionistas fica exposta a mudanças no mercado ou nas regras. A SEC quer tirar demora dessa preparação. O desafio é não confundir tempo parado com tempo que outra pessoa precisa para fazer sua parte.
Antes de enviar os documentos, a companhia faz uma pergunta básica aos bancos e às corretoras que aparecem em seu registro: quantos clientes possuem esses títulos e quantas cópias vocês precisam encaminhar? São os investidores por trás do nome do intermediário. O procedimento americano se chama broker search. Não é contratar uma corretora nem recolher votos; é descobrir a necessidade de distribuição.
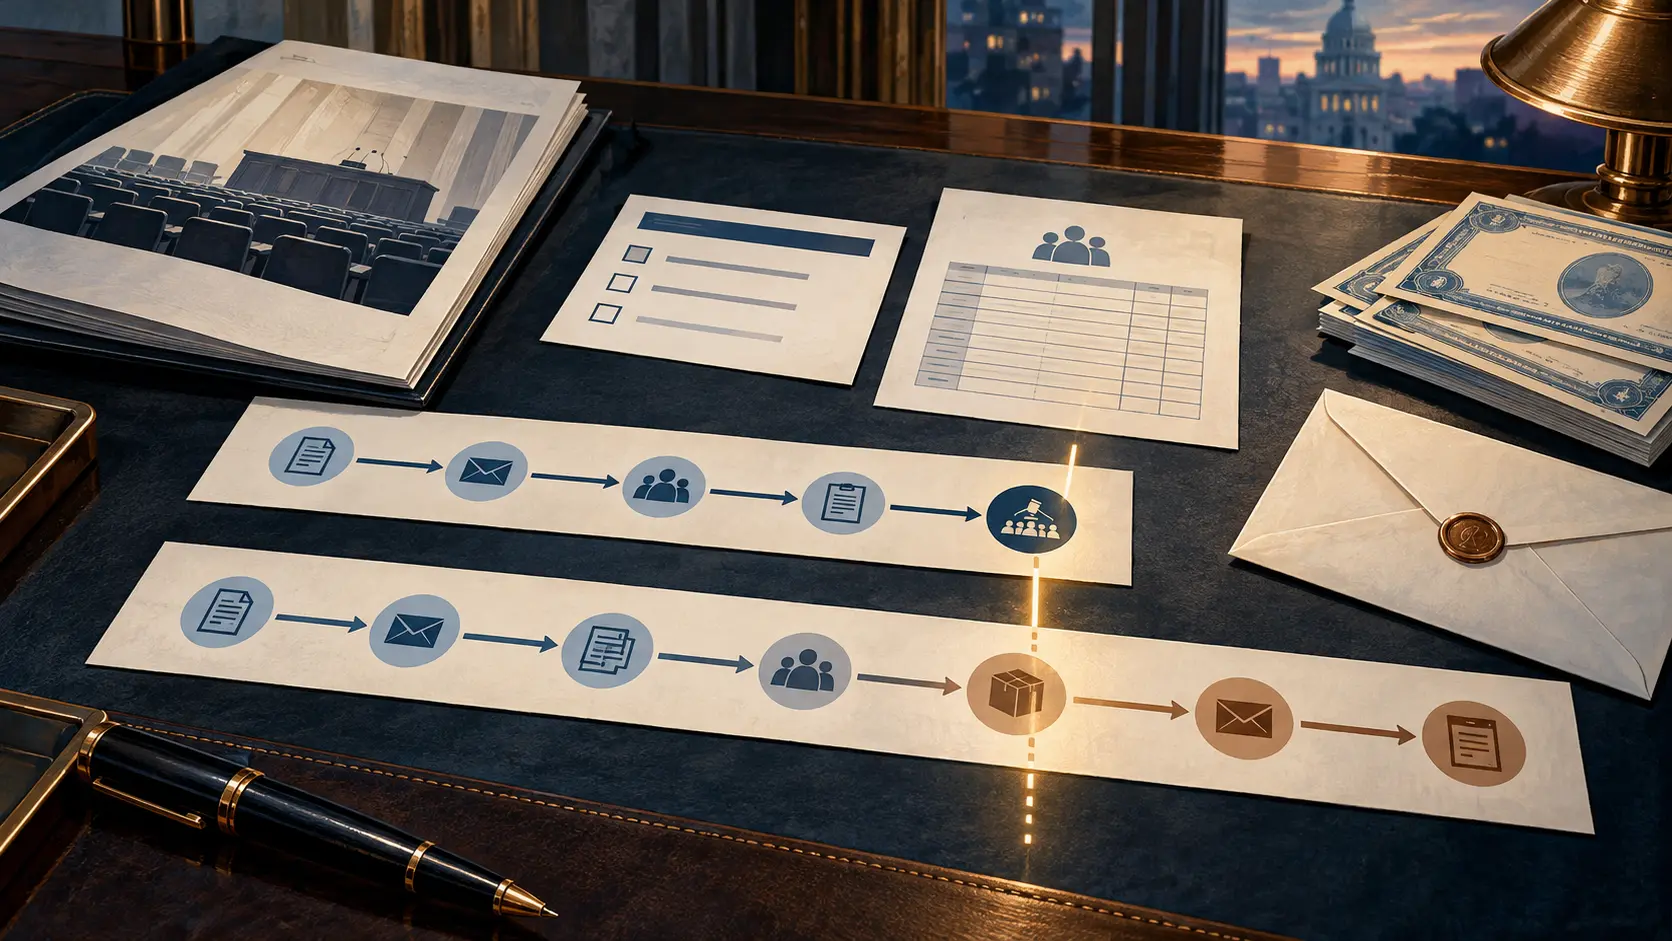
A proposta de modernização reduziria de vinte para cinco dias úteis a antecedência mínima geral dessa consulta prevista na Rule 14a-13. A contagem termina na data de registro que determina quem tem direito a votar. Essa data não é a da assembleia nem o prazo final para enviar o voto.
A mudança busca aproveitar a rapidez das comunicações eletrônicas. A SEC registra o entendimento de sua equipe de que a consulta muitas vezes pode ser concluída em três dias. É uma avaliação sobre a prática, não uma promessa de que toda instituição responderá assim em qualquer situação.
O dado que ainda está a caminho
Quem recebe a pergunta tem seu próprio prazo. Corretoras e bancos podem levar até sete dias úteis, desde o recebimento, para informar o número aproximado de clientes. Há também um passo bancário mais curto: em um dia útil, o banco informa nome e endereço de outros bancos que mantêm os títulos por meio dele. Esse passo não identifica todos os acionistas individuais.
O desencontro fica claro num exemplo apenas de calendário: a companhia pergunta cinco dias úteis antes da data de registro; a resposta, permitida em sete, chega depois. A equipe que prepara os documentos ainda espera uma informação sobre quantos serão necessários. Começar antes resolveria parte da pressão, mas consumiria parte dos dias que a mudança prometia poupar. A SEC aponta essa possibilidade sem afirmar que todos responderão tarde ou que um acionista ficará automaticamente sem voto.
Uma alternativa discutida é baixar as respostas para três dias úteis, preservando o dia reservado à identificação entre bancos. Continua sendo uma alternativa. A companhia também poderia escolher uma antecedência maior: o mínimo proposto não obriga ninguém a usar o calendário mais apertado.
O prazo já tinha alguma folga
Nossa versão anterior deixou de explicar uma distinção importante. Na orientação 133.02, de 23 de janeiro de 2026, a equipe da SEC informa que não se opõe à consulta com menos de vinte dias úteis se a companhia acreditar razoavelmente que os documentos serão distribuídos a tempo aos beneficiários efetivos e cumprir o restante da regra. O texto vigente também contém uma exceção de viabilidade para reuniões especiais.
Assim, vinte dias não representam uma espera obrigatória e sem exceções em todos os casos. Mas a posição condicionada da equipe tampouco transforma a proposta de cinco dias em regra adotada pela Comissão.
Voltando a quem emprestou ações: o momento de descobrir a data importa tanto quanto a rapidez da resposta eletrônica. A SEC reconhece a possível dificuldade para pedir a devolução. Divulgar a data antes ou iniciar a consulta com mais antecedência pode aliviar a pressão. O documento não calcula com segurança o tamanho desses custos.
A Comissão também vê um possível ganho em diminuir o tempo para explorar informações não públicas sobre a data e para tomar ações emprestadas buscando votos sem exposição econômica relevante, prática chamada empty voting. A dimensão desse benefício é incerta, e os estudos citados não oferecem uma conclusão uniforme. Empréstimo de ações, por si só, não demonstra abuso.
O processo S7-2026-33 foi divulgado em 16 de setembro, publicado no Federal Register em 21 de setembro e recebe comentários até 20 de novembro de 2026. A ficha da SEC resume ainda mudanças em relatórios anuais, documentos incorporados por referência, certos registros de solicitações de voto isentas e contatos nas capas. É um processo diferente do S7-2026-32, sobre propostas de acionistas, e trata das regras americanas, não das brasileiras.
Para quem quer participar, a medida do sucesso é receber os documentos e conseguir organizar o voto, inclusive recuperando os papéis emprestados quando necessário. Não é decorar a nova contagem de dias. A companhia terá economizado tempo de verdade se o resto do caminho continuar funcionando.
Briefing para membros
Leia o boletim de tendência completo
Os membros leem o boletim completo, com as notas de fonte por trás de cada constatação.
Círculo Estratégico
Um briefing diário no seu idioma, construído a partir de mudanças que verificamos.
Assine por USD 20/mêsCancele quando quiser.
Candidate-se à Leadership Alliance
Os membros também têm toda a biblioteca de pesquisas, um boletim diário sobre as redes que acompanham e o fórum privado.