要点
- SECは、投票資料の必要数などを仲介者に照会する時期を、基準日の原則20営業日前から最短5営業日前に変更する案を示した。
- 仲介者の顧客数回答には現行規則で最大7営業日が認められる。照会側だけを早めても、回答が基準日に間に合うとは限らない。
- 2026年1月の職員見解は既に条件付きの短縮を認めている。今回の規則改正案は未採択で、株主の投票期限を5日にするものではない。
戻ってくるまでの時間
保有株を貸し出している投資家が、その会社の重要な議案に投票したいと考える。必要なのは議案を読む時間だけではない。議決権を確保するために、貸した株を戻してもらう段取りも要る。これは架空の失敗談ではなく、SECが今回の提案で検討している具体的な利害だ。
会社が基準日を間近に設定できるようになれば、貸し手がその日を知ってから返還を求めるまでの余裕は小さくなり得る。一方、会社には日程を詰めたい理由がある。株主承認を待つ取引は、その間の相場変動や規制の変化にさらされる。短縮の恩恵と負担は、同じ相手に生じるとは限らない。
SECの提案本文を読むと、その調整は投票より前の地味な作業から始まる。会社は、名義上の保有者である銀行や証券会社などに、実際に証券を保有する顧客が概ね何人いて、投票資料が何部必要かを尋ねる。英語で broker search と呼ぶ照会だ。証券会社探しでも、賛否を集める作業でもない。
「基準日」と「投票日」は別
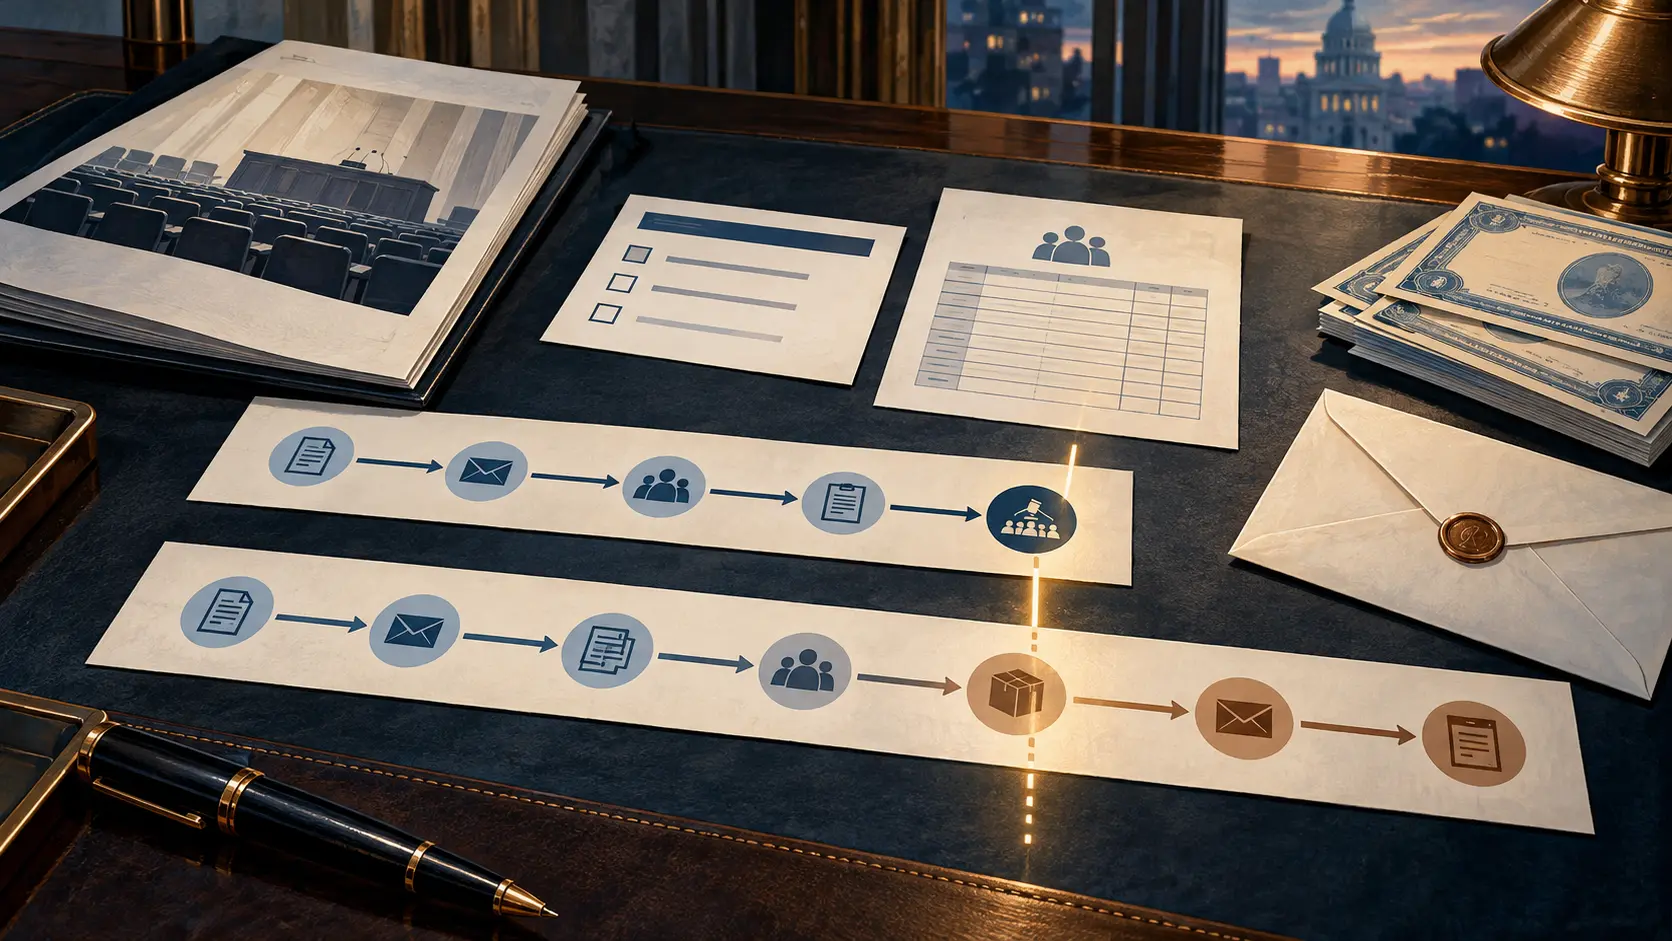
Rule 14a-13が定める通常の最低限の準備期間は、基準日の20営業日前から。提案はこれを5営業日前にする。基準日は議決権を持つ株主を決める日であり、総会の日や投票の締め切りではない。したがって「株主に投票の時間を5日しか与えない」という話ではない。
電子化により照会は速くなった。SECは、今では3日ほどで終わることも多いという職員の理解を示している。ただし、全ての照会が同じ速度で完了するとの実測結果や保証ではない。
回答側の規則には別の日数が残る。証券会社は照会を受けてから最大7営業日、銀行も顧客数の概算回答に最大7営業日を使える。銀行にはさらに、同行を通じて証券を保有する別の銀行の名称・住所を1営業日以内に知らせる義務がある。これは全ての個人株主を1日で特定する義務ではない。
会社が5日前に照会し、相手が7日かけて答えれば、基準日を過ぎてしまう。SEC自身が指摘する不整合だ。遅い回答が直ちに投票機会の喪失を意味するわけではないが、短縮の実用性を損なうおそれはある。回答を3営業日に縮め、銀行間の識別は1日に据え置く選択肢も検討されている。いずれも決定ではなく、会社が5日より長い余裕を設けることもできる。
既にある柔軟性を忘れない
前の記事には補足すべき点がある。2026年1月23日の職員見解133.02は、投票資料が実質的な保有者に間に合うと会社が合理的に考え、その他の要件も守る場合、20営業日未満の照会に異議を唱えないとしている。現行規則にも、臨時総会について20営業日前の照会が実行困難な場合の例外がある。
つまり、あらゆる会社が例外なく20日待つ現状から、突然5日へ移るという構図ではない。ただし、職員の条件付き見解と、委員会による規則改正の採択は別物だ。
貸株の問題にも、一つの数字で済まない事情がある。会社が基準日を早めに公表したり、照会期間を自主的に長くしたりすれば、返還を求める余裕が生まれる。SECは費用の規模を確定していない。
逆に期間短縮は、未公表の基準日情報を利用する機会や、経済的なリスクをほとんど負わずに借株で議決権を得る empty voting の機会を減らすかもしれない。ただし後者については実証研究が一致せず、効果も不確かだとSECは認める。普通の貸株を不正と同一視すべきではない。
S7-2026-33の案件ページによると、公表は9月16日、Federal Register掲載は9月21日、意見期限は2026年11月20日。公式説明資料には年次報告書の送付、参照組込み、一定の免除対象勧誘の届出、連絡先表示の変更も載る。株主提案を扱うS7-2026-32とは別件であり、日本の株主総会制度を改める案でもない。
会社には待ち時間、投資家には準備時間。同じ数日をどう使っているのかが分からなければ、「短いほどよい」とは決められない。
会員向け解説
トレンド解説の全文を読む
会員は解説の全文と、すべての知見を裏付ける出典メモを読めます。
ストラテジックサークル
あなたの言語で毎日届く、私たちが確認した変化に基づくブリーフィング。
USD 20/月で参加いつでも解約できます。
会員はさらに、リサーチライブラリー全編、フォロー中のネットワークに関するデイリーブリーフィング、会員限定フォーラムを利用できます。