
الخلاصة
- يخفض المقترح S7-2026-33 الحد الأدنى للبحث بموجب القاعدة 14a-13 من 20 يوم عمل إلى خمسة، بينما تسمح القواعد الحالية للوسطاء والبنوك بمهلة رد تصل إلى سبعة أيام.
- تحذر SEC من أن الرد بعد نافذة الأيام الخمسة المقترحة قد لا يصل قبل تاريخ سجل المساهمين، وتسأل إن كان ينبغي تقصير مهلة الرد أيضاً، إلى ثلاثة أيام مثلاً.
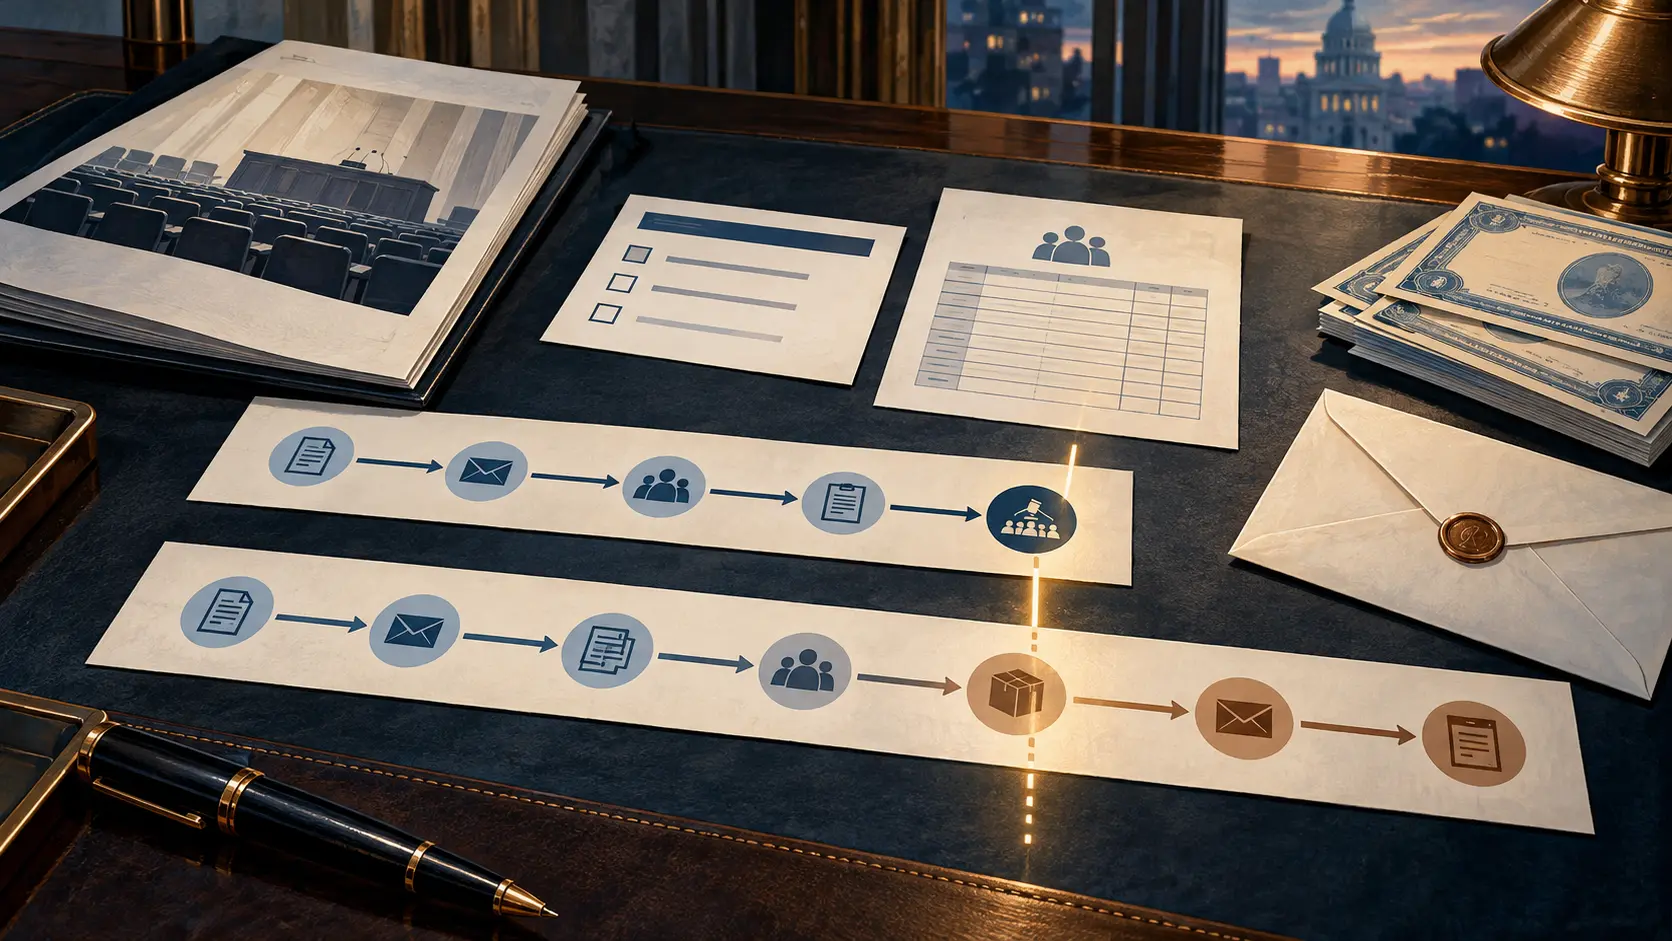
أدرجت هيئة الأوراق المالية والبورصات الأمريكية مسألة تنسيق المواعيد في مقترحها لتحديث قواعد التوكيل. وتخفض الإصدارات 33-11439 و34-106385 و39-2566 الحد الأدنى للفترة التي تتيحها الشركة للبحث عبر الوسطاء بموجب القاعدة 14a-13 من قانون البورصات، من 20 يوم عمل إلى خمسة. لكن ساعة أخرى ستظل قائمة: إذ قد يُمنح الوسطاء والمتعاملون الخاضعون للقاعدة 14b-1(b)(1)، والبنوك الخاضعة للقاعدة 14b-2(b)، ما يصل إلى سبعة أيام عمل للرد.
هذا ليس اختلافاً تحريرياً فحسب. فالشركة التي تسعى إلى موافقة المساهمين تحتاج إلى تحديد تاريخ سجل يبيّن من يحق له التصويت. وتقول SEC إن انتظار العشرين يوماً الحالي قد يؤخر المعاملات ويزيد عدم اليقين، بما في ذلك التعرض لتقلبات السوق أو التغييرات التنظيمية. كما تشير إلى الانتخابات المتنازع عليها. لكن تسريع البحث لا يضمن أن يبلغ الوسطاء في الإطار نفسه العدد التقريبي لعملائهم من المالكين المستفيدين لأوراق الشركة المالية.
وتحدد الهيئة النتيجة المحتملة بدقة: إذا استخدمت الشركة الحد الأدنى المقترح، وهو خمسة أيام، واستغرق الوسطاء كامل الأيام السبعة المسموح بها، فقد لا تصل الردود قبل تاريخ السجل، ما يحد من الفائدة العملية للمقترح. ولا تقول SEC إن كل وسيط سيستخدم المدة القصوى، أو إن كل شركة ستتأثر، أو إن المساهم سيفقد حق التصويت حتماً. وينقل المقترح تقدير موظفي الهيئة بأن البحث يمكن غالباً إنجازه خلال ثلاثة أيام فقط؛ وهو تقدير منسوب إليهم لا قياس موحد لأداء القطاع.
وتطرح SEC للتعليق خياراً للتوفيق بين المهل: تقليص فترة الرد، إلى ثلاثة أيام عمل مثلاً، مع الإبقاء على مهلة يوم عمل واحدة لتحديد المساهمين بين البنوك. هذا بديل مطروح للنقاش وليس قاعدة معتمدة. فالهيئة تسأل كيف ينبغي أن تتوافق الساعتان قبل أن تقرر أي تعديل.
وقد تقلص الفترة الأقصر، بحسب SEC، المدة التي يمكن أن تتسرب خلالها معلومات تاريخ السجل أو تُستعار فيها أسهم لاكتساب حقوق تصويت من دون تعرض اقتصادي جوهري، وهو ما يوصف غالباً بالتصويت الصوري. هذه آثار محتملة وليست استنتاجات بأن الإجراءات الحالية تؤدي إليها بانتظام. وتسأل SEC أيضاً إن كانت المؤسسات المالية ستحصل على وقت كافٍ لاسترداد الأسهم المعارة من أجل التصويت. وترى أن حجم الانخفاض المحتمل في التصويت الصوري غير مؤكد، وأن الأدلة التجريبية متباينة. كما يثير تقصير المهل أسئلة عن قدرة الوسطاء والردود المتأخرة أو الناقصة.
ما زال S7-2026-33 مقترحاً وليس قانوناً نافذاً. أصدرته SEC في 16 سبتمبر 2026، ونُشر في السجل الفيدرالي في 21 سبتمبر، وتنتهي مهلة التعليقات في 20 نوفمبر. وتشمل أحكام أخرى تسليم التقارير السنوية، والمواد المدرجة بالإحالة في بيانات التوكيل، وبعض متطلبات إيداع طلبات الاستثناء، وبيانات الاتصال على أغلفة مستندات التوكيل. أما الملف المنفصل S7-2026-32 بشأن مقترحات المساهمين فلا يندرج ضمن مسألة المواعيد هذه.
لذلك لا يقتصر سؤال الحوكمة على ما إذا كانت خمسة أيام أسرع من 20. بل يتعلق بإمكان تشكيل البحث، وواجبات رد الوسطاء، وتحديد تاريخ السجل تسلسلاً عملياً واحداً. وقد أظهرت SEC هذا الترابط في مقترحها؛ وستوضح التعليقات ما إذا كانت الشركات والبنوك والوسطاء والمستثمرون يرون أن المهل قابلة للمواءمة.
المصادر: ملف SEC رقم S7-2026-33 · نص المقترح، الإصدار 33-11439 · ورقة حقائق SEC
إحاطة الأعضاء
سياق أعمق للملف الشخصي
سجّل الدخول بمستوى العضوية المناسب لفتح الإحاطة الكاملة وملاحظات المصادر.
للدائرة الاستراتيجية فقط
الدائرة الاستراتيجية
مفتوح لجميع القراء. افتح إحاطات الملف الشخصي بعد الانضمام وتسجيل الدخول.
انضم إلى الدائرة الاستراتيجيةلأعضاء تحالف القيادات فقط
تحالف القيادات
لأصحاب الأصول الفكرية المؤهلين وللإدارة؛ سجّل الدخول للوصول إلى إحاطات التحالف.
انضم إلى تحالف القيادات