
Resumen
- El expediente S7-2026-33 reduciría de 20 a cinco días hábiles el mínimo de búsqueda de la Regla 14a-13, pero las reglas vigentes conceden a corredores y bancos hasta siete días para responder.
- La SEC reconoce que una respuesta posterior a la ventana propuesta podría llegar después de la fecha de registro; pregunta si el plazo también debería reducirse, por ejemplo, a tres días.
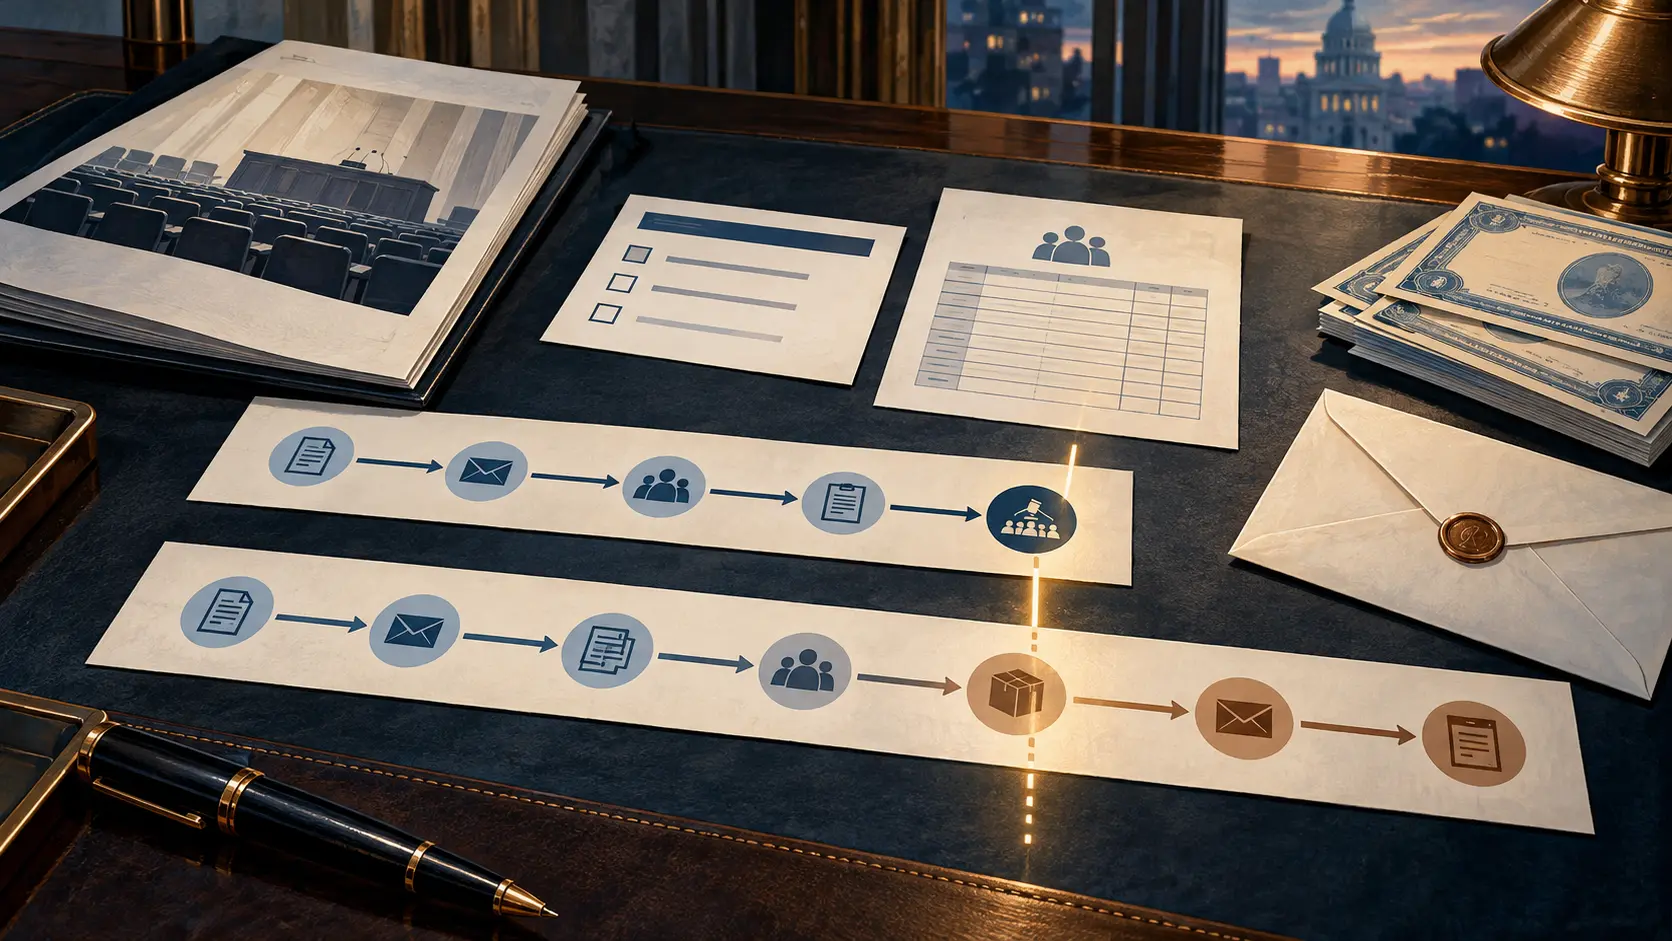
La Securities and Exchange Commission ha incorporado un problema de coordinación temporal en su propuesta para modernizar las reglas de representación accionarial. Los comunicados 33-11439, 34-106385 y 39-2566 reducirían de 20 a cinco días hábiles el periodo mínimo que una sociedad debe conceder para la búsqueda de intermediarios conforme a la Regla 14a-13 de la Exchange Act. Sin embargo, seguiría vigente otro reloj: los corredores y agentes de la Regla 14b-1(b)(1), y los bancos de la Regla 14b-2(b), pueden disponer de hasta siete días hábiles para responder.
La diferencia importa porque una empresa que busca la aprobación de sus accionistas debe fijar una fecha de registro, que determina quién puede votar. La SEC sostiene que la espera actual de 20 días puede retrasar operaciones y añadir incertidumbre, incluida la exposición a volatilidad del mercado o cambios regulatorios. También señala las elecciones disputadas. Acelerar la búsqueda, sin embargo, no asegura que los intermediarios comuniquen dentro del mismo plazo el número aproximado de clientes que son titulares beneficiarios de los valores de la sociedad.
La Comisión describe la consecuencia de forma acotada: si la sociedad usa el mínimo propuesto de cinco días y los intermediarios consumen los siete permitidos, las respuestas podrían no llegar antes de la fecha de registro y limitar la utilidad práctica de la propuesta. No afirma que todos los intermediarios agoten el máximo, que todas las sociedades se vean afectadas ni que un accionista vaya necesariamente a perder su voto. La SEC recoge la opinión de su personal de que la búsqueda suele poder completarse en apenas tres días; es una evaluación atribuida, no una medición universal del sector.
La SEC plantea para comentarios una posible alineación: acortar los plazos de respuesta, por ejemplo a tres días hábiles, y mantener un día para la identificación entre bancos. Es una alternativa sometida a consulta, no una regla adoptada. La Comisión pregunta cómo coordinar ambos relojes antes de decidir si cambia las obligaciones.
Un proceso más corto también podría reducir, según la SEC, el periodo durante el cual se filtra información sobre la fecha de registro y se toman acciones prestadas para obtener derechos de voto sin una exposición económica sustancial, práctica conocida como voto vacío. Son efectos posibles, no conclusiones de que el sistema actual produzca habitualmente esas situaciones. La SEC también pregunta si las instituciones financieras tendrían tiempo suficiente para reclamar acciones prestadas con fines de voto. Considera incierta la magnitud de una posible reducción del voto vacío y señala que la evidencia empírica es mixta.
Acortar el plazo plantea además dudas sobre capacidad operativa y respuestas tardías o incompletas.
S7-2026-33 es una propuesta, no una norma vigente. La SEC la emitió el 16 de septiembre de 2026; se publicó en el Federal Register el 21 de septiembre y el plazo para comentarios vence el 20 de noviembre. Otras partes tratan la entrega de informes anuales, la incorporación por referencia de materiales de representación, ciertos requisitos de presentación para solicitudes exentas y los datos de contacto en las portadas. El expediente separado S7-2026-32 sobre propuestas de accionistas no forma parte de este asunto de plazos.
La cuestión de gobernanza no es solo si cinco días son más rápidos que 20. Es si la búsqueda, las obligaciones de respuesta de los intermediarios y la fijación de la fecha de registro forman una secuencia viable. La SEC hizo visible esa dependencia en su propia propuesta; los comentarios mostrarán si sociedades, bancos, corredores e inversores creen que los plazos pueden coordinarse.
Fuentes: Expediente SEC S7-2026-33 · Propuesta, comunicado 33-11439 · Ficha informativa de la SEC
Informe para miembros
Contexto ampliado del perfil
Inicia sesión con el nivel de membresía adecuado para desbloquear el informe completo y las notas de las fuentes.
Solo para Strategic Circle
Strategic Circle
Abierto a todos los lectores. Desbloquea informes de perfil después de unirte e iniciar sesión.
Únete a Strategic CircleSolo para Leadership Alliance
Leadership Alliance
Para propietarios y directivos cualificados de activos de propiedad intelectual; inicia sesión para desbloquear los informes de la alianza.
Unirse a Leadership Alliance