Résumé
- Le gouvernement britannique va préparer un pouvoir légal de prélèvement régulier sur les comptes pour certaines dettes fiscales établies, après environ dix tentatives de contact étalées sur neuf à douze mois. Ce pouvoir n’est pas encore en vigueur.
- Pour un compte joint, HMRC ne prévoit d’avertir le cotitulaire non débiteur que si elle possède les informations nécessaires. La méthode définitive d’évaluation des moyens de paiement et le nombre de dossiers qui franchiraient tous les filtres restent inconnus.
Dans le projet de HMRC, le cotitulaire d’un compte joint ne reçoit pas automatiquement la même garantie que celle affichée par le délai de 28 jours.
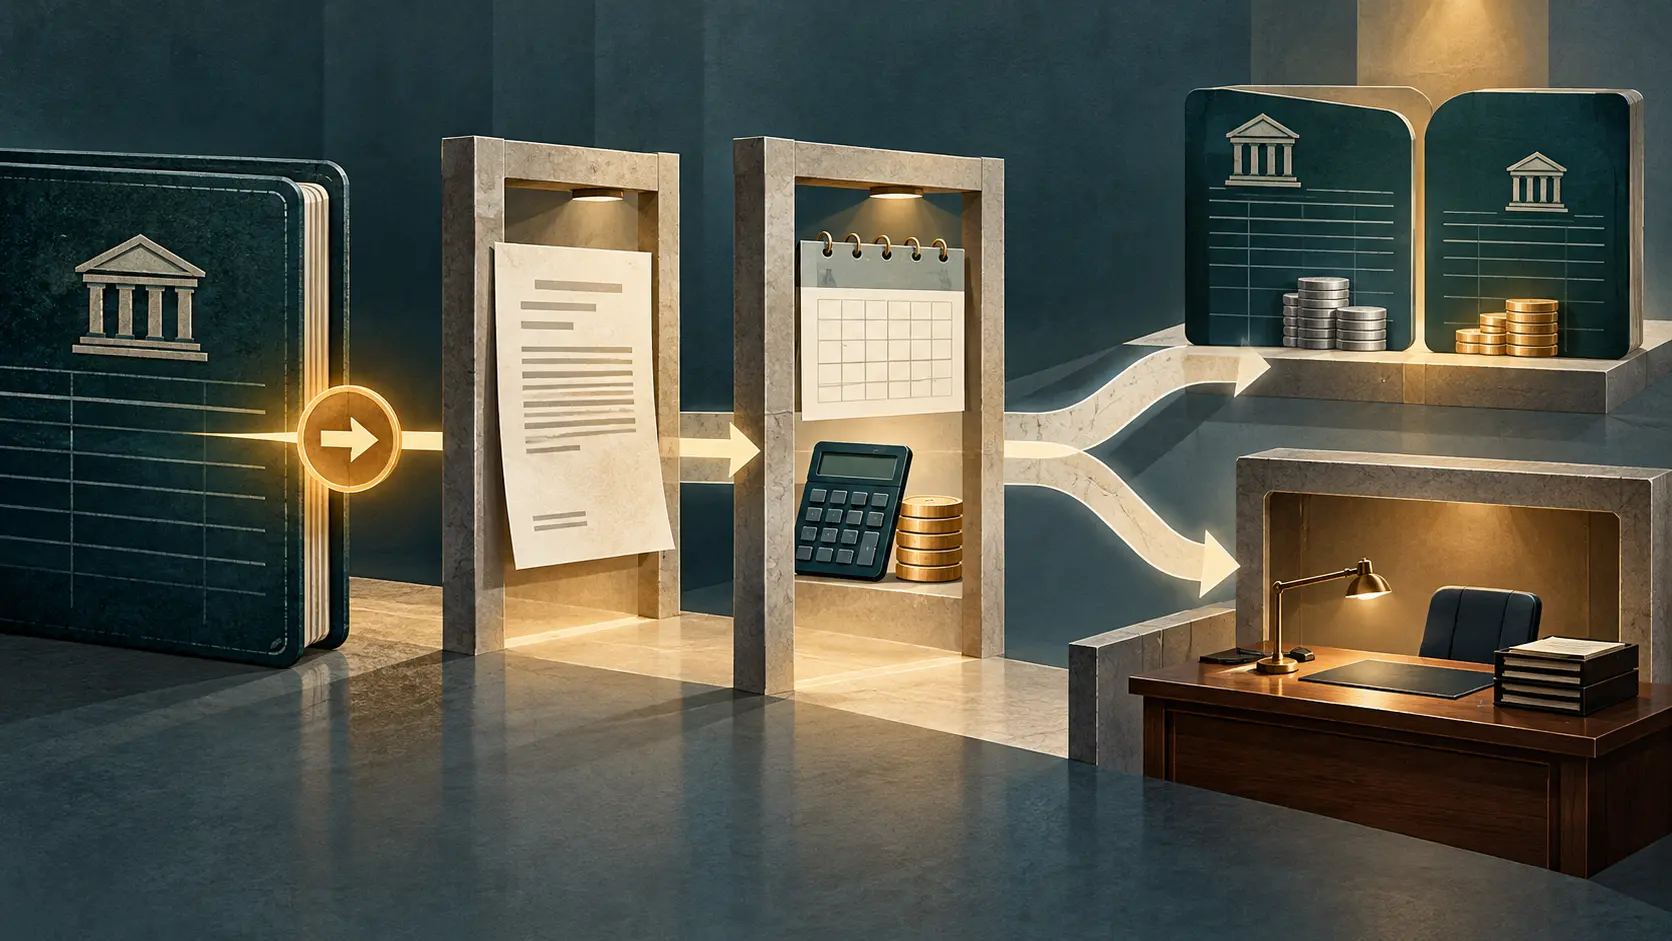
Le gouvernement britannique poursuit l’élaboration d’un pouvoir légal permettant à HM Revenue & Customs de récupérer des dettes fiscales établies par des prélèvements réguliers sur des comptes bancaires. L’administration devrait d’abord épuiser les démarches ordinaires : environ dix tentatives de contact sur neuf à douze mois. Dès qu’une personne échange avec HMRC pour régler sa dette — y compris par un échéancier — elle sortirait de ce circuit.
Le périmètre serait plafonné à 5 000 £ pour un particulier et à 10 000 £ pour une entreprise, intérêts et pénalités compris. La première étape viserait les comptes courants. Les dettes de crédits d’impôt, les dettes gérées ou contestées, les clients décédés et les situations d’insolvabilité seraient exclus ; les dettes de Child Benefit resteraient concernées.
Les banques exécuteraient des instructions légales suffisamment précises. Elles ne seraient pas chargées d’évaluer la situation personnelle du contribuable. HMRC déciderait donc de l’éligibilité, du compte à utiliser et du montant réputé abordable ; la banque ferait circuler le paiement. La frontière entre ces deux rôles vaut davantage que la formule rassurante d’une « automatisation ».
Le cas du compte joint expose cette frontière. HMRC chercherait d’abord un compte individuel adapté et n’examinerait un compte joint qu’en l’absence d’option individuelle convenable. Avant un prélèvement sur ce compte, l’administration prévoit d’informer le cotitulaire non débiteur uniquement lorsqu’elle détient les données nécessaires, puis de lui permettre de s’y opposer. Le droit de répondre dépend ainsi d’un élément administratif : HMRC connaît-elle déjà l’autre titulaire ? Un délai de 28 jours n’aide que la personne qui reçoit l’avis.
Le délai minimal de préavis passe à 28 jours, contre 14 dans la proposition initiale. Le nouveau paquet prévoit aussi un remboursement prioritaire pendant l’examen d’une contestation, des voies de plainte et de recours, ainsi qu’un examen manuel par un agent formé si un besoin d’accompagnement supplémentaire est repéré.
L’accessibilité financière n’est pas encore une méthode opérationnelle. Le gouvernement estime que les données d’agences de crédit peuvent contribuer à l’évaluation, mais reconnaît qu’aucune méthode unique ne restitue la situation financière complète d’une personne. Il doit encore tester la détection des besoins de soutien quand le contribuable ne répond pas. Le silence est précisément le signal qui fait avancer le dossier vers le prélèvement.
Les chiffres souvent cités ne donnent pas la taille de cette population éligible. Plus de 750 000 dettes de faible montant, pour plus de 2 milliards de livres, resteraient impayées chaque année après plusieurs démarches de recouvrement. Il s’agit du stock plus large, pas du nombre de personnes qui satisferaient les plafonds, le critère de non-réponse, la recherche de compte et le test de moyens. HMRC anticipe moins de 250 000 plans de prélèvement par an, sans publier le dénominateur des dossiers admissibles.
Le texte de loi et le Code de pratique viendront plus tard. HMRC veut co-concevoir ce code et publier un premier projet législatif à l’été 2027. Une phase d’essai est prévue de 2028 au printemps 2029 ; le déploiement commencerait en 2029-2030 avec les entreprises, avant les particuliers. Le code dira si l’avis, le compte joint et le remboursement forment un même parcours vérifiable ou trois promesses séparées.
Sources
Briefing des membres
Contexte approfondi du profil
Connectez-vous avec le bon niveau d'adhésion pour débloquer le briefing complet et les notes de source.
Réservé au Cercle stratégique
Strategic Circle
Ouvert à tous les lecteurs. Débloquez les briefings de profil après adhésion et connexion.
Rejoindre Strategic CircleRéservé aux membres de Leadership Alliance
Leadership Alliance
Réservé aux propriétaires et dirigeants qualifiés d'actifs IP ; connectez-vous pour débloquer les briefings Alliance.
Rejoindre Leadership Alliance