الخلاصة
- ستواصل الحكومة البريطانية إعداد صلاحية قانونية لاقتطاع مبالغ منتظمة من الحسابات لتسوية ديون ضريبية ثابتة، بعد نحو عشر محاولات اتصال تمتد من تسعة إلى اثني عشر شهراً. الصلاحية لم تصبح قانوناً بعد.
- لن تُخطر HMRC الشريك غير المدين في الحساب المشترك إلا إذا كانت تملك المعلومات اللازمة. وما زالت طريقة تقييم القدرة على الدفع والعدد الذي سيتجاوز جميع شروط الأهلية غير محددين.
الإشعار لمدة 28 يوماً لا يحل وحده معضلة الحساب المشترك. فالخطة البريطانية تربط إخطار الشريك الذي لا يدين بالضريبة بامتلاك HMRC بياناته مسبقاً.
قررت الحكومة مواصلة تطوير صلاحية قانونية تتيح لـ HM Revenue & Customs (HMRC) تحصيل بعض الديون الضريبية الأقل قيمة عبر اقتطاعات منتظمة من الحسابات المصرفية. لن تبدأ هذه الخطوة إلا بعد استنفاد إجراءات التحصيل المعتادة، عادة بعد نحو عشر محاولات اتصال خلال تسعة إلى اثني عشر شهراً.
ومن يتواصل مع HMRC لإدارة دينه، بما في ذلك الموافقة على خطة سداد، يخرج من هذا المسار.
يبلغ السقف المقترح 5,000 جنيه إسترليني للأفراد و10,000 للشركات، شاملاً الفوائد والغرامات. وستقتصر المرحلة الأولى على الحسابات الجارية. وتُستثنى ديون Tax Credits والديون الخاضعة لإدارة أو نزاع، وحالات الوفاة والإعسار؛ بينما تشمل الخطة ديون Child Benefit.
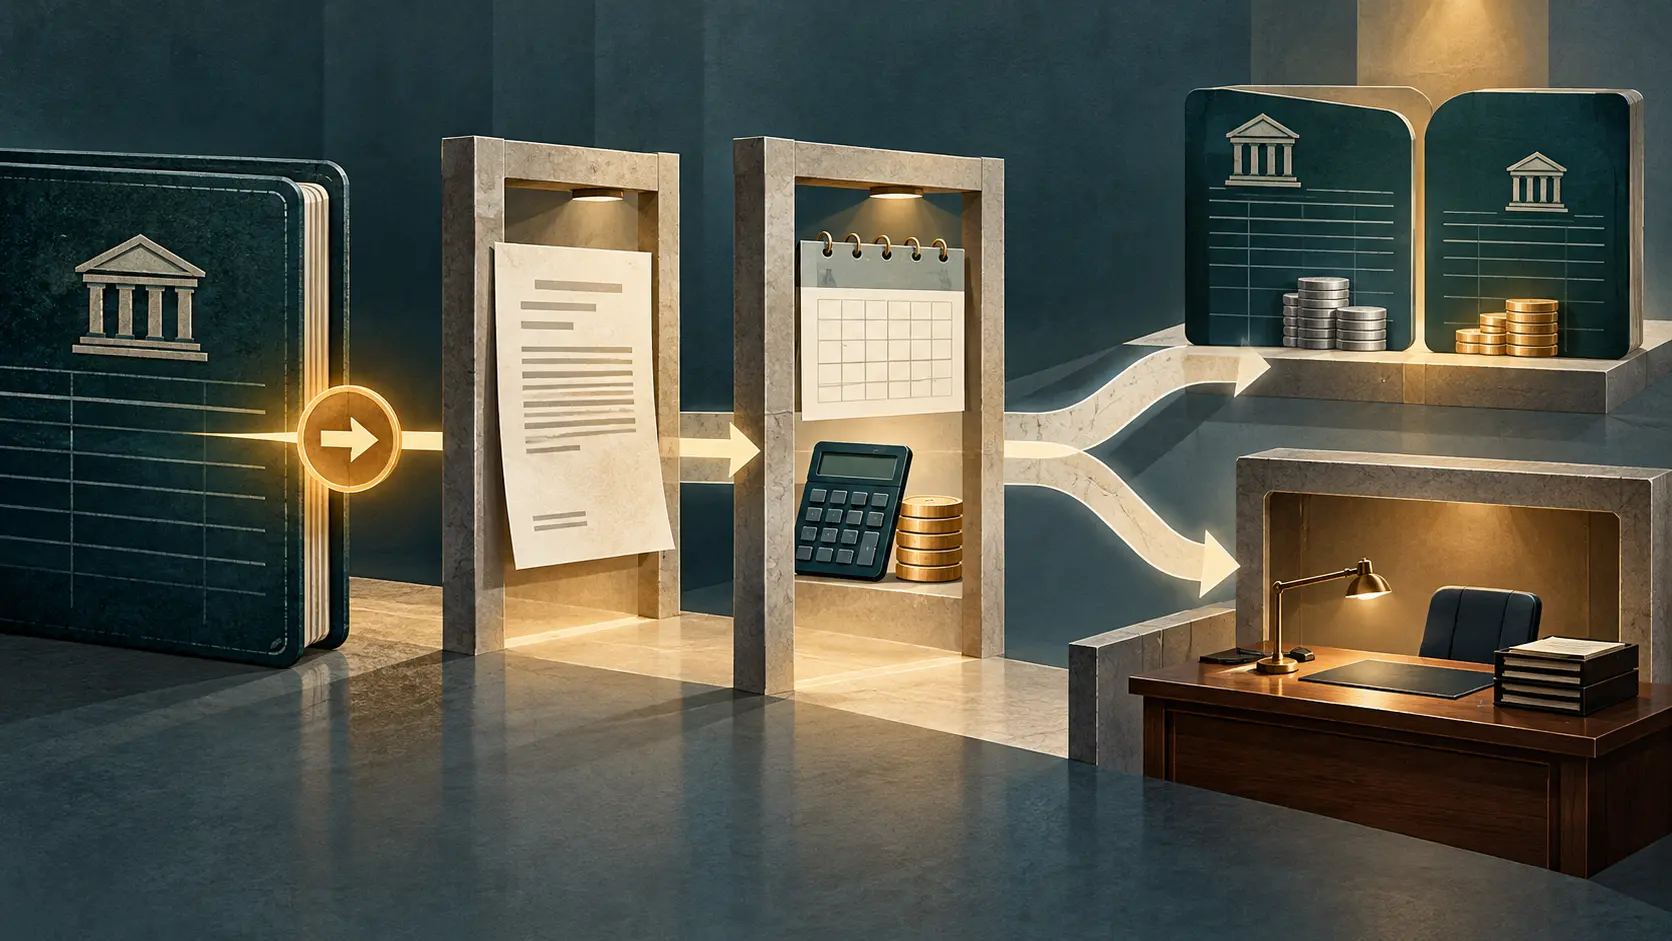
ستنفذ البنوك تعليمات قانونية واضحة، ولن يُطلب منها تقدير الظروف الشخصية للمدين. تقع قرارات الأهلية واختيار الحساب ومبلغ القسط على HMRC؛ أما البنك فيحرك الأموال. هذه قسمة للأدوار تجعل قواعد الفرز لدى السلطة الضريبية هي موضع الحكم الفعلي.
في الحساب المشترك، ستبحث HMRC أولاً عن حساب فردي مناسب، ولن تنظر في الحساب المشترك إلا عند عدم وجود بديل فردي مناسب. وإذا لم يكن الشريك مديناً بالضريبة، تخطط HMRC لإخطاره قبل الاقتطاع فقط عندما تملك المعلومات اللازمة، مع منحه فرصة للاعتراض. بذلك يصبح حق الرد مرتبطاً بسؤال إداري: هل تعرف HMRC هوية الشخص الآخر؟ مهلة 28 يوماً لا تفيد من لم يصله الإشعار.
ارتفع الحد الأدنى للإشعار من 14 يوماً في المقترح الأول إلى 28 يوماً. وتشمل الضمانات المقترحة رد المبلغ أولاً أثناء مراجعة الاعتراض، ومسارات للشكاوى والتظلم والتعويض، وإحالة الحالات التي يظهر فيها احتياج إلى دعم إضافي إلى موظف مدرب للمراجعة اليدوية. يجب أن تعمل هذه الضمانات مع اختيار الحساب وإيصال الإشعار، لا أن تبقى عناوين منفصلة في وثيقة السياسة.
طريقة تقييم القدرة على الدفع لم تُحسم. ترى الحكومة أن بيانات مكاتب الائتمان قد تساعد، لكنها تقر بأن أياً من الطرق منفردة لا تكشف الوضع المالي الكامل للفرد. كما ستختبر كيفية رصد احتياجات الدعم لدى من لا يتجاوبون. الصمت هو الشرط الذي يدفع الملف إلى مسار الاقتطاع؛ لذلك فإن طريقة تفسيره مسألة تشغيلية أساسية.
لا تمثل الأرقام المعلنة حجم الفئة المؤهلة. تقول HMRC إن أكثر من 750 ألف دين ضريبي منخفض القيمة، تتجاوز قيمتها ملياري جنيه، تبقى غير محصلة كل عام بعد محاولات متعددة. هذه هي مجموعة الديون الأوسع، وليست عدداً للأشخاص الذين سيتجاوزون سقف الدين واختبار عدم التجاوب والبحث عن الحساب وتقييم القدرة على السداد. وتتوقع الحكومة أقل من 250 ألف خطة اقتطاع سنوياً، لكنها لم تنشر مقاماً يوضح عدد الحالات التي تنجح في كل بوابة.
ما زالت التشريعات وقواعد التشغيل قيد الإعداد. تريد HMRC تصميم مدونة ممارسة بالتعاون مع البنوك ومستشاري الضرائب والديون، ونشر مسودة أولى للمدونة والتشريع في صيف 2027. ومن المخطط تنفيذ مرحلة اختبار من 2028 إلى ربيع 2029، يعقبها تطبيق تدريجي في السنة المالية 2029-30، يبدأ بالشركات ثم الأفراد. وستبيّن المدونة ما إذا كان الإشعار والحساب المشترك ورد المبلغ يشكلون مساراً واحداً يمكن تدقيقه.
المصادر
إحاطة الأعضاء
سياق أعمق للملف الشخصي
سجّل الدخول بمستوى العضوية المناسب لفتح الإحاطة الكاملة وملاحظات المصادر.
للدائرة الاستراتيجية فقط
الدائرة الاستراتيجية
مفتوح لجميع القراء. افتح إحاطات الملف الشخصي بعد الانضمام وتسجيل الدخول.
انضم إلى الدائرة الاستراتيجيةلأعضاء تحالف القيادات فقط
تحالف القيادات
لأصحاب الأصول الفكرية المؤهلين وللإدارة؛ سجّل الدخول للوصول إلى إحاطات التحالف.
انضم إلى تحالف القيادات