Zusammenfassung
- Großbritannien entwickelt eine gesetzliche Befugnis für regelmäßige Bankeinzüge bei bestimmten festgestellten Steuerschulden. Sie soll erst nach etwa zehn Kontaktversuchen über neun bis zwölf Monate greifen und ist noch nicht Gesetz.
- Bei einem Gemeinschaftskonto will HMRC einen nicht schuldenden Mitinhaber nur dann benachrichtigen, wenn die Behörde die nötigen Daten besitzt. Die endgültige Methode zur Prüfung der Zahlungsfähigkeit und die Zahl der Fälle, die alle Filter passieren, fehlen noch.
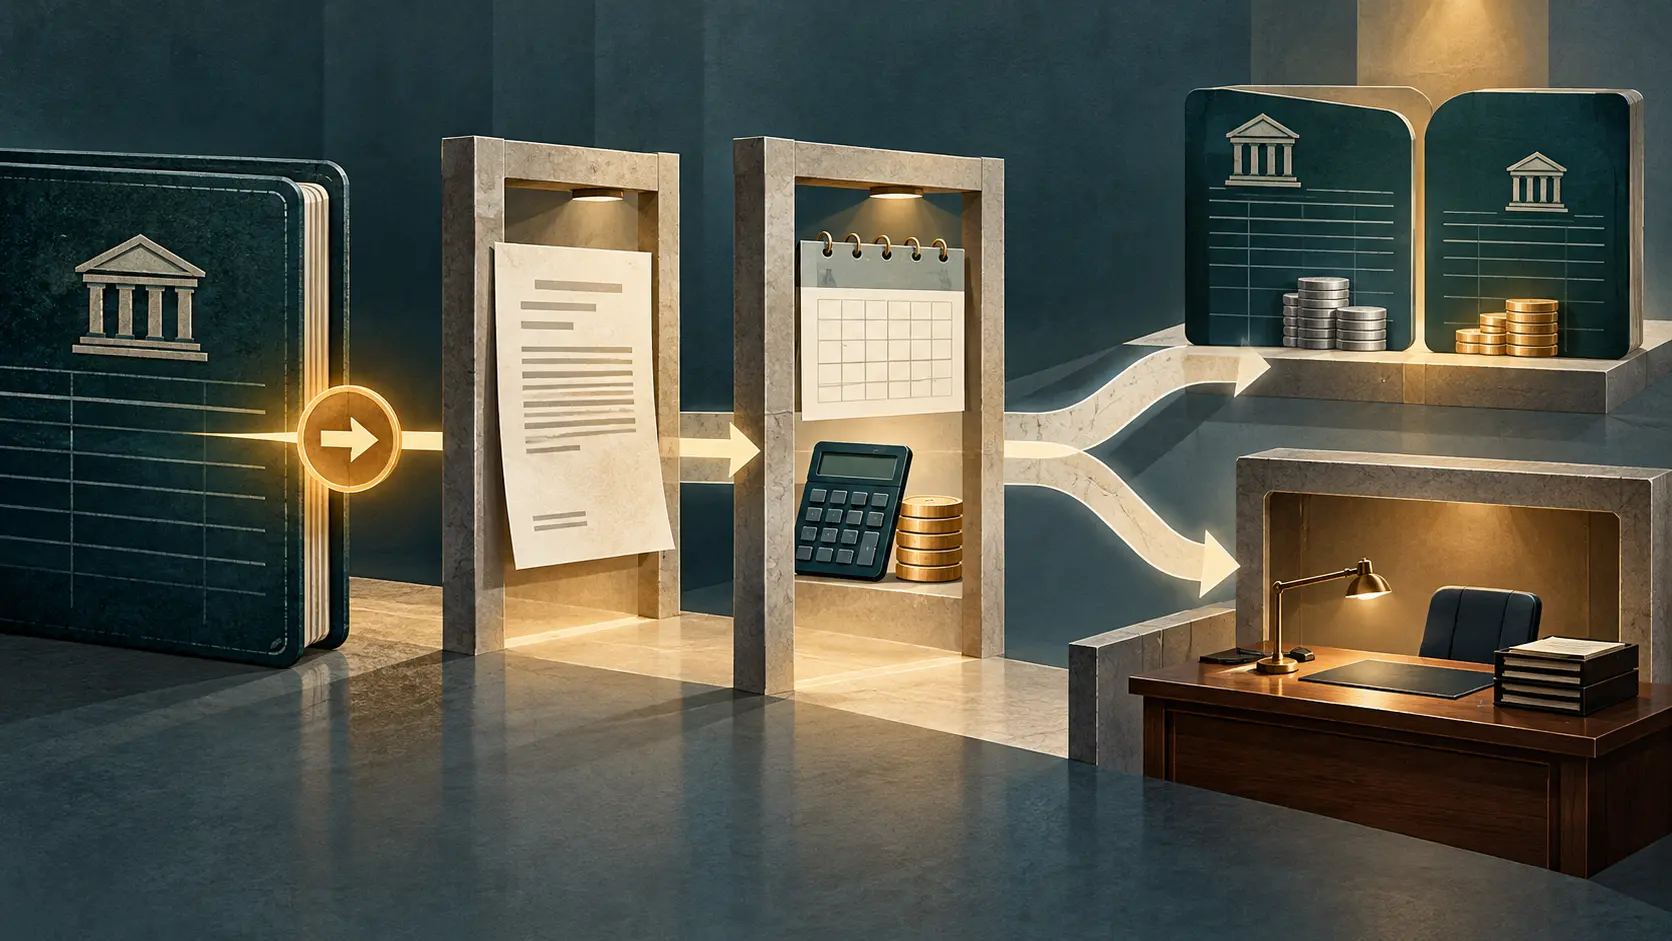
Die Bank soll das Geld bewegen, aber nicht über die persönliche Lage des Schuldners urteilen. Dieses Urteil bleibt bei HMRC. Der britische Regierungsplan für regelmäßige Bankeinzüge trennt damit die Stelle, die den Fall auswählt, von der Stelle, die den Kontostand verändert.
Die Regierung will eine gesetzliche Befugnis entwickeln, mit der HM Revenue & Customs (HMRC) bestimmte niedrigere Steuerschulden in regelmäßigen Beträgen von Bankkonten einziehen kann. Vorher muss die gewöhnliche Beitreibung ausgeschöpft sein: typischerweise etwa zehn Kontaktversuche in neun bis zwölf Monaten. Wer sich bei HMRC meldet, um die Schuld zu regeln — auch über einen Zahlungsplan — verlässt diesen Pfad.
Die Grenzen liegen bei 5.000 £ für Einzelpersonen und 10.000 £ für Unternehmen, einschließlich Zinsen und Zuschlägen. Zunächst geht es nur um laufende Konten. Schulden aus Tax Credits, bereits verwaltete oder bestrittene Forderungen, verstorbene Kunden und Insolvenzfälle sind ausgenommen; Schulden aus Child Benefit gehören zum Anwendungsbereich.
Banken sollen klare gesetzliche Anweisungen ausführen, nicht die persönliche Finanzlage neu bewerten. HMRC entscheidet über die Eignung der Forderung, die ausgeschöpften Kontaktversuche, das Konto und die tragbare Rate. Die Bank führt aus. Die eigentliche Ermessensentscheidung bleibt bei der Steuerbehörde, auch wenn der sichtbare Schritt die Kontobuchung ist.
Bei Gemeinschaftskonten wird diese Aufteilung heikel. HMRC sucht zuerst nach einem geeigneten Einzelkonto und zieht ein gemeinsames Konto nur in Betracht, wenn kein passendes Einzelkonto verfügbar ist. Einen Mitinhaber, der die Steuer nicht schuldet, will die Behörde vor dem Einzug nur dann informieren, wenn sie die dafür nötigen Angaben hat; der Mitinhaber soll widersprechen können. Der 28-Tage-Vorlauf beginnt also nicht für jemanden, den die Behörde nicht erreicht. Ein formales Zeitfenster und ein zugestellter Bescheid sind zwei verschiedene Dinge.
Die Mindestfrist wurde gegenüber dem ersten Vorschlag von 14 auf 28 Tage verlängert. Das Paket sieht außerdem eine vorrangige Rückzahlung während der Prüfung eines Widerspruchs, Beschwerde- und Rechtsbehelfswege sowie eine manuelle Prüfung durch geschulte HMRC-Mitarbeiter vor, wenn zusätzlicher Unterstützungsbedarf erkannt wird.
Wie die Zahlungsfähigkeit bewertet wird, ist noch offen. Die Regierung hält Daten von Kreditauskunfteien für nützlich, räumt aber ein, dass kein einzelnes Verfahren die ganze finanzielle Lage einer Person abbildet. Auch die Erkennung eines Unterstützungsbedarfs bei Menschen, die nicht antworten, muss noch erprobt werden. Gerade das Schweigen bringt den Fall in Richtung Einzug; die Erkennung von Ausnahmen entscheidet deshalb über die Qualität der Automatisierung.
Die oft zitierten Zahlen beschreiben nicht die Zahl der Betroffenen. HMRC sagt, dass jährlich mehr als 750.000 niedrigere Steuerschulden im Wert von über 2 Milliarden £ trotz mehrerer Beitreibungsversuche offenbleiben. Das ist der weitere Bestand, nicht die Zahl der Fälle, die Schuldenobergrenze, Nichtreaktion, Kontosuche und Zahlungsfähigkeitsprüfung bestehen. Die Regierung rechnet mit weniger als 250.000 Einzugsplänen pro Jahr, veröffentlicht aber nicht den Nenner der tatsächlich geeigneten Fälle.
Die Regeln kommen später. HMRC will mit Banken und Beratungsstellen einen Code of Practice erarbeiten und im Sommer 2027 einen ersten Kodex- und Gesetzesentwurf vorlegen. Eine Testphase ist für 2028 bis Frühjahr 2029 vorgesehen; der stufenweise Start soll 2029–30 erfolgen, zunächst bei Unternehmen und danach bei Privatpersonen. Der Code muss zeigen, ob Benachrichtigung, Gemeinschaftskonto und Rückzahlung als ein prüfbarer Ablauf funktionieren.
Quellen
Mitgliederbriefing
Detaillierter Profilkontext
Melden Sie sich mit der richtigen Mitgliedschaftsstufe an, um das vollständige Briefing und die Quellennotizen freizuschalten.
Nur für den Strategischen Kreis
Strategic Circle
Offen für alle Leser. Schalten Sie Profil-Briefings nach Beitritt und Anmeldung frei.
Strategic Circle beitretenNur für Leadership Alliance
Leadership Alliance
Für qualifizierte Inhaber von IP-Assets und Management; melden Sie sich an, um Leadership-Alliance-Briefings freizuschalten.
Leadership Alliance beitreten