Resumo
- O Reino Unido vai desenvolver um poder legal para descontar de contas bancárias dívidas tributárias estabelecidas, depois de cerca de dez tentativas de contato ao longo de nove a 12 meses. A medida ainda não virou lei.
- Em uma conta conjunta, a HMRC só avisaria o cotitular que não deve a dívida quando já tiver as informações necessárias. A fórmula final para avaliar capacidade de pagamento e o número de casos elegíveis seguem sem resposta.
Uma ordem bancária pode parecer simples: a autoridade manda, o banco transfere. O desenho proposto pela HMRC coloca uma etapa decisiva antes disso — e uma condição incômoda justamente quando a conta pertence a duas pessoas.
O governo britânico decidiu continuar a criação de um poder legal para recuperar algumas dívidas tributárias de menor valor por descontos regulares em contas bancárias. A cobrança só avançaria depois que HM Revenue & Customs (HMRC) esgotasse as tentativas normais de recuperação, em geral cerca de dez contatos durante nove a 12 meses. Quem procurar a HMRC para administrar a dívida, inclusive por um plano de pagamento, sai desse caminho.
Os limites propostos são de £5.000 para pessoas e £10.000 para empresas, incluindo juros e penalidades. A fase inicial se concentraria em contas correntes. Dívidas de Tax Credits, casos administrados ou contestados, clientes falecidos e pessoas em insolvência ficariam de fora. Dívidas de Child Benefit entrariam.
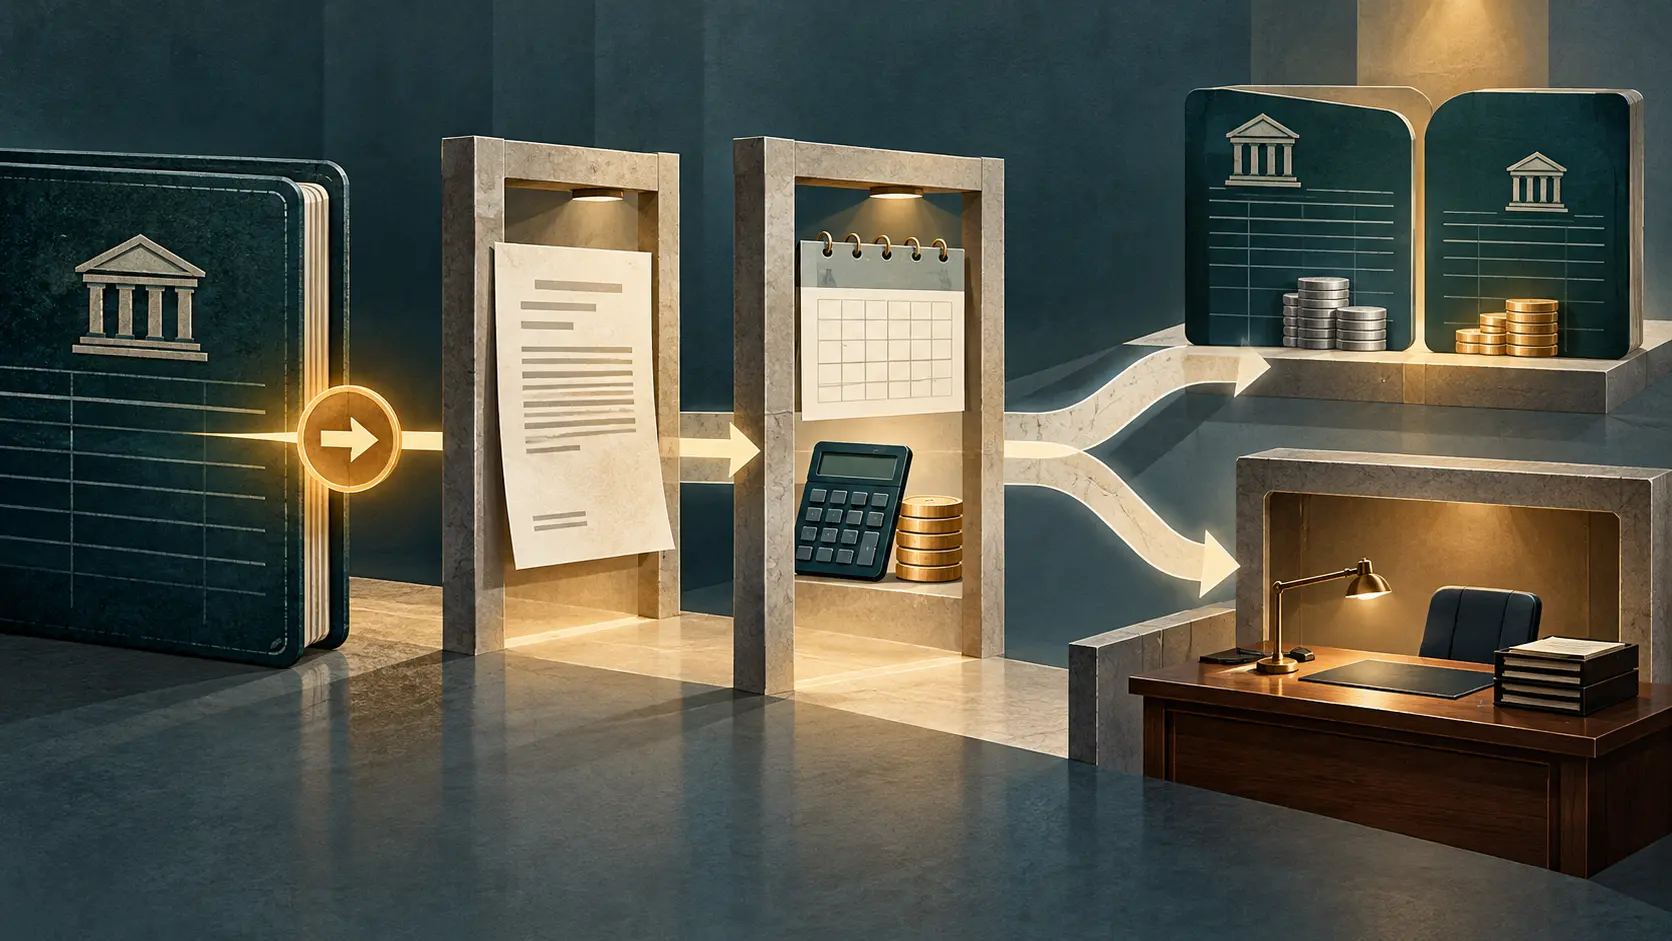
Os bancos executariam instruções legais claras; não avaliariam a vida financeira do cliente. A HMRC decidiria se a dívida se encaixa, se o contato terminou, qual conta pode ser usada e quanto cabe em cada parcela. O banco faz a transferência, mas o julgamento sobre a situação fica com a autoridade tributária.
Na conta conjunta, a proposta começa pela conta individual adequada e só considera a conjunta quando não há uma opção individual apropriada. O cotitular que não deve o imposto seria avisado antes do desconto apenas se a HMRC tivesse as informações necessárias para contatá-lo, com direito de apresentar objeção. O aviso mínimo de 28 dias não cria, por si só, uma rota universal de notificação. O cadastro da autoridade passa a definir quem consegue reagir.
O prazo mínimo subiu de 14 dias na proposta inicial para 28 dias. O pacote também prevê devolver primeiro o dinheiro enquanto a objeção é analisada, manter canais de reclamação e reparação e encaminhar para revisão manual com um funcionário treinado os casos em que surja uma necessidade de apoio adicional.
A avaliação de capacidade de pagamento ainda está em aberto. O governo considera que dados de agências de crédito podem ajudar, mas reconhece que nenhum método isolado revela toda a situação financeira de alguém. Também falta testar como o sistema identifica necessidade de apoio quando a pessoa não responde. Esse é o ponto em que uma ausência de resposta vira um dado operacional — e pode levar uma conta até o banco.
As 750 mil dívidas de menor valor e os mais de £2 bilhões citados pela HMRC são um estoque anual que permanece sem recuperação após várias tentativas. Não são a contagem de pessoas elegíveis. Os limites, o histórico de contatos, a busca por conta e a avaliação de capacidade reduzem esse universo. O governo espera menos de 250 mil planos de desconto por ano, mas não revelou quantas contas passariam por todas as etapas.
O regulamento e a lei ainda serão escritos. A HMRC quer elaborar um Código de Prática com bancos, consultores tributários e de dívida, publicar a primeira minuta de código e legislação no verão de 2027, testar o modelo de 2028 até a primavera de 2029 e iniciar uma implantação gradual no ano fiscal de 2029–30, primeiro para empresas e depois para pessoas físicas. A próxima versão do código mostrará se aviso, conta conjunta e reembolso formam um fluxo que pode ser auditado.
Fontes
Briefing para membros
Contexto aprofundado do perfil
Faça login com o nível de assinatura correto para desbloquear o briefing completo e as notas das fontes.
Exclusivo para o Círculo Estratégico
Strategic Circle
Aberto a todos os leitores. Desbloqueie Briefings de perfil após se inscrever e fazer login.
Junte-se ao Strategic CircleSomente para Leadership Alliance
Leadership Alliance
Para proprietários e gestores qualificados de ativos de PI; faça login para desbloquear os briefings da Leadership Alliance.
Junte-se ao Leadership Alliance