摘要
- 英国政府将继续制定一项法定权力,在约十次联系、持续九至十二个月仍未得到回应后,从银行账户定期扣收部分已确定税债。该权力尚未成为法律。
- HMRC 只会在掌握必要资料时,才向共同账户中不欠这笔税债的持有人发出通知。最终负担能力算法,以及经过全部筛选后会有多少人进入扣款流程,目前都没有答案。
十次催缴之后,英国政府准备把“没有回应”接到一条新的银行扣款流程上。这个流程给了至少28天的通知期,却没有保证每位共同账户持有人都能看到通知。
HM Revenue & Customs(HMRC)将继续开发一项法定权力,以银行定期扣款方式追收部分已确定的低额税债。普通催缴手段通常要先用尽:大约十次联系,跨越九到十二个月。债务人只要联系 HMRC 处理欠款,包括同意分期付款,就会退出这条流程。
这不是立刻扣款。个人欠款上限为5,000英镑,公司为10,000英镑,利息和罚款计入额度。第一阶段只涉及活期账户。Tax Credits 欠款、已安排管理或正在争议的债务、已故纳税人和破产程序中的债务人不纳入;Child Benefit 欠款则纳入。
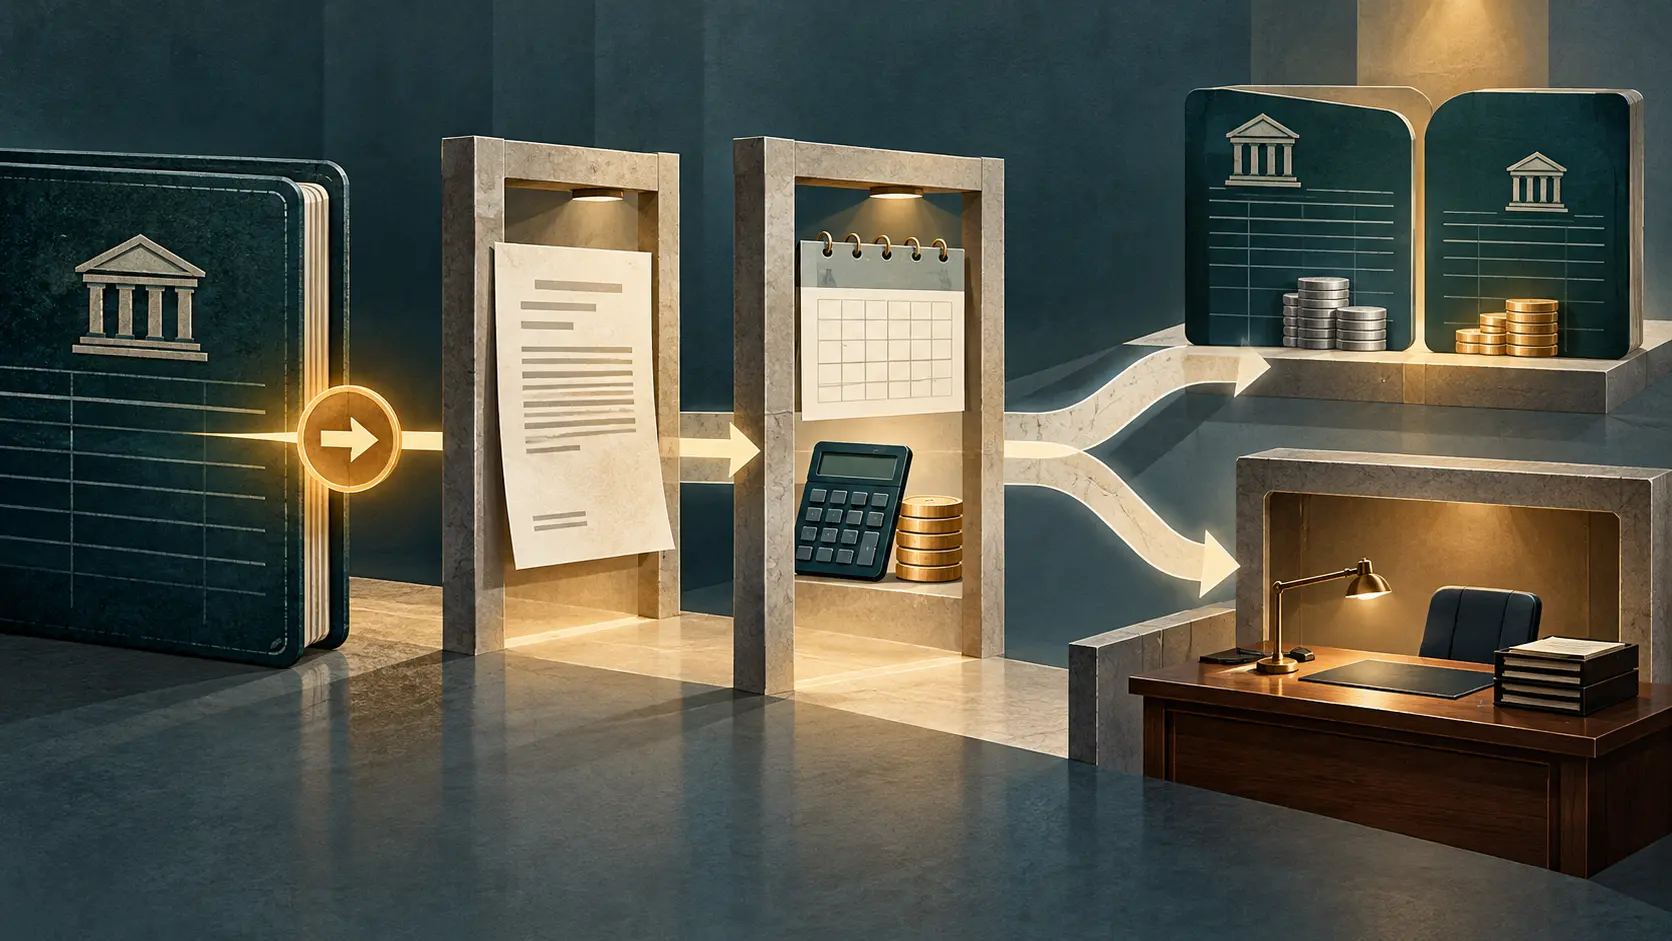
银行负责执行明确的法定指令,不负责判断纳税人的个人处境。真正的判断留给 HMRC:债务是否符合条件、联系是否已经用尽、哪一个账户可用,以及可负担的扣款金额。银行是执行轨道,税务机关决定列车能否上轨。
共同账户把这个分工的缝隙照了出来。HMRC 会先寻找合适的个人账户;只有找不到时才考虑共同账户。若要从共同账户扣款,HMRC 计划在掌握必要资料的情况下通知不欠该笔债务的另一位持有人,并给其提出异议的机会。通知因此受一个资料条件约束:税务机关是否已知道另一位账户持有人是谁。28天只有在通知送达后才开始对收件人有用。
相比最初的14天,新的最低通知期增加到28天。政府还提出先退款、再调查争议的安排,保留投诉、申诉和补救渠道。发现额外支持需求时,由受过培训的 HMRC 工作人员转入人工审核。
这些安排要和账户选择、通知送达共同运作,不能只各自出现在政策清单上。
负担能力评估仍未定型。政府认为信用资料可以提供帮助,同时承认没有一种方法能覆盖个人完整的财务状况。对于没有回应的人,系统怎样识别额外支持需求也还要测试。沉默恰好是让案件走向扣款的条件;因此,谁来判断沉默背后的情形,是制度设计的一部分。
750,000多笔、价值超过20亿英镑的低额税债,是 HMRC 说每年多次催收后仍未收回的总体存量,不是符合新政策条件的人数。债务上限、联系记录、账户搜索和负担能力评估都会进一步缩小范围。政府预计每年会有少于250,000项扣款计划,却没有公布通过所有关口的账户数。
实施还要等几轮设计。HMRC 计划与银行、税务和债务顾问等共同制定操作守则,并在2027年夏天公布守则初稿和立法草案。试点计划从2028年持续至2029年春季;2029—30财年起分阶段实施,先覆盖公司,再扩展至个人。守则将决定通知、共同账户和退款能否连成一条可核验的流程。
来源
会员简报
档案背景详情
使用相应会员等级登录,即可解锁完整简报与来源注释。
仅限战略圈层会员
Strategic Circle
所有读者均可浏览。加入并登录后可解锁档案简报。
加入 Strategic Circle仅限 Leadership Alliance
Leadership Alliance
符合条件的 IP 资产所有者和管理层可登录查看 Leadership Alliance 简报。
加入 Leadership Alliance