要約
- 英国政府は、9〜12カ月で約10回連絡しても応答がない場合、確定した一部の税債務を銀行口座から定期徴収する法的権限を整える。現時点でこの権限は法律になっていない。
- HMRCは、共同口座の非債務者名義人に必要情報を持つ場合だけ通知する。最終的な支払能力の判定方法も、すべての条件を通過する案件数もまだ示されていない。
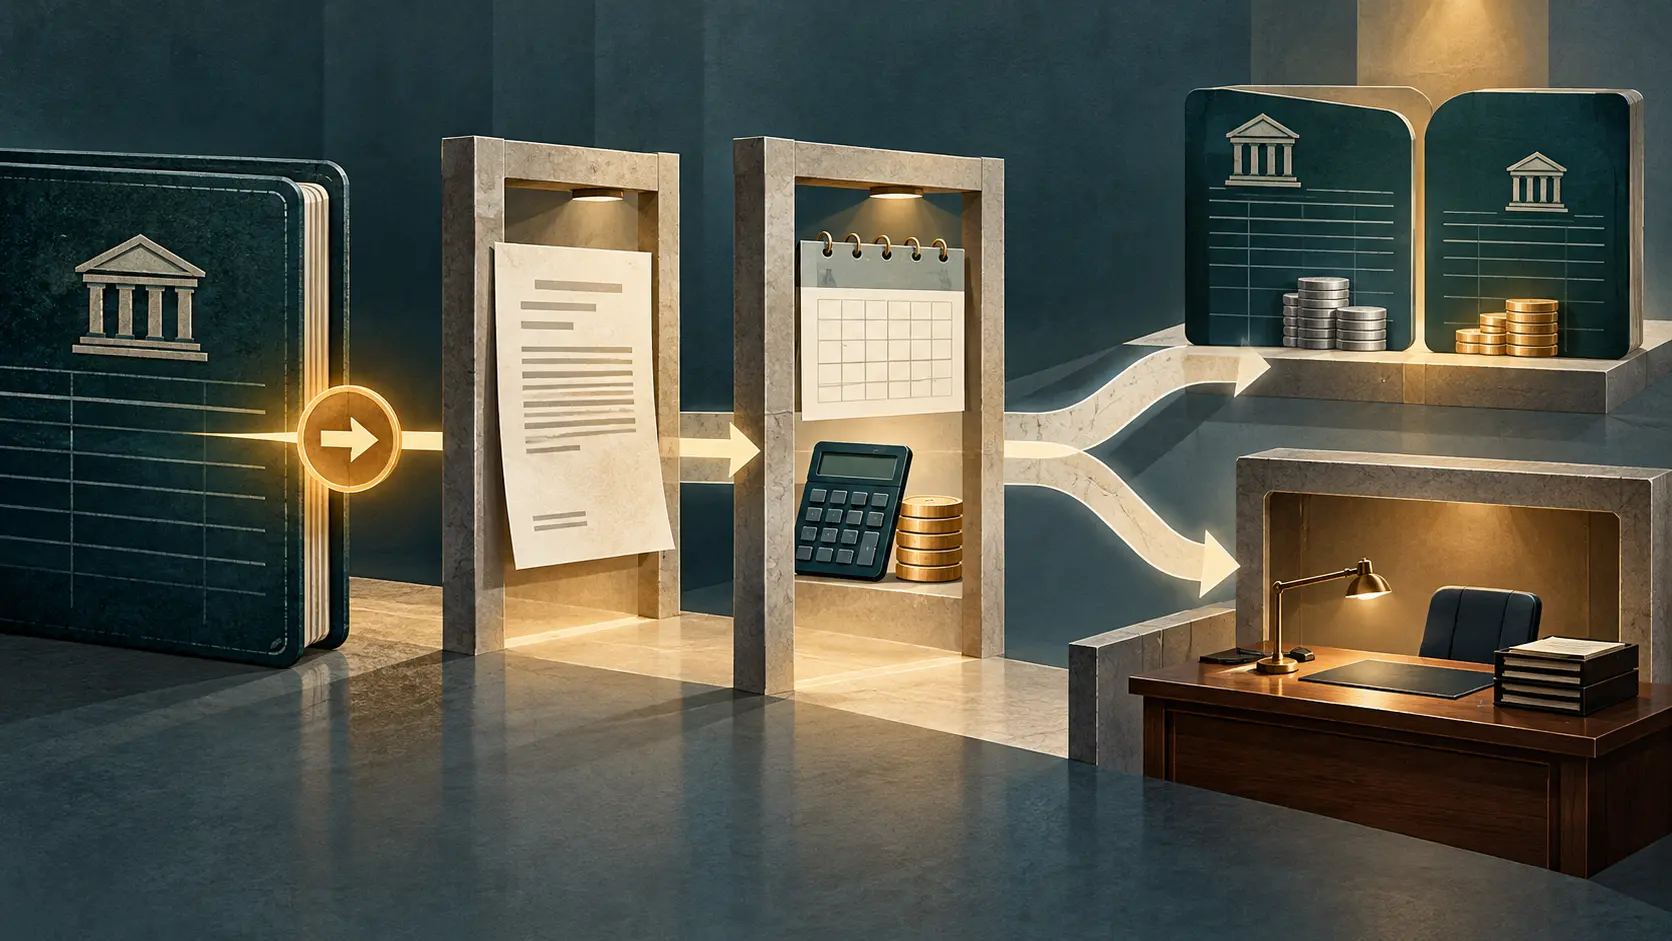
銀行は明確な指示を実行する。誰がその指示を受けるのか、いくらなら払えるのかは、HM Revenue & Customs(HMRC)が決める。英国政府が示した新しい税債務回収案では、銀行の処理と税務当局の判断がこのように分かれる。
政府は、確定した低額の税債務を銀行口座から定期的に徴収する法的権限の策定を続ける。まず通常の回収手続きを終えていなければならず、目安は9〜12カ月の間に約10回の連絡だ。債務者がHMRCに連絡して支払いを管理し始めれば、分割払いを含め、このルートから外れる。
対象額は個人5,000ポンド、企業10,000ポンドまでで、利息と加算金を含む。初期段階で使うのは日常決済口座だ。Tax Creditsの債務、管理中または争いのある債務、死亡した納税者、倒産手続き中の人は除外され、Child Benefitの債務は対象に入る。
共同口座の扱いには別の条件が付く。HMRCはまず単独名義の適切な口座を探し、それがなければ共同口座を検討する。共同名義人がその税債務を負っていない場合、HMRCは必要情報を持つときに限って事前通知し、異議を申し立てる機会を与える。つまり28日前という期間は、通知が届いた人にだけ始まる。もう一方の名義人を識別できるかどうかが、保護の入口になる。
最低通知期間は当初案の14日から28日に延びた。異議を調べている間に先に返金する仕組み、苦情・不服申立て・救済手段、追加支援が必要と判明した案件を訓練済み職員が手作業で確認する手順も盛り込まれた。これらは、口座選択と通知の実務につながって初めて意味を持つ。
支払能力の評価方法はまだ固まっていない。政府は信用情報機関のデータが役立つ可能性を挙げる一方、ひとつの方法だけでは個人の財務状況を把握しきれないと認める。連絡に応じない人の支援ニーズをどう見つけるかも、これから検証する。応答しないことが徴収ルートへ進む条件だからこそ、この判定方法が設計の中心になる。
年間75万件超、20億ポンド超という数字は、複数回の回収を試みても残る低額債務の全体像だ。新制度の対象者数ではない。上限額、連絡履歴、口座検索、支払能力の判定を通過する案件数は公表されていない。政府は年間25万件未満の徴収計画を見込むが、その見込みを検証する対象母数がない。
次の節目は法案と運用規則だ。HMRCは銀行、税・債務相談員などと実務規則を共同設計し、2027年夏に規則案と法案草案を公表する予定だ。試行は2028年から2029年春まで、その後2029〜30年度に企業から段階導入する。共同口座への通知、異議処理、返金がどこでつながるのかは、規則案で見えるはずだ。
出典
会員向け解説
プロフィールの詳細
適切な会員レベルでログインすると、解説全文と出典メモをご覧いただけます。
ストラテジックサークル限定
Strategic Circle
すべての読者に公開されています。参加してログインすると プロフィール解説 を閲覧できます。
Strategic Circle に参加Leadership Alliance 会員限定
Leadership Alliance
対象となる IP 資産の所有者・管理者向けです。ログインすると Leadership Alliance の解説を閲覧できます。
Leadership Alliance に参加