Summary
- Ticketmaster demandó a Tickets.com el 23 de julio de 1999 por enlaces a páginas internas y por la supuesta extracción de datos de eventos. La orden provisional que solicitó fue denegada en agosto de 2000; la apelación confirmó esa negativa en enero de 2001.
- En marzo de 2003 fueron desestimadas las reclamaciones de Ticketmaster salvo la contractual. Esa última vía salió del juzgado federal sin perjuicio por falta de jurisdicción; la sentencia final cerró la causa federal el 25 de marzo.
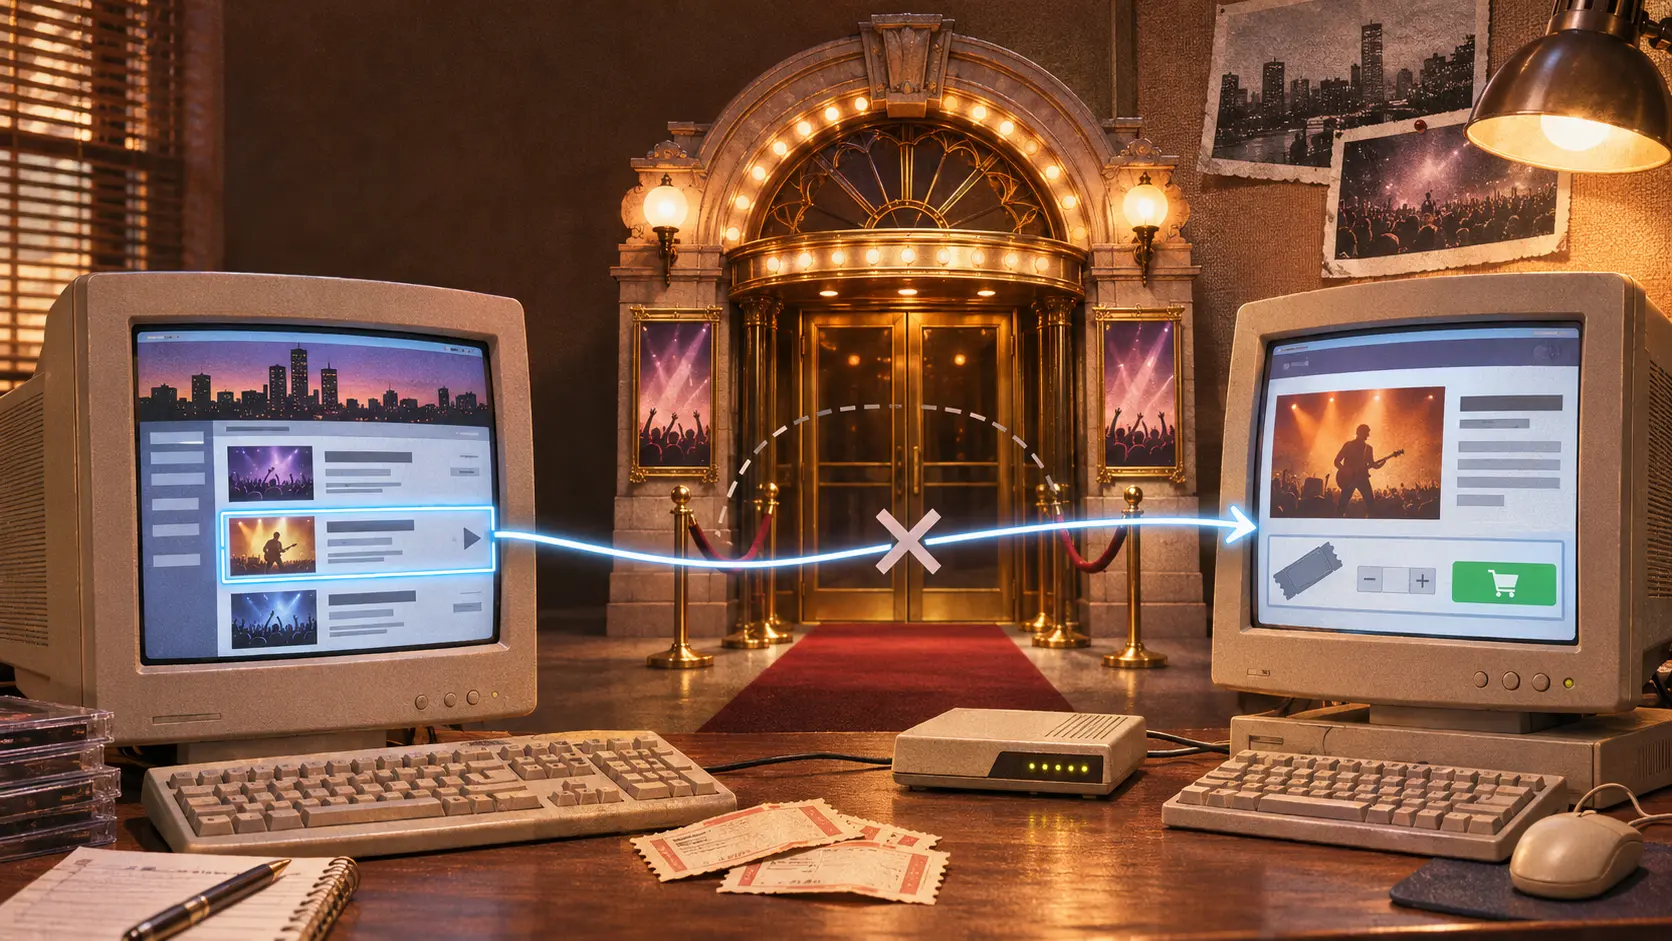
Una URL no pregunta si el visitante admiró primero la portada. En el negocio de las entradas, esa sencillez alteraba el reparto de poder. Ticketmaster tenía los eventos que podía vender. Tickets.com podía reunirlos en una guía y, cuando no disponía de la venta, entregar al cliente directamente a la página de ese evento en Ticketmaster. La operación seguía terminando en la taquilla del titular. La atención del público empezaba en otro sitio.
Ticketmaster y Ticketmaster Online-Citysearch llevaron el conflicto a un tribunal federal el 23 de julio de 1999. En su Form 10-K correspondiente a 2001, Ticketmaster describe su demanda: enlaces profundos sin permiso, acceso automatizado a sus sistemas, copias de páginas de eventos y extracción de direcciones e información. También alegó que Tickets.com confundía a los usuarios acerca de las dos empresas. El documento reproduce la posición de quien demandaba; ninguna de esas acusaciones debe confundirse con un hecho judicialmente probado.
La pelea contenía dos operaciones diferentes. Un enlace trasladaba a la persona a una ficha pública. Un programa de exploración recogía los datos que permitían describir el espectáculo en la guía ajena. Ticketmaster quería impedir ambos movimientos. En marzo de 2000 pidió una medida cautelar que abarcaba enlaces directos, exploración automática, acceso a sus equipos, copias y ciertas afirmaciones sobre la relación comercial. El tribunal celebró una vista en julio y rechazó la medida en agosto. Según el mismo registro societario, la apelación confirmó el rechazo en enero de 2001.
Tickets.com respondió con demandas antimonopolio. Sostenía que los acuerdos exclusivos de Ticketmaster con recintos, promotores y otros participantes lesionaban la competencia. El propio informe de Ticketmaster presenta esa tesis como una alegación del rival. Las partes discutían dos llaves distintas: quién podía vender la entrada y quién podía ordenar el recorrido de un comprador que buscaba el evento. El enlace directo hacía visible esa separación de un modo que ninguna campaña publicitaria podía ocultar.
El expediente siguió abierto durante años. El Form 10-K de USA Interactive para 2002 registra una mediación fallida en septiembre de ese año. El 3 de marzo de 2003, el tribunal desestimó las contrademandas antimonopolio de Tickets.com. También desestimó las reclamaciones de Ticketmaster contra su rival, excepto la de incumplimiento de contrato. La diferencia importa: los argumentos no contractuales de Ticketmaster dejaron de sostener el caso, mientras que las condiciones de acceso al sitio todavía podían discutirse como contrato.
Esa discusión tampoco llegó a una resolución federal sobre el fondo. El 17 de marzo, tras la desaparición de las reclamaciones federales, el tribunal desestimó sin perjuicio las cuestiones estatales restantes por falta de jurisdicción. El Form 10-K de la matriz para 2003 consigna la sentencia final del 25 de marzo y afirma que Ticketmaster no recurrió el rechazo de sus propias demandas. El recurso de Tickets.com sobre sus pretensiones antimonopolio figuraba aún pendiente en ese informe. La fuente no ofrece su desenlace posterior.
Los documentos dejan una secuencia precisa de decisiones. Ticketmaster no consiguió la prohibición provisional. Años después perdió sus demandas no contractuales. Su reclamación contractual sobrevivió a una fase, pero salió del proceso federal sin perjuicio. El vendedor poseía el inventario; el navegador permitía que otro organizara el trayecto hasta él. El tribunal tuvo que separar derechos sobre contenido, condiciones de acceso y facultad de cobrar la entrada.
Documentos originales
- Form 10-K de Ticketmaster Online-Citysearch para 2001: demanda, alegaciones y decisiones sobre la medida cautelar.
- Form 10-K de USA Interactive para 2002: resoluciones de marzo de 2003.
- Form 10-K de IAC/InterActiveCorp para 2003: cierre de la causa federal y estado de los recursos descrito entonces.
Informe para miembros
Contexto ampliado del perfil
Inicia sesión con el nivel de membresía adecuado para desbloquear el informe completo y las notas de las fuentes.
Solo para el Círculo Estratégico
Círculo Estratégico
Abierto a todos los lectores. Desbloquea informes de perfil después de unirte e iniciar sesión.
Únete al Círculo EstratégicoSolo para Leadership Alliance
Leadership Alliance
Para propietarios y directivos cualificados de activos de propiedad intelectual; inicia sesión para desbloquear los informes de la alianza.
Unirse a Leadership Alliance