
主题
批发接入经济
在主题维度下,批发接入经济主题情报把围绕同一具体议题、信号焦点或监测主题的 BTW.MEDIA 文章串联起来。页面为读者提供更完整的阅读路径,涵盖相关报道、证据来源、市场参与者和基础设施影响,并给出足够背景,帮助理解该主题为何在公司动态、治理决策、区域影响和运营风险中值得关注。读者可以比较反复出现的信号、受影响组织、公开证据、市场背景、服务连续性、采购、竞争、合规和战略规划等问题,而不是只看一份单薄的相关文章列表。页面还会说明该主题涵盖什么、涉及哪些基础设施参与方或政策、有哪些证据支撑报道,以及该主题对运营商、客户、投资者和关注政策的读者为何重要。
欧洲与中东区域 ISP
RELCOM-SPB的稀缺资源经济学:小型圣彼得堡运营商如何把地址、机柜和本地接入变成现金流
RELCOM-SPB 不是一家靠规模故事取胜的电信公司。它更像一只很小但仍在路由表、许可证、地址资源和本地客户关系中占位的经营实体;判断它的价值,不能从“有网络”开始,而要从谁付钱、谁得到稳定性、谁承担合规与资本替换的下行风险开始。

欧洲与中东区域 ISP
TeleTower 的价值不在规模,而在莫斯科稀缺机柜、网络号段与现金利润之间的张力
TeleTower 不是一个可以靠宏大叙事理解的俄罗斯云基础设施公司。它更像一组有限但真实的经营权利:一处莫斯科核心商务区数据中心资源、一个可观察的自治系统、若干通信许可、少量但高价值的企业服务能力,以及一张仍需验证当前有效性的客户和项目叙事。判断这家公司,起点不是它能否讲出云、托管、通信和外包的完整故事,而是谁愿意为这些资源持续付钱,谁从稀缺容量中获益,谁在收入下降、设备老化、供应约束和监管摩擦中承担下行风险。

欧洲与中东区域 ISP
TTK-Svyaz 的低价宽带账本:母集团骨干并不自动修复零售接入的损益
TTK-Svyaz 的经济问题从来不是“有没有网络”这么简单。它背靠 TransTeleCom 的全国骨干叙事,却在零售宽带和家庭服务的最硬处竞争:低月费、上门施工、维修响应、地方价格战和持续获客。收入可以增长,账单也可以按月进来;但如果每一条新增线路都带来安装、客服、设备、内容和坏账压力,增长就不等于价值创造。
欧洲与中东区域 ISP
Limited Liability Company VolgoGazTelecom:Samara 本地接入商的价格地板、工程边界与上游依赖
Limited Liability Company VolgoGazTelecom 看上去不是一家会用规模震动俄罗斯通信市场的公司;它更像一枚本地经济探针,把 Samara 固网接入、传统电话、弱电工程、企业采购和大运营商批发接入之间的真实压力暴露出来。

欧洲与中东区域 ISP
Limited Liability Company WELLCOM-L:利特卡里诺本地宽带公司的服务密度经济学
Limited Liability Company WELLCOM-L 的公开轮廓不像一家追求全国可见度的电信集团,更像一家把莫斯科州利特卡里诺的楼宇、私宅、商户、公共机构和自治网络长期缝合在一起的地方运营商:住宅宽带价格被压低,企业接入和现场支持保留溢价,视频、门禁、电视、1C 支持、弱电施工和市政项目共同构成一张比“卖带宽”更复杂的本地现金流地图。
欧洲与中东区域 ISP
Limited Liability Company YarTranzitTelecom:雅罗斯拉夫尔机房经济的窄门
Limited Liability Company YarTranzitTelecom:雅罗斯拉夫尔机房经济的窄门 的情报摘要说明事态进展、可核验的公开证据、相关组织、区域背景、市场风险敞口,以及可能带来的基础设施影响。欧洲与中东区域 ISP情报 语境将这一信号与网络运营、服务商策略、治理决策、资本流动、客户依赖、监管压力、合作关系动向、韧性规划、采购风险和服务连续性联系起来。
欧洲与中东区域 ISP
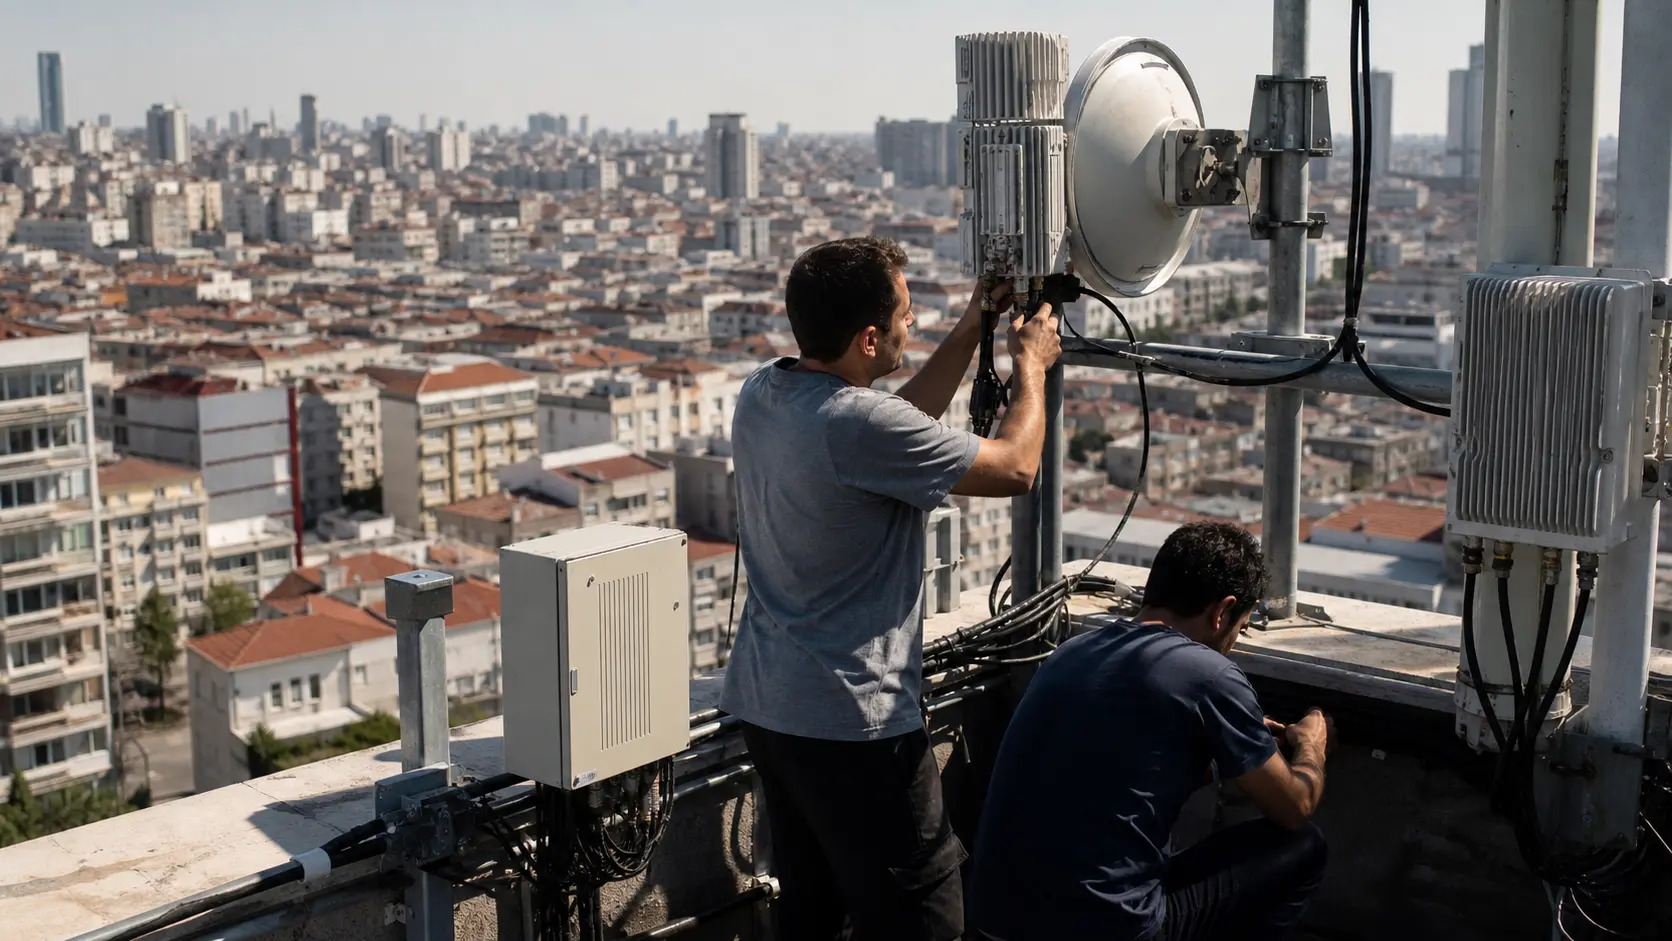
Linkservice LLC:Bender 本地光纤网络的脆弱经济学
Linkservice LLC 的故事不是一个简单的“小运营商是否仍在营业”的登记问题,而是一个地方宽带网络在牌照权力、路由可见性、替代运营商补贴、设备进口成本和用户迁移压力之间如何失去经济防线的案例;它让一个约六千用户规模的城市接入网,成为观察 Moldova 边缘市场固定宽带经济的清晰窗口。
欧洲与中东区域 ISP
Linyit Net:土耳其地方 ISP 的价格曲线与基础设施账本
Linyit Net Telekomunikasyon Hizmetleri Sanayi ve Ticaret Ltd. Sti. 不是土耳其宽带市场里最醒目的名字,却提供了一个有用样本:地方 ISP 怎样把自有光纤、批发接入、无线链路、企业专线和合规服务拼成一门生意,又怎样在高通胀、弱本币、批发依赖和现场运维之间承受利润率压力。

北美国家电信趋势
15亿美元让Verizon的光纤分工有了执行资本
贝恩资本将牵头向 Eaton Fiber 投资 15 亿美元,据报道 Tillman Global Holdings 也将参与。这笔资金支持 Verizon 把光纤业务扩展到现有覆盖之外超过 100 万个地点,但这一数字仍是目标,不是已经建成或接通的数量。Eaton 承担出资、建设、维护和安装,Verizon 则保留住宅零售与客户关系。
领导者
Andres Tolosa 与 Antel 的海底路由独立
Andres Tolosa 在 Antel 的带日期公开记录展示了一家运营商如何将海底电缆项目从预期容量规划推进到已开通的路由,同时将实际问题聚焦于路由依赖、签约国际容量、融资和可衡量的传输上限。
领导者
Funke Opeke:从 MainOne 开放接入海底电缆融资到恢复能力
Funke Opeke 的公开记录展示了一家电信运营商如何应对三类基础设施约束:开放接入海底电缆的融资与许可、登陆后陆上覆盖不足所引发的适配,以及物理断缆后的恢复容量限制。

欧洲与中东国家电信趋势
英国全光纤还有约一半可覆盖家庭未转化,折扣争夺的是这批用户
Ofcom 称,英国能够接入全光纤的家庭中,约一半尚未订购。Openreach 拟把最高每月 9.50 英镑、最长 30 个月的折扣集中给超出 ISP 正常新增量的客户。监管争议因此不只关乎价格高低,而关乎谁能获得仍未转化的边际用户。

北美国家电信趋势
Verizon的Google暗光纤合同超过10亿美元,但单位仍缺席
Verizon 首席执行官披露,公司签下一项价值超过 10 亿美元的暗光纤协议,为 Google 数据中心提供连接。金额证明 AI 基础设施需求具有实质规模,却没有交代合同期限、线路里程、光纤数量、容量、交付节奏、利润率与收入确认。

欧洲与中东国家电信趋势
Openreach新增57.4万条FTTP连接,却仍少了19.2万条宽带线路
BT 的光纤季度同时出现增长和流失:Openreach FTTP 净增 57.4 万条、接入率达到 40%,但全部宽带线路减少 19.2 万条。前者说明客户正在迁移到新网络,后者说明迁移并没有把每一条商业关系都留住。

北美国家电信趋势
Claro自筹3500万美元,把Ponce登陆点变成批发资产
Claro Puerto Rico 为 AMX-1 延伸至 Ponce 投入 3500 万美元,项目由公司出资而非公开补贴。Data Access 和 Neptuno Networks 已作出容量承诺,说明这项南部登陆设施存在批发需求;承诺价格、期限和规模仍未披露。

欧洲与中东区域 ISP
JSC Telephone Company "Sotcom":梁赞本地通信商的窄利差经济学
JSC Telephone Company "Sotcom" 不是一家依靠全国扩张叙事获得估值溢价的运营商,而是一家在梁赞长期经营固定接入、电话、电视、企业通信和本地网络服务的区域公司。它的公开资料呈现出一种典型的地方通信经济:客户黏性来自线路、现场维护、号码、合同和本地响应,增长空间受城市竞争、资本开支、人工维护和监管边界约束,利润弹性则取决于能否把低价家庭宽带之外的企业连续性服务做得足够厚。

欧洲与中东区域 ISP
Kazanbel Net 的市政宽带经济学:低价可行,但全国挑战者证据不足
Kazanbel Net Iletisim Bilgi Teknoloji Tic Ltd Sti 的公开资料给出的是一个很具体、也很容易被误读的故事:它不是一家已经证明可以用全国规模压低成本的电信平台,而是一家由 Kahramankazan Municipality 完全持有、在 Ankara 地区以本地覆盖、社会折扣和企业接入组合寻找经济平衡的区域互联网服务商。它的低价住宅光纤套餐有市场吸引力,但这些价格能否长期成立,取决于本地用户密度、企业和工业客户收入、批发接入成本、进口设备和汇率压力、现场维护效率,以及市政股东是否愿意把部分社会政策成本显性承担…

欧洲与中东区域 ISP
Kompeatelecom Ltd.的区域接入经济学:一张小型俄语市场网络如何把稀缺地址、上游依赖和本地服务压力放在同一张账上
Kompeatelecom Ltd.的经济动机很直接:在大型运营商、区域接入商和企业客户之间,控制一组仍可路由的 IPv4 地址、一个可识别的本地服务身份和若干上游连接,可以产生比表面规模更大的谈判价值;但公开材料同时显示,这种价值并不等于清晰收入,也不等于低风险现金流。真正的问题不是这家公司是否“有网络”,而是谁为这张网络付费,谁从可达性和地址资源中受益,谁在账面不透明、IPv6 缺位、地址声誉和注册信息瑕疵中承担下行。

欧洲与中东区域 ISP
Korporatsia STS LLC:公用事业责任的溢价,不是大型ISP故事
Korporatsia STS LLC 的经济问题不是它能否把一组地址和若干上游线路包装成大型电信平台,而是能否把现场建设、停运责任、地方协调和公用事业连续性,卖到高于运营商容量与设备成本的价格。公开证据显示,它更像一个拥有小型网络资源的基础设施责任主体,而不是一个具有清晰外部客户锥的区域批发 ISP。

欧洲与中东区域 ISP
KoycegizNet的区域宽带账本:无线安装费、批发接入与里拉成本的硬约束
在土耳其穆拉省科伊杰伊兹这样的地方,宽带接入的经济动因不是宏大的全国覆盖叙事,而是一个更具体的差额:住户和小企业愿意为可用连接、本地响应和不被端口限制卡住而付费,运营商则必须用这些以里拉计价的月费,覆盖批发接入、上游连接、无线设备、外勤劳动和不断重置的替换成本。KOYCEGIZ BILISIM HAB.TEK.SAN.TIC.LTD.STI.通过 KoycegizNet 面对这个差额;公开资料能证明它是真正在运行的区域接入商,但不能证明它已经把规模、毛利和风险控制到足以轻松穿越成本周期。