
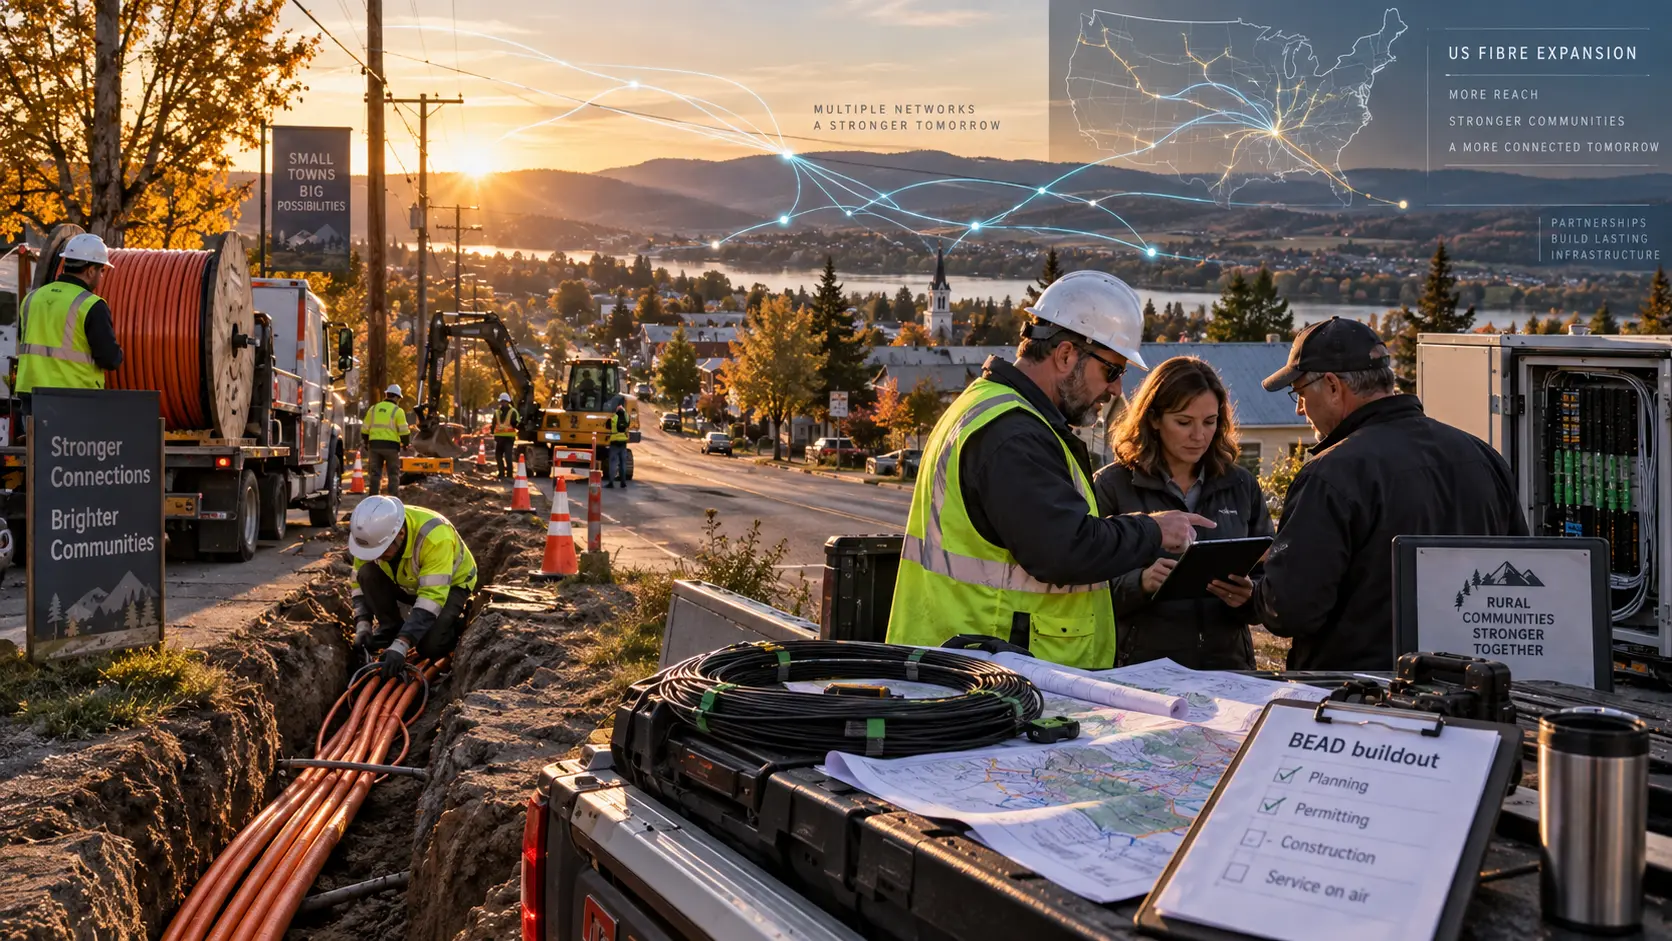
- Andrew Lipman 预计,BEAD 项目的建设与合规要求将进一步加剧美国小型光纤运营商的整合压力
- AlixPartners 表示,95% 的受访业内人士预计,大多数光纤并购交易将集中于光纤网络覆盖点位少于 50 万个的运营商
事实
Morgan Lewis 合伙人 Andrew Lipman 在奥斯汀举行的 Metro Connect Fall 上强调,随着 AI 需求、持续推进的 FTTH 建设以及 BEAD 资助项目让更多网络工程进入现场实施阶段,美国光纤部署面临的压力正在上升。
此次活动的大规模光纤部署专题讨论聚焦项目进入施工阶段后运营商和承包商面临的问题,包括劳动力短缺、许可审批、供应链限制、关税、通胀以及 Buy America 要求。Lipman 主持了讨论,参与者还包括来自 DYCOM、Vantage Point Solutions、Alabama Power、BAAC、Remnant Fiber、Render Networks 和 Amdocs 的高管。
AlixPartners 的另一项研究说明了这些交付压力为何会在财务层面产生影响。其《2026 年美国光纤整合情绪指数》发现,82% 的运营商、81% 的投资者和 75% 的贷款机构预计整合活动将增多。95% 的受访者预计,大多数交易将涉及光纤网络覆盖点位少于 50 万个的公司,其中半数预计,覆盖点位少于 10 万个的公司将成为交易最活跃的群体。
报告还发现,营收低于 1 亿美元的运营商中,有 44% 未达到用户签约率目标,而规模更大的同业中这一比例为 9%。三分之二的运营商表示已放缓或停止新市场网络建设,91% 则表示流动性压力将加快交易活动。
分析
获得 BEAD 资金并不能消除建设光纤网络最困难的环节。运营商仍须按照项目规定的时间表组织施工队伍、采购设备、取得许可、完成建设并为客户开通服务。
这对获得拨款后网络覆盖范围迅速扩大的小型服务商而言尤其困难。网络规模扩大,但营运资金需求也会随之增加,公司必须管理的施工和运营工作量同样如此。AlixPartners 表示,获得 BEAD 资金但无法支撑这种增长的运营商,可能会寻找合作伙伴,而不是尝试独自完成全部交付。
对 BTW 读者而言,美国接下来的一些光纤交易,可能源于运营商希望让受资助建设项目保持进度,而非单纯选择合适的出售时机。最明确的观察信号将是:获得 BEAD 资金的小型运营商能否在不需要新增资本或更大合作伙伴的情况下,达到建设和客户目标。
后续关注
应关注涉及获得 BEAD 资金的小型运营商的收购、合资和再融资活动。施工延期、用户签约率未达目标和新增资本需求会进一步加大压力;如果运营商能够独立完成建设和开通里程碑,则表明小型服务商可以消化这轮扩张。
会员简报
档案背景详情
使用相应会员等级登录,即可解锁完整简报与来源注释。
仅限 Strategic Circle
Strategic Circle
所有读者均可浏览。加入并登录后可解锁档案简报。
加入 Strategic Circle仅限 Leadership Alliance
Leadership Alliance
符合条件的 IP 资产所有者和管理层可登录查看 Leadership Alliance 简报。
加入 Leadership Alliance