
北美区域 ISP 趋势
北美区域 ISP 趋势
区域 ISP:本趋势分析追踪市场变化。市场范围:北美互联网基础设施市场。关注信号:区域 ISP 市场趋势、宽带扩展、光纤部署、互联经济、接入网络竞争,以及本地网络基础设施投资。它聚焦于需求变化、容量限制、平台策略、投资时机、监管压力以及可能改变基础设施规划的运营假设。它将公司动态、公共政策、基础设施报告、采购信号、客户需求、服务连续性压力、区域限制、投资时机和受影响的组织相关联,使读者能够在趋势发展为重大市场事件之前理解其重要性。本页面帮助读者评估市场走势、经核实的证据、区域执行风险、竞争地位、治理相关风险、资金压力,以及受此变化影响最大的机构或公司。它面向运营商、投资者、分析师、采购方,以及关注公共政策并需要清晰了解以下方面的读者:市场走向、哪些信号具有持续性、哪些证据证实了趋势、哪些假设仍存在不确定性,以及哪些基础设施决策可能在下一周期影响采购、韧性、合规、客户依赖、服务连续性或资本规划。

最新报道
北美区域 ISP 趋势最新动态
76 篇文章

北美区域 ISP 趋势
Fastnet 给东岸的回报,尚无金额和规则
Amazon 与 Maryland Broadband Cooperative 描述了一条跨大西洋海缆,也提出它可能给当地网络带来好处。但目前公开材料没有说明本地运营商如何使用新增容量、社区基金会分配多少资金,也没有列出合作方必须交付的结果。
北美区域 ISP 趋势
报销节奏加快,萨省光纤工程仍要接受交付检验
CRTC 已批准 Access Communications Co-operative Limited 在萨斯喀彻温省西部的光纤传输项目按月申请报销。资金回流可以更快,但这不是预付款,也不代表网络已经建成;工程、开放接入、报告和权利相关条件仍然有效。
北美区域 ISP 趋势
TDS田纳西州光纤项目竣工:3000多个地点可接入,用户转化与投资回报仍待验证
TDS Telecommunications LLC 宣布,位于美国田纳西州门罗县的政府资助光纤项目已于 2026 年 10 月 8 日完成,超过 3000 个地点现可获得光纤接入服务。这意味着工程建设阶段告一段落,但实际付费用户数量、最终建设成本及公共资金使用结算情况尚未披露,项目的商业价值仍缺乏可核验数据。

北美区域 ISP 趋势
Chariton Valley的88分NPS,是AI代理的起点,不是成绩单
Chariton Valley 在已经取得较强运营指标后才采用 Calix Agent Workforce。真正需要观察的不是 AI 标签,而是每项任务新增了多少价值、软件获得了什么权限、人工在哪一刻可以否决,以及错误由谁发现、撤销和承担。

北美区域 ISP 趋势
Lumen的五分钟带宽,建立在一只有期限的端口上
企业可以像调云资源一样在几分钟内升降互联网带宽,但这种速度从物理接入已经就绪之后才开始计算。Intelligent Internet 真正重组的是采购边界:底层端口提供长期容量包络,上层服务把包络之内的增量变成软件订单。

北美区域 ISP 趋势
Nuvera近$12 million营运资本缓冲的核心其实是光纤库存
Nuvera Communications, Inc.截至 2026 年 6 月 30 日的流动比率为 1.90,净营运资本为$11,988,380,但现金仅$281,392。其流动性判断的关键,在于大量缓冲实际由光纤建设物料构成。

北美区域 ISP 趋势
telMAX 的 2.15 亿加元融资不是同一池资本
1.05 亿加元加 1.10 亿加元,确实等于 2.15 亿加元。但这个标题数字把两种性质未明、权利顺位可能不同的金融工具放在了一起。真正需要追踪的,不是加法是否成立,而是资本何时可用、如何变成网络、再如何变成留存客户与现金回报。

北美区域 ISP 趋势
FirstLight拿下240英里超大规模客户订单,但“多样性”仍待证明
这份奥尔巴尼—波士顿协议表明,超大规模客户的需求正在进入区域光纤走廊。不过,公开材料只确认了一条线路,尚不足以证明客户买到了两条故障相互独立的路径。
北美区域 ISP 趋势
Kinetic覆盖4万户,不等于其Fort Bend 2.2万户建设计划已经对账
Kinetic 已把光纤铺到 Sugar Land 及 Fort Bend County 超过 4 万户住宅门前。这证明网络在扩张,却不是 2025 年那项 1300 万美元、覆盖 2.2 万户计划的完工凭证,更没有说明其中多少住宅已经成为付费用户。
北美区域 ISP 趋势
FirstLight 将 VETRO 定为网络记录系统,现场事实仍须持续对账
FirstLight 表示,向 VETRO 的迁移已经完成,后者现为官方网络记录系统。但迁移完成只是起点:施工变更、业务订单、容量承诺与例外审批能否不断回写,决定了中央地图能否持续反映实际建设和销售中的网络。

北美区域 ISP 趋势
LiveOak 在 Bluffton 开工,光纤进楼还有另一道门槛
按街区逐步开通,可以不等整片市场施工结束。可对公寓和共用住宅来说,楼宇决策、内部布线与住户真正可用的服务,仍是不同环节。
北美区域 ISP 趋势
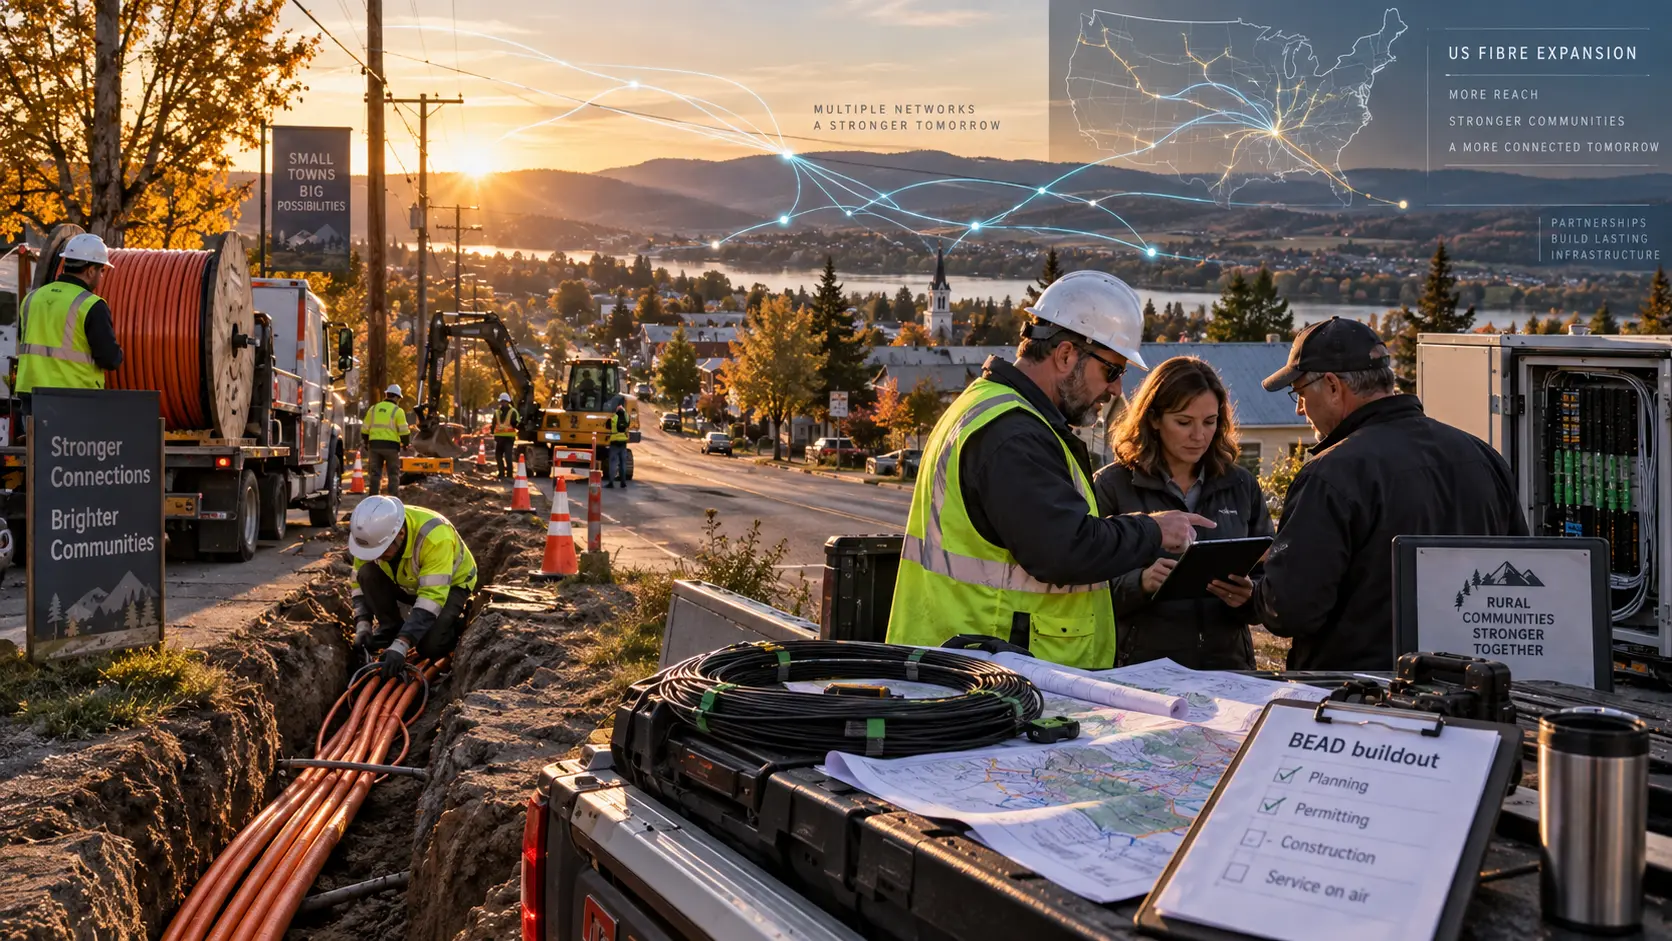
BEAD 项目建设或将加速美国光纤运营商整合
随着 BEAD 项目进入交付阶段,小型光纤运营商面临更重的建设与融资负担,合作与并购压力也随之上升。

北美区域 ISP 趋势
WiscNet光纤修复进入两处熔接阶段
道路施工造成的光纤损坏有了更明确的修复进度,但美中时间 22 时仍只是预计恢复时间。骨干网冗余与单个场所的接入连续性,也需要分开判断。
北美区域 ISP 趋势
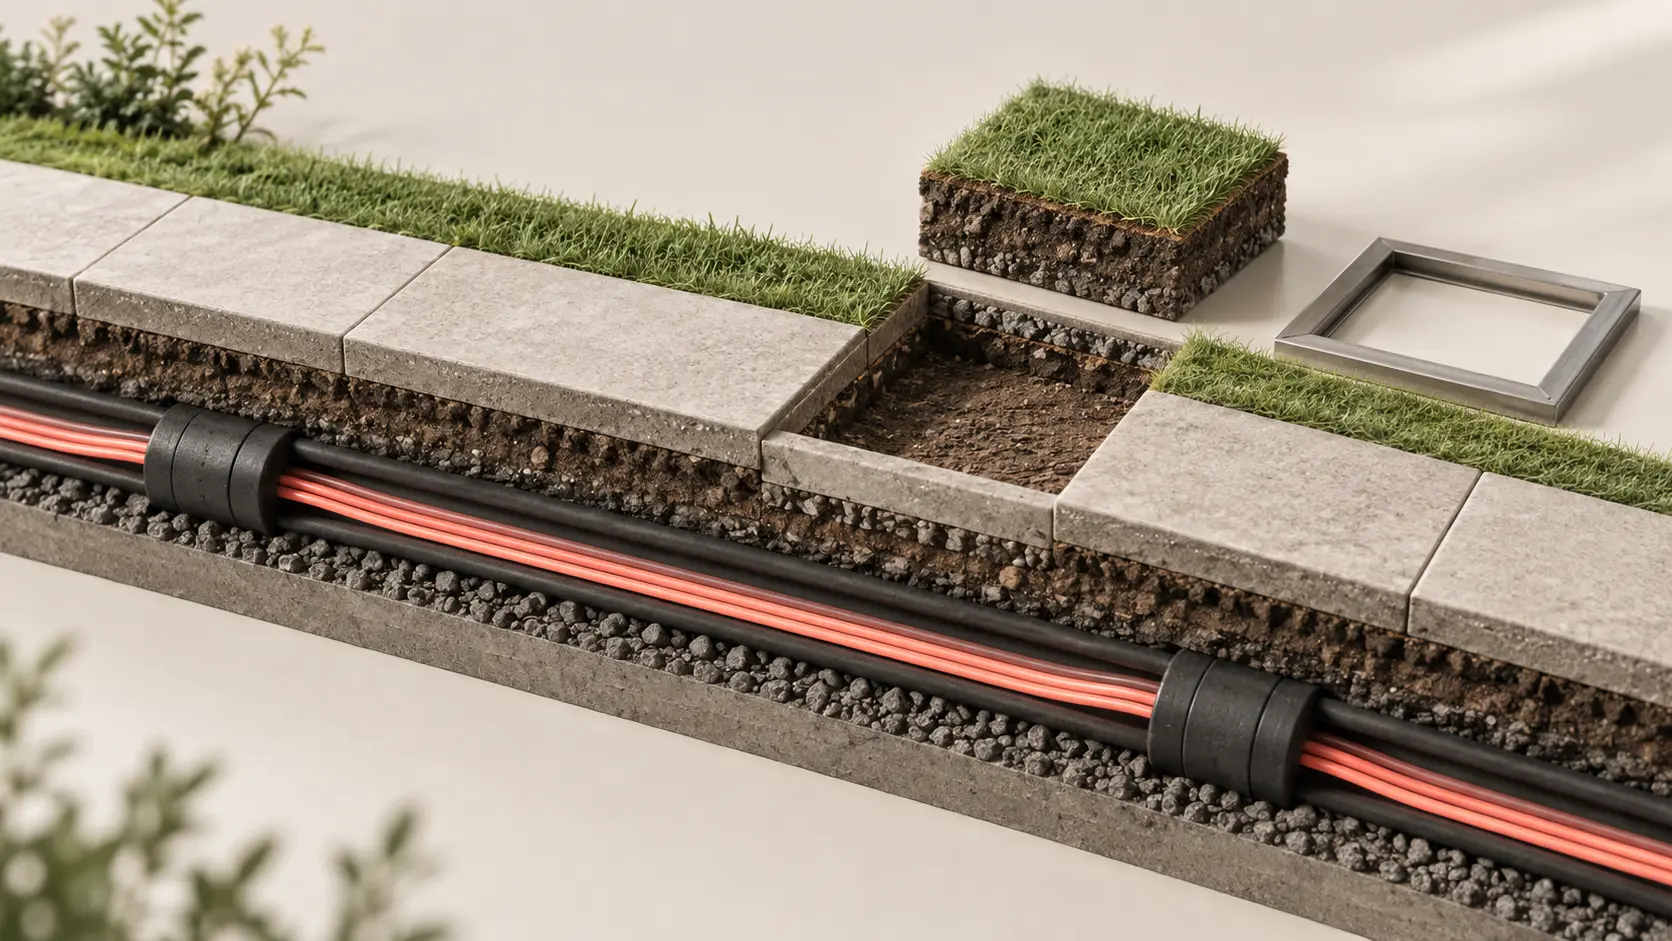
Apple Valley 光纤周报:Gigapower 重点恢复施工现场
市政府的周报把场地恢复和居民关切列为当周重点。线路埋入地下,只完成了光纤建设的一部分。

北美区域 ISP 趋势
Austin Energy 拟续用两条光纤,为招标争取时间
云端计费系统并不会消除对本地接入的依赖。Austin Energy 提议继续使用 Logix Fiber Networks 的两条连接,在维持业务的同时准备竞争性采购。
北美区域 ISP 趋势
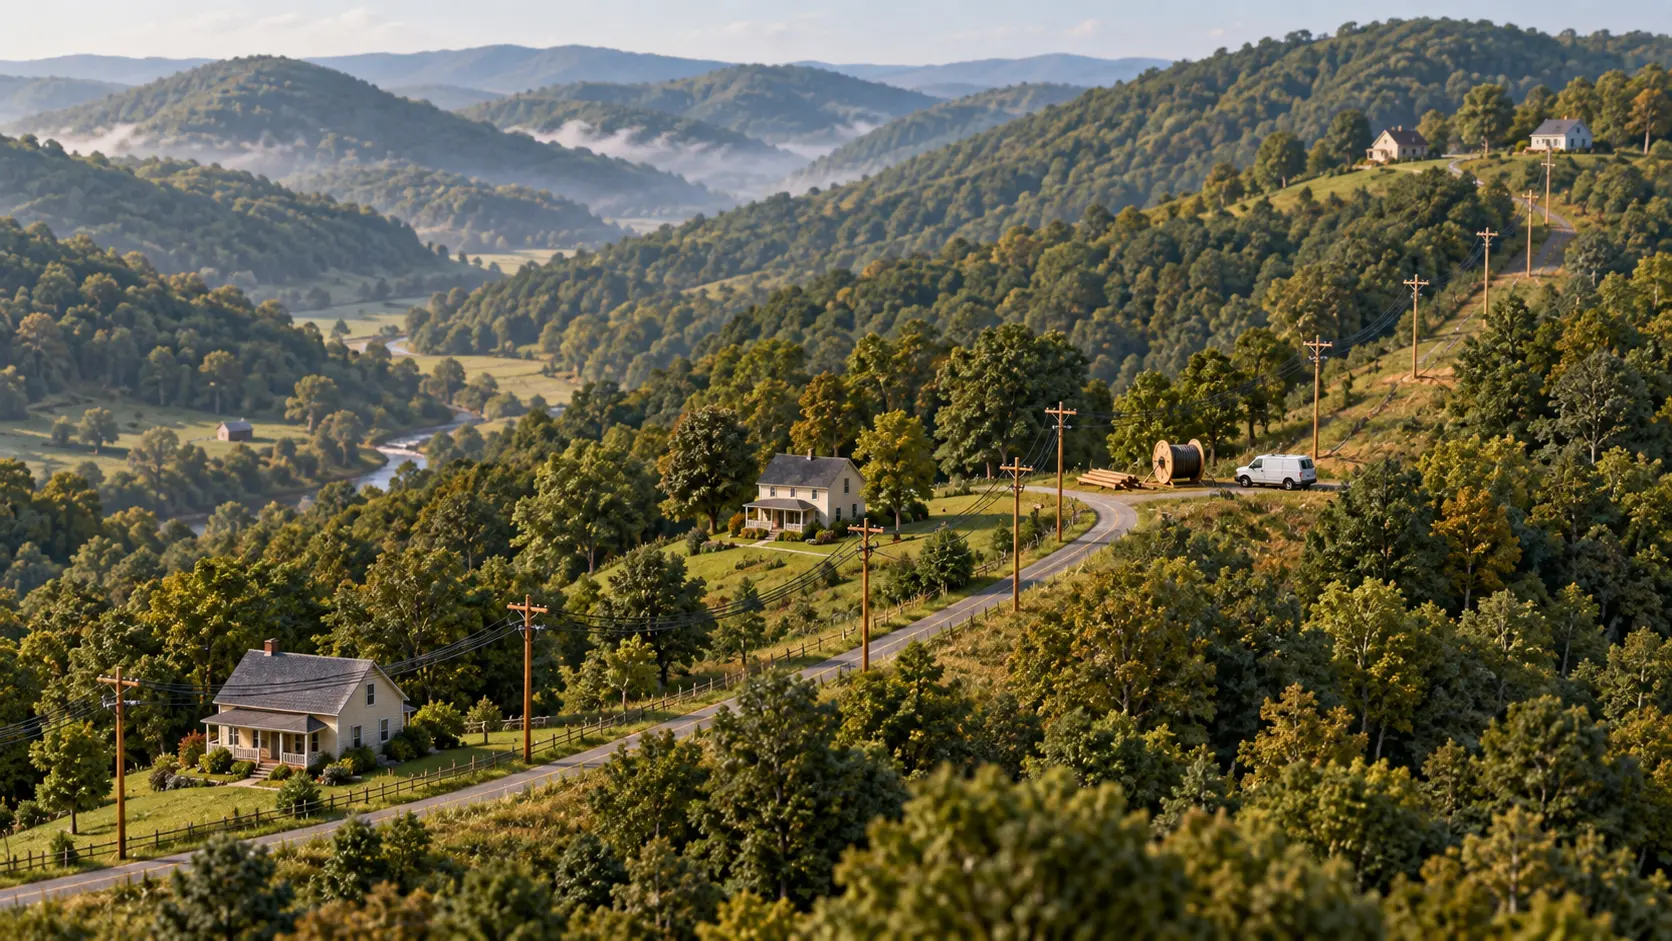
Armstrong 扩建乡村光纤,新增覆盖不能混算存量服务
西弗吉尼亚州公布的宽带项目同时承担延伸网络和维持服务两项任务。超过一亿美元的投资,尚不能换算成每户新增用户的成本。
北美区域 ISP 趋势
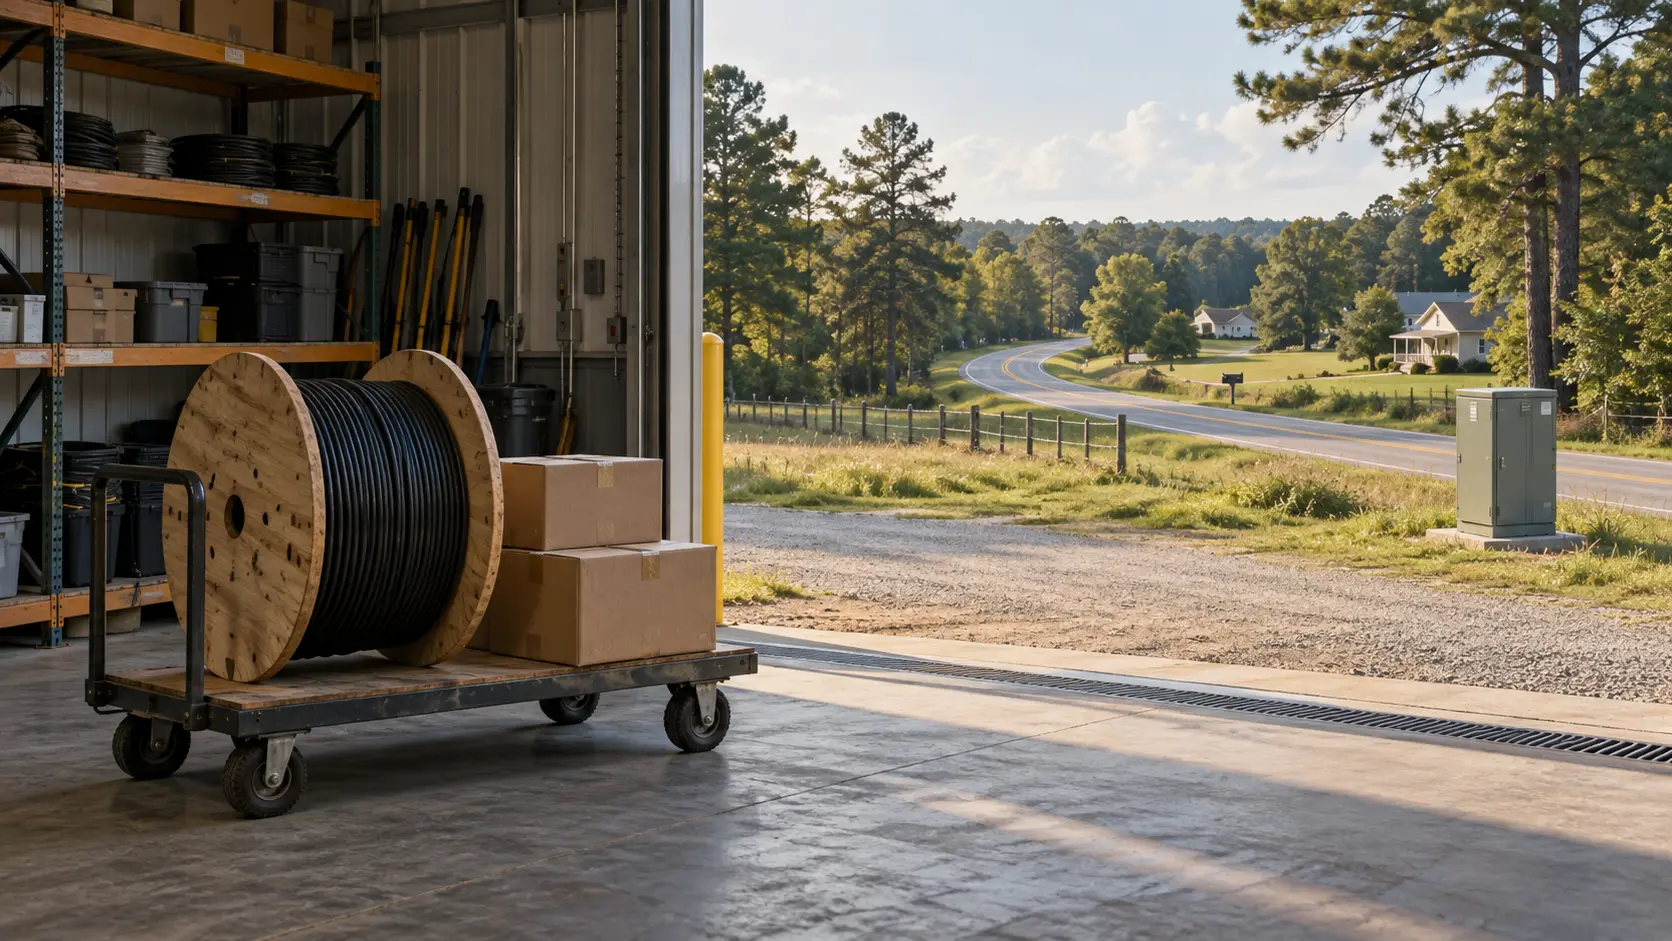
Planters 的光纤采购,难点将从仓库移向现场
这家佐治亚州农村合作社将设备供应与网络管理工具纳入同一次建设。采购的价值,最终要在按序安装、开通和持续维修中兑现。
北美区域 ISP 趋势
TDS 完成 Socorro 光纤建设,商业服务早已先行
新墨西哥州这项工程涉及约 5,000 个地址。但当地光纤服务早在 2023 年已开始销售,竣工消息回答的不是“何时首次开通”。

北美区域 ISP 趋势
Clearwave 与 Visionary 达成 17 州光纤并购
拟合并公司的网络预计将覆盖约 70 万户家庭和企业,把 Clearwave 的覆盖范围扩展到 Visionary 在美国西部市场。

北美区域 ISP 趋势
Roanoke 调整账单,光纤资产并未易主
10 月起,一项单独列示的调整费将并入适用电价。收费行消失,不代表背后的成本消失,更不代表 Roanoke Cooperative 不再持有出租给零售运营方的光纤网络。